Ралли крипторынка в третьем квартале скрыло масштабное падение доходов
Ключевые выводы
- •Улучшение NUPL Bitcoin с 0,09 до 0,36 в третьем квартале в значительной степени стало следствием ралли цены на 43%, которое механически повышает показатель без привлечения значительного нового капитала.
- •Скользящие 12-месячные сетевые комиссии Ethereum упали на 31% до 204 млн долларов — единственный рейтинг «Negative» в отчете — поскольку adoption роллапов и падение расчетов в стейблкоинах на Layer 1 на 45% лишили базовый слой доходов.
- •Solana установила рекорды по транзакциям и росту адресов, а квартальные комиссии в годовом исчислении составили около 224 млн долларов, однако средние позиции держателей SOL оставались примерно на 7,4% ниже совокупной себестоимости, что соответствует примерно 5,5 млрд долларов нереализованных убытков.
- •Майнеры Bitcoin получили примерно на 22% больше выручки, чем в предыдущем цикле халвинга, поскольку снижение хешрейта на 9% в годовом исчислении, вызванное переориентацией мощностей операторов на ИИ-нагрузки, подняло хеш-цену на 25%.
- •Комиссии ниже цента на Ethereum и Solana означают, что крупные объемы переводов приносят протоколу мало дохода: стоимость для держателей токенов накапливается косвенно — через сжигание предложения, доходность стейкинга или майнинговые стимулы, а не через прямые распределения.
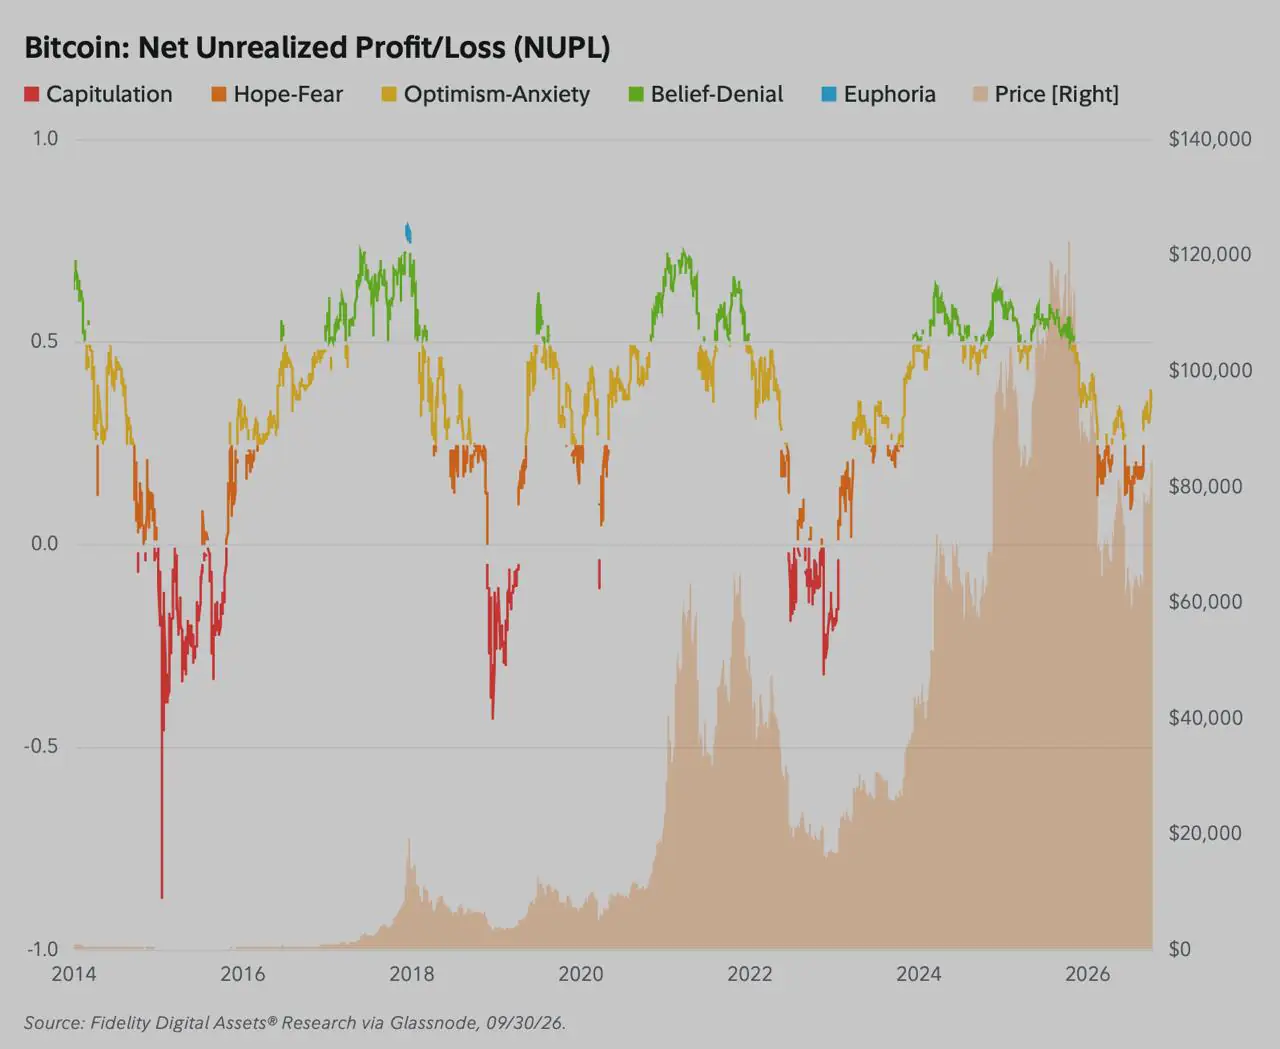
Ончейн-генерация комиссий представила фрагментированную картину под поверхностью ралли крипторынка в третьем квартале. Комиссионные доходы базового слоя Ethereum упали до минимумов за несколько кварталов, всплеск транзакционной активности Solana принес минимальный протокольный денежный поток, а восстановление прибыльности Bitcoin оказалось в основном следствием роста цен, а не притока нового капитала.
Цифры приводятся из Q4 Signals Report от Fidelity Digital Assets, опубликованного 28 октября на основе данных по 30 сентября. Серия отслеживает генерацию комиссий, активность пользователей и прибыльность держателей в основных сетях, давая читателям ежеквартальную контрольную точку того, соответствуют ли росту цен ончейн-фундаментальные показатели.
Ключевые цифры
- Bitcoin вырос на 43% в третьем квартале, при этом его NUPL увеличился с 0,09 до 0,36.
- Ethereum вырос на 71%, несмотря на то что годовые сетевые комиссии снизились на 31%.
- Solana выросла на 61%, при этом квартальный темп комиссий в годовом исчислении составил около 224 млн долларов.
- Держатели Solana оставались примерно на 7,4% ниже совокупной себестоимости, несмотря на рекордную пропускную способность.
Восстановление прибыльности Bitcoin в основном отражало ралли
Основной показатель прибыльности Bitcoin у Fidelity — Net Unrealized Profit/Loss (NUPL), который за квартал вырос с 0,09 до 0,36. Согласно формуле Glassnode, NUPL делит разницу между рыночной и реализованной капитализацией на общую рыночную капитализацию. Реализованная капитализация оценивает каждую монету по цене, по которой она последний раз перемещалась ончейн, формируя совокупную себестоимость для сети.
Значение NUPL 0,36 означает, что совокупная бумажная прибыль составляет 36% рыночной стоимости. Это не означает, что 36% активных кошельков или инвесторов находятся в прибыли.
Поскольку текущая спотовая цена присутствует и в числителе, и в знаменателе формулы, общерыночное ралли может механически повышать NUPL без привлечения значительного нового капитала. В начале третьего квартала значение NUPL 0,09 означало, что реализованная себестоимость сети составляла около 91% ее рыночной капитализации, то есть 1 − 0,09 = 0,91. Если оставить совокупную себестоимость неизменной и применить к рыночной стоимости квартальный рост цены Bitcoin на 43%, расчет чувствительности показывает, что для сдвига показателя не требовалось существенного нового капитала:
1 − (0,91 ÷ 1,43) ≈ 0,36
Расчет чувствительности Coindoo на основе округленных данных Fidelity совпадает с итоговым значением, указанным Fidelity. Расчет не позволяет отследить оборот отдельных кошельков, но показывает, что кажущееся улучшение прибыльности Bitcoin в значительной степени стало арифметическим следствием самого ралли.
В отчете также содержится точка данных, вносящая методологическое расхождение. Fidelity сообщает, что Bitcoin торгуется на 45% выше совокупной себестоимости, что по стандартной формуле подразумевает NUPL ближе к 0,31, тогда как значение 0,36 соответствует торговле примерно на 56% выше себестоимости. Независимо от незначительных методологических расхождений, основной вывод остается в силе: сигнал прибыльности Bitcoin следовал за ценой, тогда как более широкое участие рынка оставалось слабым.
Стоимость Ethereum росла, а комиссии сокращались
Ether показал лучший результат среди трех активов, прибавив 71% и переместив NUPL из глубоко отрицательной зоны (−0,43) в положительную (0,16). Однако денежный поток, поддерживающий базовый протокол, ухудшился.
Согласно полному отчету Fidelity, скользящие 12-месячные сетевые комиссии упали на 31%, с 294 млн долларов до 204 млн долларов. Fidelity присвоила сетевым комиссиям Ethereum рейтинг «Negative» — единственную такую оценку во всем отчете. Среднесуточные комиссии за период составили всего 384 тысячи долларов, колеблясь от 133 тысяч до 1,5 млн долларов.
Использование мейннета сокращалось вместе с доходами. Среднее число транзакций Ethereum за 30 дней снизилось на 10%, опустившись ниже двух миллионов транзакций в сутки, а общее число активных адресов уменьшилось на 6%. Экономически значимые адреса выросли на 30%, что указывает на отток розничных транзакций с базового слоя при сохранении дорогих институциональных расчетов.
Fidelity отметила, что существенное расширение блочного пространства базового слоя за последний год пока не привело к пропорциональному росту экономического спроса. Запланированное обновление Glamsterdam, которое должно дополнительно увеличить пропускную способность, добавит мощности на и без того перенасыщенный рынок исполнения мейннета.
Это разделение активности и доходов базового слоя связано с модульной архитектурой масштабирования Ethereum. Современные роллапы исполняют транзакции вне цепочки и публикуют сжатые пакеты данных в Layer 1, снижая издержки пользователей, но одновременно отводя комиссионные доходы от базового слоя. Роль роллапов в этой архитектуре описана в документации по масштабированию Ethereum.
Для держателей ETH этот архитектурный сдвиг несет серьезные экономические компромиссы. Низкие базовые комиссии уменьшают объем ETH, безвозвратно изымаемого из обращения по EIP-1559, делая актив нетто-инфляционным в течение квартала. Снижение доходов также уменьшает экономическую составляющую доходности стейкинга, приближая доходность валидаторов к вознаграждениям за эмиссию при ограниченных приоритетных чаевых.
Активность стейблкоинов отразила эту миграцию с Layer 1. Среднесуточные расчеты в стейблкоинах на Ethereum упали до 37 млрд долларов за последние 30 дней квартала, снизившись на 45% по сравнению со среднесуточным показателем 67 млрд долларов в первый месяц, поскольку объемы продолжали смещаться в более дешевые среды исполнения.
Комиссии Solana начали разворачиваться раньше, чем это отразили скользящие данные
Solana продемонстрировала наиболее явные признаки операционного расширения. Ежемесячные транзакции выросли на 23% до рекордных уровней, активные адреса увеличились на 53%, новые адреса — на 50%, а экономически значимые адреса — на 58%.
Блокчейны с низкими комиссиями особенно подвержены автоматическому спаму кошельков — искажению измерений, на которое обращает внимание Coin Metrics в своей методологии адресов. Тем не менее рост экономически значимых адресов на 58% указывает на реальный рост пользователей, а не просто на сетевой шум.
Скользящий показатель доходов Solana скрывал квартальное ускорение. Скользящие 12-месячные комиссии снизились на 13% до 193 млн долларов, главным образом потому, что скользящее окно исключило прежние пики высокой активности по мере включения новых данных. В рамках только квартала среднесуточный сбор комиссий составил 922 тысячи долларов, что соответствует годовому темпу около 224 млн долларов.
Этот квартальный темп превысил показатель за скользящий год, что позволило Fidelity заключить, что затяжное снижение комиссий Solana наконец начинает формировать устойчивый минимум.
Активность стейблкоинов также ускорилась. Solana обрабатывала более 10 млрд долларов в сутки в переводах стейблкоинов, на 20% больше, чем во втором квартале. Разрыв между Solana и Ethereum сузился до 26 млрд долларов по сравнению с почти 60 млрд долларов ранее в этом году. Предложение нативных стейблкоинов Solana выросло на 9% до 1,37 млрд долларов, значительно опередив скромный рост рынка стейблкоинов на 0,5%.
Однако операционное расширение полностью не восстановило балансы держателей токенов. NUPL Solana улучшился с −0,73 до −0,08, но средний токен SOL по-прежнему оставался примерно на 7,4% ниже совокупной себестоимости. Это соответствовало около 5,5 млрд долларов нереализованных убытков по сети.
Таким образом, сырая пропускная способность опережала восстановление капитала. Сопоставление числа пользователей Solana и финансовой глубины Ethereum остается актуальным: обработка высоких объемов транзакций автоматически не превращается в стоимость на институциональных балансах.
Перемещение денег не обязательно приносит протоколу доход
Совокупные объемы переводов показывают, сколько капитала находится в движении, а не насколько эффективно протокол извлекает из этого движения доход. Fidelity отмечает, что расчетные комиссии за переводы стейблкоинов на Ethereum оставались ниже 1 доллара четыре квартала подряд, а медианная комиссия за транзакцию в Solana стабильно держалась ниже одной десятой цента.
В таких условиях миллиарды долларов ликвидности могут циркулировать по любой из сетей с незначительным влиянием на заработки протокола. То, какая часть этой экономической активности в итоге достается держателям токенов, полностью зависит от конструкции механизма захвата комиссий в каждой сети:
- Bitcoin: Комиссии за транзакции идут напрямую майнерам в дополнение к программным субсидиям за блоки. Они выполняют роль операционного стимула, а не механизма прямого накопления стоимости токеном, как описано в руководстве разработчика Bitcoin.
- Ethereum: Базовая комиссия безвозвратно сжигается, сокращая обращающееся предложение ETH, а приоритетные чаевые вознаграждают валидаторов, предлагающих блоки. Механизм описан в документации по газу Ethereum.
- Solana: Пятьдесят процентов базовой комиссии сжигается, а оставшаяся половина достается валидаторам; приоритетные комиссии полностью передаются производителям блоков, согласно документации Solana.
Во всех трех сетях ончейн-активность доходит до держателей токенов косвенно — через безопасность майнинга, доходность стейкинга валидаторов или сокращение предложения, — а не через прямые распределения, подобные дивидендам. Когда транзакционные комиссии падают или остаются на долях цента, эти каналы накопления стоимости быстро иссякают.
Майнеры Bitcoin заработали больше по другой причине
Долгосрочный сценарий использования Bitcoin исторически ориентирован на долгосрочное удержание, а не на высокочастотную транзакционную пропускную способность, поэтому слабая генерация комиссий несет для этого актива меньшие экзистенциальные риски, чем для платформы, чья экономика зависит от активности приложений.
Новейшие майнинговые данные показали, как выручка операторов может расти даже при стагнации ончейн-генерации комиссий. Вместо того чтобы полагаться на пользователей, тратящих больше сатоши на транзакции, майнеры выиграли от сокращения конкурирующих вычислительных мощностей.
После коррекции Bitcoin от пика конца 2025 года несколько крупных майнинговых операторов переориентировали энергетическую инфраструктуру и мощности высокопроизводительных вычислений с хеширования SHA-256 на размещение рабочих нагрузок искусственного интеллекта. В результате хешрейт сети снизился на 9% в годовом исчислении.
По мере ослабления конкурентного давления хеш-цена — ожидаемая выручка на единицу вычислительной мощности — выросла на 25%. В результате майнеры получили примерно на 22% больше выручки, чем в предыдущем цикле халвинга, несмотря на работу при вдвое большей субсидии за блок. Улучшение маржинальности майнеров стало следствием снижения внутренней конкуренции, а не органического роста транзакционного спроса.
Три сети, три разных профиля
Третий квартал обеспечил схожий ценовой попутный ветер Bitcoin, Ether и токену Solana, но также выявил три различных фундаментальных профиля.
Рост бумажной прибыльности Bitcoin почти с математической точностью повторил динамику цены, тогда как майнинговая экономика сети опиралась на сдвиг в сторону ИИ-вычислений, а не на спрос на блочное пространство. Рыночная капитализация Ethereum расширялась, даже когда годовые комиссионные доходы базового слоя сократились на 31% до 204 млн долларов под давлением миграции в роллапы. Solana сформировала годовой темп комиссий около 224 млн долларов при рекордной пользовательской пропускной способности, однако сохраняющаяся модель комиссий ниже цента оставила держателей токенов сети более чем на 7% ниже совокупной себестоимости.
Поскольку набор данных охватывает период только по 30 сентября, следующий Signals отчет Fidelity даст первую проверку того, удержится ли квартальный минимум комиссий Solana, стабилизируется ли скользящее снижение комиссий Ethereum и будет ли прибыльность Bitcoin по-прежнему следовать за ценой ближе, чем за использованием сети.
Эта статья предоставляется исключительно в информационных целях и не является финансовой или инвестиционной рекомендацией.

