Рынки облигаций переключились на CoreWeave: стоимость страховки от дефолта указывает на риски долга ИИ-гиперскейлеров
Ключевые выводы
- •Цена пятилетних облигаций CoreWeave с июля упала на 16%, а доходность выросла с 10% до 15% — уровня, характерного для компаний в финансовом затруднении.
- •Цены кредитно-дефолтных свопов, по анализу The Economist, указывают, что вероятность неспособности CoreWeave обслуживать свои долги в течение ближайших пяти лет превысила 60%.
- •Инвесторы все больше опасаются, что компании в центре бума ИИ не смогут генерировать достаточные денежные потоки для обслуживания своих крупных и все более непрозрачных долгов.
- •Стресс на кредитных рынках перекинулся и на акции: индекс NASDAQ с преобладанием технологических компаний вернулся к уровням середины мая.
- •Перед отраслью стоит вопрос на 5,5 трлн долларов к 2030 году: сможет ли заимствование настолько опережать денежные потоки, чтобы профинансировать запланированные расходы на ИИ-инфраструктуру, учитывая, что дата-центры, чипы и энергия требуют авансовых инвестиций, а отдача поступает годами.
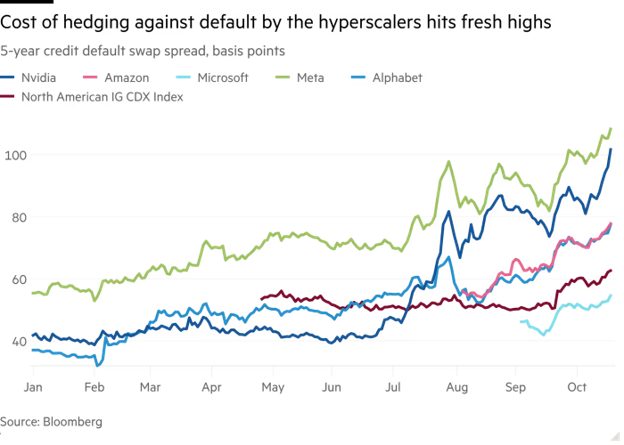
Рынки облигаций переключили внимание на CoreWeave, а опасения теперь распространяются на все компании в центре бума искусственного интеллекта. Цены на страховку от дефолта для этого оператора дата-центров сигнализируют о повышенном воспринимаемом риске, и инвесторы в акции также начали проявлять беспокойство. Финансируемые за счет долга расходы на ИИ-инфраструктуру стали одной из самых пристально отслеживаемых тем на мировых кредитных рынках.
Как сообщает The Economist, кредитные рынки наступают на CoreWeave. Цена пятилетних облигаций этого «неооблака», сдающего в аренду мощности дата-центров для моделей искусственного интеллекта, с июля упала на 16%. Доходность облигаций составляет теперь 15% — уровень, характерный для компаний в финансовом затруднении, — по сравнению с 10% в июле. Цены и доходности облигаций движутся в противоположных направлениях, поэтому распродажа означает, что инвесторы теперь требуют гораздо более высокой доходности за владение этим долгом — той компенсации, которую рынки обычно запрашивают при росте воспринимаемого риска дефолта. Цена кредитно-дефолтных свопов, страхующих от дефолта CoreWeave, указывает, по анализу издания, вероятность неспособности компании обслуживать свои долги в течение ближайших пяти лет превысила 60%. Кредитно-дефолтные свопы — это производные контракты, выполняющие функцию страховки на случай, если заемщик не выполнит свои обязательства.
В отдельном сентябрьском докладе The Economist отмечалось, что «неооблака» вроде CoreWeave становятся значительно крупнее и рискованнее.
Инвесторы все больше опасаются, что компании в центре бума ИИ не смогут генерировать денежные потоки, необходимые для обслуживания огромных долгов. Сигналы кредитных рынков имеют особый вес в подобных ситуациях, поскольку кредиторы в структуре капитала компании стоят впереди акционеров, что делает цену долга одним из самых чувствительных индикаторов воспринимаемого риска платежеспособности. Эти опасения перекинулись с кредитных рынков и на фондовый рынок: после резкого падения индекс NASDAQ с преобладанием технологических акций вернулся к уровням середины мая. Инвесторы закладывают в цены растущий, все более непрозрачный — и все более рискованный долг.
Econbrowser привлек внимание к опубликованному накануне материалу Financial Times о крупных игроках бума ИИ, призывая читателей также учитывать и более мелких участников этого бума.
Комментарий свел дискуссию к тому, что было названо вопросом на 5,5 трлн долларов (к 2030 году): может ли заимствование действительно настолько опережать денежные потоки, насколько это необходимо для достижения запланированных капитальных расходов отрасли на ИИ-инфраструк? Это вопрос сроков не меньше, чем масштабов: расходы на физическую основу ИИ — дата-центры, чипы и энергию — обычно осуществляются авансом, тогда как отдача от них поступает на протяжении многих лет.

