Официальные данные показывают, что Китай сбрасывает гособлигации США, — но подозрительный запас в Канаде указывает на скрытого покупателя
Ключевые выводы
- •Данные по гособлигациям США показывают, что заявленные запасы Китая снизились до 591 млрд долларов на август — минимум за 18 лет и снижение с 1 трлн долларов в апреле 2022 года.
- •Данные TIC собираются преимущественно от американских кастодианов и брокеров-дилеров, поэтому ценные бумаги на зарубежных кастодиальных счетах могут не приписываться их фактическим владельцам.
- •Запасы гособлигаций у Канады взлетели до 465 млрд долларов в августе со 169 млрд долларов пятью годами ранее, а у Бельгии выросли до 490,5 млрд долларов со 228 млрд долларов, что усиливает подозрения, что китайские активы проводятся через иностранных кастодианов.
- •Брэд Сетсер оценивает, что общие американские финансовые активы Китая остаются на уровне 50–55% его резервного портфеля, даже несмотря на переход от долгосрочных гособлигаций к краткосрочным векселям.
- •Рекордные торговые профициты Китая — 1,2 трлн долларов в 2025 году и 938 млрд долларов за первые девять месяцев 2026 года — обеспечивают значительные долларовые потоки, которые могут реинвестироваться через неамериканские кастодиальные банки.
Когда-то Китай был крупнейшим иностранным держателем гособлигаций США, но уже несколько лет он стабильно сокращает свои запасы, подогревая опасения по поводу дедолларизации. Однако официальные данные могут не полностью отражать реальный размер портфеля Пекина.
Сокращение началось всерьез примерно в 2021 году, и еще в апреле 2022 года Китай владел гособлигациями США на 1 трлн долларов. Согласно опубликованным в пятницу данным Министерства финансов США, к августу эта сумма сократилась до 591 млрд долларов — минимум за 18 лет и снижение с 700 млрд долларов годом ранее, по данным Treasury International Capital, чей исторический ряд по крупнейшим иностранным держателям фиксирует это длительное снижение.
Но эти цифры собираются преимущественно от американских кастодианов и брокеров-дилеров — финансовых институтов, которые хранят ценные бумаги для инвесторов, — а Министерство финансов отмечает, что американские ценные бумаги на зарубежных кастодиальных счетах могут не приписываться их фактическим владельцам.
Этот пробел давно заставляет наблюдателей за Китаем сомневаться в полномасштабном сбросе американских активов. Они указывают на подозрительные скачки запасов гособлигаций в других странах, совпадающие с резким китайским снижением.
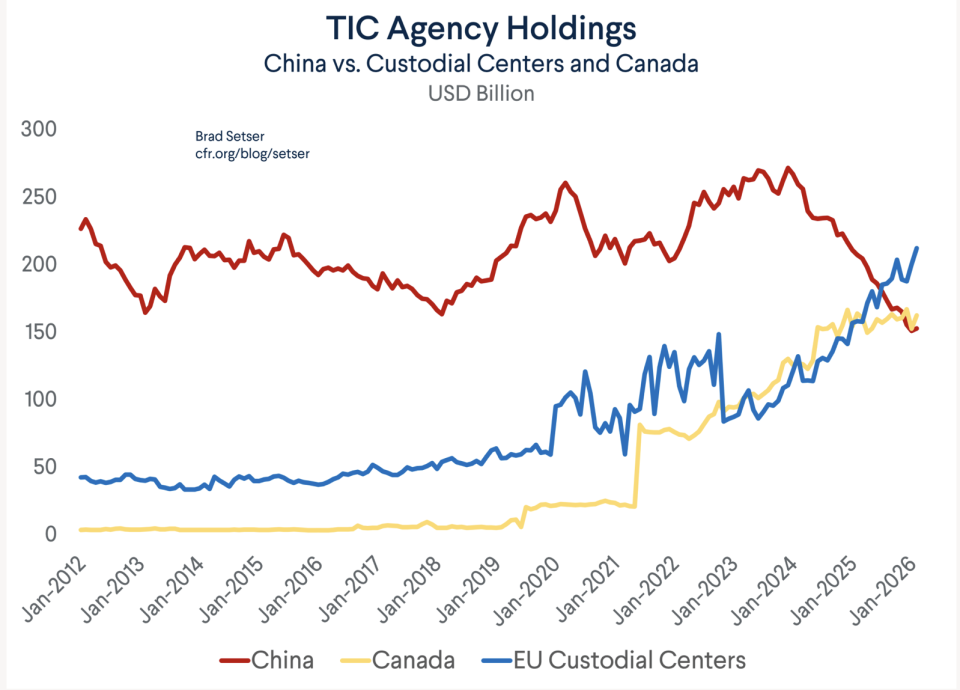
Запасы Канады взлетели до 465 млрд долларов в августе со всего лишь 169 млрд долларов в том же месяце пять лет назад. Запасы Бельгии за тот же период аналогично выросли до 490,5 млрд долларов со 228 млрд долларов. Цифры становятся еще более поразительными, если включить облигации, обеспеченные федеральными жилищными агентствами, — то, что участники рынка называют «Agencies».
Стоит отметить, что Китай действительно оспаривает превосходство США в мировых финансах, стремясь потеснить доллар как главную мировую валюту. Американские санкции против России после вторжения 2022 года в Украину дополнительно побудили Народный банк Китая и другие центробанки по всему миру диверсифицироваться от долларовых резервов в сторону альтернативных активов, таких как золото.
Торговая война президента Дональда Трампа, направленная прежде всего против Китая, дала Пекину дополнительные причины отказываться от гособлигаций США и отделяться от американской экономики.
В то же время в последние годы Китай все больше полагался на экспортно ориентированный рост, поскольку внутренний спрос стагнирует на фоне затяжного кризиса в недвижимости и долгового наследия. Несмотря на трения с США и другими торговыми партнерами, в 2025 году Китай зафиксировал торговый профицит в 1,2 трлн долларов — крупнейший в истории наблюдений — с темпами роста в три раза выше, чем мировая торговля товарами.
Этот год, похоже побьет рекорд: за первые девять месяцев 2026 года торговый профицит Китая достиг 938 млрд долларов, и ожидания того, что он превзойдет прошлогодний результат, растут.
Такие огромные профициты необходимо куда-то реинвестировать — возможно, это побуждает Китай переводить свои гособлигации в неамериканские кастодиальные банки в других странах, чтобы в официальных данных США он больше не фигурировал как «Китай».
«Доказательства того, что Китай использует канадского кастодиана для части своих бумаг Agencies, особенно убедительны — обратите внимание на внезапный скачок запасов Канады и существенное влияние детального июньского обследования на некоторые ранние точки», — написал в X в среду Брэд Сетсер, старший научный сотрудник Совета по международным отношениям и бывший чиновник Министерства финансов, в публикации в X, привлекая внимание к материалу Bloomberg на эту тему.
В мае Сетсер опубликовал подробное исследование китайских запасов. Примерно с 2020 года наблюдается огромный рост гособлигаций США, хранящихся у кастодианов в Великобритании, Франции, Люксембурге и Бельгии.
Если сложить официально заявленные запасы Китая с запасами в Канаде и европейских кастодиальных центрах, общая сумма может достигать 500 млрд долларов. Даже корректировка, учитывающая только Канаду, Люксембург и Францию примерно с 2022 года, дает около 300 млрд долларов китайских запасов.
Хотя Китай сократил запасы долгосрочных гособлигаций и увеличил долю краткосрочных векселей — долга со сроком погашения год и менее, — по оценке Сетсера, общие американские финансовые активы Китая по-прежнему составляют 50–55% его резервного портфеля.
«Как портфель Treasuries, так и портфель Agencies необходимо скорректировать с учетом облигаций, которые Китай хранит у кастодианов в Канаде и Европе», — сказал он. «Это усиливает неопределенность оценки, поскольку, вероятно, Китай теперь использует несколько неамериканских кастодианов, чтобы скрыть свои реальные запасы».
Распределение по странам пересматривается в ходе детальных базовых обследований Министерства финансов — включая упомянутое Сетсером июньское, — так что именно будущие релизы данных TIC и корректировки обследований станут местом, где проявится более полная картина реальных запасов Китая.
Эта история первоначально была опубликована на Fortune.com.

