Как обналичить криптовалюту на банковский счёт в 2026 году: сроки, комиссии, лимиты и налоги
Ключевые выводы
- •Обналичивание обычно предполагает продажу криптовалюты за фиат на регулируемой бирже и вывод баланса на банк; заявленные сроки составляют от 30 минут для подходящих мгновенных выводов до 1–3 рабочих дней для SEPA-переводов.
- •В расчётном примере обналичивание биткойнов на 10 000 долларов стоило 28 долларов по маршруту с низкими комиссиями против 230 долларов по маршруту с высокими — дорогой метод оказался дороже более чем в восемь раз.
- •Лимиты вывода различаются по платформам и уровням верификации, а крупные переводы могут вызвать проверки источника средств или временные удержания банка по правилам противодействия отмыванию денег.
- •Налогооблагаемым событием часто является сама продажа криптовалюты, а не поступление денег в банк, поэтому оставление выручки на бирже не обязательно откладывает налог.
- •Распространённые ошибки включают продажу до верификации пути вывода и вывод в валюте, влекущей расходы на конвертацию, поэтому рекомендуется заранее настраивать маршрут вывода.
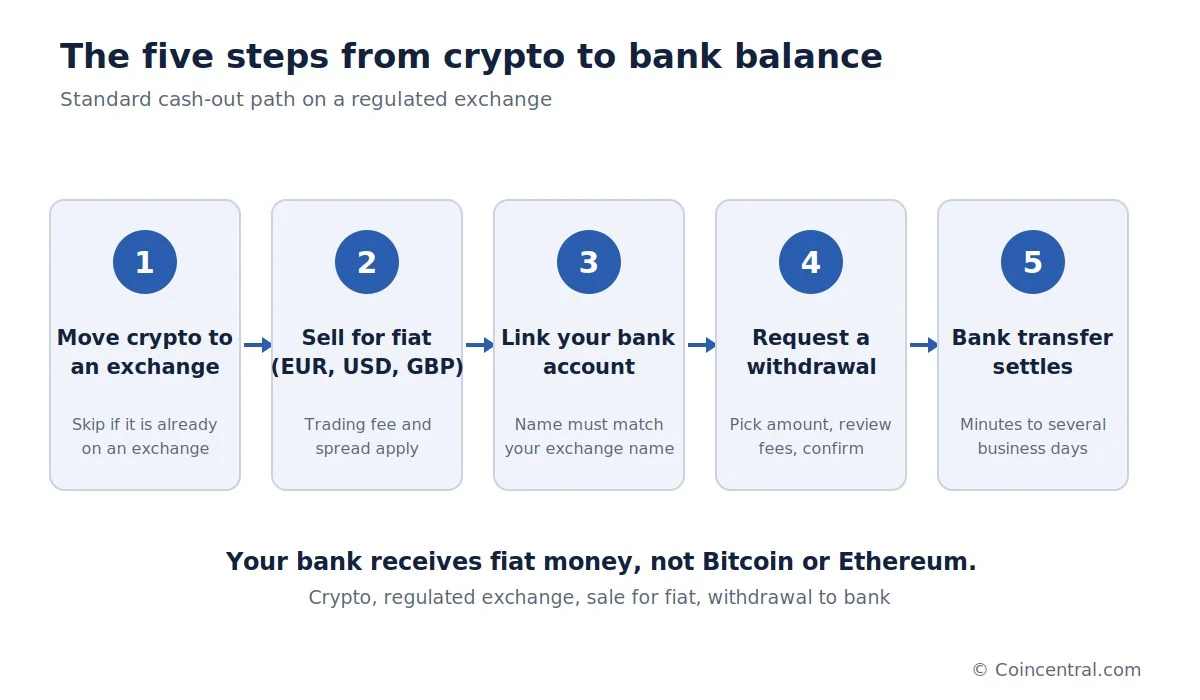
Превратить криптовалюту в тратимые деньги звучит сложно, но базовый путь короток: владелец продаёт монеты за местную валюту на регулируемой бирже, а затем выводит полученный денежный баланс на банковский счёт. Цифры на этом пути сильно различаются: заявленные сроки вывода составляют от 30 минут до трёх рабочих дней, а при продаже на 10 000 долларов прямые затраты могут составить от 28 до 230 долларов в зависимости от метода.
Этот материал приводит основные цифры на 2026 год, охватывая сроки, комиссии, лимиты, налоги и распространённые ошибки. Данные взяты из опубликованных рекомендаций Coinbase, Binance и Crypto.com. Вывод средств важен, поскольку именно в этот момент цифровые активы становятся тратимыми деньгами — и именно здесь определяется значительная часть итоговых затрат: от комиссий за исполнение сделок до налогов.
Как работает обналичивание криптовалюты
Деньги, поступающие на банковский счёт, — это фиат — валюта, выпущенная государством, например доллары или евро, — а не биткойн или эфир. Криптовалюта не перемещается напрямую на традиционный банковский счёт: у банковского счёта нет адреса в блокчейне биткойна, поэтому что-то должно сначала конвертировать монеты. Чаще всего этим «чем-то» выступает криптобиржа. Платформы вроде Coinbase, Kraken, Binance и Crypto.com продают криптовалюту за евро, доллары или фунты, а затем отправляют деньги через обычную платёжную систему.
Стандартный процесс состоит из пяти шагов, причём первый можно пропустить, если криптовалюта уже находится на бирже, поддерживающей вывод на банк. Например, Coinbase требует, чтобы пользователи сначала продали криптовалюту в денежный баланс и только потом вывели её.
Первый шаг несёт собственный риск: выбор правильной сети. Если актив отправлен через сеть, которую биржа не поддерживает, он может не быть зачислен, и вернуть деньги будет трудно или невозможно. Для крупных сумм небольшая тестовая транзакция часто оказывается разумным решением. При выводе на 100 000 долларов тестовый перевод подтверждает, что адрес, сеть и биржа работают корректно, а дополнительная сетевая комиссия ничтожна по сравнению с ценой ошибки.
Стейблкоины следуют тому же пути. Держатель вносит USDC на биржу, конвертирует его в USD или EUR и выводит деньги. Стейблкоины несут риски эмитента, потери привязки, блокчейна и кошелька, поэтому их не следует считать банковскими депозитами. Некоторые финтех-сервисы объединяют эти шаги на одном экране, что может выглядеть как прямой вывод биткойна, но «за кулисами» криптовалюта всё равно сначала продаётся.
Сколько времени занимает вывод криптовалюты?
Сроки вывода зависят от биржи, платёжной сети и страны, и весь процесс может занять от минут до нескольких рабочих дней. Указанные цифры взяты из рекомендаций самих платформ.
Для европейских клиентов Coinbase стандартное SEPA-зачисление заявлено в 1–3 рабочих дня. Подходящие мгновенные выводы обычно приходят примерно за 30 минут, хотя, по словам Coinbase, они могут занять до 24 часов в зависимости от банка или поставщика карты. Binance указывает около 1–3 рабочих дней для переводов в рамках процесса верификации EUR SEPA, а Crypto.com — около одного рабочего дня для выводов EUR SEPA через свой европейский сервис.
SEPA расшифровывается как Single Euro Payments Area (Единая зона платежей в евро) — система, позволяющая переводить евро между банками-участниками по всей Европе. Типичный европейский маршрут выглядит так: BTC, продажа за EUR, баланс EUR, SEPA-перевод, банковский счёт.
В других регионах используются другие системы. В зависимости от страны выплата может идти через ACH (американская сеть Automated Clearing House для внутренних банковских переводов), Faster Payments (британская схема почти мгновенных банковских переводов), SWIFT, Real Time Payments или сервис вывода на карту. После того как биржа конвертировала криптовалюту в фиат, этот последний этап — обычный финансовый перевод. Международные переводы SWIFT могут занимать больше времени: выходные, праздничные дни, банковские проверки на соответствие и банки-посредники добавляют возможные задержки. Доступность также различается по странам, поэтому лучший ориентир — экран вывода в собственном аккаунте пользователя.
Сколько стоит обналичить криптовалюту?
Единой комиссии не существует. Итог складывается из нескольких частей, каждая из которых зависит от платформы и метода, а некоторые части могут вообще не применяться.
То, где происходит продажа, имеет значение. Продвинутый торговый интерфейс часто дешевле кнопки мгновенной продажи: профессиональный экран со стаканом заявок, где сделки напрямую сопоставляются с ордерами других пользователей, может взимать доли процента, тогда как упрощённый розничный экран может брать больше и закладывать спред — разницу между рыночной ценой и фактически полученной ценой — в предлагаемую цену. При продаже на 80 000 долларов разрыв в 400 долларов составляет 0,5% транзакции — стоимость, которая никогда не появляется отдельной строкой, поэтому стоит проверять цену исполнения. Разрыв растёт с суммой: при продаже на 100 000 долларов совокупные издержки 0,1% — это около 100 долларов, а при 1,5% — уже 1 500 долларов.
Комиссии за вывод также различаются. Некоторые биржи берут фиксированную или процентную плату, другие ничего не берут за отдельные методы. Crypto.com сообщает, что ни она, ни её европейские партнёры EMI — учреждения электронных денег, лицензированные платёжные компании, — не взимают плату за подходящие выводы EUR SEPA.
Выбор валюты тоже добавляет затрат. Если банковский счёт номинирован в евро, а вывод производится в долларах, биржа или банк могут конвертировать деньги. Binance предупреждает, что банки-посредники могут конвертировать валюту по собственной инициативе, а дополнительные списания могут уменьшить итоговую сумму. Для европейских пользователей продажа сразу за EUR и вывод через SEPA часто чище, чем маршрут через доллары.
Пример стоимости: обналичивание 10 000 долларов в биткойнах
Предположим, у держателя есть биткойны на 10 000 долларов в аппаратном кошельке — физическом устройстве, хранящем приватные ключи офлайн. Он отправляет их на биржу, продаёт и выводит деньги на банк. Два маршрута с разным уровнем комиссий иллюстрируют разброс.
На дешёвом маршруте сетевая комиссия — 2 доллара, торговая комиссия — 0,25%, или 25 долларов, а комиссия за банковский вывод — 1 доллар. Общие прямые затраты — 28 долларов, и держатель получает около 9 972 долларов.
На дорогом маршруте платформа берёт комиссию за транзакцию 1,5%, то есть 150 долларов, плюс эффективный спред 0,75% — 75 долларов — и 5 долларов за вывод. Итого — 230 долларов, и держатель получает около 9 770 долларов.
Дорогой маршрут обходится более чем в восемь раз дороже дешёвого — разница в 202 доллара при продаже на 10 000 долларов, — и тот же процентный разрыв увеличивался бы с более крупными суммами. Поэтому способ обналичивания имеет почти такое же значение, как и сам банковский вывод. Источники советуют сравнивать фактическую цену исполнения и комиссии перед продажей, а не ориентироваться только на удобство.
Лимиты вывода, верификация и комплаенс-проверки
Лимиты вывода различаются по платформам и уровням верификации. Они могут меняться со временем и быть специфичными для каждого аккаунта, поэтому стоит проверить их до продажи. Лимиты могут заметно замедлить крупный вывод: при 100 000 евро в день перевод 1 миллиона евро занял бы 10 дней выводов, а месячный лимит в 500 000 евро у этого сервиса растянул бы процесс минимум на два месяца. Узнать об этом после конвертации 1 миллиона долларов в наличные — не лучшая перспектива. Coinbase отмечает, что другие методы банковского перевода и лимиты аккаунта могут отличаться от показателя для мгновенного вывода.
Проверки аккаунта также идут первыми. Binance сообщает, что выводы на банк должны идти на счёт, совпадающий по имени с аккаунтом Binance, и не поддерживает выводы на сторонние банковские счета. Binance и Crypto.com просят европейских пользователей сделать первоначальный SEPA-депозит с того банковского счёта, который они хотят верифицировать.
Крупные переводы могут вызвать рутинные проверки. Биржи и банки работают по правилам противодействия отмыванию денег, и семизначный перевод скорее привлечёт внимание, чем перевод на 500 евро. Биржа может запросить информацию об источнике средств или происхождении состояния, а также историю транзакций или подтверждение владения кошельком. Банк может спросить, откуда взялся перевод на 100 000 евро, и выписки с биржи — более убедительный ответ, чем слово «биткойн».
Банк может временно удержать или проверить входящие средства, triggered сработавшие антифрод-, санкционные или антиотмывочные контроли. Это не значит, что деньги изъяты — банк может просто запросить документы о происхождении средств. Разделение одного легитимного крупного перевода на множество мелких для обхода внимания создаёт больше комплаенс-вопросов, а не меньше. Полезные документы: история покупок на бирже, банковские выписки с исходными депозитами, записи транзакций кошелька, налоговые декларации и подтверждения прежних покупок криптовалюты.
Стратегии вывода и другие способы продажи
Обналичивание не обязательно означает продажу всего. Держатель 5 BTC может продать 0,25 BTC для покрытия текущих расходов, оставив остальное в инвестициях. Другие продают поэтапно: 10% на одном ценовом уровне, ещё 10% после дальнейшего роста, а остаток держат как долгосрочную позицию. Это снижает риск попытки угадать точную вершину рынка. Инвестор с криптовалютой на 200 000 долларов, продающий по 20 000 долларов в месяц на протяжении десяти месяцев, распределил бы выход на весь период.
У поэтапной продажи есть компромисс: рынок может упасть до продажи оставшихся активов. Математически гарантированно лучшего подхода не существует, и ключ — составить план до того, как возьмут верх эмоции. Если деньги нужны срочно, одна продажа может быть логичнее, а налоговые последствия одной и нескольких продаж могут различаться в зависимости от страны.
Биржи — не единственный путь. OTC-деск (внебиржевой стол) может напрямую найти покупателя и согласовать цену, избегая одного огромного ордера на публичной бирже, который мог бы двинуть рынок против продавца, — хотя биткойн достаточно ликвиден, и обычным розничным сделкам это редко требуется. Устоявшиеся P2P-платформы могут предлагать эскроу, при котором платформа удерживает средства до подтверждения обеими сторонами сделки, но пользователям всё равно нужно понимать риски.
Налоги могут стать самой большой статьёй расходов при выводе
Торговые и банковские комиссии могут быть ничтожны по сравнению с налогами. Предположим, биткойн был куплен за 20 000 долларов и продан за 100 000 долларов: прибыль составляет около 80 000 долларов до допустимых вычетов, и в зависимости от страны часть или вся эта прибыль может облагаться налогом. Налогооблагаемым событием часто является сама продажа криптовалюты, а не момент поступления денег в банк — оставление выручки на бирже не обязательно откладывает налог.
Правила сильно различаются. В некоторых местах прибыль от криптовалюты облагается как прирост капитала, в других применяются иные категории в зависимости от срока владения, частоты торгов, профессионального статуса или типа деятельности. Опубликованные примерные ставки приведены только для демонстрации масштаба; это не налоговая консультация, а реальные правила зависят от налогового резидентства.
Хорошие записи упрощают налоговую отчётность. Сохраняйте дату покупки, цену покупки, количество и комиссии, а также дату продажи, выручку, использованную биржу и все переводы между кошельками. Если монеты перемещались через несколько кошельков, сохраняйте хэши транзакций. Перевод собственного биткойна из кошелька A в кошелёк B — это не то же самое, что продажа, и записи помогают показать, какие события были переводами, а какие — продажами. Это важно, когда налоговое ПО биржи видит криптовалюту, приходящую с неизвестного внешнего кошелька, — без исходной цены покупки оно не может рассчитать прибыль.
Распространённые ошибки и меры безопасности
Одна из распространённых ошибок — продавать до того, как готов банковский вывод. Представьте держателя со 100 000 евро в биткойнах, который продаёт их, а затем обнаруживает, что банковский счёт не верифицирован и выводы приостановлены. Эти 100 000 евро теперь лежат на денежном балансе биржи, пока завершается верификация. Лучший порядок — сначала настроить путь вывода.
Вторая ошибка — использование неправильной валюты. Евро-счёт, получающий вывод в долларах, может столкнуться с расходами на конвертацию со стороны биржи, банка-посредника или банка-получателя.
Большинство рисков безопасности носят практический характер: отправка криптовалюты на неверный адрес, использование не того блокчейна, попадание на фишинг, ввод неверных банковских реквизитов, использование нерегулируемой платформы и игнорирование налоговых обязательств. Безопасность наиболее важна при крупных выводах — злоумышленник, получивший доступ к аккаунту биржи прямо перед крупным выводом, может нанести серьёзный ущерб.
Итог
Путь от криптовалюты до банковского счёта прост: криптовалюта, регулируемая биржа, продажа за фиат, вывод в банк. Если криптовалюта уже на бирже, шаг перевода можно пропустить. Заявленные сроки — от 30 минут для подходящих мгновенных выводов до 1–3 рабочих дней для SEPA, а затраты при продаже на 10 000 долларов в расчётном примере составили от 28 до 230 долларов — разброс, показывающий, насколько важен метод.
Чем больше сумма, тем важнее подготовка. Для вывода на 500 евро планирование почти не нужно. Для 500 000 евро полезно знать комиссии, лимиты, проверки источника средств и налоговые правила до нажатия кнопки «Продать».
Источники
- Coinbase: Cash Out Available Balance — текущий процесс продажи криптовалюты в денежный баланс и вывода на банк или поддерживаемый платёжный метод.
- Coinbase: Instant Cashouts — варианты мгновенного вывода на банк и карту, ожидаемые сроки зачисления и лимиты.
- Coinbase: Payment Methods for Europe — SEPA и другие способы вывода в ЕС, включая стандартные сроки зачисления.
- Binance: Fiat Withdrawals via Bank Transfer — процесс вывода банковским переводом, требования к имени аккаунта и информация о возможных комиссиях банков-посредников.
- Binance: EUR Withdrawals via SEPA — процесс европейского вывода через SEPA и верификации банка.
- Binance: Instant Bank Transfer — верификация аккаунта, зачисление и требования к правомочности поддерживаемых мгновенных переводов.
- Crypto.com: EUR Fiat Deposits and Withdrawals via SEPA — европейский процесс вывода, комиссии, сроки обработки и лимиты.
Впервые статья опубликована на Blockonomi.

