COO Busha Мойо Содипо об институциональном внедрении криптовалют, регулировании и о том, почему криптовалюта дополняет банковскую систему
Ключевые выводы
- •Busha, основанная в 2019 году, — пионерский участник нигерийской программы Accelerated Regulatory Incubation Programme под эгидой SEC, которая сейчас охватывает около 14 стартапов.
- •Мойо Содипо утверждает, что цифровые активы призваны дополнять, а не заменять традиционную финансовую инфраструктуру, такую как NIBSS Instant Payments.
- •Содипо называет отсутствие гармонизированной регуляторной ясности между SEC, Центральным банком Нигерии и другими ведомствами главным операционным узким местом для интеграции банков и бирж.
- •Запрет CBN на обслуживание банками криптооператоров был официально смягчён лишь в конце 2023 года, и многие институты всё ещё ждут явных указаний.
- •Busha стремится стать готовым к регулированию инфраструктурным слоем, предоставляющим технологии, ликвидность и кастодию, чтобы банки и другие институты могли предлагать услуги с цифровыми активами без строительства собственных стеков.
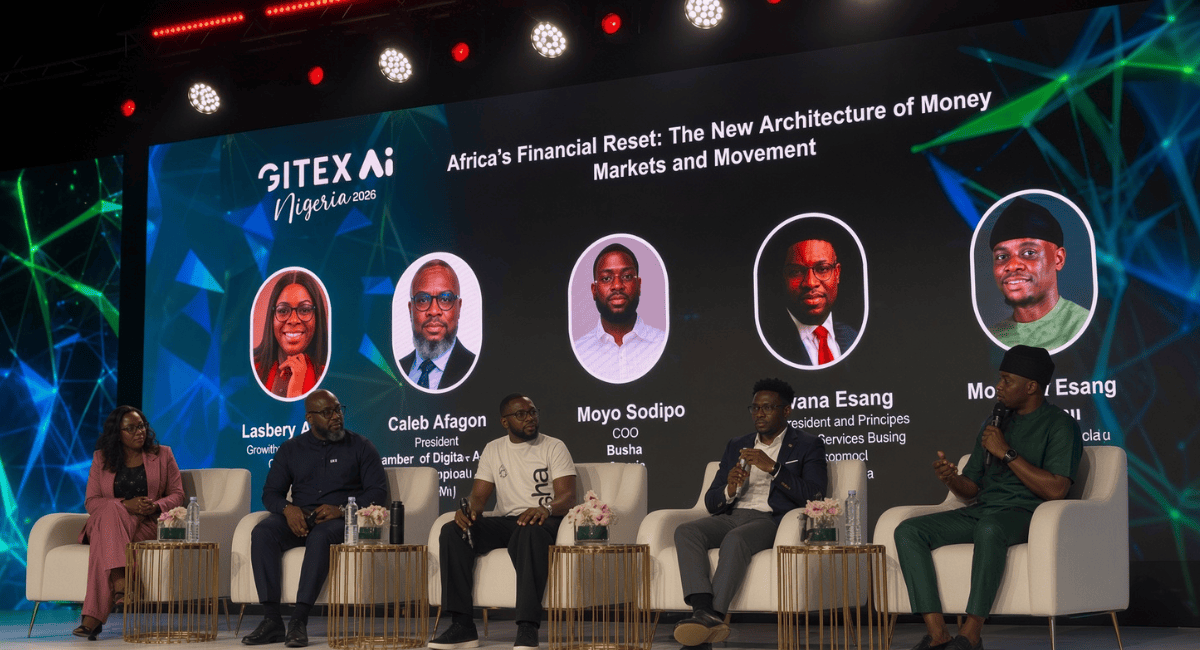
Долгие годы криптоиндустрия Африки существовала в тени. Она представляла собой рискованную спекулятивную арену, где розничные трейдеры гонялись за волатильностью, а институциональный капитал нервно наблюдал со стороны. Сегодня этот ландшафт быстро меняется: регуляторные песочницы заменяют регуляторный вакуум, а разговор сместился от анонимных токенов к аудируемой инфраструктуре. Этот сдвиг имеет большое значение для континента, где трансграничные переводы остаются дорогими, а значительная часть населения недостаточно охвачена банковскими услугами — условия, благодаря которым Африка уже стала одним из самых быстрорастущих регионов мира по внедрению стейблкоинов и P2P-крипторынка.
На недавно завершившейся выставке GITEX Nigeria 2026 трение между классическими финансами и цифровыми активами вышло на первый план. Если устойчивое доминирование фиатной валюты строится на доверии поколений, а не на технической эффективности, то платформам нативных цифровых активов предстоит колоссальный труд, чтобы убедить обычного нигерийца совершить переход.
Мойо Содипо, сооснователь и главный операционный директор Busha, считает, что ответ кроется в осязаемой полезности и бескомпромиссном комплаенсе. Busha, основанная в 2019 году, выросла в одну из наиболее известных лицензированных бирж цифровых активов Нигерии. Как пионер нигерийской Accelerated Regulatory Incubation Programme (ARIP) — рамочной программы Комиссии по ценным бумагам и биржам (SEC) для подключения операторов цифровых активов под промежуточным надзором — Busha делает ставку на то, что гармонизированное регулирование станет главным катализатором институционального внедрения.
В этом эксклюзивном интервью Technext Содипо разрушает представление о том, что криптовалюта стремится заменить традиционный банкинг, утверждая, что комплаентные цифровые активы — это недостающий мост для экономической интеграции Африки.
Доверие за пределами спекуляций
Вопрос: Во время панельной сессии представитель Mastercard назвал доверие одной из фундаментальных причин, по которым люди всё ещё предпочитают фиатную валюту стейблкоинам или криптовалютам. Если основное преимущество фиата — институциональное доверие, а не техническая эффективность, то какие осязаемые механизмы использует Busha, чтобы завоевать консервативные 90% нигерийцев, которые всё ещё относятся к криптоинфраструктуре с подозрением?
Мойо Содипо: Как я уже упоминал, несколько веков назад средством обмена служила ракушка каури. Люди совершали сделки с каури: вы давали мне каури, а я давал вам еду. Эта система работала, потому что общество верило, что каури впоследствии можно обменять где-то ещё на товар, услугу или эквивалентную стоимость.
Сегодня люди доверяют фиатной валюте, потому что это основной инструмент, который они знали и на который полагались из поколения в поколение для расчётов стоимости. Busha сейчас демонстрирует, что цифровые активы, стейблкоины и криптовалюта способны выполнять практические функции, укоренённые в повседневной реальности.
Если сегодня вы хотите купить продукты, это можно сделать с помощью цифровых активов — Busha реализовала это через нашу функцию Spend. Если хотите пополнить мобильную связь, это тоже можно сделать с помощью цифровых активов. Чем больше физических точек, торговцев и онлайн-платформ принимают платежи, обеспеченные цифровыми активами, тем естественнее накапливается доверие потребителей.
Всё сводится к осязаемой, реальной полезности. Помимо этого, необходимо непрерывное обучение всех участников: сообщества, общественности, активных пользователей и регуляторов. Когда технологию перестают считать чем-то загадочным, доверие накапливается со временем.
Что принципиально, доверие масштабируется, когда внедрение движется через подтверждение со стороны равных. Дело не только в том, что биржа призывает людей пользоваться продуктом; дело в том, что ваш брат рассказывает вам, что сегодня купил кофе с помощью цифровых активов. Наша задача двоякая: расширять осязаемую полезность там, где цифровые активы решают насущные проблемы, и обучать участников экосистемы безопасной навигации в ней.
Регулирование как якорь доверия, а не барьер
Вопрос: До того как Accelerated Regulatory Incubation Programme расширилась примерно до 14 стартапов в песочнице SEC, Busha выделялась в составе пионерской группы. Теперь, когда регуляторный ландшафт укрепляется, как работа в рамках формальной комплаенс-модели повлияла на вашу юнит-экономику и скорость выпуска продуктов? Не рискуете ли вы, строго придерживаясь регуляторных параметров, отпугнуть розничных трейдеров, которые изначально обеспечили ваши объёмы?
Мойо Содипо: Нет. Регулирование не отпугивает первоначальную розничную базу пользователей. Оно, наоборот, закрепляет доверие. Оно даёт розничным пользователям и, что важнее, институциональным игрокам уверенность участвовать на платформе.
Институты хотят знать, кто эти субъекты, строящие будущее денег. Они хотят знать, кто разворачивает эту технологию для перемещения стоимости через границы и секторы. И главное — они хотят знать, кто их контролирует, чтобы гарантировать операционную добросовестность.
Регулирование привносит стандартизацию, ясность и репутационную надёжность. Когда классические финансовые игроки видят регуляторный надзор, их готовность к риску меняется. Институциональный капитал войдёт в эту экосистему только тогда, когда регулируемые коммерческие банки будут чувствовать правовую защищённость при партнёрстве с платформами цифровых активов и стейблкоинов.
Когда такая интеграция укоренится, подлинные коммерческие сценарии использования расширятся драматически. Конгломераты товаров повседневного спроса, страховые андеррайтеры и брокерские фирмы начнут активно исследовать, как встроить инфраструктуру цифровых активов в свои собственные предложения. Именно так этот класс активов выходит в мейнстрим.
Сегодня клиент кладёт деньги в коммерческий банк с уверенностью просто потому, что это учреждение лицензировано и находится под надзором Центрального банка. Наш пионерский статус в рамках регуляторной системы сигнализирует пользователям за пределами нашей核心 ранней аудитории ранних последователей, что их капитал защищён. Они знают, что Busha находится под управлением Комиссии по ценным бумагам и биржам, а значит, их активы не исчезнут за одну ночь. Хранение подотчётно, а вывод средств гарантирован.
О том, что криптовалюта не заменяет традиционные банковские рельсы
Вопрос: Busha запустила специализированные функции для торговцев и платежей, но какой объём неспекулятивной коммерции реально проходит через эти рельсы на сегодня? И что сломается в первую очередь, если попытаться заменить традиционный внутренний платёжный канал, такой как NIBSS Instant Payments, расчётами on-chain для повседневных розничных транзакций?
Мойо Содипо: Я всегда утверждаю: цифровые активы появились не для того, чтобы вытеснить традиционные финансы, а чтобы дополнить их. Мы не собираемся демонтировать или заменять NIBSS. Мы созданы, чтобы взаимодействовать с NIBSS, дополнять её охват и строить совместимый мост, где традиционные финансы и цифровые активы работают бок о бок. Это примечательная позиция на рынке, где NIBSS Instant Payments обрабатывает миллиарды транзакций ежегодно и остаётся основой повседневной цифровой коммерции Нигерии.
Вспомните появление электронной почты. Когда e-mail появился, традиционные почтовые ведомства опасались, что он сделает их полностью устаревшими. Вместо этого почтовые службы эволюционировали, а каналы коммуникации диверсифицировались. Если сегодня нужно передать простое одностраничное письмо, вы не прибегаете к почтовым курьерам — вы отправляете e-mail.
Цифровые активы предлагают аналогичный скачок в эффективности. Представьте, что вы приезжаете в чужую страну, где у вас нет местного банковского счёта, но необходимо немедленно передать или рассчитать стоимость. Мир переходит к бесфрикционным цифровым платежам через системы вроде Apple Pay или Google Pay, а перевозить через границы большие объёмы иностранной наличности устарело и неэффективно. С регулируемыми цифровыми активами вы легко рассчитываетесь в местных стейблкоинах, признаваемых в этой юрисдикции.
Более того, блокчейн-рельсы обеспечивают неизменяемый аудиторский след. В классическом банкинге доступ к глубоким транзакционным записям часто требует формальных бюрократических запросов к финансовым учреждениям. При расчётах on-chain прозрачность и сверка мгновенны и публично верифицируемы. Это повышает целостность и аудируемость финансовых записей, а не ломает существующую инфраструктуру.
Долгосрочное конкурентное преимущество Busha
Вопрос: По мере того как платёжные агрегаторы и традиционные финтех-компании встраивают стейблкоин-расчётные рельсы прямо в собственные бэкенды, в чём заключается долгосрочное конкурентное преимущество Busha?
Мойо Содипо: Цель Busha — служить базовой архитектурой и底层 инфраструктурным слоем. Мы намерены быть основным двигателем, на который опираются традиционные финансовые институты при взаимодействии с экономикой цифровых активов.
Я сам держу счета в обычных коммерческих банках, потому что обе экосистемы взаимодополняемы. Когда коммерческие банки, страховые дома и управляющие компании определят, что их розничным и корпоративным клиентам нужен доступ к цифровым активам и стейблкоин-рельсам, им не придётся строить этот сложный стек с нуля. Разработка собственной блокчейн-инфраструктуры вне сферы основной компетенции несёт существенные операционные и комплаенс-риски.
Вместо этого институты будут партнёроваться со специализированными комплаентными операторами. Busha предоставляет готовый к регулированию технологический стек, ликвидность и кастодиальную инфраструктуру, позволяя традиционным партнёрам в реальном времени расширять возможности цифровых активов для своих конечных пользователей.
Регулирование: главное узкое место
Вопрос: По-настоящему безграничная финансовая сеть требует бесфрикционного взаимодействия между внутренними банковскими счетами и реестрами цифровых активов. С вашей позиции сооснователя Busha, какое единственное главное операционное узкое место сегодня мешает традиционным нигерийским банкам и лицензированным биржам цифровых активов работать как бесшовные партнёры, а не настороженные контрагенты?
Мойо Содипо: Одно слово: регулирование.
Мы ещё не достигли всеобъемлющей, гармонизированной регуляторной ясности между всеми надзорными органами. Сейчас экосистема ориентируется в нескольких песочницах SEC, Центрального банка Нигерии и смежных регуляторных органов. Пока эти рамки не сойдутся в единый зрелый стандарт, системная синергия, о которой вы говорите, останется ограниченной. Эта осторожность понятна на рынке, где CBN ранее запрещал банкам обслуживать криптооператоров — эта позиция была официально смягчена лишь в конце 2023 года, и многие институты всё ещё ждут явных и устойчивых указаний.
Как правило, коммерческие банки сдерживаются и требуют формальных писем об отсутствии возражений или исчерпывающих циркуляров непосредственно от CBN перед глубокой интеграцией. Аналогично институциональные маркет-мейкеры требуют абсолютной ясности от SEC. Хотя прогресс идёт, исполнение пока ограничено немногими институтами, готовыми принять взвешенный риск.
Главным препятствием остаётся переходный характер лицензирования. Многие традиционные игроки всё ещё рассматривают статус ARIP как временную песочницу, а не полноценную операционную лицензию. Как только регуляторы установят однозначный консолидированный лицензионный режим, традиционные финансовые институты получат операционную уверенность для развёртывания решений на цифровых активах по всей своей клиентской базе.
Это напоминает начальный этап GSM-революции в телекоммуникациях Нигерии. В первые годы мобильные телефоны были редкостью, а инфраструктура находилась в зачатке. Сегодня технология созрела настолько, что наши устройства поддерживают передачу больших объёмов данных, мобильный банкинг и видеосвязь в реальном времени. Криптосектор проходит ту же траекторию. Следующую эру масштабирования откроет абсолютная регуляторная определённость.
Есть ли у Нигерии десять лет?
Вопрос: Когда вы проводите аналогию с GSM, возникает вопрос времени: достижении повсеместности нигерийской телеком-отрасли потребовалось более десятилетия. Учитывая, как быстро движется глобальный блокчейн-ландшафт, есть ли у Нигерии действительно десять лет, чтобы преодолеть этот разрыв с остальным миром?
Мойо Содипо: Мы дальше продвинулись, чем кажется. Busha начала работу примерно восемь лет назад, то есть мы уже приближаемся к десятилетию операционной зрелости на этом рынке.
Подумайте, как далеко продвинулся нарратив за эти восемь лет. Когда мы начинали, общественный и регуляторный дискурс почти полностью сводился к спекулятивной криптоторговле. Сегодня разговор созрел до регулируемых цифровых активов, программируемой инфраструктуры и стейблкоинов. Этот концептуальный сдвиг открыл ранее закрытые двери.
Наша терминология и операционные стандарты эволюционировали в соответствие с институциональными и регуляторными ожиданиями. Фокус больше не на анонимных спекулятивных сетях, а на прозрачной, готовой к аудиту финансовой архитектуре.
Мы активно сотрудничаем с регуляторами, открываем наши процессы комплаенса и мониторинга транзакций для строгой проверки и обеспечиваем надёжные меры защиты от нелегальных потоков через наши рельсы. Эта институциональная зрелость уже сжимает сроки внедрения. То, как быстро песочница SEC перейдёт к полноценным лицензиям — и как охотно отреагируют коммерческие банки, — станет ключевыми событиями, за которыми стоит следить по мере попыток сектора превратить регуляторный прогресс в мейнстримную институциональную интеграцию.
