Биткоин-киты снова в прибыли, тогда как метрики краткосрочных держателей слабеют
Ключевые выводы
- •Кошельки, на которых хранится от 100 до 1,000 BTC, вернулись к нереализованной прибыли после недавнего восстановления цены Bitcoin.
- •Рыночная капитализация краткосрочных держателей снизилась до $236.2 billion на July 25, пробив минимум, ранее зафиксированный в October 2024.
- •Совокупная реализованная капитализация Bitcoin снижалась три дня подряд, опустившись примерно до $1.061 trillion, что указывает на слабое формирование капитала.
- •Финансирование деривативов стало отрицательным, а биржевые netflow выросли, что указывает на накопление коротких позиций и экспозиции с плечом.
Себестоимость позиций биткоин-китов улучшается, но новый спрос остается неподтвержденным
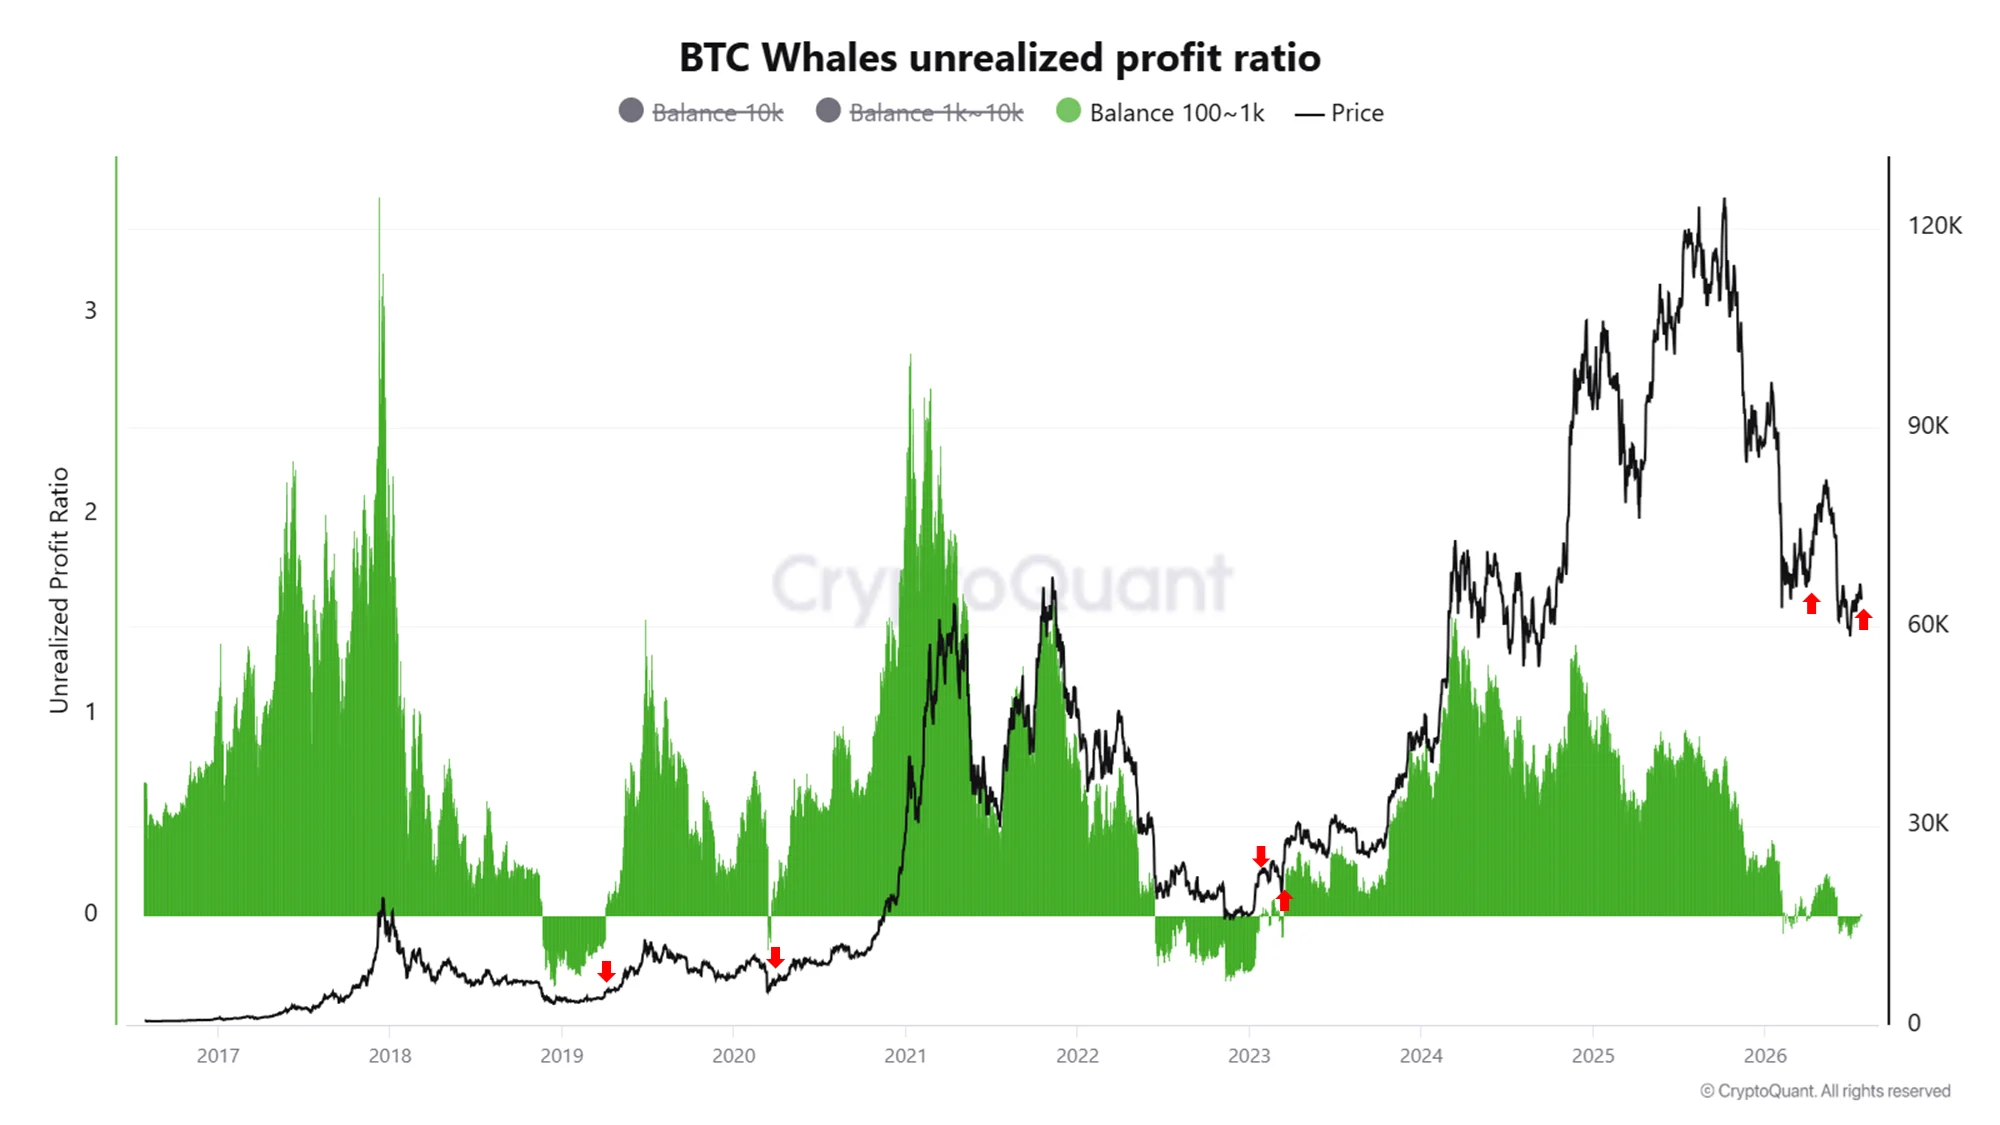
Кошельки, на которых хранится от 100 до 1,000 BTC, вернулись к нереализованной прибыли после недавнего восстановления Bitcoin, согласно анализу CryptoQuant по нереализованной прибыли китов:
Переход выше совокупной себестоимости этой когорты означает, что рыночная цена поднялась выше уровня, отражаемого индикатором. Держатели в этой группе больше не несут прежний объем нереализованных убытков, что снижает один из потенциальных источников давления продаж, которое может возникать, когда крупные держатели вынуждены или склонны продавать на фоне рыночной слабости.
Диапазон от 100 до 1,000 BTC представляет собой когорту крупных держателей, а не полную картину всей активности китов. Он исключает как меньшие балансы, так и крупнейшие категории кошельков, поэтому этот сигнал полезен как один из показателей себестоимости, но не как полная карта институционального или связанного с биржами позиционирования.
Сигнал не показывает, что эти кошельки добавили больше Bitcoin. Он лишь указывает, что их существующие активы снова вышли в прибыль по мере восстановления цены. Это может происходить без существенного притока нового капитала на рынок, особенно когда отскок начинается с пониженных ценовых уровней.
CryptoQuant заявила, что похожие переходы наблюдались в March и April, после чего следовали краткосрочные повышения. Эти сравнения поддерживают возможность еще одного движения облегчения, но не определяют его масштаб или продолжительность. Два недавних прецедента слишком ограничены, чтобы считать этот порог надежным сигналом цикла.
Рыночная капитализация краткосрочных держателей опускается ниже минимума 2024 года
Более широкие данные по краткосрочным держателям остаются слабее, чем сигнал себестоимости китов.
Рыночная капитализация краткосрочных держателей Bitcoin снизилась до $236.2 billion на July 25, согласно отдельному анализу CryptoQuant по этой когорте: CryptoQuant сообщила, что это было лишь второе движение ниже уровня, зафиксированного October 3, 2024, который был самым низким показателем того года.
Снижение не следует трактовать как вход или выход $236.2 billion из Bitcoin. Рыночная капитализация краткосрочных держателей измеряет текущую рыночную стоимость монет, отнесенных к этой когорте. Метрика может снижаться по нескольким причинам.
Более низкая цена Bitcoin уменьшает стоимость монет, уже находящихся у краткосрочных держателей. Предложение также может выходить из когорты, когда ранее приобретенные BTC «стареют» и переходят в категорию долгосрочных держателей. Кроме того, новые участники рынка могут приобретать или перемещать меньше монет.
Каждый из этих механизмов имеет разные последствия. Переход монет в долгосрочное владение снижает предложение, связанное с более чувствительными к цене держателями, что может укреплять базовую структуру собственности. Сокращение, вызванное слабым новым спросом, менее конструктивно, поскольку недавние покупатели часто обеспечивают предельный капитал, необходимый для поддержания восстановления.
Одна лишь рыночная капитализация не позволяет различить эти причины, но данные об убытках указывают скорее на давление, чем на спокойный переход в долгосрочное владение. Краткосрочные держатели реализовали примерно $1.75 billion убытков July 13, что примерно на $340 million, или 24%, выше $1.41 billion, зафиксированных June 2.
К July 25 реализация убытков снизилась, но рыночная капитализация краткосрочных держателей оставалась около необычно подавленного уровня. Более низкая фиксация убытков означает, что меньше держателей капитулируют с той же интенсивностью. Это не показывает, что появился новый спрос, способный их заменить.
Чистый поток на биржи становится положительным на фоне роста плеча
Краткосрочная структура рынка становится более зависимой от деривативов, согласно объединенному рыночному анализу CryptoQuant:
Чистый поток Bitcoin на биржи достиг положительных 5,044 BTC, что означает дневной рост на 91% и третий по величине однодневный показатель за предыдущие 31 days. Положительный netflow означает, что за измеряемый период в помеченные биржевые кошельки поступило больше BTC, чем вышло из них.
Это увеличивает количество Bitcoin, потенциально доступного для торговли или продажи, но не подтверждает, что каждая внесенная монета будет продана. Часть BTC может перемещаться для обеспечения, внутреннего управления портфелем или деривативной активности. Тем не менее такой перевод создает менее благоприятную ситуацию с предложением, чем эквивалентный чистый отток, поскольку монеты переместились ближе к ликвидным рынкам.
Позиционирование в деривативах изменилось одновременно. Финансирование снизилось с 0.003826 до -0.001371, что стало единственным отрицательным значением за предоставленный 31-дневный период. Отрицательное финансирование указывает, что короткие позиции стали более доминирующими в бессрочных фьючерсах, при этом трейдеры в шортах платят трейдерам на противоположной стороне.
Открытый интерес вырос на 0.69% примерно до $22.5 billion и находился на 4.59% выше своего 30-дневного среднего значения. Дополнительная экспозиция в деривативах наращивается, пока рынок склоняется к медвежьему настрою, увеличивая объем позиций с плечом, уязвимых к ликвидации в любом направлении.
Финансирование бессрочных контрактов и открытый интерес могут быстро меняться, поэтому их лучше рассматривать как индикаторы краткосрочного позиционирования, а не как доказательство устойчивого спотового спроса. Их значение возрастает, когда они движутся вместе с биржевыми притоками, поскольку плечо может усиливать реакцию на относительно небольшие изменения доступного предложения.
Дальнейшее снижение может подтвердить эти короткие позиции и добавить давления. Неожиданный рост цены может вынудить трейдеров закрывать короткие позиции, ускоряя short squeeze.
Реализованная капитализация указывает на ограниченное формирование капитала
Совокупная реализованная капитализация Bitcoin снижалась три дня подряд примерно до $1.061 trillion.
В отличие от стандартной рыночной капитализации, которая оценивает обращающееся предложение по последней рыночной цене, realized cap оценивает каждую монету по цене, по которой она перемещалась в последний раз. Руководство пользователя CryptoQuant описывает модели капитализации здесь: Realized cap обычно используется как оценка стоимости, хранящейся в сети, на основе ончейн-себестоимости.
Небольшое трехдневное снижение не доказывает крупного оттока капитала. Realized cap может падать, когда монеты, приобретенные по более высоким ценам, перемещаются по более низким ценам, заменяя более дорогую себестоимость более дешевой. Он может расти, когда BTC переходит из рук в руки выше своей предыдущей зафиксированной стоимости.
Направление метрики остается важным. Устойчивое восстановление потребовало бы новых транзакций при более сильных оценках, сохранения капитала в сети и спроса, поглощающего любое дополнительное биржевое предложение. Последнее снижение не показывает развития таких условий.
Закрытие коротких позиций не подтвердило бы устойчивое восстановление
Самый очевидный краткосрочный катализатор находится в данных по деривативам, а не на спотовом рынке.
Bitcoin может резко вырасти, если отрицательное финансирование сохранится, а цена не будет снижаться. Трейдеры с короткими позициями столкнутся с растущим давлением по мере движения рынка против них, а принудительное закрытие позиций может добавить покупательский спрос к отскоку.
Снижение открытого интереса во время роста цены подтвердило бы такую интерпретацию. Оно показало бы, что позиции закрываются по мере роста Bitcoin, что соответствует закрытию шортов, а не широкому расширению принятия риска.
Однако источник такого движения все равно остался бы неясным. Спрос, вызванный ликвидациями, исчезает после удаления уязвимых позиций.
Более устойчивому восстановлению потребовалось бы подтверждение со стороны спотовых и ончейн-данных. Чистый поток на биржи должен стать отрицательным или как минимум отступить от текущего притока, показывая, что немедленно доступное предложение больше не увеличивается. Realized cap должен стабилизироваться и возобновить рост, указывая, что зафиксированная капитальная база сети снова расширяется.
Рыночная капитализация краткосрочных держателей также должна восстановиться, хотя этот сигнал требует интерпретации вместе с другими метриками. Более высокая цена Bitcoin может поднять метрику, не доказывая, что на рынок вошло значимое число новых покупателей. Рост, сопровождаемый расширением realized cap, имел бы больший вес.
Провал спроса может снова вывести китов в убыток
Медвежий сценарий не требует, чтобы биржевые депозиты сразу превратились в рыночные продажи.
Давление будет нарастать, если netflow останется положительным, а Bitcoin не сможет продвинуться выше, особенно если открытый интерес продолжит расти. Это указывало бы, что рынок поглощает больше потенциально торгуемого предложения, пока экспозиция с плечом увеличивается.
Дальнейшее снижение realized cap усилило бы вывод о том, что отскок не привлекает новый капитал в сеть. Еще один рост убытков краткосрочных держателей показал бы, что недавние покупатели возвращаются к активной капитуляции, а не просто остаются «под водой».
Метрика китов дает четкую точку отмены сигнала. Если коэффициент нереализованной прибыли для кошельков с 100 до 1,000 BTC снова упадет ниже нуля, краткое восстановление этой когорты окажется неудачным, возвращая давление, которое отскок временно снял.
Bitcoin сейчас находится между улучшающимся сигналом себестоимости и слабой структурой потоков. Последние данные не подтверждают широкое восстановление, но также не поддерживают трактовку рынка как полностью медвежьего. Пока realized cap не начнет расширяться, а биржевые потоки не улучшатся, отскок корректнее описывать как способный вызвать squeeze, но все еще не подтвержденный спросом.
Методология: показатели нереализованной прибыли китов, рыночной капитализации краткосрочных держателей, биржевого netflow, финансирования, открытого интереса и realized cap взяты из анализов CryptoQuant, опубликованных July 25, 2026. Определения метрик соответствуют опубликованному руководству пользователя CryptoQuant.

