Биткоин-казначейские компании в 2026 году: ключевая статистика, динамика mNAV и растущие риски
Ключевые выводы
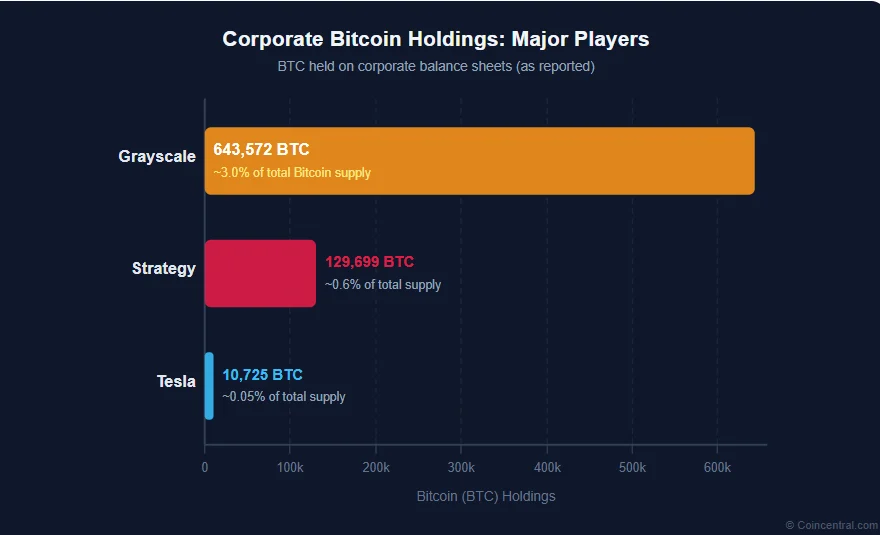
- •Grayscale, Strategy и Tesla — крупнейшие корпоративные держатели биткоина с примерно 643 572 BTC, 129 699 BTC и 10 725 BTC соответственно.
- •Модель зависит от премии mNAV выше 1x, позволяющей компаниям выпускать акции и увеличивать количество биткоина, обеспечивающего каждую существующую акцию.
- •Премия mNAV Strategy упала с почти 4x в конце 2024 года до примерно 1x к 2026 году, а биткоин-казначейские компании, по оценкам, потеряли 62 млрд долларов стоимости за период обвала.
- •Аналитики выделяют четыре главных риска: размывание без выгоды, вынужденные продажи из-за конвертируемого долга и привилегированных дивидендов, системное давление продаж, способное раскрутить спираль падения цены биткоина, и отсутствие операционного бизнеса.
- •Ожидается, что крупные игроки вроде Strategy переживут спад, тогда как небольшие компании с высокой долговой нагрузкой, вошедшие поздно, сталкиваются с реальным давлением, а регуляторы ЕС движутся к более четким требованиям раскрытия информации в рамках MiCA.
Биткоин-казначейские компании — это публично торгуемые фирмы, чей основной актив — сам биткоин. Вместо того чтобы зарабатывать на продуктах или услугах, эти компании накапливают и удерживают большие объемы BTC, предоставляя инвесторам фондового рынка возможность получить экспозицию к биткоину без прямого выхода на криптоплощадки.
Замысел восходит к Майклу Сейлору, основателю MicroStrategy — ныне переименованной в Strategy. Начиная с 2020 года Сейлор начал переводить денежные резервы своей компании в биткоин, утверждая, что BTC — лучший долгосрочный инструмент сохранения стоимости для корпораций. Последовали и другие. К середине 2020-х десятки публичных компаний по всему миру держали биткоин на своих балансах, и модель стала глобальной.
Как работает модель: понимание премии mNAV
Ключевое понятие модели биткоин-казначейства — mNAV, или модифицированная чистая стоимость активов. Проще говоря, она показывает, сколько инвесторы готовы платить за акции компании по сравнению со стоимостью биткоина, которым она реально владеет.
Когда интерес инвесторов высок, акции торгуются выше рыночной стоимости биткоина, стоящего за ними. Компания, владеющая биткоином на 1 млрд долларов, может иметь рыночную капитализацию 3 млрд долларов — mNAV 3x. Знакомые с традиционными рынками узнают эту динамику: закрытые фонды давно торгуются с премией или дисконтом к чистой стоимости своих активов, а mNAV применяет ту же логику к компаниям, чей основной актив — биткоин.
Эта премия — двигатель всей модели. Пока она выше 1x, компания может выпускать новые акции и использовать выручку для покупки еще большего количества биткоина. В теории каждый раундок увеличивает количество BTC, обеспечивающего каждую акцию, что выгодно существующим акционерам.
Математика выглядит так: если компания, торгующаяся с mNAV 3x, выпускает на 10% больше акций, она привлекает втрое больше балансовой стоимости имеющегося биткоина и может направить этот капитал на новые покупки. Акционеры в итоге владеют большим количеством BTC на акцию, чем раньше. В годы бычьего рынка этот цикл работал блестяще. Трудности возникают, когда рынок перестает расти.
Ключевые игроки: у кого сколько
Небольшое число компаний accounts составляет подавляющую часть корпоративных запасов биткоина. Три самые заметные — Grayscale, Strategy (бывшая MicroStrategy) и Tesla.
Grayscale работает в первую очередь как управляющий криптоактивами, предлагая публично торгуемые инвестиционные продукты, привязанные к ее криптоактивам. В настоящее время она удерживает около 643 572 BTC — примерно 3% от общего объема добычи биткоина, — что делает ее безусловно крупнейшим корпоративным держателем биткоина.
Strategy придерживается более агрессивной стратегии. Под руководством Майкла Сейлора компания финансирует покупки биткоина как за счет эмиссии акций, так и за счет долга, включая конвертируемые облигации. Она удерживает около 129 699 BTC, или примерно 0,6% от общего объема предложения.
Позиция Tesla значительно меньше. Производитель электромобилей приобрел биткоин примерно на 1,5 млрд долларов в начале 2021 года, а затем продал значительную часть этой позиции в 2022 году. Сейчас у компании около 10 725 BTC — присутствие в этой сфере без агрессивной стратегии накопления, используемой другими.
Примерные корпоративные запасы биткоина:
| Компания | Запасы BTC (примерно) | Доля от общего предложения |
|---|---|---|
| Grayscale | 643 572 | ~3% |
| Strategy (бывшая MicroStrategy) | 129 699 | ~0,6% |
| Tesla | 10 725 | — |
Разрыв в масштабах между этими тремя компаниями огромен: Grayscale владеет более чем в четыре раза большим количеством биткоина, чем Strategy, а запасы Tesla составляют лишь малую долю позиции Strategy.
Взлет: как модель набрала обороты
В период с 2023 по 2024 год модель биткоин-казначейства набрала серьезные обороты. Цена биткоина резко выросла на фоне одобрения спотовых биткоин-ETF в США, растущего институционального интереса и ожиданий халвинга в апреле 2024 года.
По мере роста цены биткоина росли и премии mNAV таких компаний, как Strategy. На пике в конце 2024 года Strategy торговалась почти в четыре раза выше стоимости своих биткоин-активов — премия, делавшая многократные эмиссии акций и покупки BTC высокоэффективными.
Эта модель распространилась далеко за пределы США. Компании в Японии, Канаде, Европе и Великобритании начали ее копировать. Некоторые были существующими бизнесами, сменившими курс на накопление биткоина; другие создавались с нуля специально для удержания BTC.
К концу 2024 года битко-казначейская компания стала признанным классом инвестиционных инструментов. Аналитики описывали ее как дающую инвесторам регулируемый доступ к доходности, связанной с биткоином, с дополнительным уровнем профессионального управления. Ажиотаж был реальным — как и риски, копившиеся под ним.
Разворот 2026 года: когда премия исчезла
Модель, созданная для растущих рынков, становится гораздо более уязвимой, когда цены стагнируют или падают. Именно это и происходило в течение 2025 года и в 2026-м.
Цена биткоина перестала расти темпами, к которым привыкли инвесторы. По мере охлаждения энтузиазма премии mNAV казначейских компаний неуклонно сжимались. mNAV Strategy, достигавший почти 4x в конце 2024 года, в течение 2025 года снижался по прямой и стабильной траектории. К 2026 году он упал почти до 1x. Масштаб отступления был значительным: согласно анализу Bloomberg Intelligence за этот период, биткоин-казначейские компании потеряли 62 млрд долларов стоимости по мере углубления крипторыночного обвала.
Некоторые небольшие биткоин-казначейские компании начали торговаться ниже стоимости биткоина на их балансах — фактически с отрицательной премией на управленческий слой поверх активов.
Этот сдвиг важен, потому что вся модель держится на премии. Как только она исчезает, математика эмиссии акций меняется с положительной на нейтральную — или, что хуже, на отрицательную.
Четыре главных риска, за которыми следят аналитики
Когда премия исчезает, на первый план выходит набор рисков, которые оставались практически невидимыми в фазе бычьего рынка. Аналитики выделяют четыре основные зоны concerns.
Риск 1: Размывание без выгоды
В фазе роста эмиссия новых акций для покупки биткоина работала, потому что премия mNAV гарантировала, что каждый раунд покупок увеличивает количество BTC на существующую акцию. Когда премия падает до 1x или ниже, эта арифметика перестает работать.
Эмиссия акций по балансовой стоимости или около нее отдает собственность без привлечения пропорционально большего количества биткоина. Акционеры в итоге владеют более крупной компанией с тем же — или меньшим — количеством BTC на акцию. Стратегия перестает быть наращивающей стоимость, однако многие компании продолжают, потому что им нужны деньги для обслуживания долга.
Риск 2: Угроза вынужденных продаж
Многие биткоин-казначейские компании занимали для финансирования покупок — часто через конвертируемые облигации, займы, которые могут конвертироваться в акции по фиксированной цене, — а также выпускали привилегированные акции, требующие регулярных дивидендных выплат.
Эти обязательства сохраняются независимо от поведения цены биткоина. биткоин падает и mNAV опускается ниже 1, выполнение этих платежей становится сложнее. В худшем случае компания может быть вынуждена ликвидировать часть своих биткоин-резервов для привлечения денежных средств.
Аналитики отмечают, что этот риск наиболее остро стоит перед небольшими казначейскими компаниями. У них обычно меньше ликвидность и меньше возможностей для экстренного привлечения капитала, чем у крупной структуры вроде Strategy.
Риск 3: Системный риск для рынка в целом
Модель распространилась на десятки компаний, все из которых держат биткоин в качестве основного актива. Падение цены биткоина бьет по всем им одновременно.
Если несколько фирм вынуждены продавать одновременно для покрытия долговых или дивидендных обязательств, давление продаж ложится на сам биткоин. Более низкие цены затем еще сильнее снижают коэффициенты mNAV, усиливая давление. Аналитики описывают это как потенциальную отрицательную спираль: падение цен вызывает вынужденные продажи, которые толкают цены еще ниже, что вынуждает продавать дальше.
Такой системный риск нетипичен для фондовых рынков. Немногие отрасли привязывают всех крупнейших игроков к одному и тому же базовому активу подобным образом.
Риск 4: Отсутствие базового бизнеса
Критики — включая аналитиков Уолл-стрит — указывают на структурную слабость, уникальную для этой модели. Большинство биткоин-казначейских компаний не получают выручки или прибыли от реальной операционной деятельности.
Их вся стоимость опирается на две опоры: цену биткоина и доверие инвесторов к управленческой команде. Если слабеет любая из них, операционного бизнеса, на который можно опереться, нет. Это принципиально отличает их даже от самых волатильных технологических компаний, у которых как минимум есть какой-то регулярный доход, продукт или интеллектуальная собственность.
Долг, дивиденды и размывание: цифры за риском
Структура капитала биткоин-казначейских компаний — ключ к пониманию того, как эти риски проявляются на практике. Многие использовали комбинацию финансовых инструментов для финансирования покупок в фазе роста.
Конвертируемые облигации — популярный выбор. Эти займы несут более низкие процентные ставки, чем обычный долг, но содержат сложные условия в отношении триггеров конвертации и сроков рефинансирования. Привилегированные акции — еще один распространенный инструмент: привилегированные акционеры получают фиксированные дивиденды раньше, чем обыкновенные акционеры получают что-либо. На растущем рынке это управляемо; на стагнирующем или падающем это становится постоянным оттоком денежных средств.
Когда цена биткоина снижается, а mNAV находится на уровне 1x или ниже, компания сталкивается с давлением сразу с нескольких сторон — стоимость активов падает, дешевое финансирование закрывается, а платежи по долгу и дивидендам все равно нужно производить.
Арифметика объясняет, почему премия так важна. При mNAV 4x выпуск на 10% больше акций добавляет существующим держателям примерно 27% больше BTC на акцию. При 1x то же действие не добавляет ничего. При 0,8x оно слегка уменьшает BTC на акцию.
Для всех, кто следит за сектором, даты погашения конвертируемых облигаций и графики привилегированных дивидендов — одни из конкретных календарных точек для наблюдения, поскольку именно в них давление по привлечению финансирования может превратиться в вынужденные продажи.
Что нужно знать инвесторам
Покупка акций биткоин-казначейской компании — это не то же самое, что покупка биткоина, — различие, которое некоторые розничные инвесторы могут недооценивать. Спотовые биткоин-ETF, одобренные в США, владеют биткоином напрямую и торгуются на биржах как обычные акции; акции казначейских компаний, напротив, оборачивают экспозицию к биткоину в корпоративную и капитальную структуру.
Прямое владение биткоином означает экспозицию к одной переменной: цене BTC. Владение акциями казначейской компании добавляет несколько дополнительных уровней риска. К ним относятся управленческий риск — принимает ли команда верные решения по таймингу и капиталу, — риск структуры капитала, связанный с объемом и устройством долга компании, и риск доступа к финансированию: сможет ли компания привлечь новые деньги при ужесточении рыночных условий.
Конкретный пример иллюстрирует разницу. Два инвестора вкладывают по 10 000 долларов в биткоин — один напрямую, другой через акции Strategy. Если биткоин вырастает на 30%, прямой держатель получает почти 30% прибыли. Акционер Strategy может получить больше или значительно меньше в зависимости от динамики mNAV, размывания акций и того, какие долговые обязательства подходят к погашению.
Для многих инвесторов премия, которую они заплатили в 2023–2024 годах, теперь стала источником риска, а не дополнительной доходности. Те, кто купил при mNAV 3x или 4x и теперь смотрит на оценку 1x, сидят на разрыве, который собственный рост цены биткоина должен перекрыть, прежде чем они выйдут в ноль.
Регуляторный контекст: ЕС и далее
На рынках, регулируемых Европейским союзом, модель биткоин-казначейства поднимает конкретные вопросы прозрачности и защиты инвесторов. Регуляторы проводят более четкую границу между прямым владением криптоактивом и владением акциями компании, которая держит этот актив, — юридически и финансово это совершенно разные вещи, даже если поверхностная экспозиция к биткоину выглядит схоже.
Регулирование ЕС «Рынки криптоактивов», известное как MiCA, начало поэтапно вводиться с 2024 года. Хотя MiCA ориентирована главным образом на эмитентов криптоактивов и поставщиков услуг, рост компаний с биткоин-тяжелыми структурами побудил регуляторов внимательнее изучить, как эти продукты представляются обычным инвесторам.
Основное опасение состоит в том, что розничные покупатели могут считать, что получают чистую экспозицию к биткоину, тогда как на деле покупают сложный пакет корпоративных, финансовых и рыночных рисков. По мере роста сектора европейские регуляторы — и их коллеги в других регионах — вероятно, будут добиваться более четких раскрытий информации и более строгих требований к обучению инвесторов.
Выживут ли крупнейшие игроки?
Для крупнейших биткоин-казначейских компаний ответ почти наверняка положительный — по крайней мере, в среднесрочной перспективе. Strategy удерживает очень крупную биткоин-позицию и публично заявила, что не будет продавать в нормальных условиях. Ее масштаб обеспечивает длинный запас прочности: даже если цена биткоина снизится или останется плоской в течение длительного периода, у компании достаточно финансовой гибкости, чтобы выполнять обязательства без принудительной ликвидации. Аналитики говорили, что компания способна «пережить долгую зиму».
Небольшие компании находятся в совершенно ином положении. Те, кто вошел поздно, накапливал биткоин по высоким ценам и взял для этого большие долги, сейчас испытывают реальное давление. Без глубоких резервов или надежного доступа к рынкам капитала условия, управляемые для Strategy, могут оказаться фатальными для небольшой фирмы.
Лучше всего пережить текущий период способны компании, которые накапливали биткоин рано, сдерживали уровень долга и не строили всю бизнес-модель вокруг предположения, что премия mNAV продлится вечно.
Взгляд вперед: два лица модели
Модель биткоин-казначейской компании никуда не денется. Крупнейшие игроки слишком прочно укрепились, а владение биткоином как корпоративным активом стало признанной финансовой стратегией. Но 2026 год ясно показал, что у модели два совершенно разных этапа.
На растущем рынке она работает ровно так, как задумано: компании дешево накапливают биткоин, подпитываемые премией эмиссии акций увеличивают BTC на акцию, а инвесторы выигрывают и от роста цены биткоина, и от расширения mNAV. Когда рынок перестает расти, динамика меняется на противоположную. Те же инструменты, что ускоряли накопление, — кредитное плечо, эмиссия акций, привилегированные дивиденды — становятся источниками давления и риска.
История биткоин-казначейских компаний на сегодняшний день — это история стратегии, которая блестяще усиливает прибыль на подъеме и так же отчетливо усиливает риск на спуске. Для инвесторов и регуляторов одинаково важно понимать обе стороны этого уравнения.
Источники
- Grayscale Investments: раскрытия информации о корпоративных запасах биткоина
- Strategy (бывшая MicroStrategy): документы для инвесторов и Bitcoin Tracker
- Tesla, Inc.: документы SEC о цифровых активах
- Европейское управление по ценным бумагам и рынкам (ESMA): руководство по внедрению MiCA, 2024
- Bloomberg Intelligence: анализ биткоин-казначейских компаний, 2025–2026
- Исследования аналитиков Уолл-стрит по корпоративным биткоин-казначейским моделям (несколько компаний, 2025–2026)
- Оригинальный материал: CoinCentral

