Bitcoin может продолжить падение без паники волатильности: почему последние сигналы дна неубедительны
Ключевые выводы
- •Коэффициент taker buy/sell Bitcoin на Binance упал до 0,85 — минимума более чем за год: продавцы инициировали около 54% классифицированных сделок на бессрочных свопах площадки.
- •Ликвидации в криптовалютах в пятницу достигли 1,64 млрд долларов, из которых почти 89% пришлось на длинные позиции, — то есть механические маржинальные закрытия внесли вклад в наполненную продажами ленту за контрарианским сигналом.
- •Индекс DVOL Deribit на отметке 40,77 отражает сдержанную ожидаемую волатильность, согласующуюся с контролируемым сползанием, поскольку индекс измеряет ширину ожидаемого движения цены, а не его направление.
- •Американские спотовые ETF на Bitcoin зафиксировали оттоки на 1,44 млрд долларов за пять сессий подряд с 5 по 11 ноября, что указывает на ослабление спроса несмотря на примерно 1,3 млн BTC в отслеживаемых holdings фондов.
- •Bitcoin торговался ниже 70 000 долларов впервые с августа, а недельный 25-дельтовый пут-скью поднялся до около 14%, поэтому контрарианский сценарий отскока по стандарту поглощения из статьи остается неподтвержденным.
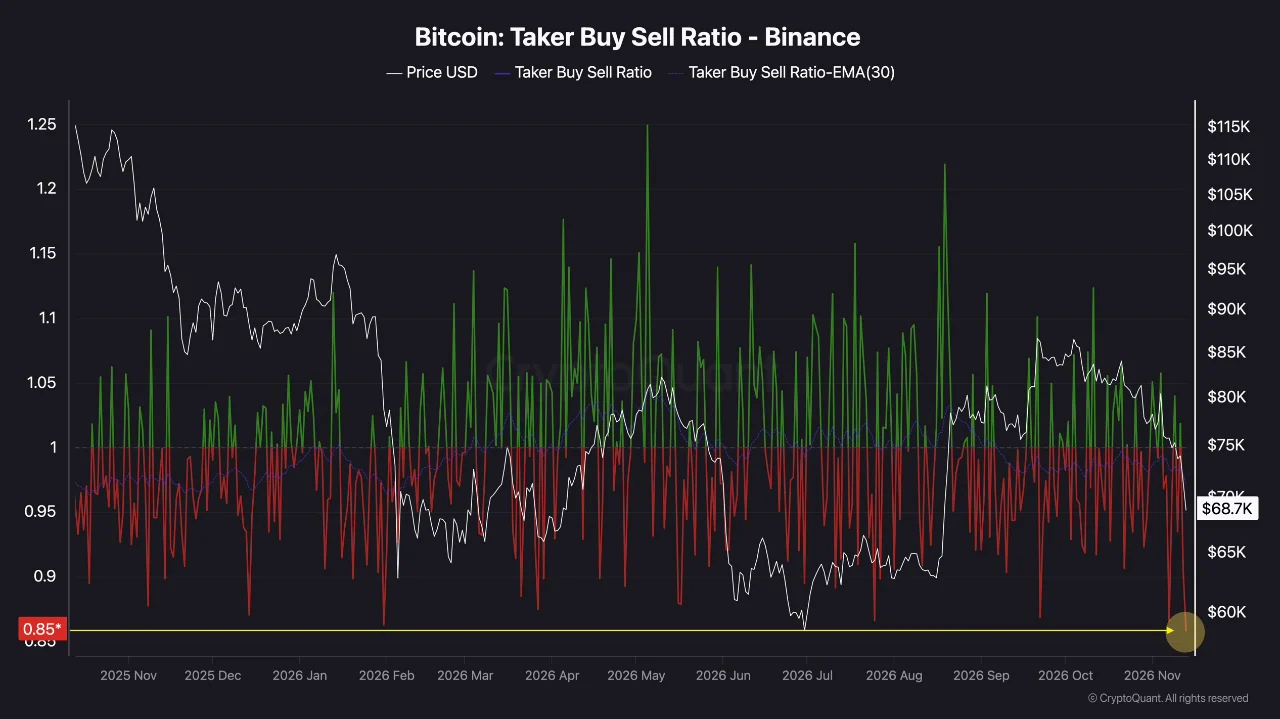
Два поста CryptoQuant, опубликованные 13 ноября, — Darkfost об исполнении фьючерсов на Binance и The Daily Digits о ценах опционов — часть рынка читает как сигналы формирования дна. Оба анализа заслуживают внимания. Однако ни один из них не измеряет то единственное, что требуется настоящему дну: покупателей, поглощающих предложение по цене, которая удерживается.
Коэффициент taker 0,85 измеряет спешку, а не истощение
Darkfost сообщает, что коэффициент taker buy/sell Bitcoin на Binance упал до 0,85 — минимального значения более чем за год — и предполагает, что этот экстремум может предшествовать краткосрочному отскоку. Арифметика проста: на каждые 85 единиц объема, инициированного покупателями, приходилось 100 единиц объема, инициированного продавцами, то есть продавцы инициировали примерно 54% классифицированных сделок.
Коэффициент фиксирует то, кто пересек спред. Продавец, бьющий по выставленной заявке, платит за немедленность исполнения; покупатель по другую сторону разместил заявку заранее и сам выбрал цену. Показатель говорит о том, что нетерпение сейчас на стороне продавцов. Он ничего не сообщает о глубине очереди выставленных заявок или о скорости ее пополнения.
Ограничения по охвату сужают интерпретацию еще больше. Согласно документации метрик CryptoQuant, ряд считается по объему бессрочных свопов на одной площадке. Binance входит в число крупнейших криптовалютных деривативных площадок, и ее показатели цитируются на всем рынке, — однако само измерение по-прежнему охватывает только ленту этой одной площадки. Сделка от продавца, открывающая новый шорт, закрывающая лонг или запущенная механизмом ликвидаций, учитываются одинаково. Это различие важно на этой неделе: по данным отчета CoinDesk за пятницу, ликвидации в криптовалютах достигли 1,64 млрд долларов, из которых почти 89% пришлось на длинные позиции, а по фьючерсам на Bitcoin — 916 млн долларов, 95% из которых составили лонги. Принудительное закрытие лонгов фиксируется как продажи taker. Ликвидация — процесс механический, а не дискреционный: когда плечевой лонг больше не может выполнить требования по марже, площадка автоматически закрывает позицию, продавая в стакан. Часть «спешки» в коэффициенте, таким образом, исходила от маржинальных механизмов, а не от убежденности.
Итак, коэффициент taker указывает, кто нетерпелив. Поглощает ли противоположная сторона это нетерпение — отдельное измерение, и тот же пробел присутствует в трактовке опционного показателя.
Низкий DVOL соответствует плавному снижению, а не дну
The Daily Digits сообщает, что индекс DVOL Deribit составляет 40,77, а Bitcoin на 17,4% ниже своего скользящего 30-дневного максимума закрытия; в качестве ориентира на момент снимка использовалась цена около 68 667 долларов. Исследование сравнивает это значение с 290 схожими днями просадок с марта 2021 года, а отдельно — с днями просадок 2026 года. Медианы приведены так, как их сообщила The Daily Digits на CryptoQuant; процентные разрывы рассчитаны командой Coindoo.com, историческая выборка самостоятельно не реконструировалась.
Две выборки рассказывают разные истории, и вторая честнее. Длинная выборка определяется режимами 2021 и 2022 годов, когда просадки обычно сопровождались куда более широкими ожидаемыми колебаниями. Собственная медиана исследования за 2026 год показывает, что в этом году снижения оцениваются гораздо спокойнее, что сжимает разрыв «вдвое меньше обычного страха» до менее чем одной пятой. По меркам 2026 года сегодняшнее значение умеренно снижено — это не аномалия.
К размеру выборки применим тот же скепсис. Эти 290 подходящих дней — календарные дни, и одно многонедельное снижение может дать десятки таких дней. Это несколько распродаж, наблюдаемых многократно, а не 290 независимых эпизодов, из которых можно вывести частоту отскоков.
Есть и вопрос о том, что именно оценивает DVOL. Согласно методологии Deribit, это годовой показатель ожидаемой изменчивости на следующие 30 дней — ширины диапазона, за который платит рынок опционов, без взгляда на направление. Ширина и направление легко расходятся. Актив, теряющий по 1% в каждую из десяти сессий подряд, в итоге падает примерно на 9,6%, ни разу не показав день хуже 1%. Это стилизованный путь, а не реальный путь Bitcoin, но он объясняет, почему наполненная продажами лента и спокойный индекс волатильности вполне уживаются внутри контролируемого снижения. Низкий DVOL на фоне 17-процентной просадки — вот как выглядит медленное сползание.
Проверка — остановится ли падение цены при том же объеме продаж
Если продавцы продолжают бить по заявкам, а цена перестает обновлять минимумы, значит, ожидающие покупатели поглощают предложение. Если продажи сопоставимого размера продолжают достигать более низких цен, заявки снимаются или требуют большей скидки. Только такое сопоставление отличает дно от паузы.
Читать его нужно терпеливо. Крупная видимая заявка может исчезнуть до того, как кто-то совершит по ней сделку, а краткая стабилизация может быть лишь сведением позиций перед экспирацией. Стандарт — исполненные сделки на нескольких ликвидных площадках, измеренные за дни, а не часы, поскольку они фиксируют цены, которые покупатели реально приняли.
По этому стандарту пятница не помогла аргументам в пользу отскока. Bitcoin торговался ниже 70 000 долларов впервые с августа, при этом 51,9% объема taker по-прежнему приходилось на продажи, по данным CoinDesk. Знакомый по размеру объем продаж достиг более низкой цены.
1,3 млн BTC в фондах — это запас, а не поток
Опционное исследование также ссылается на отслеживаемые holdings фондов около 1,3 млн BTC как на признак институциональной устойчивости. Ряд Fund Holdings CryptoQuant суммирует трасты, ETF и закрытые фонды, и то, что он показывает, — это уровень. Спрос — это изменение уровня, а изменение в этом месяце отрицательное.
Согласно таблице потоков Farside Investors, американские спотовые ETF на Bitcoin фиксировали оттоки пять сессий подряд с 5 по 11 ноября на общую сумму 1,44 млрд долларов, из которых только 11 ноября ушло 299,8 млн долларов. На момент написания показатель за 12 ноября составлял предварительные 47,7 млн долларов оттока, при этом еще не отчитались BlackRock с IBIT и Fidelity с FBTC. Именно ежедневная периодичность делает таблицу пригодной для почти оперативной проверки спроса — роль, которую медленно меняющийся уровень holdings выполнить не может.
При ценах около 70 000 долларов 1,44 млрд долларов — это примерно 20 000 BTC, или около 1,5% баланса в 1,3 млн BTC. Округленная цифра holdings поглощает отток такого размера без заметного изменения, поэтому сам баланс не может служить доказательством того, что спрос сохраняется. Ряд потоков уже, чем график holdings, а выкуп из фонда не является мгновенной продажей на бирже, так что противоречия между двумя числами нет. Они отвечают на разные вопросы, и лишь один из них касается спроса.
Более ранний материал Coindoo о том, что денежная крипто-масса сокращается самыми быстрыми темпами с 2022 года, освещает другую сторону баланса: пул ликвидности, доступный для поглощения этих продаж, в то же время сжимается.
Что понадобилось бы для реального сценария восстановления
Начнем с книги фьючерсов, потому что отскок отсюда начался бы именно там. Данные CoinDesk за пятницу показывают умеренно отрицательный funding, то есть шорты платят лонгам, после умеренно положительного значения в четверг. Отрицательный funding в сочетании с масштабными ликвидациями лонгов — это сеттинг для отскока за счет закрытия шортов. Такое движение поднимает цену, не доказывая спотовый спрос, и отличить одно от другого позволяет открытый интерес. Открытый интерес по фьючерсам на Bitcoin упал в пятницу на 5,4% при снижении цены на 5,9%, то есть число контрактов почти не изменилось, и падение в долларах было в основном следствием более низкой цены. Отскок, при котором контракты добавляются, funding становится лишь умеренно положительным, а цена удерживается, означал бы новый набор риска. Отскок, сжигающий контракты, — это уход шортов.
Затем стоит проверить ту часть рынка опционов, которую DVOL не показывает. Недельный 25-дельтовый скью — премия, которую трейдеры платят за путы по сравнению с эквивалентными коллами, — составлял около 10% 10 ноября, около 11% 12 ноября и около 14% в пятницу, по данным CoinDesk. Ожидаемый размер движения сдержан; цена защиты от его направления растет всю неделю. Для сценария восстановления нужно, чтобы эта премия сокращалась в дни, когда цена удерживается, а не только в дни отскока.
Наконец, следует сопоставить подразумеваемую волатильность с реализованной. Недельная подразумеваемая волатильность на деньгах снизилась в четверг примерно до 35%, что при пересчете годовой цифры в один день предполагает типичное дневное движение около 1,8%. Падение в пятницу более чем на 3% до полудня UTC было примерно вдвое больше. Когда реализованные движения опережают то, что оценили опционы, рынок догоняет движение, а не относится к нему расслабленно, — и «дешевые» опционы могут оказаться просто опционами, которые еще не успели перестроиться.
Если спот продолжает обновлять минимумы, а доминирует инициированный продавцами объем, контрарианский сценарий отскока остается неподтвержденным — что бы ни делал DVOL.
Контекст данных: оба поста CryptoQuant опубликованы 13 ноября 2026 года и используют разные снимки данных. Деривативные показатели взяты из ежедневных рыночных отчетов CoinDesk за 10–13 ноября и приведены на момент их публикации. Цифра дневного движения около 1,8% — расчет Coindoo на основе заявленной подразумеваемой волатильности 35%. Показатель Farside за 12 ноября на момент написания был предварительным.
Источник: Coindoo
Отказ от ответственности: эта статья является анализом рынка, а не инвестиционной рекомендацией. Она не оценивает вероятность отскока Bitcoin и не прогнозирует движение цены. Каждый обсуждаемый показатель приписан своему источнику, а описанные сценарии — это способы прочтения текущих данных, а не прогнозы. Рынки криптовалют волатильны, а позиции с плечом могут быть быстро ликвидированы. Проведите собственное исследование и проконсультируйтесь с лицензированным финансовым консультантом перед принятием любого инвестиционного решения. Coindoo и автор не несут ответственности за убытки, возникшие в результате решений, принятых на основе этого материала.

