Биткоин торгуется выше себестоимости краткосрочных держателей, но 62% недавних монет остаются убыточными
Ключевые выводы
- •Падение биткоина примерно на 10% от сентябрьского максимума вернуло актив к тестированию True Market Mean, себестоимости краткосрочных держателей и 200-дневной средней, отвоёванных в ходе августовского роста.
- •Лишь около 38% предложения краткосрочных держателей находится в прибыли — против более 97,5% в начале октября, — а около 62% недавно приобретённых монет убыточны, даже когда цена выше средней себестоимости группы.
- •Спотовые биткоин-ETF в США зафиксировали чистый отток около 1,16 млрд долларов за три сессии, включая 643,2 млн долларов 30 октября; 3 ноября отток сократился примерно на 71%, но день всё равно закрылся отрицательно.
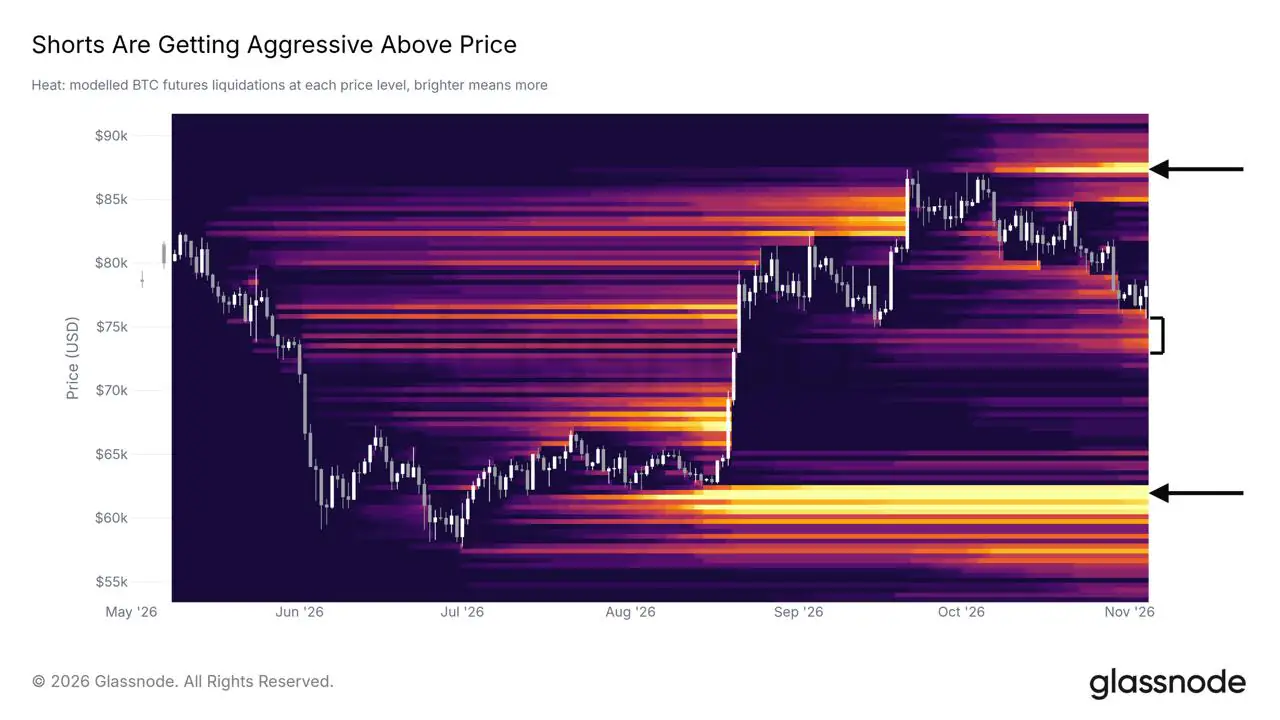
- •Над ценой накопились плечевые шорт-позиции с крупнейшим кластером ликвидаций около 87 000 долларов, поэтому отскок может отражать закрытие шортов, а не подлинный новый спрос.
- •Glassnode характеризует откат как здоровую коррекцию внутри восходящего тренда, указывая на сдержанную реакцию рынка на взлом Binance 29 октября, оценённый примерно в 6,3 млрд долларов и ставший крупнейшей кражей криптовалюты в истории.
Последний еженедельный отчёт Glassnode под названием «Idling at Support», опубликованный 4 ноября, описывает текущий откат биткоина как повторное тестирование территории, отвоёванной активом в августе. Если читать его вместе с данными о потоках в ETF, он рисует рынок, который в значительной мере отработал вынужденные продажи, не привлекая новых покупателей, тогда как доля недавно приобретённых монет в убытке продолжает расти. Инвесторы в спотовые биткоин-ETF в США, между тем, вывели примерно 1,16 млрд долларов за три сессии.
Биткоин повторно тестирует уровни, отвоёванные в августе
Рост биткоина в августе и сентябре вернул его выше нескольких ориентиров, утраченных после исторического максимума 2025 года: 200-дневной средней, себестоимости краткосрочных держателей (STH) и True Market Mean от Glassnode. True Market Mean оценивает среднюю цену приобретения активно обращающихся монет, исключая долгое время неактивное предложение, тогда как себестоимость STH — тот же расчёт для монет, удерживаемых менее примерно пяти месяцев. 200-дневная средняя, напротив, — это технический трендовый индикатор, рассчитанный на основе прошлых цен, а не ончейн-данных о приобретении.
Восстановленные уровни сейчас тестируются сверху. 3 ноября биткоин закрылся чуть ниже True Market Mean и за ночь опустился в сторону 76 000 долларов по мере подсчёта голосов на промежуточных выборах в США, после чего вернулся выше этого уровня. Glassnode оценивает откат от сентябрьского максимума примерно в 10%.
Более значимая деталь лежит ниже цены. Себестоимость STH находится внутри диапазона, где Glassnode по-прежнему фиксирует плечевые длинные позиции: одна метрика отмечает ориентир себестоимости, за которым следят недавние покупатели, другая — зону, где плечевые лонги станут вынужденными продавцами. Поскольку обе занимают один и тот же узкий диапазон, тест себестоимости одновременно становится тестом на то, возобновятся ли вынужденные продажи.
Сначала ликвидировались лонги, затем наращивались шорты
Тепловая карта ликвидаций от Glassnode, оценивающая, где плечевые позиции будут вынужденно закрыты, показывает, что падение от сентябрьского максимума активировало многие уровни ликвидации лонгов, накопленные во время роста. Ликвидации — это принудительные закрытия, которые инициируют биржи, когда убытки плечевой позиции исчерпывают её маржу. Оставшиеся длинные позиции сосредоточены в диапазоне под ценой, который совпадает с 200-дневной средней.
Позиционирование над ценой развивалось в противоположном направлении. Уровни ликвидации над биткоином продолжали нарастать в течение прошлой недели, даже когда цена упала примерно на 3,5%, — модель, которую Glassnode объясняет наращиванием шортов по мере снижения. Крупнейший кластер над ценой находится около 87 000 долларов, вблизи сентябрьского максимума.
Это меняет то, что доказал бы отскок. Движение к этим уровням вынудит часть продавцов в шорт выкупать позиции, но такое покупательное давление исходит от трейдеров, закрывающих ставки, а не от инвесторов, наращивающих экспозицию. Рост, подпитанный закрытием шортов, может выглядеть как спрос на ценовом графике, не отображаясь как спрос в данных о владении.
Как может большая часть недавнего предложения быть убыточной при цене выше средней себестоимости?
В начале октября 97,5% и более предложения краткосрочных держателей было в прибыли. Glassnode теперь оценивает эту долю примерно в 38%, что оставляет около 62% монет, удерживаемых менее пяти месяцев, ниже цены приобретения — даже при цене биткоина выше средней себестоимости группы.
Средняя и доля в прибыли отвечают на разные вопросы. Небольшой блок гораздо более дешёвых монет может тянуть среднюю вниз, пока больший блок остаётся убыточным. Рассмотрим упрощённую группу, где 38% монет куплены по 60 000 долларов, а 62% — по 85 000 долларов: средняя себестоимость составит около 75 500 долларов, ниже текущей цены биткоина, но при этом 62% предложения находится в убытке. Возврат выше средней мало говорит о том, сколько монет вернулось к уровню безубыточности.
Glassnode формирует эти группы на основе ончейн-оценок на уровне сущностей, используя плавную границу около 155 дней и исключая монеты, удерживаемые на биржах. Показатель в 38% поэтому описывает смоделированную группу монет, а не подсчёт инвесторов. Монета в убытке не продана — но она стала кандидатом на продажу.
Эти кандидаты формируют вторую сторону рынка. Держатели, купившие выше текущей цены, вернут капитал только если биткоин поднимется к их себестоимости, и некоторые могут выбрать выход, когда это произойдёт. Данные показывают, как быстро накопилось это предложение: за примерно месяц группа перешла от почти полной прибыльности к преимущественно убыточному состоянию.
Инвесторы ETF продолжают выводить средства
При снижении вынужденных продаж и росте числа потенциальных продавцов открытым остаётся вопрос, кто поглощает предложение. Спотовые биткоин-ETF в США — фонды, напрямую держащие биткоин и являющиеся самым заметным каналом для новых традиционных денег, — эту роль не взяли. Данные Farside Investors показывают чистый отток в 643,2 млн долларов 30 октября, 398,6 млн долларов 2 ноября и 115,6 млн долларов 3 ноября — в сумме около 1,16 млрд долларов за три сессии.
3 ноября отток сократился примерно на 71%: небольшие притоки в фонды Bitwise и Fidelity частично компенсировали около 95 млн долларов, покинувших IBIT от BlackRock. День всё равно закрылся отрицательно, то есть улучшился темп продаж, а не вернулись покупатели.
Glassnode интерпретирует более широкую картину как ротацию денег, уже находящихся в крипто, между активами и площадками, при минимальном участии традиционных инвесторов. Предыдущий еженедельный выпуск оценил среднюю себестоимость держателей спотовых ETF в США около 81 500 долларов. При цене биткоина ниже этой отметки совокупная позиция ETF находится в убытке — что превращает канал ETF во второй пул потенциального предложения на уровне безубыточности, а не в источник нового спроса.
Аргументы в пользу здоровой коррекции
Собственная интерпретация Glassnode более конструктивна. Повторные тесты после пробоя — обычное дело, утверждает компания, и этот откат вымыл избытки, накопленные на сентябрьском максимуме, оставив краткосрочных держателей гораздо менее растянутыми, чем месяц назад. Спотовый объём, согласно отчёту, удерживался выше уровня до роста.
Рынок также абсорбировал взлом Binance 29 октября, который биржа оценила примерно в 6,3 млрд долларов и который считается крупнейшей кражей криптовалюты в истории. Glassnode расценивает сдержанную ценовую реакцию как признак силы и описывает удержание диапазона под ценой как здоровую коррекцию внутри восходящего тренда, начавшегося в августе. Шорты, добавленные во время снижения, вписываются в этот сценарий: трейдеры, позиционировавшиеся на дальнейшее падение, — те, кто будет вынужден покупать при восстановлении цены.
Обе интерпретации могут быть верны одновременно. Более чистая рыночная структура и отсутствие покупателя — отдельные условия, и аргумент коррекции отвечает на первый вопрос, не разрешая второй. Что важнее для восстановления, зависит от того, начнут ли данные о потоках совпадать с данными о позиционировании.
Что могло бы разрешить вопрос
Эти сигналы не равноценны. Прибыльность краткосрочных держателей механически растёт вместе с ценой, поэтому её восстановление указывало бы на возмещение убытков недавними держателями, а не на приход новых покупателей. Потоки ETF — более независимый тест, поскольку они фиксируют входящие или исходящие деньги, а не переоценку уже удерживаемых монет.
Сигналы, поддерживающие сценарий коррекции:
- Ежедневные закрытия выше True Market Mean в течение ближайшей недели без повторения скольжения 3 ноября
- Чистые притоки в ETF в большинстве из следующих пяти торговых сессий
- Доля прибыльного предложения краткосрочных держателей выше 50% в следующем еженедельном выпуске Glassnode
Сигналы, подрывающие его:
- Ежедневное закрытие ниже себестоимости краткосрочных держателей, помещающее цену внутрь диапазона ликвидации лонгов
- Возврат выводов средств к масштабам 30 октября
- Дальнейшее снижение доли прибыли краткосрочных держателей в следующем еженедельном выпуске Glassnode
Farside публикует потоки ETF ежедневно, а Glassnode обновляет данные о группах еженедельно, поэтому сторона покупателя вопроса будет проверена первой.
Эта статья основана на отчёте Glassnode «Idling at Support» и первоначально опубликована Coindoo.

