По словам CEO CryptoQuant, в этом цикле Bitcoin может принести доходность в 3–5x на фоне снижения волатильности
Ключевые выводы
- •CEO CryptoQuant Ки Ён Джу 22 сентября спрогнозировал, что бычий цикл Bitcoin, вероятно, принесет доходность в 3–5x вместо параболического роста более чем в 10x, после чего последует более умеренный медвежий рынок.
- •По словам Джу, расширение рынка Bitcoin и рост институционального владения сокращают экстремальные ценовые колебания, ограничивая как рост, так и падение.
- •В качестве подтверждающих сигналов Джу назвал рост реализованной капитализации, прекращение продаж со стороны давних крупных держателей и значительные бычьи позиции по фьючерсам.
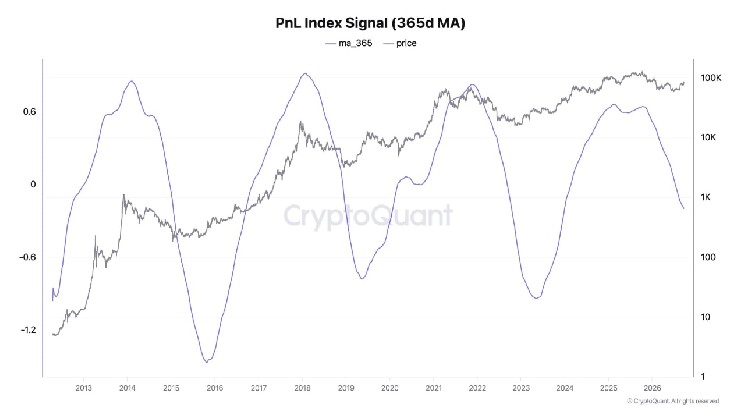
- •Ончейн-показатели, включая 365-дневную скользящую среднюю индекса PnL и коэффициент MVRV выше единицы, указывают на более умеренные максимумы цикла, при этом совокупная база держателей даже на минимумах текущего цикла оставалась выше расчетной себестоимости.
- •Согласно анализу Glassnode от 8 сентября, предложение долгосрочных держателей объясняет почти 19% дисперсии детрендированной волатильности, тогда как на рыночную капитализацию приходится около 3%; это указывает, что одного размера рынка недостаточно для объяснения стабильности цены Bitcoin.
Инвесторы в Bitcoin могут столкнуться с меньшей доходностью в рамках цикла, но и с менее глубокими потерями по мере расширения институционального владения, считает Ки Ён Джу, основатель и CEO аналитической платформы CryptoQuant. В прогнозе по циклу Bitcoin, опубликованном 22 сентября в X, Джу заявил, что значительно увеличившийся рынок сокращает экстремальные движения, характерные для прежних спекулятивных бумов.
«Я ожидаю, что этот бычий цикл Bitcoin принесет доходность в 3–5x, а не очередной параболический рост более чем в 10x, после чего последует более умеренный медвежий рынок», — заявил Джу.
Он связал этот сдвиг со структурными изменениями в составе рынка. «Когда Bitcoin был меньше по размеру, а доминировали розничные инвесторы, горячие деньги провоцировали стремительные ралли и падения на 80%. Сегодня значительно больший рынок и растущее институциональное владение смягчают обе крайности. Те же силы, которые ограничивают рост, также смягчают падение», — пояснил он.
Прогноз Джу согласуется с историческим анализом Fidelity Digital Assets, зафиксировавшим снижение волатильности Bitcoin в мае 2024 года. Финансовая компания объяснила, что капитал, поступающий на более крупный рынок, должен оказывать меньшее влияние на цену. При этом в ее исследовании исторические корреляции отделялись от доказательств того, что за ними обязательно должен следовать конкретный ценовой сценарий.
Данные о прибыльности держателей указывают на то же направление
Оценка Джу основана на индексе прибыльности, который, по его мнению, показывает менее экстремальные пики и все более устойчивые минимумы цикла. Индекс прибыли и убытков (PnL) отслеживает совокупную прибыльность держателей. Джу также отметил формирующийся разворот его 365-дневной скользящей средней — более медленного показателя, сглаживающего краткосрочные колебания и обычно реагирующего лишь после начала изменения рыночных условий. На сопроводительном графике цена Bitcoin показана серым цветом, а 365-дневная скользящая средняя индекса — фиолетовым. Недавние пики прибыльности находятся ниже максимумов предыдущих циклов, что поддерживает аргумент о смягчении рыночных экстремумов. При этом фиолетовая линия оставалась ниже нуля и продолжала снижаться у правого края графика.
Аналитик также сообщил, что Bitcoin оставался выше средней себестоимости держателей в сети даже на минимумах текущего цикла. Он сослался на коэффициент отношения рыночной стоимости к реализованной стоимости (MVRV), который сопоставляет рыночную капитализацию с оценкой, основанной на последних перемещениях монет в сети, и оставался выше единицы. По его интерпретации, часть инвесторов понесла убытки, однако совокупная база держателей в целом оставалась выше расчетной стоимости приобретения.
Независимое исследование добавляет важный нюанс. Согласно Glassnode, исторически низкая волатильность Bitcoin теснее связана с предложением долгосрочных держателей, чем с размером рынка. В анализе от 8 сентября предложение долгосрочных держателей было названо наиболее сильной объясняющей переменной среди изученных факторов и отвечало почти за 19% дисперсии детрендированной волатильности. На рыночную капитализацию приходилось около 3%, что показывает: одного размера рынка недостаточно для полного объяснения стабильности цены.
Институциональный спрос может изменить циклы Bitcoin
Джу назвал тремя подтверждающими сигналами рост реализованной капитализации — показателя, который оценивает каждую монету по цене ее последнего перемещения в сети, а не по текущей рыночной цене, — прекращение продаж со стороны давних крупных держателей и значительные бычьи позиции по фьючерсам. Рост реализованной капитализации он интерпретировал как приток нового капитала на рынок и сообщил, что крупные фьючерсные трейдеры открывали длинные позиции около дна.
Его последний аргумент развивает более ранний прогноз о том, что международный институциональный спрос и доступ к ETF могут повлиять на пик цикла Bitcoin. В августе Джу выделил рынки, где регулируемый доступ к инвестициям оставался ограниченным, и заявил, что более широкий выбор фондов, более глубокая ликвидность стейблкоинов и финансовая инфраструктура с использованием токенизированных активов должны поддержать участие инвесторов за пределами США. Даже в самих США такой доступ появился недавно: спотовые биржевые фонды на Bitcoin начали торговаться там только в январе 2024 года, став регулируемым инструментом, отсутствовавшим во всех предыдущих циклах Bitcoin.
Недавние данные о кошельках дают еще один взгляд на изменения в структуре владения. Две группы держателей с меньшими балансами сократились на 69,494 адреса до восстановления Bitcoin выше $85,000, а аналитическая компания Santiment связала сокращение в июле–августе с капитуляцией — моделью, при которой держатели продают активы в убыток, чтобы выйти из позиций. Однако эти цифры описывают изменения в категориях балансов адресов, а не доказывают, что Bitcoin покинуло эквивалентное число отдельных инвесторов.
«Отказ от параболического роста в 10x означает и отказ от падения на 80%, и именно это привлекает терпеливый капитал с долгосрочным горизонтом вместо горячих денег», — отметил Джу.
Более низкая волатильность — скорость и масштаб изменения цен — лежит в основе долгосрочного аргумента Джу об адаптации. Его более широкая концепция выходит за рамки доходности: по его мнению, большая стабильность со временем может сделать Bitcoin более практичным для использования в качестве денег. Оригинальный материал опубликовало издание Bitcoin.com News.

