По мнению участников дискуссии, стейблкоины могут вытеснить традиционные банковские рельсы как новую денежную архитектуру Африки
Ключевые выводы
- •Участники панели выбрали стейблкоины вместо карточных и банковских сетей для будущих расчетов по счетам внутри Африки.
- •Стейблкоины рассматриваются как инструмент с более низкими затратами, высокой скоростью обработки и прозрачными записями в блокчейне.
- •Доверие потребителей и способность традиционного банковского сектора адаптироваться остаются значительными препятствиями для более широкого распространения.
- •Регуляторы испытывают давление, вынуждающее их создавать гибкие и согласованные правила для эмитентов, бирж и трансграничных операций.
- •Нигерия использует регуляторные песочницы и разрабатывает нормативную базу для стейблкоинов, чтобы оценивать потоки цифровых активов в платежах.
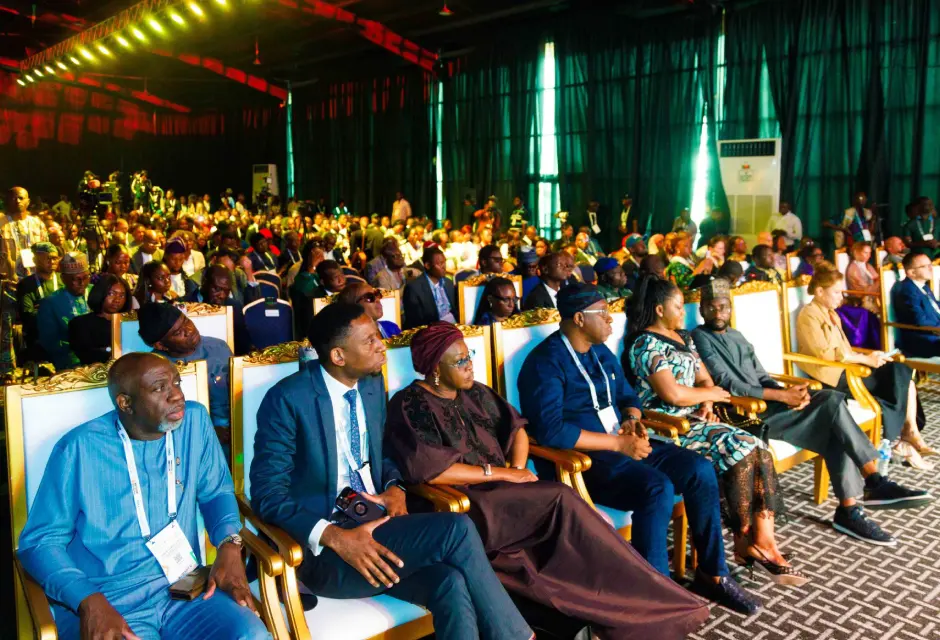
ЛАГОС — На мероприятии GITEX Nigeria в Лагосе в четверг участники дискуссии, представляющие африканскую финтех-индустрию, вынесли важный вердикт относительно будущего трансграничных платежей: все участники панели отвергли традиционные банковские сети и выбрали стейблкоины в качестве рельсов, по которым африканские компании будут проводить расчеты по счетам через пять лет.
Вопрос задала Темитayo Jaiyeola из TechCabal, обратившись непосредственно к лидерам отрасли во время сессии под названием «Финансовая перезагрузка Африки: новая архитектура денег, рынков и перемещения» на Главной сцене мероприятия: через пять лет, когда две африканские компании из разных стран будут оплачивать счет через единую систему, что они выберут — карточные сети, банковские рельсы или стейблкоины? Единодушным ответом стали стейблкоины.
Этот консенсус отражает более глубокий структурный сдвиг. Физические границы, рассекающие Африканский континент, всегда были серьезными препятствиями для торговли, однако финансовые границы оказались еще более жесткими. На протяжении десятилетий перевод денег от трейдера в Аккре поставщику в Лагосе проходил через изнурительный лабиринт банков-корреспондентов, сопровождался непомерными комиссиями и мучительными задержками. Финансовая архитектура континента была создана таким образом, чтобы удерживать капитал в изолированных сегментах, — и теперь эта архитектура рушится с появлением стейблкоинов.
На ее месте возникает новый промежуточный уровень инфраструктуры, который не опирается на устаревшие клиринговые системы, исторически сдерживавшие внутриафриканскую торговлю. Этот сдвиг — не теоретический прогноз. Он уже стал непосредственной реальностью для миллионов пользователей и компаний, которые используют цифровые активы как основной инструмент хранения денежной стоимости.
Скорость и стоимость стимулируют переход
По словам Lasbery Oludimu, вице-президента по глобальным операциям и управляющего директора Yellow Card, переход к цифровым активам является органичной реакцией на рыночные барьеры. Oludimu заявил, что скорость и низкая стоимость транзакций со стейблкоинами делают их очевидным выбором для компаний.
Yellow Card уже заняла передовые позиции в этом процессе. Согласно последним отраслевым отчетам, компания создает базовую инфраструктуру для трансграничных платежей, используя такие инструменты, как Fireblocks' Wallets-as-a-Service, для масштабной защиты кошельков на основе многосторонних вычислений. Это позволяет корпоративным казначействам управлять валютными рисками и обходить неэффективные устаревшие системы.
Moyo Sodipo, сооснователь и операционный директор Busha, поддержал эту позицию и описал ближайшее будущее, в котором нигерийский трейдер сможет напрямую конвертировать стейблкоин, привязанный к найре, например cNGN, в стейблкоин, привязанный к южноафриканскому ранду. Транзакция будет полностью проходить в блокчейне, обеспечивая прозрачный сквозной аудиторский след, который регуляторы смогут легко отслеживать.
Sodipo отметил, что стейблкоины уже сегодня функционируют как денежная стоимость. Пользователи таких платформ, как Busha, могут покупать эфирное время или продукты в розничных магазинах с помощью цифровых активов, закрепляя их полезность в повседневной жизни.
Дефицит доверия и традиционные привратники
Если стейблкоины предлагают технологически более совершенное решение, почему среднестатистический потребитель по-прежнему по умолчанию выбирает фиатную валюту? Unwana Esang, вице-президент и главный консультант по развитию сервисного бизнеса в Mastercard, дала прямой ответ: в основе проблемы лежит доверие. Пока оно не будет сформировано, даже самые элегантные платежные решения не смогут масштабироваться.
Чтобы устранить этот пробел, глобальные организации активно инвестируют в кибербезопасность и стресс-тестирование инфраструктуры. Однако наиболее резкой критике со стороны Esang подверглись традиционные финансовые учреждения. Она предупредила, что устаревшие банки по-прежнему действуют с мышлением действующих игроков рынка и выступают скорее привратниками, чем партнерами экосистемы. Нежелание адаптироваться означает, что традиционные финансы постепенно уступают позиции нетрадиционным игрокам, которые быстрее реагируют на потребности рынка и действуют гибче. По ее словам, традиционным операторам необходим серьезный пересмотр подходов, чтобы сохранить актуальность.
Регулирование движущейся цели
Быстрое распространение цифровых активов ставит регуляторов в сложное положение. Caleb Afaglo, президент Chamber of Digital Asset and Blockchain Innovations Ghana, охарактеризовал текущий регуляторный момент как попытку регулировать движущийся объект. Нормативные акты, принимаемые в рамках жестких многолетних законодательных циклов, неизбежно устаревают сразу после публикации: технологии развиваются ежедневно, а парламенты заседают лишь время от времени.
Afaglo выступает за комплексные законодательные рамки, которые позволили бы центральным банкам и комиссиям по ценным бумагам разрабатывать динамичные, постоянно обновляемые правила. Такие инициативы, как Африканская континентальная зона свободной торговли (AfCFTA) и Панафриканская система платежей и расчетов (PAPSS), создавались для развития единой торговли, однако они рискуют вновь столкнуться с теми же ограничениями фиатной системы, если не смогут согласовать правила для цифровых активов. Если трейдер в Аккре не сможет свободно обмениваться стоимостью с продавцом в Лагосе из-за существенных расхождений в национальной политике, Африка просто воспроизведет неэффективность фиатной бюрократии поверх цифровых токенов.
Перенастройка регулирования в Нигерии
В настоящее время Нигерия формирует прецедент для остальных стран континента. Центральный банк Нигерии постепенно меняет свою позицию в отношении цифровых активов, а в документе Payments System Vision 2025 отдельно отмечалась необходимость нормативной базы для стейблкоинов.
Oludimu похвалила нигерийских регуляторов за то, что они сосредоточились на фактическом использовании стейблкоинов как средства платежа, а не рассматривали их исключительно как спекулятивные токены. Запуская регуляторные песочницы, CBN пытается понять, как трансграничные потоки стейблкоинов влияют на национальную денежно-кредитную политику, прежде чем вводить всеобъемлющие ограничения.
Sodipo добавил, что ответственные операторы давно готовились к такому вниманию со стороны регуляторов. С момента основания в 2018 году Busha применяла протоколы Know Your Customer банковского уровня — задолго до появления каких-либо официальных требований. Такая проактивная работа по соблюдению норм гарантирует, что к моменту, когда регуляторы наконец сядут за стол переговоров, операторы будут готовы продемонстрировать безопасную и прозрачную среду.
Дальнейшие перспективы
Участники дискуссии считают неизбежным переход к цифровой финансовой архитектуре без границ, однако для достижения полной зрелости потребуется целенаправленная работа. Экосистеме необходимы согласованные стандарты в рамках африканской зоны свободной торговли, чтобы цифровая стоимость могла перемещаться так же беспрепятственно, как данные.
Практическим испытанием станет способность стран согласовать правила для эмитентов стейблкоинов, бирж и трансграничных транзакций, не ослабляя защиту потребителей и надзор. Эти нерешенные вопросы — наряду с проблемами доверия, поднятыми на панели, — определят, насколько далеко технология выйдет за пределы отдельных платформ и распространится в повседневной региональной торговле.
Отвечая на просьбу описать будущее этой сферы одним словом, участники дискуссии предложили четкую дорожную карту: Oludimu призвала к сотрудничеству, Afaglo потребовал единства, Sodipo выделил внедрение, а Esang завершила словами о взаимосовместимости.
Источник: TechNext24
