Почему 3x Bitcoin ETF может терять деньги даже при неизменной цене Bitcoin
Ключевые выводы
- •Дневные 3x Bitcoin ETF пересчитывают кредитное плечо в конце каждого торгового дня, нацеливаясь на трехкратную однодневную доходность Bitcoin, а не на доходность за более длительные периоды.
- •Волатильный распад возникает потому, что ежедневные прибыли и убытки начисляются на меняющуюся стоимость чистых активов, поэтому фонд может показать убыток, даже если цена Bitcoin вернулась к исходной.
- •В двухдневном примере фонд 3x, прибавивший 30% и затем потерявший 27,27%, завершил более чем на 5% ниже, хотя Bitcoin вернулся к стартовой цене.
- •Одобрение SEC первых американских 3x Bitcoin ETF расширило розничный доступ, и американские регуляторы неоднократно предупреждали, что удержание таких фондов дольше одного дня может дать доходность, резко расходящуюся с заявленным множителем.
- •Помимо волатильного распада, комиссии, ежедневные расходы на заимствования и ошибка отслеживания могут увеличить разрыв между фактической доходностью фонда и трехкратной доходностью Bitcoin.
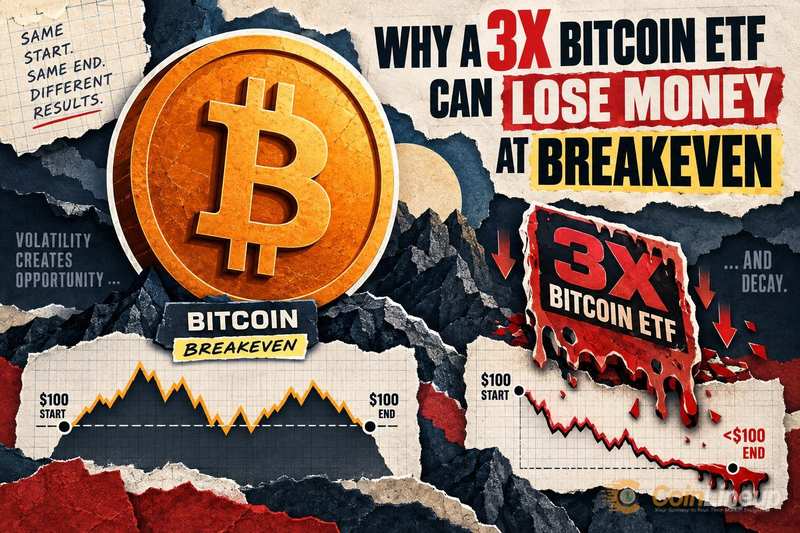
Дневной 3x Bitcoin ETF часто подают как простую ставку: если Bitcoin растет на 10% за день, фонд прибавляет 30%. Однако поскольку такие продукты пересчитывают кредитное плечо в конце каждого торгового дня, фонд может потерять деньги на многодневном отрезке даже тогда, когда цена Bitcoin в итоге возвращается к исходной точке. Стоящая за этим сила — волатильный распад — один из наименее понятных рисков инвестиций в криптовалюты.
Ключевая механика:
- Дневной 3x Bitcoin ETF пересчитывает кредитное плечо в конце каждого торгового дня, а не через недели или месяцы.
- Когда Bitcoin движется вверх и вниз без устойчивого тренда, ежедневное начисление сложного процента создает тормозящий эффект — волатильный распад, — который уменьшает стоимость фонда, даже если цена Bitcoin не изменилась.
- Эти продукты — инструменты краткосрочной торговли, а не замена прямого владения Bitcoin на более длительных сроках.
Парадокс безубыточности: Bitcoin на месте, 3x ETF в минусе
Многие инвесторы предполагают, что фонд с кредитным плечом 3x дает трехкратную доходность Bitcoin за любой период владения. Это предположение неверно. Дневной 3x ETF нацелен на трехкратную однодневную доходность Bitcoin, а на следующее утро пересчитывает экспозицию от новой стартовой величины.
Именно ежедневный пересчет является ключевым моментом. За один день математика работает, как заявлено. Но на протяжении нескольких дней с ценовыми колебаниями последовательность прибылей и убытков имеет огромное значение, а сравнение стартовой и конечной цены Bitcoin почти ничего не говорит о том, что происходило с фондом между этими точками.
Одобрение SEC первых американских 3x Bitcoin ETF сделало эти продукты доступными гораздо более широкой розничной аудитории. Поскольку ETF торгуются в обычных брокерских счетах так же, как любые листинговые акции, новые фонды можно покупать так же легко, как индексный фонд — и именно поэтому мелкий шрифт в их проспектах легко не заметить. Эта более широкая доступность делает понимание их механики важным как никогда, поскольку именно проспект фонда, а не название тикера, определяет, что на самом деле означает «3x». Фонды с ежедневным пересчетом плеча давно присутствуют на американском фондовом рынке, и американские регуляторы неоднократно предупреждали, что удержание их дольше одного дня может привести к доходности, резко расходящейся с множителем в названии фонда.
Как волатильный распад превращает движение «вверх-вниз» в убыток
Простой двухдневный пример с круглыми числами показывает этот эффект. Предположим, Bitcoin стартует со $100. В День 1 Bitcoin растет на 10%, достигая $110, а 3x ETF прибавляет 30%, поэтому инвестиция в $100 вырастает до $130.
В День 2 Bitcoin падает на 9,09%, возвращаясь почти точно к $100 (110 × 0,9091 = $100,00). Однако фонд падает не на 30% от $100. Он падает на 27,27% от своей новой базы в $130 — снижение на $35,45, которое оставляет инвестору $94,55, то есть убыток более 5%, хотя Bitcoin вернулся к исходной цене.
Это и есть волатильный распад, иногда называемый торможением сложного процента или бета-проскальзыванием. Каждый фонд начисляет прибыли и убытки на меняющуюся стоимость чистых активов (NAV). Большой день роста, за которым следует большой день падения, не компенсируются, поскольку проценты применяются к разным долларовым базам. Чем больше ежедневные колебания, тем шире разрыв между доходностью Bitcoin и доходностью фонда с плечом. Как показывает анализ поведения ETF с кредитным плечом, верное определение направления движения Bitcoin на длительном отрезке не защищает от этого зависимого от траектории торможения.
Зависимость от траектории — технический термин для этого эффекта: порядок и величина ежедневных движений, а не только начальная и конечная цены, определяют итог фонда. Bitcoin — один из самых волатильных крупных активов в мире. Периоды резких колебаний в обоих направлениях без чистого прогресса случаются часто, и именно эти условия наиболее губительны для дневных фондов с кредитным плечом.
Комиссии, стоимость финансирования и различия в отслеживании увеличивают разрыв. 3x ETF должен занимать средства для поддержания кредитного плеча, и это заимствование несет ежедневные расходы, которые накапливаются против инвестора так же, как волатильный распад. Заявленный множитель «3x» не учитывает эти издержки.
В истории Bitcoin были эпизоды крутых и быстрых падений, например, когда Bitcoin опустился ниже $81 000 на фоне крипто-ликвидаций, превысивших $1 млрд. Волатильный двусторонний рынок такого рода — наихудшая среда для дневного фонда с кредитным плечом, удерживаемого днями или неделями.
Что проверить перед владением 3x Bitcoin ETF
Перед покупкой или продолжением владения дневным 3x Bitcoin ETF инвесторы могут пройти по контрольному списку. Это не прогнозы о направлении Bitcoin; это структурные характеристики продукта, влияющие на доходность независимо от направления движения цены.
- Подтвержден ежедневный пересчет: Прочитайте проспект или информационный лист фонда и убедитесь, что кредитное плечо пересчитывается ежедневно, а не ежемесячно или на фиксированный срок. Большинство доступных в США ETF с криптоплечом пересчитываются ежедневно.
- Срок удержания: Эти продукты рассчитаны на короткие периоды владения, часто на один день. Чем дольше позиция удерживается через волатильные рынки без тренда, тем больше накапливается волатильный распад.
- Реализованная волатильность: Ежедневные ценовые колебания Bitcoin напрямую определяют масштаб торможения сложного процента; чем выше волатильность, тем больше распад. Смотрите размеры последних ежедневных движений, а не только 30-дневный тренд.
- Комиссии и стоимость финансирования: Коэффициент расходов — лишь часть затрат. Ежедневное финансирование свопов или фьючерсов добавляет стоимость заимствований, которую фонд платит непрерывно. Изучите раскрытие совокупных издержек в регуляторной структуре SEC для ETF с кредитным плечом.
- Ликвидность и ошибка отслеживания: Тонкий рынок базовых фьючерсов или свопов может привести к тому, что фактическая дневная доходность фонда будет отличаться от целевого множителя 3x. Сравните дневную доходность фонда с трехкратными дневными движениями Bitcoin за последний месяц.
Самое ясное практическое правило таково: оценивайте всю траекторию доходности, а не только конечную точку Bitcoin. Фонд, начавший и закончивший одну и ту же неделю по одинаковой цене, мог совершить болезненное «круговое путешествие», которое реально стоило денег инвестору с плечом. Инвесторам, желающим долгосрочной экспозиции на Bitcoin без этого торможения, стоит рассмотреть прямое владение Bitcoin или спотовый ETF — а удержание обоих бок о бок через один и тот же волатильный отрезок — самый наглядный способ увидеть, насколько иначе ведет себя фонд, зависящий от траектории. По мере выхода на рынок новых криптопродуктов с плечом каждый новый тикер заслуживает такого же подхода: сначала — проспект.
Для контекста: годовой рост Bitcoin на 84,2% за один измеренный период выглядел впечатляющ по итогам «от старта до финиша», однако на пути было множество резких разворотов. Фонд с плечом, двигавшийся по той же траектории, принес бы значительно меньше наивного множителя 3x, а на некоторых подпериодах уступил бы даже простой позиции без плеча. Итог определяет механика продукта, а не направление.
Отказ от ответственности: Эта статья носит исключительно информационный характер и не является финансовой или инвестиционной рекомендацией. Рынки криптовалют и цифровых активов связаны со значительным риском. Всегда проводите собственное исследование перед принятием решений.

