Спреды по срокам 10 лет минус 3 месяца растут во Франции и Италии; в Великобритании — рост до сентября
Ключевые выводы
- •Пост Econbrowser от 14 ноября показывает спред по срокам по государственным облигациям (10 лет минус 3 месяца) для Канады, Франции, Германии, Италии и Великобритании на основе данных ОЭСР.
- •Спреды во Франции и Италии выросли в октябре, а спред в Великобритании увеличивался до сентября.
- •По данным Chinn и Ferrara (2026), спред по срокам исторически лучше предсказывал рецессии для Канады и Германии, чем для других рассмотренных стран.
- •В посте отмечается, что цены пятилетних кредитных дефолтных свопов указывают на существенный суверенный риск дефолта во Франции и Италии, что делает котировки CDS необходимой перекрёстной проверкой при интерпретации их долгосрочных доходностей.
- •ОЭСР собирает статистику долгосрочных процентных ставок по странам-членам на стандартизированной основе, что позволяет сравнивать кривые доходности между странами на сопоставимых условиях.
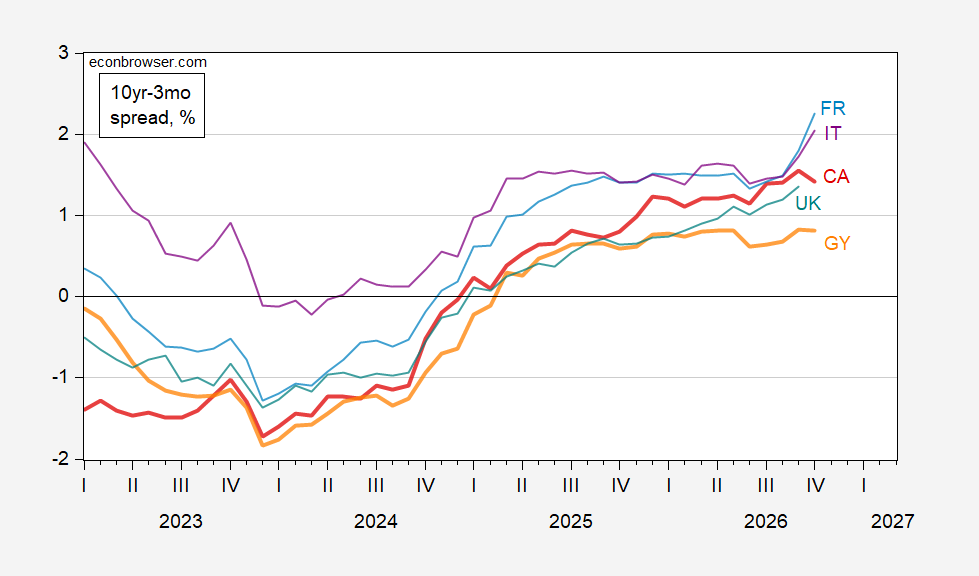
Пост от 14 ноября в экономическом блоге Econbrowser рассматривает спред по срокам по государственным облигациям (10 лет минус 3 месяца) в пяти развитых экономиках, сообщая, что спреды во Франции и Италии выросли в октябре, а спред в Великобритании увеличивался до сентября.
Рисунок 1 в посте показывает спред по срокам по государственным облигациям (10 лет минус 3 месяца) для Канады (красный), Франции (голубой), Германии (оранжевый), Италии (фиолетовый) и Великобритании (бирюзовый), всё в процентах. Данные взяты из Организации экономического сотрудничества и развития (ОЭСР) — межправительственной организации со штаб-квартирой в Париже, которая собирает статистику долгосрочных процентных ставок по странам-членам на стандартизированной основе, что позволяет сравнивать кривые доходности между странами на сопоставимых условиях.
Спред по срокам — разница между долгосрочными и краткосрочными расходами на заимствования для государства — один из наиболее внимательно отслеживаемых индикаторов в анализе делового цикла, поскольку инверсии кривой доходности, при которых краткосрочные доходности превышают долгосрочные, исторически предшествовали рецессиям в ряде развитых экономик. В этой модели рост показателя означает расширение разрыва между двумя сроками погашения; инверсия же, напротив, означает, что сама разница становится отрицательной. Однако, как отмечается в посте, послужной список индикатора неоднороден по странам: исторически этот спред по срокам лучше работал как предиктор рецессий для Канады и Германии, как обсуждается в работе Chinn и Ferrara (2026), доступной здесь.
В посте также указано методологическое предупреждение. Для анализа делового цикла обычно предполагается постоянный или близкий к нулю риск дефолта; для Франции и Италии это выглядит неправдоподобно, что иллюстрируют пятилетние кредитные дефолтные свопы (CDS). Там, где суверенный риск дефолта существенен, долгосрочные доходности могут отражать воспринимаемый кредитный риск наряду с макроэкономическими условиями, которые спред призван отражать, — поэтому пост указывает на цены CDS как на соответствующую перекрёстную проверку для этих двух рынков. Цены CDS отражают рыночную оценку риска дефолта суверенного заёмщика, при этом пятилетний срок является стандартным ориентиром. Источником данных по CDS является Investing.com.
Для читателей, следящих за индикатором, наборы данных, которые пост определяет как ориентиры, — ряд долгосрочных ставок ОЭСР и приведённые котировки CDS — это то, за чем стоит наблюдать по мере того, как последующие наблюдения дополнят октябрьские и сентябрьские значения. Оригинальный пост доступен на Econbrowser: Some 10yr-3mo Spreads in October.

