Dlaczego inwestorzy nie powinni spieszyć się z zakupem kolejnego głośnego IPO
Najważniejsze informacje
- •Amerykańskie IPO dawały średnio około 18% do 19% pierwszodniowego zwrotu od 1980 roku, ale korzyść ta trafia głównie do inwestorów z przydziałem po cenie emisyjnej.
- •Inwestorzy kupujący po rozpoczęciu notowań mogą uzyskać znacznie mniej niż nagłówek o wzroście IPO, ponieważ przydziały w najlepszych transakcjach są ograniczone, a słabsze oferty łatwiej dostępne.
- •Nowo notowane spółki zwykle wypadały gorzej od porównywalnych firm w pierwszych latach po debiucie, zwłaszcza gdy były mniejsze i nierentowne.
- •Wygaśnięcie lock-upu może być dobrym momentem do ponownej oceny akcji nowo notowanych spółek, bo dodatkowa podaż może ciążyć cenom, jeśli popyt nie wzrośnie.
- •Artykuł podkreśla, że ekspozycja na rynek prywatny nie jest automatycznie lepsza od publicznej, ponieważ zwroty z venture capital są silnie skoncentrowane w najwcześniejszych i najbardziej ryzykownych rundach finansowania.
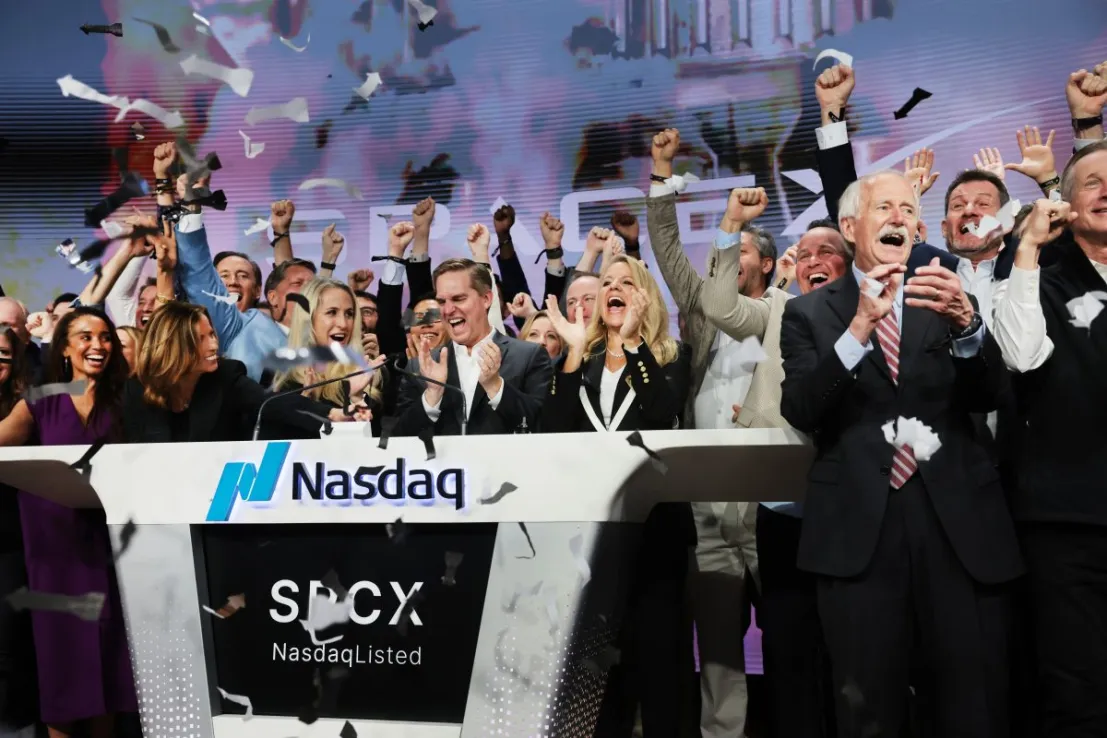
IPO rozpalają inwestorów do czerwoności, ale dowody sugerują, że należy podchodzić do nich z większą ostrożnością — pisze Yves Bonzon
Niewiele wydarzeń finansowych budzi tak duże emocje jak pierwsze oferty publiczne (IPO). A jednak historia pokazuje, że należy patrzeć na nie z ostrożnością. Gdy spojrzeć z dystansu na to, co mówią dekady badań empirycznych o inwestowaniu w IPO, wnioski są wyjątkowo spójne i trzeźwiące.
Pierwszym dobrze znanym faktem jest niedowartościowanie IPO. Średnio amerykańskie IPO przynosiły od 1980 roku pierwszy-dniowy zwrot na poziomie około 18 do 19 procent, według najnowszych danych zestawionych przez Jay’a Rittera z University of Florida. Ale te „pieniądze zostawione na stole” trafiają głównie do tych, którzy otrzymują przydział po cenie emisyjnej — zazwyczaj inwestorów instytucjonalnych związanych z syndykatem subemitentów — a nie do osób kupujących dopiero po rozpoczęciu notowań.
Sam przydział nie jest też gwarancją sukcesu inwestycyjnego. Przydziały w głośnych transakcjach są silnie reglamentowane, podczas gdy słabsze oferty są zwykle łatwo dostępne — to klasyczna klątwa zwycięzcy. W rezultacie strategia inwestycyjna polegająca na bezrefleksyjnym obejmowaniu IPO z definicji przyniesie znacznie mniej niż nagłówkowe, pierwszodniowe wzrosty opisywane w badaniach nad IPO. Dla inwestorów obserwujących rynek z boku ma to znaczenie, ponieważ najbardziej widoczne stopy zwrotu nie są koniecznie tymi dostępnymi dla przeciętnego nabywcy.
Cierpliwość jest cnotą
Nowo notowane spółki mogą również mieć trudność z utrzymaniem początkowego impetu. Ritter ustalił, że IPO istotnie słabiej wypadały od porównywalnych firm w pierwszych latach po debiucie, choć znaczną część tej słabości skupiają mniejsze, nierentowne spółki. Wzorzec wydaje się ściśle powiązany z wyczuciem rynku. Spółki umieją emitować akcje wtedy, gdy entuzjazm inwestorów i wyceny są blisko szczytu. Zgadza się to z jednym z naszych najdłużej podtrzymywanych przekonań inwestycyjnych, że poziomy wyceny mają znaczenie tylko w rzadkich momentach, gdy osiągają skrajności, zmieniając funkcję reakcji emitentów korporacyjnych.
Podsumowując, dane empiryczne sugerują, że cierpliwi inwestorzy zwykle otrzymują lepsze punkty wejścia w kwartałach po debiucie niż w euforycznych pierwszych dniach. Nie oznacza to oczywiście, że inwestorzy powinni unikać IPO całkowicie. Każda wielka spółka publiczna była kiedyś IPO, a część największych przyszłych zwycięzców debiutuje dziś bez wątpienia. Lekcja dotyczy cierpliwości i dyscypliny. Wygaśnięcie lock-upu może być użytecznym momentem do ponownej oceny dominującego nastawienia wobec nowo notowanych spółek. Gdy ograniczenia sprzedaży przez insiderów zostają zniesione, a na rynek trafia więcej akcji, rynek musi wchłonąć dodatkową podaż kapitału. Bez odpowiedniego wzrostu popytu ta przyrostowa podaż może wywierać dodatkową, mechaniczną presję spadkową na ceny akcji.
Prywatne kontra publiczne
Jeśli przeciętny inwestor na rynku publicznym strukturalnie przychodzi na imprezę za późno, dlaczego po prostu nie dołączyć wcześniej i nie uczestniczyć, gdy spółki są jeszcze prywatne? Choć historia pokazuje, że każde pokolenie założycieli i funduszy venture capital nauczyło się dłużej pozostawać prywatnym i wykorzystać większą część krzywej tworzenia wartości przed IPO, nie sprawia to automatycznie, że inwestycje na rynku prywatnym są bardziej atrakcyjne. W rzeczywistości stopy zwrotu z venture capital są niezwykle silnie skoncentrowane wokół najwcześniejszych rund finansowania. Najbardziej stroma część krzywej tworzenia wartości przypada inwestorom gotowym ponieść najwyższe ryzyko śmiertelności spółki, na etapie, gdy dostęp jest ograniczony, a wskazanie ostatecznych wyjątków z jakąkolwiek znaczącą pewnością jest wyjątkowo trudne.
Dla większości inwestorów kluczowe nie jest więc wybieranie między rynkiem prywatnym a publicznym. Należy zachować dyscyplinę na obu. Rynki prywatne mogą oferować atrakcyjne możliwości, szczególnie za pośrednictwem doświadczonych zarządzających mających dostęp do obiecujących spółek na wcześniejszych etapach rozwoju. Jednak etykieta „pre-IPO” nie oznacza automatycznie wyższych stóp zwrotu; dostęp, wybór zarządzającego i wycena są tak samo ważne jak na rynkach publicznych.
Ostatecznie inwestorzy nie mogą sobie pozwolić na przegapienie największych zwycięzców na rynkach publicznych. Celem jest uczestnictwo w długoterminowym wzroście wyjątkowych biznesów, a nie uzyskanie do nich dostępu na możliwie najwcześniejszym etapie. Nie ma potrzeby zabezpieczania przydziału pre-IPO lub IPO za każdą cenę. Zamiast tego inwestorzy mogą pozwolić sobie na cierpliwość i budowanie pozycji po ustąpieniu początkowej zmienności IPO, gdy znaczna część długoterminowego potencjału kapitalizacji spółki pozostaje jeszcze niewykorzystana.
Yves Bonzon jest grupowym dyrektorem ds. inwestycji w Julius Baer

