Co mogą otrzymać posiadacze stablecoinów w przypadku upadłości emitenta?
Najważniejsze informacje
- •Wsparcie rezerwami podtrzymuje wartość tokena, ale samo nie ustanawia własności posiadacza do konkretnych środków pieniężnych, bonów skarbowych ani innych aktywów rezerwowych.
- •Bezpośredni wykup zazwyczaj wymaga spełnienia wymogów emitenta, weryfikacji konta, kontroli zgodności oraz przestrzegania obowiązujących warunków.
- •Klienci przechowujący tokeny na giełdach mogą mieć najpierw umowne roszczenie wobec giełdy, jeśli wypłaty zostaną zawieszone lub platforma upadnie.
- •Stablecoin może być notowany poniżej wartości referencyjnej, nawet gdy uprawnieni użytkownicy nadal mają dostęp do wykupu u emitenta, a utrata powiązania z wartością referencyjną może poprzedzać formalną niewypłacalność.
- •MiCA wymaga, aby kwalifikowane tokeny będące pieniądzem elektronicznym były emitowane po wartości nominalnej, oraz przyznaje posiadaczom roszczenia wobec emitenta, których szczegóły muszą zostać ujawnione w odpowiednim dokumencie informacyjnym.
Wsparcie rezerwami zazwyczaj nie daje posiadaczowi stablecoina prawa własności do konkretnego składnika rezerw, a związane z tym prawa różnią się od ochrony depozytów bankowych. To, co posiadacz może odzyskać, zależy od miejsca przechowywania tokenów, dostępności bezpośredniego wykupu przez emitenta oraz sposobu traktowania rezerw, jeśli spółka nie jest w stanie wywiązać się ze swoich zobowiązań.
Najważniejsze punkty
- Wsparcie rezerwami nie jest równoznaczne z bezpośrednią własnością aktywów rezerwowych.
- Bezpośredni wykup często wymaga spełnienia wymogów kwalifikacyjnych emitenta.
- Użytkownicy giełd mogą mieć roszczenie wobec giełdy, a nie bezpośrednio wobec emitenta.
- Utrata powiązania z wartością referencyjną może nastąpić przed formalną upadłością emitenta.
- Unijne rozporządzenie w sprawie rynków kryptoaktywów przyznaje określonym posiadaczom zdefiniowane roszczenia wobec emitentów.
Najpierw ustal, co faktycznie zawiodło
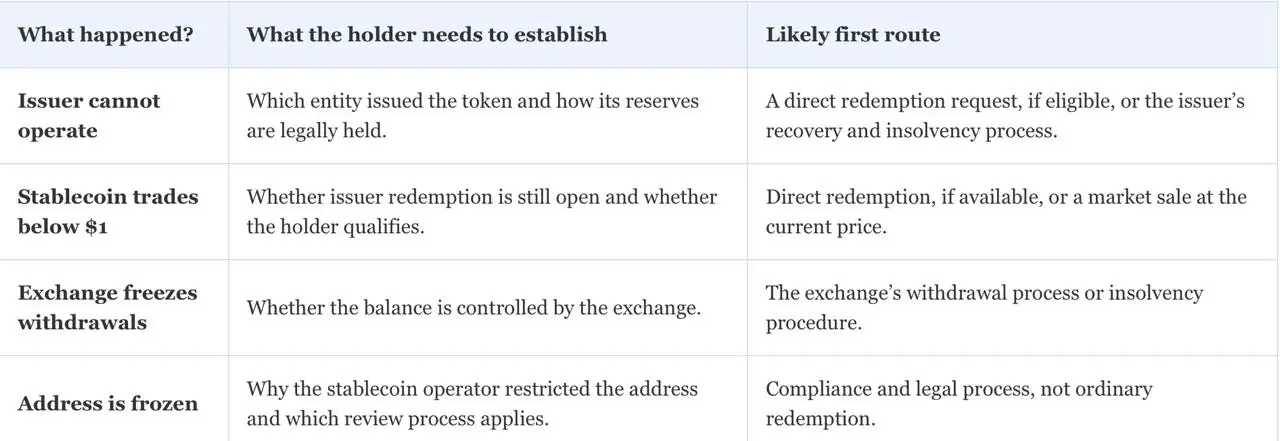
Stwierdzenie „stablecoin upadł” może opisywać kilka różnych zdarzeń. Spółka emitująca token może stać się niewypłacalna. Bank lub depozytariusz przechowujący część rezerw może znaleźć się pod presją. Giełda, na której klient przechowuje token, może zawiesić wypłaty. Token może też być notowany poniżej waluty referencyjnej, mimo że wykup przez emitenta pozostaje dostępny dla uprawnionych klientów.
Sposób odzyskania środków zależy od tego, która część układu zawiodła: emitent, giełda, depozytariusz rezerw czy cena rynkowa.
Co daje posiadaczom wsparcie rezerwami — a czego nie daje
Gdy spółka twierdzi, że jej stablecoin jest zabezpieczony w stosunku jeden do jednego, opisuje relację ekonomiczną: aktywa rezerwowe mają wspierać tokeny znajdujące się w obiegu. Nie oznacza to koniecznie, że każdy posiadacz jest właścicielem określonej części każdego składnika rezerw ani że może wybrać, który składnik otrzyma przy wykupie.
W przypadku upadłości emitenta odpowiednie dokumenty prawne określają, czy posiadacz może żądać wykupu, korzystać z ochrony ustawowej lub uczestniczyć wraz z innymi wierzycielami w postępowaniu upadłościowym. Dokumenty te określają również, czy aktywa rezerwowe są oddzielone od pozostałego majątku spółki oraz czy inni wierzyciele mogą sięgnąć po te aktywa.
Jakość rezerw i własność prawna odpowiadają na różne pytania. Gotówka, bony skarbowe i udziały w funduszach rynku pieniężnego mogą charakteryzować się wysoką płynnością, ale sama płynność nie przesądza o tym, kto zostanie spłacony w pierwszej kolejności, gdy spółka stanie się niewypłacalna. Ramy Bazylejskiego Komitetu Nadzoru Bankowego dotyczące stablecoinów wskazują, że aktywa rezerwowe powinny być szybko zbywalne i przechowywane w strukturach odpornych na skutki upadłości. Ramy te stanowią punkt odniesienia przy ocenie konstrukcji stablecoinów, ale nie dowodzą, że każdy istniejący emitent stosuje taką samą strukturę. (Źródło: ramy BIS dotyczące stablecoinów)
Prawa do wykupu zależą od sposobu przechowywania tokena
Zweryfikowany klient bezpośredni, posiadacz korzystający z samodzielnej kontroli środków oraz klient giełdy mogą posiadać ten sam token, ale mieć różne praktyczne drogi uzyskania dolarów lub euro.
Bezpośredni wykup zazwyczaj polega na zwróceniu tokenów emitentowi i otrzymaniu waluty referencyjnej po wartości nominalnej, zgodnie z warunkami emitenta. Przykładowo, warunki USDC firmy Circle wiążą bezpośredni wykup w stosunku jeden do jednego z zarejestrowanym kontem Circle Mint oraz innymi warunkami, w tym brakiem działań organu regulacyjnego, sądu lub organów ścigania ograniczających wykup.
Posiadacz korzystający z samodzielnej kontroli środków, który nie ma konta u emitenta, może nadal sprzedać token na płynnym rynku, przejść procedurę rejestracji u emitenta, jeśli jest dostępna, lub skorzystać z uprawnionego dostawcy usług. Taki pośrednik może pobierać opłaty, nakładać limity lub zawiesić konwersje w okresie napięć na rynku. Samo posiadanie tokena nie zapewnia automatycznie takiego samego dostępu operacyjnego jak status zweryfikowanego klienta emitenta.
W przypadku użytkownika przechowującego stablecoiny na giełdzie pierwszy problem może wcale nie dotyczyć emitenta. Giełda kontroluje portfel i może być umownym kontrahentem klienta. Jeśli zawiesi wypłaty lub stanie się niewypłacalna, klient może być zmuszony do skorzystania z procedury dochodzenia roszczeń giełdy, zanim odzyska kontrolę nad tokenami lub spróbuje dokonać bezpośredniego wykupu.
Zweryfikowany klient emitenta: Może złożyć wniosek o bezpośredni wykup, z zastrzeżeniem aktualnych wymogów kwalifikacyjnych, warunków i kontroli zgodności.
Posiadacz korzystający z samodzielnej kontroli środków: Kontroluje tokeny, ale może potrzebować odpowiedniej drogi do zamiany ich na walutę fiducjarną.
Klient giełdy: Może mieć roszczenie wobec giełdy, zanim uzyska kontrolę nad bazowymi tokenami.
Co może oznaczać utrata powiązania z wartością referencyjną — i czego nie dowodzi
Utrata powiązania z wartością referencyjną jest zdarzeniem dotyczącym ceny rynkowej. Jeśli stablecoin dolarowy jest notowany po $0.97, rynek wycenia natychmiastowy dostęp do tokena poniżej jednego dolara. Dyskonto może odzwierciedlać obawy dotyczące rezerw, powolny lub niedostępny wykup dla części użytkowników, niską płynność na giełdzie albo nagłą falę sprzedaży.
Podczas takiego zdarzenia najważniejsze pytania praktyczne dotyczą tego, czy uprawnieni klienci nadal mogą dokonać wykupu po wartości nominalnej oraz czy emitent realizuje te wnioski. Informacje o ryzyku związanym z USDC publikowane przez Circle wskazują, że USDC może być notowany powyżej lub poniżej jednego dolara na platformach zewnętrznych. Sama niższa cena na giełdzie nie dowodzi braku aktywów rezerwowych.
Token może utrzymywać się blisko $1, ponieważ inwestorzy oczekują, że bezpośredni wykup pozostanie dostępny. Jeśli to oczekiwanie osłabnie, ceny giełdowe mogą spaść jeszcze przed rozpoczęciem formalnego postępowania upadłościowego. Sprzedaż podczas utraty powiązania z wartością referencyjną oznacza zaakceptowanie dostępnej w danym momencie ceny rynkowej. Wykup po wartości nominalnej oznacza skorzystanie z procedury emitenta, która może obejmować wymogi dotyczące konta, kwoty minimalne, dostęp do bankowości, kontrole zgodności i czas przetwarzania.
USDC i USDT: porównuj drogę posiadacza, a nie przekaz marketingowy
To porównanie nie przesądza o tym, jak sąd rozstrzygnąłby sprawę w postępowaniu upadłościowym. Wskazuje pytania, które posiadacz powinien przeanalizować, zanim założy, że dwa dolarowe stablecoiny zapewniają identyczne prawa do wykupu.
W dokumencie złożonym 30 czerwca 2026 r. Circle podało, że około 84% rezerw USDC znajdowało się w Circle Reserve Fund. Dane te dotyczą określonego momentu, a skład rezerw może się zmieniać. Informacja ta pokazuje, jak rezerwy były alokowane w tamtym czasie, ale nie zastępuje warunków mających zastosowanie do konkretnego posiadacza. (Źródło: dokument Circle)
Tether informuje, że jego tokeny można wymienić na bazową walutę fiducjarną zgodnie z opublikowanymi warunkami i FAQ. Jednak jego odpowiedni dokument informacyjny ogranicza usługi emitenta do klientów, którzy ukończyli procedurę KYC. Dla użytkowników giełd dostęp do obrotu USDT sam w sobie nie ustanawia bezpośredniego dostępu do wykupu w Tether.
MiCA zapewnia posiadaczom w UE wyraźniejszy punkt wyjścia
W przypadku tokenów będących pieniądzem elektronicznym, emitowanych na podstawie unijnego rozporządzenia w sprawie rynków kryptoaktywów, posiadacze mają roszczenie wobec emitenta. Rozporządzenie MiCA wymaga emisji po wartości nominalnej w momencie otrzymania środków. Dokument informacyjny emitenta musi opisywać prawo do wykupu oraz warunki jego wykonania.
W dokumencie informacyjnym USDC zgodnym z MiCA Circle stwierdza, że środki otrzymane przez Circle SAS w związku z emisją są chronione przed roszczeniami pozostałych wierzycieli w postępowaniach egzekucyjnych lub upadłościowych. Dokument opisuje również plan odzyskiwania środków i wykupu. Stwierdzenia te odnoszą się konkretnie do struktury Circle SAS i nie powinny być automatycznie stosowane do USDC wyemitowanych przez inny podmiot lub przechowywanych na podstawie innej umowy.
Podobne rozdzielenie opisano w Korei Południowej, gdzie poszczególni emitenci kart rozważający stablecoiny utrzymywaliby własne pule rezerw i systemy wykupu, zgodnie z przeglądem projektów. Posiadacz musi zidentyfikować podmiot stojący za saldem tokenów, zamiast polegać wyłącznie na szerszej nazwie marki.
Status regulacyjny giełdy to odrębna kwestia. Platforma działająca zgodnie z przepisami UE nie zmienia każdego notowanego przez siebie stablecoina w token wyemitowany w UE. Różnica ta stała się bardziej widoczna, gdy termin uzyskania licencji w ramach MiCA skłonił giełdy do doprecyzowania swojej działalności w Europie.
Problemy banku rezerwowego różnią się od upadłości emitenta
Stablecoin może doświadczać opóźnionych wykupów nawet wtedy, gdy jego emitent pozostaje wypłacalny. Problemy banku rezerwowego lub depozytariusza mogą spowolnić przelewy, weryfikację lub dostęp do środków, podczas gdy emitent korzysta z innych źródeł płynności. Najważniejsze pytania dotyczą tego, gdzie przechowywane są aktywa rezerwowe, czy są prawnie wyodrębnione oraz czy emitent może szybko uzyskać alternatywną płynność.
Europejskie przepisy dotyczące rezerw i płynności uwidoczniły związek między emitentami stablecoinów a bankami. Dla posiadaczy ryzyko związane ze stablecoinami obejmuje instytucje, które przechowują i rozliczają aktywa rezerwowe, a nie tylko spółkę, której nazwa widnieje na tokenie.
Co zachować, zanim coś pójdzie nie tak
Postępowanie w przypadku upadłości jest łatwiejsze, gdy posiadacz może wykazać, co posiadał, gdzie to było przechowywane i w jaki sposób zostało nabyte. Transfery on-chain mogą pokazywać przepływ tokenów, ale nie muszą ustanawiać pełnej relacji prawnej z emitentem lub giełdą.
Jeśli stablecoin nigdy nie został wypłacony do prywatnego portfela, szczególnie ważne mogą być wyciągi z konta giełdowego. Eksplorator blockchaina może pokazywać saldo w portfelu giełdy, ale nie musi wskazywać, że giełda była dłużnikiem konkretnego klienta z tytułu tych aktywów.
Posiadacze powinni również sprawdzić, czy używane przez nich konto u emitenta jest aktywne i zweryfikowane. Przeprowadzenie kontroli tożsamości i bankowych dopiero po rozpoczęciu utraty powiązania z wartością referencyjną może uzależnić posiadacza od płynności giełdy.
Co posiadacze mogą otrzymać w przypadku upadłości emitenta
Posiadacz stablecoina nie otrzymuje automatycznie określonej części gotówki, bonów skarbowych ani innych aktywów rezerwowych emitenta. Może natomiast otrzymać roszczenie określone przez warunki emitenta i przepisy prawa właściwe dla danego tokena.
Najlepszym możliwym rezultatem jest kontynuacja wykupu po wartości nominalnej lub roszczenie wobec prawnie chronionych aktywów rezerwowych. Słabszym rezultatem jest opóźnione i potencjalnie częściowe odzyskanie środków wraz z pozostałymi wierzycielami emitenta. Klient, który przechowywał tokeny na giełdzie, może najpierw musieć dochodzić odzyskania środków od giełdy, zamiast bezpośrednio od emitenta stablecoina.
Wsparcie rezerwami może podtrzymywać wartość stablecoina, ale samo w sobie nie określa, kto zostanie spłacony w przypadku upadłości emitenta. Praktyczna odpowiedź zależy od podmiotu emitującego, uprawnień posiadacza do wykupu, miejsca przechowywania tokenów oraz tego, czy rezerwy są prawnie oddzielone od pozostałych aktywów emitenta.
Niniejszy artykuł ma wyłącznie charakter informacyjny i nie stanowi porady prawnej, finansowej ani inwestycyjnej. Warunki dotyczące stablecoinów, struktury rezerw i przepisy mogą się zmieniać. Czytelnicy powinni zapoznać się z aktualnymi dokumentami prawnymi emitenta i zasięgnąć specjalistycznej porady w sprawie konkretnego roszczenia lub sytuacji niewypłacalności.
Źródło: Coindoo

