Zwrot Buterina w kierunku „przechowalni wartości” komplikuje Ethereum ofertę skierowaną do Wall Street
Najważniejsze informacje
- •Buterin argumentował, że ETH powinno być wyceniane jako przechowalnia wartości, a nie token spalający opłaty, przedstawiając to jako spójne z decentralizacją i odpornością na cenzurę oraz przejęcie.
- •Kierownicy spółek skarbowych przyjęli zmianę entuzjastycznie — Tom Lee z Bitmine nazwał ją sejsmicznym potwierdzeniem strategii firmy, posiadającej około 6 milionów ETH, podczas gdy współzałożyciel Bankless David Hoffman, który sprzedał wszystkie swoje ETH w maju 2026 roku, stwierdził, że timing sprawia wrażenie wynikającego ze słabości.
- •Wskaźniki rynkowe pogorszyły się wraz ze zmianą narracji: ETH handlowane jest obecnie około 58% poniżej szczytu z sierpnia 2025 roku w okolicach 4 946 dolarów, straciło 41% w ciągu ostatniego roku, a skumulowane przepływy do ETF ETH spadły o 23% w porównaniu ze spadkiem o 12% dla ETF bitcoinowych.
- •Zmniejszone akcentowanie spalania opłat przez Buterina podważa obronę ekonomii stakingu przez Etherealize i wspiera argument Johna Pfeffera z 2017 roku, że emisja dla stakerów przenosi wartość od posiadaczy niestakujących do stakujących, przynosząc korzyści firmom takim jak Bitmine, która stakuje około 84% swojego ETH i spodziewa się około 309 milionów dolarów rocznego dochodu.
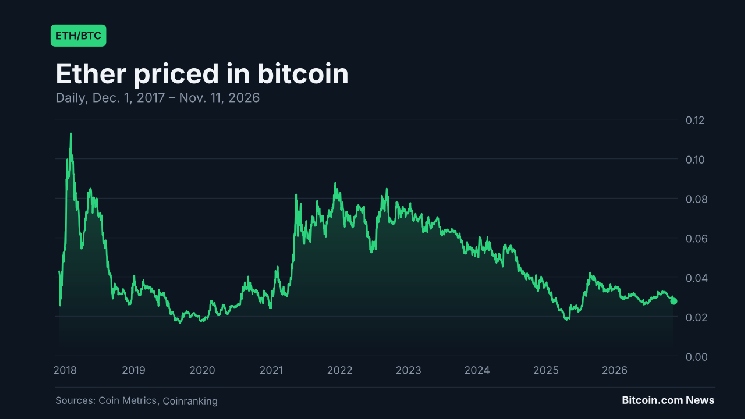
- •Bitcoin nadal dominuje w narracji przechowalni wartości wśród aktywów krypto, a od cen z 2017 roku cytowanych w pracy Pfeffera bitcoin wzrósł około 5,7 razy, podczas gdy ether zyskał mniej niż 3 razy.
Współzałożyciel Ethereum Vitalik Buterin powiedział w tym tygodniu, że wycena $ETH jako tokena spalającego opłaty „nigdy nie była tak mocna, jak się wydawało”, i argumentował, że ten aktyw powinien być raczej wyceniany jako przechowalnia wartości (SoV).
Według Buterina optymalizacja Ethereum jako przechowalni wartości „jest zgodna z decentralizacją i CROPS” — skrótem od odporności na cenzurę i przejęcie (censorship and capture resistance), otwartego kodu, prywatności i bezpieczeństwa.
Kolejna aktualizacja narracji Ethereum
Historia „$ETH jako przechowalni wartości” krąży od lat, ale uczynienie jej teraz głównym nurtem oznaczałoby krok po nieudanej kampanii „ultradźwiękowych pieniędzy” i wcześniejszych próbach przedstawienia aktywa jako „cyfrowej ropy” obok „cyfrowego złota” bitcoina.
Spółki skarbowe entuzjastycznie przyjmują zwrot
Reakcje na tę zmianę były mieszane nawet wśród zwolenników Ethereum, ale liderzy spółek skarbowych $ETH — firm trzymających ether w swoich bilansach, strategii spopularyzowanej w krypto przez spółki skarbowe bitcoina — przyjęli ją z zadowoleniem. Przewodniczący Bitmine Tom Lee, którego firma posiada około 6 milionów $ETH, nazwał wypowiedzi Buterina o przechowalni wartości „sejsmiczną zmianą”, która potwierdza strategię spółki. Joseph Lubin, który kontroluje Consensys i przewodniczy spółce skarbowej $ETH Sharplink, argumentował, że podczas gdy „złoto i $BTC są mocnym pieniądzem i doskonałymi przechowalniami wartości, $ETH idzie dalej”.
Etherealize — założona po tym, jak Buterin i Fundacja Ethereum przyznały współzałożycielowi Vivekowi Ramanowi grant w 2024 roku na przekonywanie dyrektorów Wall Street o zaletach Ethereum — udostępniła post opisujący $ETH jako programowalną przechowalnię wartości. Raman podał dalej post Buterina, ale nie dołączył do dyskusji.
Firma już wcześniej sprzedawała narrację przechowalni wartości Wall Street. W styczniu 2025 roku pozycjonowała $ETH jako „zdywersyfikowane uzupełnienie Bitcoina” z uzasadnieniem, że jest to „przechowalnia wartości z przepływami pieniężnymi”, a także porównywała $ETH do ropy. W kwietniu 2026 roku Etherealize argumentował w istocie, że $ETH może zastąpić bitcoina, przejmując łączną premię monetarną złota i $BTC.
Jeśli akcentowanie przez Buterina strony przechowalni wartości $ETH zyska uznanie, Wall Street może potrzebować zaktualizować swoje rozumienie tego aktywa zgodnie z wyjaśnieniem Buterina — a jeśli zostanie przekonany, może także potrzebować ponownie ocenić swoje pozycje w $BTC.
Liczby idą w dół
Eskalacja narracji zbiegła się ze słabszymi wynikami rynkowymi. Podczas gdy każdy kolejny argument Etherealize czynił coraz ambitniejsze twierdzenia o $ETH, cena krótko osiągnęła rekord około 4 946 dolarów w sierpniu 2025 roku, ale obecnie handlowana jest około 58% poniżej tego szczytu.
Jeśli przepływy do funduszy giełdowych $ETH (ETF) są miarą zainteresowania Wall Street etrem jako aktywem, to przepływy te — mierzone w dolarach amerykańskich — od października 2025 roku wykazują trend spadkowy, podobnie jak przepływy do ETF bitcoinowych. Amerykańskie ETF spot na ether began began trading in 2024, months after the first U.S. spot bitcoin funds, a ich codzienne ujawnienia przepływów netto stały się od tego czasu szeroko cytowanym wskaźnikiem popytu instytucjonalnego. W tym samym okresie skumulowane przepływy do ETF $ETH spadły o 23%, w porównaniu ze spadkiem o 12% dla ETF $BTC.
Spadające ceny obu aktywów również obciążyły te przepływy: w chwili pisania $BTC stracił 30% w ciągu ostatniego roku, a $ETH stracił 41%.
Buterin odrzuca wcześniejsze argumenty
Wall Street może pozostać zdezorientowany nie tylko z powodu kolejnej aktualizacji narracji, ale także z powodu argumentacji za nią. Etherealize i Buterin wydają się dojść do podobnych wniosków z nieco różnych powodów.
Etherealize na przykład twierdził, że spalanie opłat przekazuje wartość z całej aktywności Ethereum do $ETH i że token jest „potencjalnie deflacyjny”. Buterin obecnie bagatelizuje znaczenie spaleń. Spalanie jest częścią Ethereum od aktualizacji z sierpnia 2021 roku, która kieruje część każdej opłaty transakcyjnej poza obieg.
Argumentacja Buterina podważa także odpowiedź Etherealize na argument postawiony przez zwolennika bitcoina Johna Pfeffera w 2017 roku: że płacenie stakerom nową emisją przenosi wartość od posiadaczy, którzy nie stakują, do tych, którzy stakują. Wcześniej w tym roku Etherealize odrzucił zarzut, że dochód ze stakingu to po prostu inflacja, argumentując, że spalanie równoważy emisję i że znacząca część dochodu pochodzi z opłat transakcyjnych. Jeśli spalanie pozostanie małe, a opłaty okażą się niepewne — jak mówi teraz Buterin — to większość dochodu ze stakingu pochodzi z nowej emisji, co potwierdza tezę Pfeffera. To szkodzi posiadaczom, którzy nie stakują, ale przynosi korzyści spółkom skarbowym, takim jak Bitmine, która stakuje około 84% swoich $ETH. Od poniedziałku firma powiedziała, że oczekuje zarabiania 309 milionów dolarów w $ETH rocznie przy obecnych stopach zwrotu.
Co więcej, Etherealize krytykował Bitcoina, mówiąc, że „wybrał skostnienie, ponieważ ceni krótkoterminową stabilność bardziej niż długoterminową żywotność”. Buterin teraz wzywa do „przynajmniej częściowego skostnienia” również w Ethereum, gdy jego rdzeń zostanie ukończony.
Co liczy się jako przechowalnia wartości? Nie ma jednej odpowiedzi
Jednym z największych wyzwań dla zwolenników narracji przechowalni wartości w obozach zarówno Bitcoina, jak i Ethereum jest to, że „przechowalnia wartości” nie ma uniwersalnie uzgodnionej definicji, a wiele aktywów uznawanych za przechowalnie wartości zawiodło. Nie ma na przykład konsensusu co do tego, jak długo aktyw musi utrzymywać swoją wartość ani jak daleko może spaść i nadal się kwalifikować.
Według Buterina „pierwszą i najważniejszą metryką SoV” jest „przetrwać”. Wymienia inne metryki, ale samo przetrwanie daje niewielki komfort tym, którzy chcą chronić kapitał: przestrzeń krypto jest pełna altcoinów, które spadły o ponad 90% i przez lata nadal „przetrwały”.
Historia oferuje przestrogowe paralele. Wampum straciło wartość w XVII wieku, po tym jak ludzie znaleźli sposób na jego tańszą produkcję. Srebro napotkało własne problemy, gdy jego użycie w mennictwie zostało zawieszone, a Stany Zjednoczone zdemontyzowały je w XIX wieku. Dziś zarówno Etherealize, jak i niektórzy zwolennicy bitcoina używają srebra jako analogii przy omawianiu rywala, ponieważ każda strona dąży do tytułu „cyfrowego złota”.
Historycznie jednak ta analogia może być niedoskonała: samo złoto doświadczyło wielodekadnych, dwucyfrowych spadków. A skoro „cyfrowe złoto” jest teraz głównie kojarzone z bitcoinem, ten aktyw również znany jest z ostrej — choć malejącej — zmienności.
Kolizja dwóch niemal identycznych historii
Jeśli najgłośniejsi zwolennicy Ethereum zaczną promować narrację „$ETH to SoV”, przekonanie tradycyjnych inwestorów Wall Street może okazać się walką pod górkę.
Wcześniejsze próby differentiated Ethereum od Bitcoina najwyraźniej nie zadziałały zgodnie z oczekiwaniami. Ethereum może teraz wchodzić w narrację przechowalni wartości — przestrzeń dominowaną przez Bitcoina wśród aktywów krypto. Około połowa argumentów, które Buterin przytacza za $ETH jako przechowalnią wartości (przetrwanie, powolna zmiana, niska polityka protokołu, łatwe samodzielne przechowywanie i uruchamianie węzła na skromnym sprzęcie) jest już przypisywanych $BTC. I chociaż oba obozy — Ethereum i Bitcoin — nieustannie dostosowywały swoje oferty, by przyciągnąć inwestorów, historia SoV Bitcoina pozostawała dominująca.
Kolejna próba ulepszenia historii Bitcoina
Niektórzy liderzy myśli Ethereum twierdzą obecnie, że ten blockchain ma wszystkie główne zalety Bitcoina i dodaje coś ekstra. Jedna z aktualizacji ujęcia Buterina opisywała na przykład $ETH jako „programowalną przechowalnię wartości”. To echo kampanii „ultradźwiękowych pieniędzy”, która podobnie zapożyczyła narrację „solidnego pieniądza” Bitcoina i próbowała udowodnić, że $ETH to jeszcze lepszy pieniądz. Nie udało się.
Nawet jedna z najbardziej prominentnych postaci wpływu Ethereum, współzałożyciel Bankless David Hoffman, sprzedał całość swoich $ETH w maju 2026 roku. Napisał, że teza „$ETH to pieniądz” została rozegrana, a nie zawiodła, i że nadal jest optymistą co do sieci, zauważając jednak, że uważa, iż „tylko marginalna część tego sukcesu znajdzie odzwierciedlenie w $ETH”.
Komentując post Buterina, Hoffman powiedział: „Timing całej tej sprawy sprawia, że czuje się, jakby pochodziła z pozycji słabości, a nie siły”. W tym samym wątku dodał: „Moim zdaniem wszechświat/[kontekst]/środowisko, w którym żyjemy, nie jest sprzyjające, by $ETH jako aktyw rozkwitało”.
Zabrzmiał też bardziej optymistycznie: „Najlepsza droga Ethereum [to] naprzód. Jeśli przechodzisz przez piekło, idź dalej”.
Prościej, ale też bardziej skomplikowanie
Z jednej strony sugestia Buterina, by wyceniać $ETH jako przechowalnię wartości, czyni ofertę prostszą i jaśniejszą. Z drugiej strony kontekst — podobieństwa do bitcoina i nieustanne zmiany narracji — może ją uczynić bardziej skomplikowaną.
Na razie Bitcoin najwyraźniej nadal dzierży tytuł SoV wśród aktywów krypto dla większości inwestorów. Tylko mniejszość prawdopodobnie zbada każdą sieć bliżej — ważąc, jak naprawdę są zdesentralizowane, jak są przygotowane na kryptografię postkwantową, która oferuje lepszy model bezpieczeństwa, ich różnice techniczne i możliwości, wyzwania adopcji oraz rozwój w przygotowaniu dla obu ekosystemów.
Jak pokazuje historia, nie ma uniwersalnej zgody co do żadnego z tych punktów. To pozostawia inwestorów polegających na swoich przekonaniach, a nie na niepodważalnych argumentach za popieraniem któregokolwiek aktywu. Dla każdego, kto śledzi, jak się to potoczy, konkretne punkty odniesienia są publiczne: codzienne przepływy netto ETF, ujawnienia udziałów i stakingu spółek skarbowych oraz wszelkie rewizje, które Etherealize wprowadzi do swoich materiałów dla Wall Street.
3x SoV kontra 5,7x SoV
W swojej pracy z grudnia 2017 roku, „An (Institutional) Investor’s Take on Cryptoassets”, John Pfeffer argumentował, że istniała „możliwość, że $ETH zastąpi bitcoina i stanie się dominującą nie-suwerenną monetarną przechowalnią wartości wyłącznie z czystych zalet przechowalni wartości”, ale że „obiektywny obserwator dałby bitcoinowi znacznie wyższe szanse niż $ETH na stanie się taką przechowalnią wartości”.
Dziewięć lat później $BTC zachował i zwiększył swoją wartość lepiej niż $ETH. Na podstawie cen cytowanych przez Pfeffera w pracy — około 13 000 dolarów za bitcoina i 700 dolarów za ether — bitcoin zyskał około 5,7x, podczas gdy ether mniej niż 3x.
W każdym razie gra w opowiadanie historii trwa nadal.

