Jak jedna pula zabezpieczeń USDC może obsługiwać wiele rynków
Najważniejsze informacje
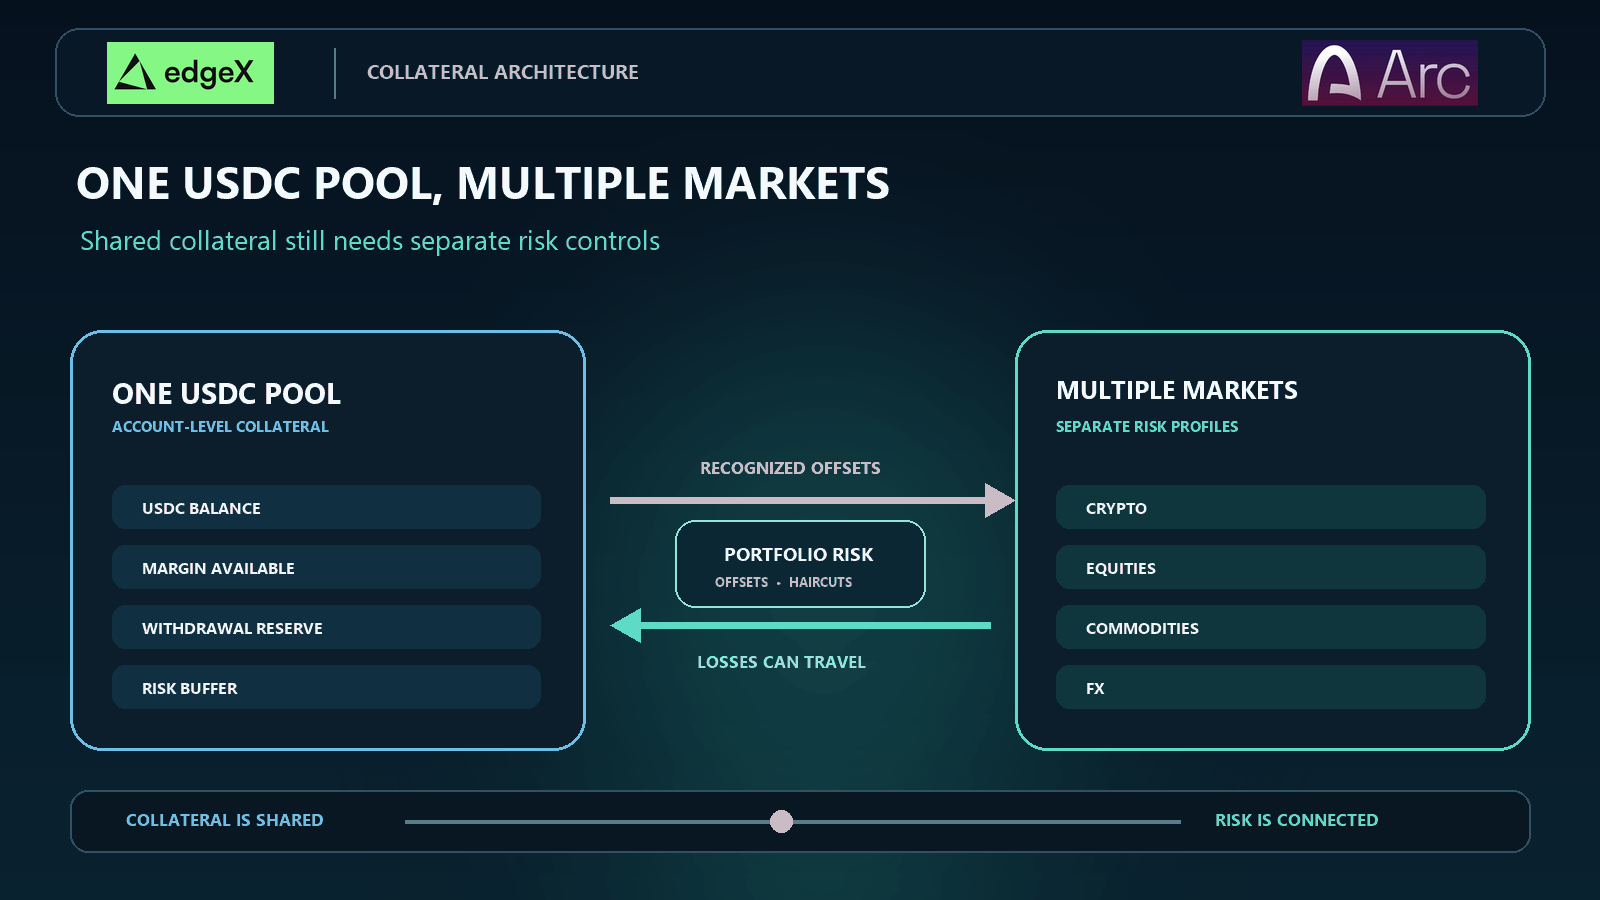
- •Współdzielona pula zabezpieczeń USDC pozwala jednemu saldo konta pokrywać marżę dla pozycji w instrumentach pochodnych na kryptoaktywa, akcje, surowce i waluty na poziomie portfela.
- •Margines krzyżowy pozwala wielu pozycjom korzystać z jednego salda, a margines portfelowy idzie dalej, mierząc ryzyko scenariuszowe i potencjalnie uznając zatwierdzone rekompensaty.
- •Wspólne zabezpieczenia poprawiają efektywność kapitału, ale tworzą kanały transmisji — strata na jednym rynku może osłabić ochronę marżową każdej pozycji w puli.
- •Salda wyświetlane, wypłacalne i dostępne na marżę mogą się różnić, ponieważ platformy stosują reguły wyceny, dyskonta, rezerwy wypłatowe i ograniczenia dla oczekujących wpłat.
- •edgeX planuje nowe perpetual futures walutowe obok istniejących rynków, a premiera mainnetu Arc zaplanowana jest na 16 września 2026 r., z marżą i rozliczeniami w natywnym USDC.
Krótka odpowiedź
Jedna pula zabezpieczeń w USDC może obsługiwać wiele rynków, pełniąc rolę wspólnego salda konta, względem którego platforma handlowa mierzy całkowite ryzyko portfela. Platforma przelicza pozycje w kryptoaktywach, akcjach, surowcach lub instrumentach pochodnych walutowych na wspólny wymóg zabezpieczenia. Dostępne USDC może wtedy pokrywać margines w ramach tych pozycji, zamiast być ręcznie dzielone na osobne portfele rynkowe.
Taka struktura może ograniczyć bezczynne salda i ułatwić zabezpieczanie pozycji. Może też łączyć straty, które w przeciwnym razie pozostałyby odizolowane. Kluczowe pytanie nie dotyczy jedynie tego, na ile rynków daje dostęp jedna wpłata. Chodzi o to, jak silnik ryzyka wycenia każdą pozycję, uznaje lub odrzuca rekompensaty i decyduje, które pozycje zmniejszyć, gdy konto nie spełnia już swojego wymogu.
Jedna pula oznacza jedno źródło zabezpieczeń na poziomie konta
Pula zabezpieczeń to saldo, które platforma uznaje za dostępne do obsługi zobowiązań handlowych. W prostym koncie denominowanym w USDC wpłaty, zrealizowany zysk i strata, opłaty, funding oraz wypłaty zmieniają to saldo. Otwarte pozycje tworzą następnie początkowe i utrzymaniowe wymogi marży.
„Jedna pula” niekoniecznie oznacza, że każdy token USDC znajduje się w jednym kontrakcie inteligentnym lub pod jednym adresem blockchain. Jest to przede wszystkim koncepcja księgowa i ryzyka. Platforma może korzystać z kilku portfeli, rozwiązań powierniczych, rejestrów lub kont rozliczeniowych, prezentując traderowi jedno użyteczne saldo zabezpieczeń.
Praktyczna różnica pojawia się, gdy trader otwiera więcej niż jeden rynek. Na kontach izolowanych trader mógłby przypisać 2 000 USDC do perpetual futures na BTC, 2 000 USDC do kontraktu na indeks akcyjny i 1 000 USDC do pozycji walutowej. Niewykorzystana marża w jednej komorze nie może chronić innej. Na koncie współdzielonym silnik ryzyka wid 5 000 USDC łącznie i przydziela moce w oparciu o zasady portfelowe.
Margines krzyżowy współdzieli saldo
Dokumentacja marży derywatów Coinbase opisuje margines krzyżowy jako strukturę, w której pozycje korzystają z tych samych zabezpieczeń w portfelu derywatów. Oddaje to podstawową korzyść i podstawowe ryzyko: większa część konta może wspierać każdą pozycję, ale większa część konta może też zostać pochłonięta przez pozycję przynoszącą stratę.
| Projekt konta | Jak przydzielane są zabezpieczenia | Główna zaleta | Główne ryzyko |
|---|---|---|---|
| Margines izolowany | Stała kwota wspiera jedną pozycję | Straty mogą być ograniczone | Kapitał może leżeć bezczynnie gdzie indziej |
| Margines krzyżowy | Jedno saldo wspiera kilka pozycji | Dostępne zabezpieczenia są ponownie wykorzystywane | Jedna strata może osłabić każdą pozycję |
| Margines portfelowy | Ryzyko scenariuszowe jest mierzone w ramach kwalifikujących się pozycji | Uznane zabezpieczenia mogą obniżyć wymogi | Błędy modelu i korelacji mają większe znaczenie |
Silnik marży zamienia pozycje w jeden wymóg
Platforma nie może po prostu dodać wartości rynkowych i uznać wynik za bezpieczny. Potrzebuje silnika marży, który przelicza różne pozycje na wspólną miarę ryzyka. Perpetual futures na BTC, kontrakt na złoto, perpetual na indeks akcyjny i pozycja walutowa mogą rozliczać się w USDC, ale mają różną zmienność, płynność, ryzyko luk i specyfikę godzin handlu.
Silnik najpierw wycenia każdą pozycję według zatwierdzonej ceny. Następnie szacuje, ile portfel mógłby stracić w zdefiniowanych scenariuszach. Marża początkowa decyduje, czy nowe ryzyko może zostać otwarte. Marża utrzymaniowa określa, czy istniejące pozycje mogą pozostać otwarte. Opłaty, funding, oczekujące zlecenia i niezrealizowany zysk lub strata mogą zmieniać dostępne saldo lub wymóg.
Metodologia SPAN od CME ilustruje szerszą zasadę: ryzyko portfela jest testowane w scenariuszach rynkowych, a nie sprowadzane do pojedynczego migawki bieżącej ceny. Platforma krypto może używać innego modelu, ale ta sama dyscyplina obowiązuje. Wspólna waluta rozliczeniowa nie czyni ryzyka różnych rynków identycznym.
Każde wejście wymaga reguły wyceny
USDC zapewnia wspólną jednostkę, ale platforma nadal potrzebuje jawnych reguł wyceny. Musi zdecydować, czy wpłacone USDC otrzymuje pełną wartość zabezpieczenia, jak liczy się niezrealizowany zysk, kiedy funding staje się ostateczny i czy oczekujące wypłaty pozostają dostępne. Jeśli akceptowane są inne aktywa, każde może otrzymać dyskonto (haircut).
Dokumentacja zabezpieczeń krzyżowych odróżnia wartość rynkową aktywa od wartości zabezpieczenia uznanej zgodnie z zasadami platformy. To rozróżnienie ma znaczenie nawet wtedy, gdy USDC jest podstawową jednostką. Wyświetlane saldo, saldo wypłacalne i saldo dostępne na marżę mogą być trzema różnymi liczbami.
Współdzielone zabezpieczenia poprawiają efektywność kapitału
Osobne portfele rynkowe zmuszają traderów do przewidywania, gdzie zabezpieczenia będą potrzebne. Mogą oni przeasekurować spokojny rynek, podczas gdy inna pozycja zbliża się do progu marży. Przenoszenie środków może zajmować czas, wiązać się z tarciem sieciowym lub operacyjnym i zawieść w momencie, kiedy transfer ma największe znaczenie.
Wspólna pula USDC ogranicza tę fragmentację. Zrealizowane zyski na jednym kwalifikującym się rynku mogą zwiększyć kapitał własny konta dostępny gdzie indziej. Niewykorzystane zabezpieczenia nie muszą być ręcznie przypisywane przed każdą transakcją. Trader może dodać zabezpieczenie bez wcześniejszego przenoszenia aktywów rozliczeniowych między silosami produktów.
Wartość jest widoczna na rynkach, które reagują na to samo zdarzenie w różny sposób. Biuro może posiadać ekspozycję na kryptoaktywa, kontrakt na akcje USA, ryzyko surowcowe i zabezpieczenie walutowe. Jedna jednostka rozliczeniowa ułatwia porównywanie zysków strat, opłat i marży. Pozwala też platformie monitorować jeden bufor na poziomie konta.
Efektywność kapitału należy mierzyć po uwzględnieniu ograniczeń. Limity pozycji, kary za koncentrację, dodatki za płynność, rezerwy wypłatowe i bufory ryzyka mogą uniemożliwiać użycie USDC w nowych zleceniach. Użyteczną metryką jest zabezpieczenie pozostałe po zastosowaniu zasad platformy.
Rekompensaty muszą zostać zasłużone, nie zakładane
Margines krzyżowy i margines portfelowy są często traktowane jako synonimy, ale odpowiadają na różne pytania. Margines krzyżowy pyta, czy kilka pozycji może korzystać z jednego salda. Margines portfelowy pyta, czy model ryzyka uznaje, że niektóre pozycje zmniejszają ryzyko innych.
Pozycja długa i krótka mogą pozornie się rekompensować, ale ta relacja może się zerwać. Kontrakty mogą korzystać z różnych indeksów, handlować w różnych godzinach, mieć różną płynność lub reagować odmiennie w warunkach stresu. Zabezpieczenie przed normalnymi ruchami dziennymi może nie chronić przed luką weekendową, awarią wyroczni, szokiem fundingowym lub zatrzymaniem konkretnego rynku.
Materiały CME o marginesie portfelowym pokazują, dlaczego uznane rekompensaty mogą obniżyć wymogi zabezpieczeń, gdy powiązane ekspozycje są oceniane łącznie. Zasada jest użyteczna, ale dyskonto musi być kontrolowane. Silnik ryzyka powinien ograniczać rekompensaty, testować korelacje w warunkach stresu i zwiększać wymogi, gdy rynki rozchodzą się.
Ekspozycja brutto nadal ma znaczenie
Dwie kompensujące się pozycje mogą mieć niską netto ekspozycję kierunkową, utrzymując jednocześnie dużą ekspozycję brutto. Obie nogi mogą generować opłaty, funding, poślizg cenowy i ryzyko likwidacji. Jeśli jedna noga stanie się trudna do handlowania lub jej cena referencyjna zawiedzie, konto może pozostać z drugą nogą bez ochrony.
Traderzy powinni zatem śledzić zarówno ryzyko netto, jak i wartość nominalną brutto. Niski wynik marginesu portfelowego nie jest dowodem, że portfel łatwo zamknąć. Jest to wynik modelu oparty na określonych szokach, cenach i relacjach.
Wspólna pula tworzy też kanały transmisjiWspółdzielone zabezpieczenia zamieniają dywersyfikację rynkową w powiązanie konta. Gdy jedna pozycja traci na wartości, kapitał własny konta spada dla każdej pozycji korzystającej z tej puli. Luka na rynku surowcowym może zmniejszyć marżę chroniącą transakcję kryptowalutową. Likwidacja pozycji walutowej może wymusić zamknięcie zyskownej pozycji akcyjnej, jeśli platforma musi przywrócić bufor konta.
To jest główny kompromis. Margines izolowany tworzy przeciwpożarowe bariery, ale uwięzia kapitał. Margines współdzielony mobilizuje kapitał, ale pozwala stresowi przenosić się.
| Zdarzenie stresowe | Co zmienia się w puli | Możliwy efekt na koncie |
|---|---|---|
| Jeden rynek gęsi luką | Niezrealizowana strata szybko rośnie | Bufor utrzymaniowy spada w całym koncie |
| Zabezpieczenie rozchodzi się | Oczekiwana rekompensata słabnie | Wymóg marży może wzrosnąć |
| Funding staje się ekstremalny | Transfery gotówki obniżają kapitał własny | Niezależne pozycje tracą dostępne zabezpieczenia |
| Indeks staje się nieaktualny | Zaufanie do wyceny spada | Dyskonta, limity lub pauzy mogą się zaostrzyć |
| Wypłaty są oczekujące | Saldo dostępne do użycia może spaść | Nowe zlecenia mogą zostać odrzucone |
| Rozpoczyna się likwidacja | Pozycje są redukowane według zasad platformy | Zyskowne nogi mogą zostać zamknięte razem ze stratnymi |
Kontrole koncentracji mają znaczenie, ponieważ wspólna jednostka może ukryć skoncentrowany portfel. Dziesięć rynków nie tworzy dywersyfikacji, jeśli wszystkie reagują na ten sam szok dolarowy, stóp procentowych, technologiczny lub apetytu na ryzyko. Platforma powinna mierzyć wspólne czynniki, a nie tylko liczyć symbole.
Sekwencjonowanie likwidacji również ma znaczenie. Silnik ryzyka może zamykać największe ryzyko, najbardziej płynną pozycję, najgorzej wypadającą pozycję lub stosować inną zasadę. Każdy wybór wpływa na koszty wykonania i pozostałe zabezpieczenie. Traderzy muszą wiedzieć, czy mogą sami zredukowaćzyko, zanim rozpocznie się automatyczna likwidacja.
Wycena i rozliczenie określają, co oznacza saldo
USDC może uprościć denominację konta, ponieważ pozycje, zabezpieczenia, opłaty i rozliczenia mogą korzystać z jednej jednostki dolarowej. Circle publikuje informacje o USDC i swojej przejrzystości rezerw. Te właściwości dotyczą samego stablecoina. Nie usuwają ryzyka platformy handlowej, powierniczego, kontraktów inteligentnych, mostków, wyroczni ani płynności rynkowej.
Platforma musi też określić, kiedy zyski stają się ponownie używalne, a kiedy straty stają się wiążące. Niezrealizowany zysk może zwiększać wyświetlany kapitał własny bez możliwości natychmiastowej wypłaty. Zakończona transakcja może zmienić pozycję, zanim rejestry rozliczeniowe lub zewnętrzne transfery zostaną zakończone. Oczekujące wpłaty nie powinny wspierać ryzyka, dopóki platforma nie ma wiarygodnej reguły potwierdzenia.
Wypłaty tworzą kolejną granicę. Jeśli każda wyświetlana jednostka USDC może zostać wypłacona, gdy otwarte pozycje od niej zależą, konto może stać się niedoskapitalizowane. Platformy dlatego odróżniają całkowity kapitał własny od dostępnej marży i salda wypłacalnego. W warunkach stresu mogą zarezerwować więcej zabezpieczeń, opóźnić transfery lub obniżyć limity.
Jedna pula działa najlepiej, gdy stany handlowe i rozliczeniowe pozostają zsynchronizowane. Konto powinno pokazywać, która wartość jest ostateczna, która szacunkowa, która zarezerwowana i która może opuścić platformę.
Jak traderzy powinni oceniać pulę wielorynkową
Zacznij od modelu konta. Ustal, czy platforma używa marginesu izolowanego, krzyżowego, portfelowego lub ich kombinacji. Zapytaj, które produkty współdzielą zabezpieczenia i czy subkonta mogą tworzyć bariery operacyjne.
Następnie zbadaj dane wejściowe ryzyka: ceny wyceny, źródła indeksów, szoki zmienności, założenia korelacyjne, dodatki za płynność, kary za koncentrację, traktowanie fundingu i wymogi dla oczekujących zleceń. Zapytanie o komentarze CFTC i SEC dotyczące marginesu portfelowego odzwierciedla szersze znaczenie wspólnej oceny efektywności marży, wykorzystania zabezpieczeń, efektów płynnościowych i wyników ryzyka.
Na koniec przetestuj ścieżki operacyjne. Sprdź wpłaty, wypłaty, terminy graniczne transferów, zlecenia typu reduce-only, limity pozycji, ostrzeżenia o likwidacji i komunikację incydentów. Zamodeluj przypadek, w którym jeden rynek gęsi luką, podczas gdy inny się zamyka, zabezpieczenie rozchodzi się, a platforma podnosi wymogi marży.
Najlepsza wspólna pula to nie ta, która raportuje najniższą marżę. To ta, której wymóg pozostaje zrozumiały, a kontrole zachowują uporządkowane wyjścia, gdy relacje rynkowe się zmieniają.
Podsumowanie dla inwestorów
Jedna pula zabezpieczeń w USDC może uczynić wielorynkowe konto handlowe bardziej użytecznym, ograniczając bezczynne salda, upraszczając denominację i pozwalając kwalifikującym się pozycjom dzielić kapitał własny konta. Te korzyści wynikają z projektu konta i pomiaru ryzyka, a nie z samego USDC.
Inwestorzy powinni ocenić cały mechanizm: powiernictwo zabezpieczeń, wycenę, scenariusze marżowe, koncentrację, limity rekompensat, sekwencjonowanie likwidacji, wypłaty i rozliczenia. Platforma oferująca wiele rynków na jednym saldzie zbudowała powiązany system ryzyka. Jego jakość zależy od tego, jak dobrze system zachowuje się w warunkach stresu.
Kluczowy wniosek
Jedno saldo USDC może obsługiwać pozycje w instrumentach pochodnych na kryptoaktywa, akcje, surowce i waluty, gdy platforma mierzy zobowiązania na poziomie portfela. To może uczynić zabezpieczenia bardziej mobilnymi, a zabezpieczanie bardziej praktycznym.
Ta sama struktura oznacza, że każdy rynek może sięgać do tej samej puli. Traderzy powinni używać współdzielonych zabezpieczeń do świadomej alokacji kapitału, a nie jako uprawnienia do maksymalizacji dźwigni. Najlepsze systemy czynią dostępnymi zabezpieczenia, uznane rekompensaty, kary stresowe i konsekwencje likwidacji widocznymi, zanim warunki się pogorszą.
Handluj rynkami perpetual na edgeX z rozliczeniem Arc
Wykorzystaj swoje USDC na warstwie rynkowej stworzonej dla aktywnych traderów. edgeX wnosi doświadczenie handlu z arkuszem zleceń na rynki perpetual w kryptoaktywach, akcjach USA, surowcach i walutach, a jego biała księga opisuje infrastrukturę wykonawczą stojącą za platformą. Arc został zaprojektowany tak, aby zapewniać środowisko rozliczeń natywnych dla stablecoinów. Ogłoszona integracja ma utrzymywać marżę i rozliczenia w natywnym USDC, dzięki czemu przepływ handlowy i aktywo rozliczeniowe współpracują ze sobą zamiast być rozdzielone między niepowiązanymi systemami.
Gotowy handlować poza jednym rynkiem? Poznaj edgeX, aby znaleźć platformę i dostęp rynki perpetual. Aby skorzystać ze ścieżki Arc, zobacz edgeX na Arc i śledź ogłoszone wdrożenie. edgeX ogłosił plany nowych perpetual futures walutowych obok istniejących rynków, a premiera mainnetu Arc zaplanowana jest na 16 września 2026 r. Dostępność, rynki i szczegóły premiery mogą ulec zmianie.
Instrumenty perpetual są stworzone dla traderów, którzy chcą elastycznego, ciągłego dostępu do rynku, ale nie są to produkty pasywne. Dźwignia, stopy fundingowe, konstrukcja wyroczni, płynność i likwidacja mogą wpływać na wyniki. Przed handlowaniem zapoznaj się z warunkami produktu i kontrolami ryzyka.
Najczęściej zadawane pytania
Czy jedna pula USDC oznacza, że każdy rynek ma takie samo ryzyko?
Nie. Denominacja zabezpieczeń może być współdzielona, podczas gdy każdy rynek zachowuje inne parametry zmienności, płynności, ceny i koncentracji. Silnik ryzyka przelicza te różne ekspozycje na jeden wymóg konta.
Jaka jest różnica między marginesem krzyżowym a marginesem portfelowym?
Margines krzyżowy pozwala kilku pozycjom korzystać z jednego salda zabezpieczeń. Margines portfelowy idzie dalej, mierząc łączne ryzyko scenariuszowe i może uznawać zatwierdzone rekompensaty. Platforma może oferować margines krzyżowy bez przyznawania korzyści rekompensat na poziomie portfela.
Czy zyski na jednym rynku mogą pokrywać straty na innym?
Tak, jeśli platforma uwzględnia te zyski w kapitale własnym konta, a oba rynki korzystają z tej samej puli zabezpieczeń. Niezrealizowane zyski mogą być traktowane inaczej niż zrealizowane środki, więc traderzy powinni sprawdzić zasady wyceny i wypłat.
Czy wspólna pula zabezpieczeń jest bezpieczniejsza niż margines izolowany?
Nie automatycznie. Wspólne zabezpieczenia mogą zapobiec likwidacji małej pozycji, podczas gdy niewykorzystane środki leżą gdzie indziej, ale mogą też pozwolić jednej stracie pochłonąć zabezpieczenia wspierające każdą pozycję. Bezpieczniejszy projekt zależy od wielkości pozycji, dywersyfikacji i kontroli platformy.
Co traderzy powinni sprawdzić przed użyciem zunifikowanych zabezpieczeń USDC?
Przejrzyj ceny wyceny, formuły marży, limity rekompensat, kary za koncentrację, sekwencjonowanie likwidacji, funding, oczekujące wypłaty, opcje subkont i procedury incydentowe. Potwierdź też, kiedy wpłaty i zyski stają się dostępne i kiedy można je wypłacić.

