'Cud geologiczny' zwany Smackover może zakończyć zależność Ameryki od Chin w kwestii litu – a Big Oil jest już na miejscu
Najważniejsze informacje
- •Globalny popyt na lit wzrósł w tej dekadzie o ponad 400%, przekraczając 1,5 miliona ton metrycznych rocznie, i do 2035 roku może zbliżyć się do 4 milionów ton, napędzany pojazdami elektrycznymi, magazynowaniem energii i robotyką.
- •Podziemny akwifer solankowy formacji Smackover zawiera niezwykle wysokie stężenia litu, a Standard Lithium szacuje, że same jego grunty mogą wspierać produkcję ponad 150 000 ton rocznie.
- •Projekt South West Arkansas firmy Standard Lithium, wspierany dotacją Departamentu Energii w wysokości 225 milionów dolarów, udziałem Equinor (45% joint venture) oraz umowami offtake z Trafigurą i LG Energy Solution, ma rozpocząć budowę w pierwszym kwartale 2027 roku.
- •EnergyX podpisał w październiku 10-letnią umowę offtake z Trafigurą obejmującą 100 000 ton i blisko 2 miliardy dolarów wartości życiowej, którą firma nazywa największą umową offtake DLE w historii.
- •Bezpośrednia ekstrakcja litu, która zawraca ponad 90% solanki pod ziemię i skraca czas ekstrakcji z około dwóch lat do dwóch dni, pozostaje nieudowodniona w skali komercyjnej i stoi w obliczu ryzyka chińskiej manipulacji cenami oraz likwidacji amerykańskich ulg podatkowych dla pojazdów elektrycznych.
Globalny popyt na lit wzrósł w tej dekadzie o ponad 400%, przekraczając 1,5 miliona ton metrycznych rocznie, i do 2035 roku może zbliżyć się do 4 milionów ton. Akumulatory do pojazdów elektrycznych, magazynowanie energii w skali sieciowej i centrów danych oraz wschodzący przemysł robotyki napędzają ten wzrost. Tymczasem Stany Zjednoczone produkują nieco ponad 1% światowego litu, głównie z kopalni Silver Peak firmy Albemarle w Nevadzie, a świat polega przede wszystkim na Chinach w zakresie rafinacji – podobnie jak w przypadku wielu innych minerałów krytycznych i metali ziem rzadkich.
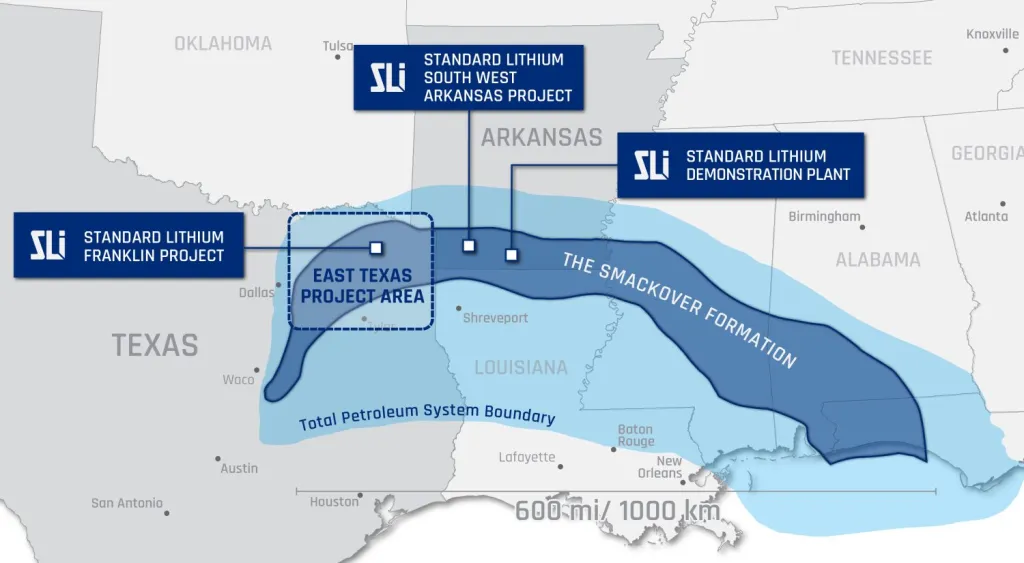
To może się wkrótce zmienić. Około 1500 mil od Silver Peak leży dziwnie nazwana formacja Smackover w południowym Arkansas i wschodnim Teksasie, gdzie rok temu odkryto ropę naftową. Dziś branża skupia się na ogromnym podziemnym akwiferze tej formacji i jej niezwykle wysokich stężeniach litu. Wcześni francuscy osadnicy nazywali ten obszar "Sumac Couvert", co oznacza "pokryty krzewami sumaka", a nazwa przekształciła się w Smackover.
"To geologiczny cud ze względu na bardzo wysokie stężenia litu" – powiedział Fortune David Park, dyrektor generalny Standard Lithium. "Wierzymy, że same nasze grunty mają potencjał produkcji ponad 150 000 ton rocznie."
Konkurenci
Standard Lithium jest chorążym Smackover – regionu o największym potencjale, aby uczynić ze Stanów Zjednoczonych znaczącego gracza na rynku litu. Firma ma zatwierdzić projekt South West Arkansas (SWA) pod koniec tego roku i rozpocząć budowę pierwszej fazy o mocy 22 500 ton w pierwszym kwartale 2027 roku.
Jego śmiałym rywalem jest EnergyX (skrót od Energy Exploration Technologies) z Austin w Teksasie, kierowany przez adorującego Elona Muska Teague'a Egana, 38 lat. EnergyX mógłby rozpocząć budowę komercyjnej instalacji Project Lonestar o mocy 15 000 ton do końca 2027 roku; fabryka pilotażowa o mocy 250 ton – mała instalacja zbudowana w celu przetestowania technologii przed pełną budową komercyjną – ruszyła w tym roku.
Podąża Big Oil. ExxonMobil ugruntował swoją pozycję trzy lata temu i obecnie posiada ponad 400 000 akrów netto (miara udziału firmy we własnych dzierżawionych gruntach) – największy obszar w formacji – i planuje rozpocząć budowę projektu pilotażowego w przyszłym roku. Chevron również kupował intensywnie, ogłaszając w zeszłym roku pozycję obejmującą 125 000 akrów.
Stany Zjednoczone nie dysponują tradycyjnymi zasobami czołowych producentów – Australii, Chile, Argentyny i Chin: mają niewiele odkrywkowych złóż skał twardych lub ekonomicznie opłacalnych stawów parowniczych, takich jak Silver Lake. Dlatego Exxon i Chevron zainwestowali – Smackover wymaga natomiast nowszej technologii bezpośredniej ekstrakcji litu (DLE). Operatorzy wiercą odwierty podobnie jak producenci ropy i gazu, wypompowują solankę, przetwarzają i rafinują lit, a ponad 90% solanki zawraca pod ziemię. Nie jest potrzebne szczelinowanie hydrauliczne (fracking), co ogranicza obawy dotyczące sejsmiczności.
Stawy parownicze mogą potrzebować dwóch lat na ekstrakcję litu; DLE wymaga zaledwie około dwóch dni, choć większość kosztów ponoszona jest z góry na budowę instalacji i odwiertów.
"Ekstrahujesz lit, a następnie zawracasz resztę solanki, tak że ekosystem pozostaje taki sam jak wcześniej" – powiedział Fortune Egan z EnergyX. "Nie ma ogromnych dołów ani ogromnych stawów. To zaledwie jedna setna śladu gruntowego."
Argumenty biznesowe
Max Yerrill, analityk ds. minerałów krytycznych w BMO Capital Markets, jest zarówno sceptyczny, jak i optymistyczny. DLE pozostaje nieudowodnione w skali komercyjnej – pierwsza komercyjna fabryka jeszcze nie działa – i musi konkurować na globalnym rynku podatnym na chińską manipulację cenami. Administracja Trumpa wyeliminowała również ulgi podatkowe dla pojazdów elektrycznych, osłabiając rynek krajowy.
Niezależnie od tego Yerrill powiedział: "Uważam, że DLE to jedyna droga. To bardziej kwestia konieczności. Geologia jest taka, jaka jest w danym regionie."
"W teorii w Smackover są ogromne ilości litu. Nie udowodniono jeszcze, czy jego ekstrakcja jest opłacalna" – powiedział. "Ale myślę, że to ma sens. Nie planujesz na rok. To projekty 25-letnie. Trzeba patrzeć daleko w przyszłość."
Nawet w słabym roku – dodał – lit jest rynkiem rosnącym o blisko 20% lub więcej rocznie.
Powstający przemysł pojazdów autonomicznych i robotaxi opiera się niemal całkowicie na pojazdach elektrycznych. Tesla poinformowała w tym tygodniu, że wycofuje kosztownego Cybertrucka, ustępując miejsca autonomicznemu Cybercabowi, podczas gdy Waymo, Avride i Zoox stawiają na robotaxi. Egan widzi je codziennie. "Życie w Austin to widok przyszłości, a to się będzie tylko rozprzestrzeniać."
Egan podkreślił, że lit dotyczy teraz znacznie więcej niż samochodów, urządzeń medycznych i elektroniki, takiej jak telefony komórkowe. Magazynowanie energii w skali sieciowej to obecnie najszybciej rosnący obszar w USA.
"Baterie to przyszłość, a baterie litowe mają najbardziej rozbudowaną infrastrukturę i tego potrzebujemy dla robotyki" – powiedział Egan. "Tego potrzebujemy do magazynowania energii w sieci, odporności energetycznej, zapasowych zasilania centrów danych i redundancji. Tego potrzebujemy do wszystkiego."
Amerykańska rozbudowa
Podobnie jak metale ziem rzadkich, lit w rzeczywistości nie jest rzadki. Wyzwaniem jest ekonomiczna ekstrakcja jego niemal niewidocznych jonów z solanki. Lit nie występuje w naturze jako błyszczący metal; zazwyczaj znajduje się w słonych akwiferach solankowych lub jest uwięziony w kremowych lub różowawych rudach skalnych.
Chiny nie są największym producentem litu, ale są największym rafinerem i producentem baterii. Projekty w Smackover budują rafinację na miejscu, więc lit nie musi trafiać do Chin w celu przetworzenia – a amerykańska produkcja baterii również rośnie.
"Ominięcie chińskiego wąskiego gardła ma kluczowe znaczenie" – powiedział Park ze Standard Lithium. "Widzieliśmy, jak weaponizowali inne minerały krytyczne. Jesteśmy strategicznie wystawieni. Jeśli zechcą nas odciąć, mogą to zrobić."
Wyzwaniem – powiedział Park – jest zgromadzenie finansowania i kontraktów z klientami – długoterminowych zobowiązań zakupowych znanych jako umowy offtake – potrzebnych do rozpoczęcia budowy. W przeszłości Chiny stosowały dumping cenowy, aby uniemożliwić start potencjalnym konkurentom. W przypadku projektu SWA Standard Lithium ta praca jest już wykonana.
"Czuję się bardzo dobrze z tym, co się dzieje" – powiedział Park. "Zajęło to więcej czasu, niż bym chciał, ale po drodze trzeba było przekonać wiele osób."
Obejmowało to zarówno administracje Bidena, jak i Trumpa – branża litu ma poparcie dwupartyjne, choć wielu Republikanów sprzeciwia się dotacjom dla pojazdów elektrycznych. Departament Energii Bidena przyznał SWA dotację w wysokości 225 milionów dolarów, a administracja Trumpa przyspieszyła permitowanie projektu. Norweski gigant naftowo-gazowy Equinor jest również partnerem joint venture z udziałem 45%, a ważne umowy offtake podpisano z globalnym handlowcem surowcami Trafigurą i producentem baterii LG Energy Solution, który rozwija działalność w USA.
Po zakończeniu pierwszej fazy SWA Standard Lithium planuje podwoić moce produkcyjne do 45 000 ton rocznie. Firma rozwija również projekt Franklin we wschodnim Teksasie, o mocy do 70 000 ton, oraz dwie kolejne instalacje we wschodnim Teksasie. "W miarę przesuwania się na wschodni Teksas stężenia litu rosną" – powiedział Park. "Arkansas jest bardziej zaawansowany technicznie i pod względem regulacyjnym niż wschodni Teksas, ale wschodni Teksas szybko nadrabia zaległości."
W październiku EnergyX podpisał 10-letnią umowę offtake z Trafigurą obejmującą Project Lonestar w pobliżu Texarkany oraz Project Black Giant w Chile, co odzwierciedla strategię wzrostu skoncentrowaną na USA i Ameryce Południowej. Egan powiedział, że umowa obejmuje 100 000 ton i blisko 2 miliardy dolarów wartości życiowej, nazywając ją największą umową offtake DLE w historii. Trafigura przejmie 30% produkcji Lonestar, więc pozostało jeszcze wiele negocjacji.
"To spowoduje przewrócenie się wielu kolejnych domino i nie mogę się doczekać najbliższych trzech do sześciu miesięcy" – powiedział Egan. Planuje rozbudować Project Lonestar z 15 000 do 50 000 ton do 2031 roku.
Przy uwadze na minerały krytyczne skupionej głównie na metalach ziem rzadkich i wolframie, Egan powiedział, że chce, aby lit stał się "niewyszukaną surowicą" jak miedź. "Chcemy być w niewyszukanym biznesie, który po prostu produkuje biały proszek używany w bateriach."
Big Oil i wielkie cele
Lithium Americas może stać na czele amerykańskiego przemysłu litowego z projektem Thacker Pass w Nevadzie – odkrywkową kopalnią gliny o mocy 40 000 ton, którą można ukończyć do końca 2027 roku i która może ostatecznie osiągnąć 160 000 ton – znacznie większą niż Silver Peak. Ale analitycy powiedzieli, że Smackover ma większy potencjał, ponieważ niewiele miejsc ma podobną geologię.
Exxon zrobił furorę w 2023 roku, ujawniając pozycję obejmującą 120 000 akrów – obecnie znacznie większą – w południowym Arkansas, a Egan powiedział, że to pchnęło branżę niechętną ryzyku w stronę DLE. Chciałby nawet, aby giganci naftowi działali szybciej.
"Czekają, aż EnergyX lub Standard Lithium zbudują pierwszą komercyjną fabrykę i zobaczą jej komercyjny sukces. To trochę żenujące, bo chciałoby się, żeby te firmy inwestowały w branżę, pchały innowacje do przodu i pomagały nam."
Exxon powiedział Fortune, że planuje rozpocząć budowę projektu pilotażowego Pine w Arkansas w przyszłym roku. Jego grunty są co najmniej trzykrotnie większe niż grunty Chevrona czy Standard Lithium. Firma wywierciła odwierty poszukiwawcze i oceniające – odwierty mające potwierdzić wielkość i jakość zasobu podziemnego – i rozwija swoją technologię w fabryce pilotażowej w Houston.
"Smackover ma potencjał, aby stać się znaczącym źródłem krajowo produkowanego litu, a ExxonMobil jest wyjątkowo pozycjonowany, aby pomóc go odblokować" – powiedział Exxon w oświadczeniu.
Wolniejsza sprzedaż pojazdów elektrycznych w USA – powiedział Park – nie odzwierciedla reszty świata, gdzie chińscy producenci EV, tacy jak BYD, dynamicznie rosną globalnie – a USA się odbudowują, wspierane rekordowo wysokimi cenami paliw z wojny w Iranie. "Popyt nie jest obecnie ograniczeniem. Prawdziwym pytaniem jest, czy podaż będzie w stanie nadążyć?" – powiedział Park.
Docenił administrację Trumpa za pomoc w uruchomieniu SWA, ale powiedział, że mogłaby zrobić więcej. "Administracja mogła pomyśleć, że może skupić się na metalach ziem rzadkich i nieco zdegradować priorytet litu" – powiedział Park. "Myślę, że teraz zdają sobie sprawę, że branża mogłaby wykorzystać jeszcze jeden mały zastrzyk, jeszcze jeden katalizator."
Niezależnie od tego Standard Lithium jest tuż przed rozpoczęciem budowy pierwszego dużego projektu w Smackover. "Jesteśmy blisko mety albo, powinienem powiedzieć, jesteśmy blisko linii startu."
Ta historia pierwotnie pojawiła się na Fortune.com.

