Największe banki Wielkiej Brytanii przeprowadziły pierwsze międzybankowe transfery tokenizowanych depozytów
Najważniejsze informacje
- •W projekcie Great British Tokenised Deposit uczestniczy siedem banków z Wielkiej Brytanii, a wsparcie zapewniają Quant, EY i Linklaters.
- •Programowalne depozyty mogą przechowywać środki i automatycznie je uwalniać po spełnieniu zdefiniowanych warunków, co może ograniczać oszustwa w handlu internetowym.
- •Tokenizowane depozyty pozostają zobowiązaniami banków emitujących, podczas gdy stablecoiny zobowiązaniami prywatnych emitentów zabezpieczonymi aktywami rezerwowymi.
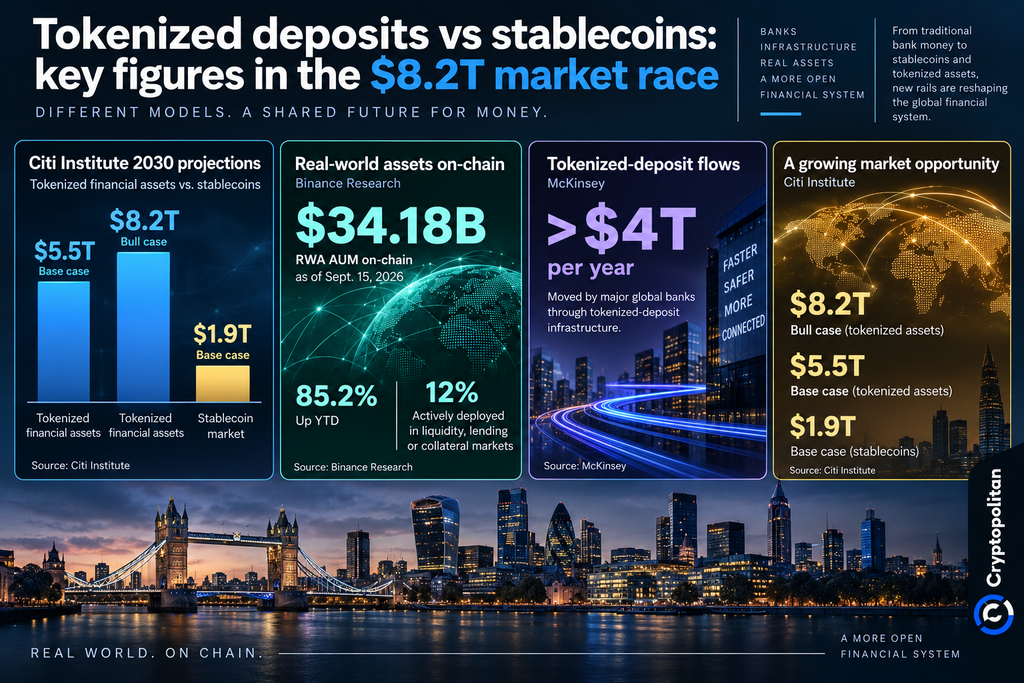
- •Citi Institute prognozuje, że tokenizowane aktywa finansowe mogą osiągnąć 5,5 biliona dolarów do 2030 roku w scenariuszu bazowym i 8,2 biliona dolarów w scenariuszu optymistycznym.
- •UK Finance zaplanowało kolejną publiczną aktualizację projektu w formie webinaru 6 października.
Największe banki brytyjskie zrealizowały pierwsze międzybankowe transfery tokenizowanych depozytów, przenosząc bankowe pieniądze oparte na blockchainie poza fazę eksperymentów i zbliżając je do roli realnej metody rozliczeń dla tokenizowanych aktywów. Ten rozwój sytuuje tokenizowane depozyty tak, by konkurowały ze stablecoinami lub funkcjonowały obok nich, zgodnie z raportem agencji Reuters opublikowanym 23 września.
Transakcje przeprowadzono w ramach projektu Great British Tokenised Deposit prowadzonego przez UK Finance, zrzeszenie brytyjskiego sektora bankowego, w ramach pilotażu obejmującego płatności na marketplace'ach, refianansowanie kredytów hipotecznych oraz rozliczanie aktywów cyfrowych.
Dwie transakcje hipoteczne i płatność na marketplace
Lloyds Banking Group, NatWest i Barclays zrealizowały dwie transakcje refianansowania hipotek, natomiast trio banków, w tym HSBC, wykonało płatność między klientami, która miała naśladować zakup w internetowym marketplace. W tym eksperymencie programowalne depozyty przechowywały pieniądze kupującego i uwalniały je dopiero po dostarczeniu towaru. Choć nie wymieniono żadnych rzeczywistych towarów, ćwiczenie pokazało, jak tokenizowane pieniądze bankowe mogą pomóc ograniczyć oszustwa, umożliwiając jednocześnie przepływ płatności między bankami zamiast ich zamrażania w odizolowanych, niewspółpracujących ze sobą systemach bankowych.
Ta programowalność — przechowywanie i automatyczne uwalnianie środków po spełnieniu z góry ustalonych warunków — jest właściwością wskazaną w teście jako sposób na ograniczenie oszustw w handlu internetowym.
W pilotażu uczestniczy siedem instytucji: Barclays, HSBC, Lloyds, Monzo, NatWest, Nationwide i Santander, a wsparcie zapewniają firma technologii rozproszonego rejestru Quant, grupa usług profesjonalnych E oraz kancelaria prawna Linklaters.
Jana Mackintosh, dyrektor zarządzająca UK Finance ds. płatności i innowacji, powiedziała, że projekt już przyciąga zainteresowanie spoza granic Wielkiej Brytanii.
„W ciągu ostatnich 12 miesięcy inne jurysdykcje poważnie rozmawiały z nami o tym, co osiągnęliśmy” — przekazała Mackintosh agencji Reuters.
Dlaczego zobowiązania bankowe, a nie stablecoiny
Różnica między tokenizowanymi depozytami a stablecoinami nie jest wyłącznie techniczna; dotyczy pytania, czym w rzeczywistości są same pieniądze. Według MFW tokenizowane depozyty to zobowiązania bankowe przenoszone za pośrednictwem blockchaina lub innej formy technologii rozproszonego rejestru. Zmiana technologii wpływa na to, jak depozyt się przemieszcza, ale nie na to, czym jest. Innymi słowy, tokenizowany depozyt pozostaje roszczeniem wobec banku, który go wyemitował, podczas gdy stablecoin jest roszczeniem wobec prywatnego emitenta i stojących za nim rezerw.
Stablecoiny to odrębne zobowiązania, emitowane przez prywatne firmy i zabezpieczone aktywami rezerwowymi. Jak informuje Reuters, Bank of England wolałby widzieć banki emitujące tokenizowane depozyty niż polegające na prywatnych stablecoinach. BIS, Bank Rozliczeń Międzynarodowych z siedzibą w Bazylei, przedstawił zbliżony argument, twierdząc, że tokenizowane depozyty naturalniej wpisują się w istniejący dwuszczeblowy system monetarny.
Gubernator Banku Anglii Andrew Bailey przedstawił tokenizację jako sposób modernizacji istniejących form pieniądza, a nie ich całkowite zastąpienie.
„Obecnie współpracujemy z bankami nad zaprojektowaniem i wdrożeniem tzw. tokenizowanego pieniądza” — powiedział Bailey w przemówieniu w Banku Anglii.
Nie oznacza to, że stablecoiny straciły znaczenie. Zastępca gubernatora Sarah Breeden sformułowała koncepcję systemu „wielopieniężnego”, w którym tradycyjne depozyty, tokenizowane depozyty i regulowane systemiczne stablecoiny mogłyby współistnieć i być łatwo wymieniane po wartości nominalnej.
Kanada i USA budują tę samą infrastrukturę
Ta sama zmiana kształtuje się daleko poza Wielką Brytanią. W czerwcu duże banki amerykańskie wsparły sieć pieniądza on-chain prowadzoną przez The Clearing House, zaprojektowaną tak, by łączyć tokenizowane komercyjne pieniądze bankowe z istniejącą już infrastrukturą płatniczą systemu finansowego, w tym systemem płatności natychmiastowych RTP i międzybankowym systemem rozliczeniowym CHIPS.
„Ta inicjatywa łączy innowacje finansów cyfrowych z zaufaniem, skalą i pewnością rozliczeń uznanej bankowej infrastruktury płatniczej — powiedział Mark Monaco z Bank of America.
Kanada najwyraźniej zmierza w tym samym kierunku. Jej Wielka Szóstka banków współpracuje przy budowie tokenizowanej infrastruktury depozytowej w dolarach kanadyjskich, a obraz regulacyjny wokół tej inicjatywy stał się jaśniejszy 10 września, gdy Urząd Nadzoru Instytucji Finansowych (OSFI) ogłosił: „Technologia leżąca u podstaw produktu lub usługi finansowej nie determinuje jej charakteru prawnego.”
Jak poinformował Cryptopolitan, SWIFT ma w kolejce 17 banków z sześciu kontynentów do prób tokenizowanych płatności transgranicznych.
Stawka: pytanie o rozliczenia warte biliony
Rynek, który te banki chcą rozliczać, może osiągnąć ogromne rozmiary. Citi Institute prognozuje, że tokenizowane aktywa finansowe osiągną 5,5 biliona dolarów do 2030 roku w scenariuszu bazowym i 8,2 biliona dolarów w scenariuszu optymistycznym, w porównaniu z bazowym scenariuszem 1,9 biliona dolarów dla stablecoinów. Binance Research wycenia aktywa świata rzeczywistego pod zarządzaniem on-chain na 34,18 miliarda dolarów na 15 września, co oznacza wzrost o 85,2% od początku roku — przy czym jedynie około 12% śledzonego tokenizowanego kapitału jest aktywnie wykorzystywane na rynkach płynności, pożyczek lub zabezpieczeń.
Banki mają już zresztą skalę. Według szacunków McKinsey największe globalne banki obsługują ponad 4 biliony dolarów rocznie poprzez infrastrukturę tokenizowanych depozytów. Uczestnicy z Wielkiej Brytanii przygotowują także trzy obligacje cyfrowe na pierwszy kwartał 2027 roku, które mogłyby być przedmiotem obrotu i rozliczeń z użyciem tokenizowanych depozytów.
Dla kryptowalut pytanie nie brzmi już, czy banki będą korzystać z blockchaina. Pytanie brzmi, czy pieniądz bankowy przejmie wolumen rozliczeniowy, który mógłby inaczej trafić do stablecoinów — czy raczej stanie się zaufaną nogą gotówkową, która pomoże tokenizowanym papierom wartościowym i aktywom świata rzeczywistego się rozwinąć.
Kolejny publiczny kamień milowy projektu przypada 6 października, kiedy UK Finance zorganizuje webinar poświęcony inicjatywie.

