Wolumen tokenizowanych akcji na DEX-ach rośnie o 10 163,7% do 48,7 mld USD, ale płynność pozostaje niska
Najważniejsze informacje
- •Wolumen obrotu tokenizowanymi akcjami na zdecentralizowanych giełdach wyniósł w ciągu ostatniego roku 48,7 mld USD, co oznacza wzrost o 10 163,7% rok do roku; Uniswap odpowiadał za 17,1 mld USD w pulach v3 i v4.
- •Rozdystrybuowana wartość tokenizowanych akcji wynosiła 3,20 mld USD na dzień 3 października, a nawet szersza miara akcji on-chain o wartości 4,43 mld USD stanowiła zaledwie około 0,0029% szacowanego na 151,9 bln USD rynku notowanych akcji.
- •Aktywność handlowa jest silnie skoncentrowana: produkty powiązane z ETF-ami odpowiadały za 44,0% wolumenu DEX, a QQQb samodzielnie za 28,9%; tymczasem wieczyste kontrakty terminowe na akcje na Hyperliquid i Lighter osiągnęły w czerwcu około 67,8 mld USD, wobec zaledwie 4,2 mln USD transakcji spot na tokenizowanych akcjach.
- •17 września SEC wydała tymczasowe Innovation Exemption, umożliwiające kwalifikującym się platformom obrót tokenizowanymi akcjami NMS za pośrednictwem uprawnionych automatycznych animatorów rynku bez rejestracji jako giełdy; zwolnienie wygasa pięć lat po publikacji, a SEC zwróciła się o publiczne komentarze.
- •Citi prognozuje, że w scenariuszu bazowym rynek tokenizowanych aktywów osiągnie do 2030 r. wartość 5,5 bln USD, podczas gdy analiza IMF ostrzega przed ryzykami dotyczącymi prawnego powiązania tokena z aktywem bazowym.
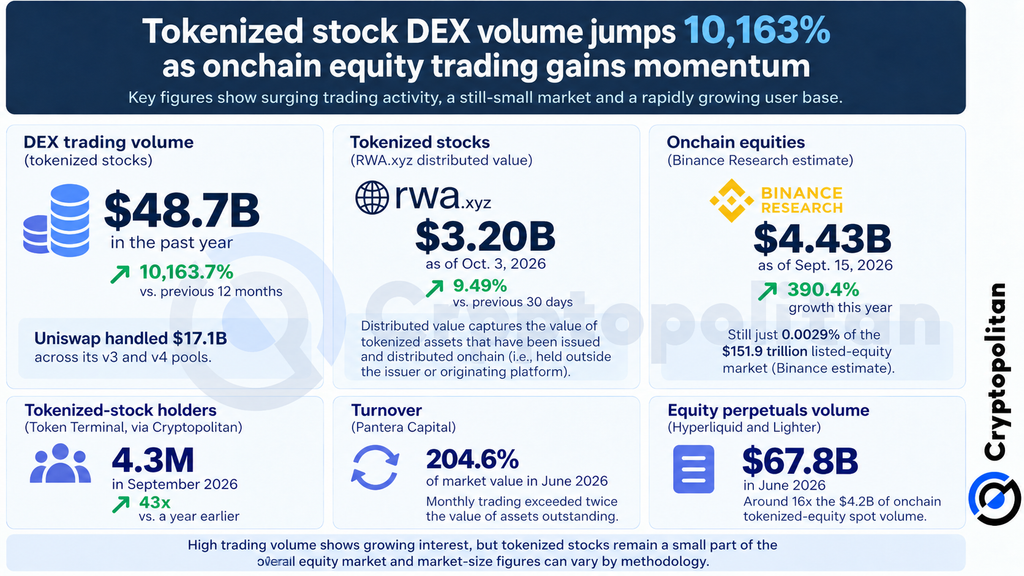
Wolumen obrotu tokenizowanymi akcjami na zdecentralizowanych giełdach wyniósł w ciągu ostatniego roku 48,7 mld USD, wynika z danych on-chain — to wzrost o 10 163,7% w porównaniu z poprzednimi 12 miesiącami. Uniswap był liderem wśród wszystkich platform, z obrotem wynoszącym 17,1 mld USD w pulach v3 i v4.
Tokenizowane akcje to oparte na blockchainie reprezentacje akcji spółek notowanych na giełdzie, które można przechowywać w portfelach kryptowalutowych i handlować nimi w dowolnym momencie, także na zdecentralizowanych platformach, takich jak Uniswap. Wzrost wskazuje, że zaczynają one być czymś więcej niż aktywami istniejącymi wyłącznie on-chain. Ważniejsze pytanie brzmi, czy na rynek wchodzi wystarczająco wielu kupujących i sprzedających, aby stworzyć sprawny rynek wtórny, ponieważ sam wysoki wolumen obrotu nie oznacza gwarancji własności ani głębokiej płynności.
Wolumen, kapitalizacja rynkowa i liczba posiadaczy to różne miary
Wartość 48,7 mld USD odzwierciedla aktywność handlową, a nie rzeczywistą ilość istniejących tokenizowanych akcji. Według RWA.xyz rozdystrybuowana wartość tokenizowanych akcji — jednej z części rynku akcji on-chain — wynosiła 3,20 mld USD na dzień 3 października. Rozdystrybuowana wartość jest definiowana jako wartość tokenów, które zostały wyemitowane i rozdystrybuowane.
Token Terminal zwrócił uwagę na ten wzrost w poście na X z 2 października 2026 r.:
Tokenized stock DEX trading volume is up 10,163.7% YoY, with $48.7B traded over the past year Uniswap leads with $17.1B in volume across v4 and v3 pic.twitter.com/rULbw2f4rS — Token Terminal 📊 (@tokenterminal) October 2, 2026
Binance Research posługuje się natomiast szerszym pojęciem akcji on-chain, których wartość na dzień 15 września oszacowano na 4,43 mld USD po wzroście o 390,4% w tym roku. Nawet według tej miary akcje on-chain stanowią zaledwie 0,0029% szacowanej wartości 151,9 bln USD rynku notowanych akcji — różnica ta pokazuje, jak mały pozostaje ten rynek w porównaniu z tradycyjnymi akcjami.
Według Cryptopolitan we wrześniu ubiegłego roku Token Terminal odnotował 4,3 mln posiadaczy tokenizowanych akcji — niemal 43 razy więcej niż rok wcześniej. Dane te dotyczą jednak adresów blockchain, a nie zweryfikowanych osób, ponieważ jedna osoba może posiadać wiele portfeli.
Wysoka rotacja skoncentrowana na kilku tokenach
Wrześniowy raport Pantera Capital State of Tokenization wykazał, że rotacja spot tokenizowanych akcji wyniosła w czerwcu około 204,6%, co oznacza, że w ciągu miesiąca handlowano aktywami o wartości ponad dwukrotnie większej niż wartość wyemitowanych tokenizowanych akcji. Pantera ostrzegła, że wysoki wskaźnik rotacji dla całej kategorii może być napędzany przez zaledwie kilka intensywnie handlowanych tokenów, podczas gdy aktywność w przypadku wielu innych pozostaje bardzo niska.
Ten wzorzec widać w danych Token Terminal za ten sam roczny okres, którego dotyczy wartość 48,7 mld USD wolumenu DEX. Według aktywa bazowego produkty powiązane z ETF-ami — tokeny odwołujące się do funduszy giełdowych — odpowiadają za 44,0% obrotu, następnie NVDA z udziałem 10,0% i SPCX z udziałem 7,3%. Wśród poszczególnych aktywów QQQb odpowiada samodzielnie za 28,9% wolumenu DEX, wyprzedzając SPYx z wynikiem 5,3% i NVDA z wynikiem 4,9%.
Aktywność na rynku instrumentów pochodnych jest jeszcze większa. Wieczyste kontrakty terminowe na akcje — kontrakty futures bez ustalonej daty wygaśnięcia — zawarte na Hyperliquid i Lighter miały w czerwcu wartość około 67,8 mld USD, podczas gdy wartość transakcji spot na tokenizowanych akcjach wyniosła zaledwie 4,2 mln USD. Ta różnica sugeruje, że wielu traderów jest bardziej zainteresowanych obstawianiem zmian cen akcji niż faktycznym posiadaniem tokenizowanych udziałów.
Dlaczego traderzy przenoszą się on-chain
Atrakcyjność tokenizowanych akcji jest stosunkowo prosta do wyjaśnienia. FalconX wskazuje na własność ułamkową, niemal natychmiastowe rozliczenie, możliwość handlu przez 24 godziny na dobę i 7 dni w tygodniu oraz zastosowania w DeFi jako kluczowe przyczyny rosnącego zainteresowania.
Wraz ze wzrostem popytu na dostęp do tokenizowanych akcji giełdy rozszerzyły swoją ofertę. Kraken rozpoczął oferowanie tokenizowanych akcji w 2025 r., a następnie dołączyły Bybit i OKX. Binance uruchomił bStocks w czerwcu 2026 r. Wartość 48,7 mld USD obejmuje wyłącznie zdecentralizowane platformy, dlatego transakcje realizowane na tych scentralizowanych platformach nie są w niej uwzględnione. Binance Research ustalił również, że wskaźnik Capital Activation Rate dla akcji wzrósł w tym roku z 1,95% do 7,54%, przy czym pule płynności i pożyczki odpowiadały za większość wykorzystanej wartości — czyli za te same rodzaje zastosowań DeFi, które FalconX wskazuje jako czynnik przyciągający użytkowników.
SEC otwiera wąskie drzwi
17 września SEC wydała tymczasowe Innovation Exemption, zezwalające kwalifikującym się Tokenized Securities Venues na obrót tokenizowanymi akcjami NMS — akcjami notowanymi w USA objętymi National Market System — za pośrednictwem uprawnionych automatycznych animatorów rynku, czyli systemów wyceny ograniczonych do zatwierdzonych uczestników, bez konieczności rejestracji jako giełdy. Zwolnienie obejmuje limity dotyczące symboli i wolumenu, wymaga, aby tokeny zapewniały takie same prawa jak odpowiadające im akcje, i wygasa pięć lat po publikacji. SEC zwróciła się również o publiczne komentarze w sprawie tego rozwiązania, a ponieważ zwolnienie ma wygasnąć, długoterminowy sposób regulowania tych platform pozostaje otwarty.
Co zakładają prognozy dotyczące całego rynku
W dalszej perspektywie Citi prognozuje, że w scenariuszu bazowym wartość rynku tokenizowanych aktywów osiągnie do 2030 r. 5,5 bln USD. Bank szacuje również, że przeniesienie 10% amerykańskich inwestorów detalicznych on-chain mogłoby stworzyć popyt na tokenizowane akcje o wartości około 2,6 bln USD.
Analiza IMF ostrzega jednak, że tokenizacja może wiązać się z ryzykiem dotyczącym prawnego powiązania tokena z aktywem, które się za nim znajduje. Różnica ta może nabrać większego znaczenia wraz ze wzrostem obrotu, gdy inwestorzy będą musieli egzekwować prawa własności lub zamykać swoje pozycje.
Źródło: Cryptopolitan

