Tokenizowane aktywa świata rzeczywistego w 2026 roku: wielkość rynku, tempo wzrostu i wiodące klasy aktywów
Najważniejsze informacje
- •Szacunki rynku tokenizowanych RWA w 2026 roku wahają się od około 19 mld USD do ponad 60 mld USD, głównie dlatego, że serwisy różnią się, czy wliczać stablecoiny, sieci permissioned i aktywa zablokowane w smart kontraktach.
- •Tokenizowane obligacje skarbowe USA tworzą największą kategorię, około 15,4 mld USD, czyli około 40% rynku, z BlackRock BUIDL, Circle USYC i Franklin Templeton BENJI na czele.
- •Kredyty prywatne to druga co do wielkości kategoria i stanowią około 77% wartości pożyczonej przeciwko tokenizowanym aktywom, podczas gdy tokenizowane nieruchomości odpowiadają za mniej niż 1% śledzonego rynku.
- •Tokenizowane akcje i ETF-y to najszybciej rosnący segment pod względem użytkowników: aktywni posiadacze akcji przekroczyli milion, a kapitalizacja rynkowa tokenizowanych ETF-ów potroiła się z 219 mln USD do 654 mln USD w 2026 roku.
- •Długoterminowe prognozy ostro się rozchodzą: od scenariusza bazowego McKinseya około 2 bln USD dla 2030 roku po szacunek 16,1 bln USD od BCG i ADD.
Tokenizowane aktywa świata rzeczywistego — w żargonie rynkowym RWA — to tokeny blockchainowe reprezentujące własność czegoś, co znajduje się poza łańcuchem: obligacji skarbowej, pożyczki, udziału w funduszu, akcji czy sztabki złota. Zwolennicy wskazują na szybsze rozliczanie transakcji, niższe minimalne wielkości zakupu oraz możliwość bezpośredniego wykorzystania takich tokenów jako zabezpieczenia.
Rynek szybko rósł przez cały 2026 rok, choć jego deklarowana wielkość pozostaje kwestią definicji. W zależności od serwisu śledzącego szacunki wahają się od około 19 mld USD do ponad 60 mld USD, ponieważ dostawcy inaczej wyznaczają granice. W oparciu o kilka niedawnych raportów niniejszy artykuł przedstawia aktualny stan rynku.
Wartość jest silnie skoncentrowana. Dominują tokenizowane obligacje skarbowe, na drugim miejscu są kredyty prywatne, a nieruchomości pozostają marginalne. Poniższe sekcje omawiają wielkość rynku, tempo wzrostu, flagowe produkty, klasy aktywów, posiadaczy, pożyczki on-chain, tokenizowane akcje oraz prognozy długoterminowe.
Jak duży jest rynek tokenizowanych RWA w 2026 roku?
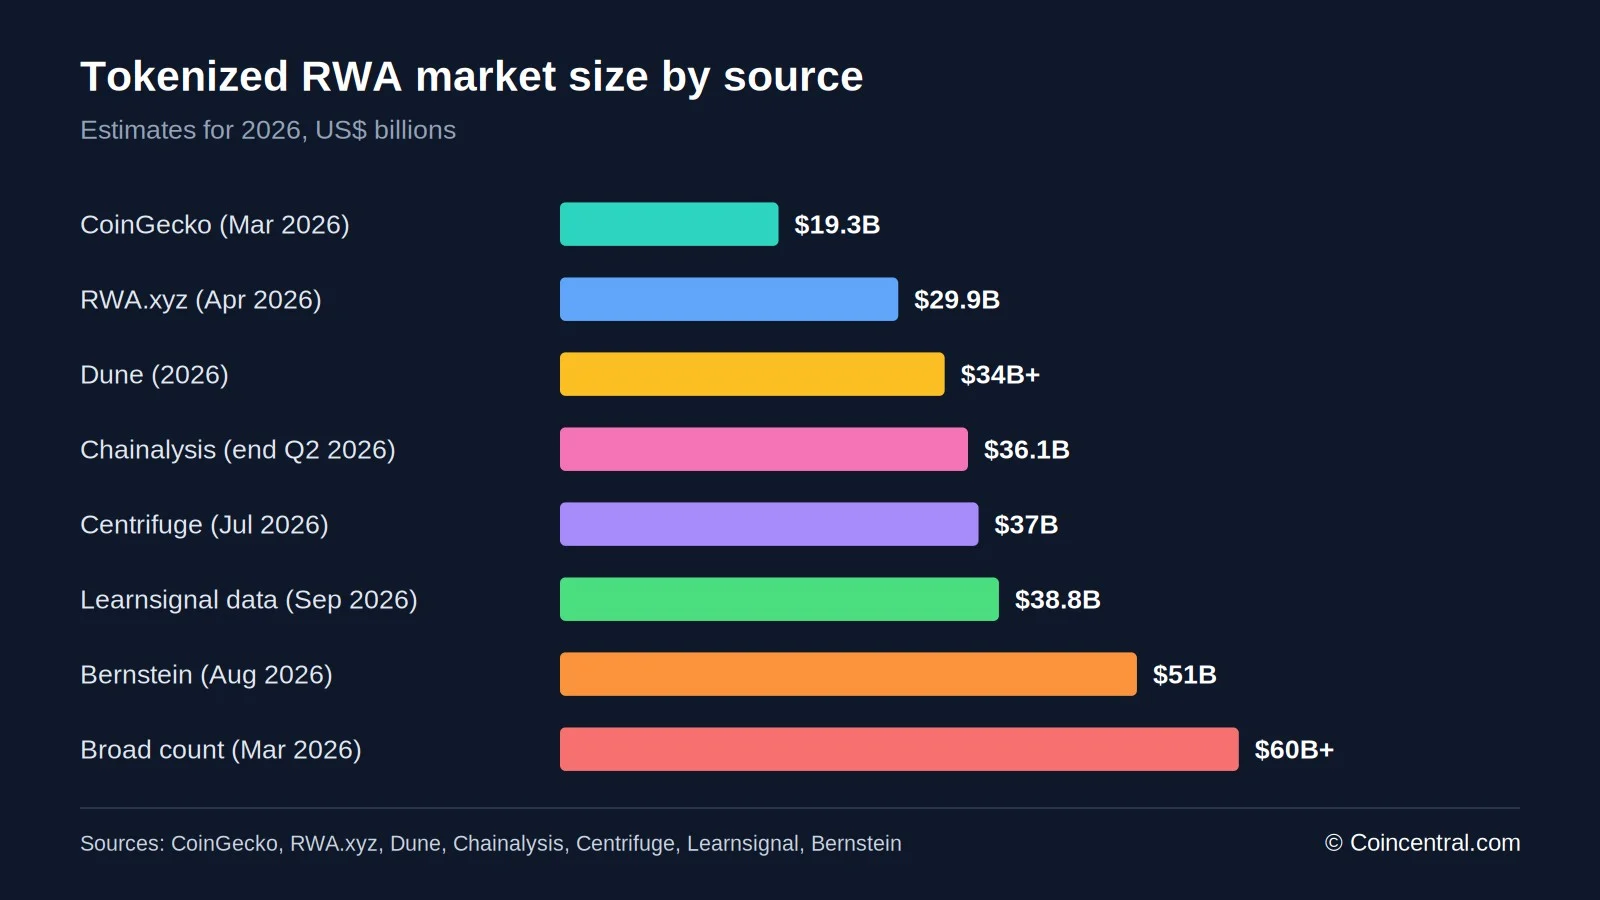
Nie istnieje jedna, uzgodniona liczba. Dane śledzone, cytowane przez Learnsignal na połowę września 2026 roku, pokazują około 38,8 mld USD tokenów rozprowadzonych on-chain. Tokeny te reprezentują aktywa bazowe o wartości około 365 mld USD — około 305 mld USD po wyłączeniu stablecoinów.
Inne serwisy lądują w podobnym przedziale dla aktywów rozprowadzonych. Chainalysis wyceniła rynek na 36,07 mld USD na koniec drugiego kwartału 2026 roku. Dune poinformowała, że całkowita podaż przekroczyła w tym roku 34 mld USD, a Centrifuge odnotowała wzrost z około 25 mld USD do 37 mld USD w pierwszych siedmiu miesiącach.
Wyniki na obu krańcach się rozchodzą. CoinGecko zmierzył kapitalizację rynkową na poziomie 19,32 mld USD w marcu 6 roku. Bernstein, cytowany przez CoinDesk, oszacował około 51 mld USD ztokenizowanych aktywów on-chain, a najszersze definicje dawały sumy powyżej 60 mld USD.
Rozbieżności wynikają z metodologii. Kapitalizacja rynkowa obejmuje obiegową wartość tokenów. Całkowita zablokowana wartość (TVL) może obejmować aktywa utrzymywane w smart kontraktach, w tym zabezpieczenia, które nie są swobodnie handlowane. Stablecoiny to kolejna linia podziału: wielu analityków traktuje te tokeny powiązane z walutami jako odrębną kategorię, więc niektóre sumy je uwzględniają, a inne odejmują. Niektóre serwisy liczą też aktywa na sieciach permissioned, podczas gdy inne tylko publicznie rozprowadzone tokeny. Chainalysis zauważyła, że aktywność w prywatnych sieciach, takich jak Canton, nigdy nie pojawia się w liczonych on-chain danych o posiadaczach, więc cały rynek może być większy, niż pokazuje jakikolwiek pojedynczy zbiór danych.
Dla skali: CoinDesk Data poinformowała, że całkowita kapitalizacja rynkowa stablecoinów osiągnęła 317 mld USD w marcu 2026 roku. Rynek RWA o rozprowadzonej wartości około 30–40 mld USD stanowi jedynie niewielki ułamek tej kwoty.
Daty również mają znaczenie. Powyższe dane rejestrowano w różnych miesiącach, a rynek w międzyczasie się zmieniał. Raport z marca 2026 roku będzie wyglądał skromnie na tle raportu z września 2026 roku, nawet jeśli oba używają tej samej metody.
Jak szybki jest wzrost tokenizowanych aktywów?
Wzrost w ostatnim roku jest duży przy każdej miarze. Dane RWA.xyz pokazują wzrost rynku z 8,8 mld USD 16 kwietnia 2025 roku do około 29,9 mld USD 16 kwietnia 2026 roku — wzrost o około 240%. CoinGecko zgłosił wzrost o 256,7%, z 5,42 mld USD w styczniu 2025 roku do 19,32 mld USD w marcu 2026 roku. Badania Yellow.com wskazywały na wzrost rok do roku o 184% w swoim zestawieniu z połowy 2026 roku, a Chainalysis odnotowała wzrost o 135% względem poprzedniego okresu dla rynku, który zakończył drugi kwartał na 36,07 mld USD.
Najbardziej strome wzrosty procentowe wyszły z niskich punktów startowych. Chainalysis znalazła kredyt korporacyjny wyżej o 3156% i private equity o 1340%, ale te ruchy przeniosły każdą kategorię jedynie z dziesiątek milionów dolarów do około kilku miliardów. Dune poinformowała, że tokenizowane akcje wzrosły o ponad 2000%.
Obligacje skarbowe rosły mniej w ujęciu procentowym, ale dodały więcej dolarów. Chainalysis zanotowała wzrost o 125%, z 6,86 mld USD do 15,42 mld USD — więcej niż następne trzy kategorie razem wzięte w ujęciu absolutnym.
Efekty bazy kształtują odczyt tych liczb. Kategoria wspinająca się z 50 mln USD do 1,5 mld USD notuje ogromny wzrost procentowy, barely dodając coś do całości. Czytelnicy powinni ważyć zmianę w dolarach obok procentu.
Dane krótkoterminowe pokazują, że miks nadal się zmienia. 30-dniowe dane Learnsignal za wrzesień 2026 wskazywały wzrost tokenizowanych akcji o ponad 17%, najszybszejategorii, podczas gdy tokenizowane obligacje skarbowe lekko siadły w tym samym okresie.
Tokenizowane obligacje skarbowe USA: największa kategoria
Długi rządowy USA to największa tokenizowana klasa aktywów. Chainalysis naliczyła 15,42 mld USD on-chain w okresie kończącym się w połowie 2026 roku, czyli 42,8% całej ztokenizowanej wartości RWA. Dane Learnsignal z września lokują tę liczbę blisko 15,7 mld USD, około 40% rynku.
Niższe wyceny też istnieją. MetaMask, powołując się na RWA.xyz, wymieniał około 12,88 mld USD na początku kwietnia 2026 roku, w górę z około 5 mld USD pod koniec 2024 roku. Astraea Law znalazła tokenizowane fundusze obligacji skarbowych przekraczające około 15 mld USD do połowy maja 2026 roku.
Trzy produkty wyróżniają się. Fundusz BUIDL BlackRocka trzyma około 2,7 mld USD, a BeInCrypto oszacował jego kapitalizację rynkową na 2,8 mld USD 31 sierpnia 2026 roku. USYC Circle utrzymuje około 2,6 mld USD, a fundusz BENJI Franklin Templeton również jest raportowany na 2,6 mld USD.
Te produkty trzymają krótkoterminowe papiery rządowe i emitują tokeny reprezentujące roszczenie do puli. MetaMask podaje typowe stopy zwrotu około 3–5%, z dziennym wykupem jako normą. Niektóre tokeny rosną w cenie w miarę narastania odsetek, inne trzymają cenę blisko 1 USD i zamiast tego dokładają tokeny do portfela.
Learnsignal oferuje użyteczne wyjaśnienie, co faktycznie się zmienia. Ekspozycja prawna jest znajoma, ponieważ tokenizowany fundusz obligacji skarbowych nadal trzyma bony skarbowe. Zmienia się warstwa ewidencji: transfery mogą się rozliczać w minuty zamiast dni, a token może służyć jako zabezpieczenie bez osobnego przekazania depozytowego.
Ryzyka leżą głównie w warstwie tokenowej. Dług bazowy niesie niewielkie ryzyko kredytowe, ale posiadacze stają w obliczu ryzyka kontrahenta, smart kontraktów i opóźnień w wykupie. Oddzielnie, Franklin Templeton uzyskał od SEC ulgę no-action pozwalającą jej funduszom inwestycyjnym i ETF-om inwestować w BENJI, z wdrożeniem możliwym już w czwartym kwartale 2026 roku.
Tokenizowane aktywa według kategorii
Każda kategoria zachowuje się inaczej. MetaMask, używając danych RWA.xyz z początku kwietnia 2026 roku, wymienia obligacje skarbowe na około 12,88 mld USD i surowce na około 7,37 mld USD. Kredyty prywatne stały blisko 5 mld USD w rozprowadzonej wartości, choć szersze liczebniki sięgają 18–19 mld USD.
Surowce to niemal wyłącznie złoto. Tether Gold trzyma około 2,7 mld USD, a Paxos Gold około 2,4 mld USD — razem około 74% kategorii. Te tokeny nie płacą odsetek, więc zwroty zależą od ceny złota.
Nieruchomości to najmniejsza z głównych kategorii. Learnsignal szacuje je na około 226 mln USD, mniej niż 1% śledzonego rynku — uderzające, biorąc pod uwagę, że nieruchomości są jednym z najczęściej przywoływanych przypadków użycia w komentarzach branżowych. Prognozy dla sektora są znacznie większe: Deloitte przewiduje 4 bln USD tokenizowanych nieruchomości do 2035 roku — liczba pokazująca, jak wcześnie jest w tej kategorii.
Wyższe stopy zwrotu idą w parze z wyższym ryzykiem. MetaMask zauważył, żeres na szerszym rynku kredytów prywatnych w marcu 2026 roku zademonstrował, jak słabe pożyczki mogą wpływać na tokenizowane produkty. Okresy blokady są powszechne, a handel na rynku wtórnym jest cienki — razem mogą zostawić posiadacza bez możliwości szybkiego wyjścia z pozycji.
Kto posiada tokenizowane aktywa
Baza posiadaczy jest globalna. Chainalysis znalazła, że posiadacze z USA stanowią 11,7% globalnej bazy posiadaczy tokenizowanych RWA i 11,4% ich wartości. Tokenizowane obligacje skarbowe łamią ten schemat. Wartościowo, Włochy odpowiadają za 29,9% zgeolokalizowanych posiadania tokenizowanych obligacji skarbowych, Portugalia trzyma 18,8%, Singapur 18,2%, a Stany Zjednoczone są czwarte z 10,5%.
Liczby posiadaczy mówią inną historię. Japonia prowadzi z 16,4% posiadaczy, ale ledwie 0,4% wartości. Chainalysis czyta to jako małą grupę dużych zagranicznych posiadaczy napędzających wartość, z szerszą bazą detaliczną budującą małe pozycje.
Emitenci to głównie duże tradycyjne firmy. Learnsignal wymienia BlackRock, Franklin Templeton, Apollo, Hamilton Lane i WisdomTree wśród głównych budowniczych — zarządzających aktywami, a nie startupy krypto.
Ethereum pozostaje dominującą siecią. MetaMask raportuje, że obsługuje ponad 56% całej ztokenizowanej wartości aktywów na kwiecień 2026 roku. Stellar, Solana, Polygon, Avalanche, Arbitrum, Base i BNB Chain również obsługują produkty.
Chainalysis dodaje uwagę polityczną. Posiadacz spoza Stanów Zjednoczonych, kupujący tokenizowany produkt obligacji skarbowych, tworzy popyt na dług rządowy USA, a nie na dług własnego rządu. Tokenizacja zmienia też, kto może kupować: obniżając minimalną pozycję i usuwając konieczność relacji z amerykańskim brokerem, instrument hurtowy staje się czymś, co detaliczny posiadacz w Lizbonie czy Singapurze może kupić bezpośrednio.
Kredyty prywatne i pożyczki on-chain
Dane o pożyczkach pokazują, jak faktycznie używa się tokenizowanych aktywów. Dune znalazła, że aktywa kredytowe stanowią około trzech czwartych wszystkich aktywów świata rzeczywistego zdeponowanych w pożyczkach zdecentralizowanych, podczas gdy tylko znikoma część tokenizowanych obligacji skarbowych jest używana w ten sposób.
Chainalysis doszła do podobnego wyniku. Kredyty prywatne odpowiadają za 77% całej wartości pożyczonej przeciwko tokenizowanym RWA, a liczba portfeli pożyczających kredyty prywatne wzrosła o 1618% w badanym okresie. Pożyczki na surowcach wzrosły o 875%. Obligacje skarbowe ruszyły w drugą stronę i spadły o 23% — jedyna kategoria, która się skurczyła.
Chainalysis wiąże ten podział z płynnością. Kredyty prywatne trudno sprzedać w formie nieztokenizowanej, więc token, który można złożyć jako zabezpieczenie, jest dla posiadacza warty więcej. Obligacje skarbowe są już najbardziej płynnym zabezpieczeniem w finansach tradycyjnych; posiadacz, który chce za nie gotówki, ma ugruntowane drogi do jej uzyskania.
Stopa zwrotu to kolejny czynnik. CEO Dune Frederik Haga powiedział, że tokenizowane kredyty prywatne pozwalają inwestorom zarabiać odsetki, jednocześnie używając tych samych aktywów jako zabezpieczenia do pożyczania i finansowania innych transakcji. MetaMask podaje typowe stopy zwrotu z kredytów prywatnych 8–15%.
Kredyty prywatne wyglądają też większe w niektórych zbiorach danych. Bernstein, cytowany przezDesk, powiedział, że około 47% z 51 mld USD ztokenizowanych aktywów to kredyty prywatne — kategoria często ukryta pod powierzchnią publicznych dashboardów.
Tokenizowane akcje i ETF-y
Tokenizowane akcje są małe wartościowo, ale szybko rosną w użytkownikach. Insights4VC śledził wzrost rozprowadzonych tokenizowanych akcji z 951 mln USD w marcu 2026 roku do 1,89 mld USD w lipcu. Dune poinformowała, że aktywni posiadacze przekroczyli milion. Inne dane punktuują wyżej: liczba cytowana przez OneBullEx pokazuje wzrost posiadaczy ze 103 000 w styczniu do 1,9 mln do września 2026 roku. Platforma akcyjna Ondo Finance osiągnęła 1 mld USD całkowitej zablokowanej wartości w maju 2026 roku.
Dane Token Terminal pokazują, że tokenizowane ETF-y potroiły rozmiar w tym roku, z kapitalizacją rynkową rosnącą z 219 mln USD 1 stycznia do 654 mln USD. Posiadacze tokenizowanych ETF-ów wzrosli około 51-krotnie, podczas gdy posiadacze pojedynczych tokenizowanych akcji około 26-krotnie.
Binance bStocks nalicza 448 400 posiadaczy — połowę wszystkich posiadaczy tokenizowanych ETF-ów — ale tylko 23,3% kapitalizacji rynkowej, czyli 160 mln USD. Robinhood ma 13,1% posiadaczy i 5,4% kapitału. Ondo Finance trzyma 47,4% kapitału, czyli 325,7 mln USD, zaledwie od 20,3% posiadaczy.
Użytkownicy przedkładają pojedyncze firmy nad fundusze. Dune szacuje, że pojedyncze akcje stanowią 81% tokenizowanych akcji trzymanych na rynkach spot, a ich wartość wzrosła dziewięciokrotnie w rok — odwrócenie schematu z rynków tradycyjnych, gdzie ponad 6000 ETF-ów notowanych w USA przewyższa już liczbę pojedynczych akcji.
Dane Token Terminal pokazują też nakładanie. Produkty śledzące S&P 500 i Nasdaq-100 mają łącznie około 330 mln USD, prawie połowę sumy sektora. Ponieważ kilku emitentów oferuje podobną ekspozycję na różnych sieciach, popyt na jeden indeks rozdziela się na niemal identyczne tokeny.
Płynność pozostaje ograniczeniem. MetaMask zauważa, że arkusze zleceń dla większości tokenizowanych akcji są znacznie cieńsze niż dla akcji tradycyjnych. SEC powiedziała 28 stycznia 2026 roku, że istniejące prawo papierów wartościowych ma zastosowanie niezależnie od tego, czy własność jest rejestrowana on-chain czy off-chain.
Prognozy, regulacje i ryzyka
Długoterminowe prognozy rozbiegają się szeroko. BCG i ADDX przewidują okazję wartą 16,1 bln USD do 2030 roku, podczas gdy scenariusz bazowy McKinseya to około 2 bln USD tokenizowanej kapitalizacji rynkowej do tej samej daty — luka około ośmiokrotności między dwiema prognozami instytucjonalnymi. Dzisiejszy rozproszony rynek stoi blisko 38,8 mld USD. Każdą pojedynczą projekcję należy traktować jako szacunek, nie jako ustalony fakt.
Zasady różnią się w zależności od regionu. Komisja Izby Reprezentantów USA ds. usług finansowych odbyła 25 marca 2026 roku wysłuchanie w sprawie Modernizing Markets Through Tokenization Act of 2026. Nie istnieje kompleksowe federalne ramy, a SEC działa z przypadku na przypadek, w tym ulga dla Franklin Templeton i wisiący wniosek Ondo. UE traktuje tokenizowane papiery wartościowe jako instrumenty finansowe na mocy istniejącego prawa i licencjonuje dostawców usług w ramach MiCA — reżim, który OneBEx opisuje jako jaśniejszy, choć wymagający. Firmy działające transgranicznie stają przed pytaniami, które zasady mają zastosowanie.
Ryzyka są praktyczne. Badanie arXiv obejmujące okres od grudnia 2025 do maja 2026 znalazło oznaki niepłynności w niektórych tokenizowanych rynkach. Tokenizowane fundusze są też rozrzucone po sieciach, które nie mogą dzielić zabezpieczeń bez mostka.
Infrastruktura może napędzać kolejną fazę. NYSE ogłosiła plany handlu 24/7 i natychmiastowego rozliczania, a Franklin Templeton współpracuje z DigiFT i Binance nad szerszym zastosowaniem instytucjonalnym.
Co pokazują statystyki
Rynek tokenizowanych RWA jest realny i rośnie, ale wciąż jest wąski. Rozproszona wartość lokuje się w przedziale 30–40 mld USD u większości serwisów, a obligacje skarbowe stanowią około 40% tego. Następne są kredyty prywatne, podczas gdy nieruchomości są poniżej 1%.
Wzrost jest najszybszy w akcjach i ETF-ach, napędzany przez użytkowników detalicznych na dużych platformach, ale kapitał wciąż siedzi u mniejszej grupy dużych posiadaczy — luka między liczbą posiadaczy a dolarami, która się powtarza w ETF-ach, obligacjach skarbowych i akcjach. Prognozy na 2030 rok wahają się od 2 bln USD do 16,1 bln USD, a czytelnicy powinni uważnie porównywać źródła, ponieważ każdy serwis definiuje rynek inaczej. Ten artykuł ma charakter wyłącznie informacyjny i nie stanowi porady finansowej.
Kilka wydarzeń mogłoby zmienić obraz w nadchodzących miesiącach: odpowiedź SEC na wniosek Ondo, plan Franklin Templeton umieszczenia BENJI w tradycyjnych funduszach, to, czy handel 24/7 NYSE doprowadzi do tokenizowanych notowań, i to, czy Modernizing Markets Through Tokenization Act wykrroczy poza wysłuchanie komisyjne z marca 2026 roku. Każde zmieniłoby to, jak łatwo aktywa poruszają się między starym a nowym rynkiem.
Źródła
- Real-World Asset Tokenization Explained: Where the Market Actually Stands in 2026 (Learnsignal)
- North America: Inside the Growth of Agentic Commerce (Chainalysis)
- RWA categories in 2026: tokenized Treasuries, stocks, commodities, and more (MetaMask)
- New report finds that rapid expansion of tokenization is giving rise to new styles of investing (Fortune)
- Tokenized ETFs Triple in Size as Retail Adoption Outpaces Capital Growth (Richard Salmond)
- Tokenized Treasuries Drive RWA Market Past $30 Billion In Early 2026 (OneBullEx)
- Stablecoins & Tokenized Assets Report March 2026 (CoinDesk Data)
Ten artykuł opiera się na materiałach pierwotnie opublikowanych przez Blockonomi.

