Posiadanie akcji w 2026 roku: najwięcej majątku trzymają boomersi, a młodsze pokolenia handlują częściej
Najważniejsze informacje
- •Badanie Gallup z kwietnia 2026 roku wykazało, że 58% dorosłych Amerykanów posiadało akcje, mniej niż 62% rok wcześniej – to pierwszy spadek od 2016 roku.
- •Najbogatsze 1% Amerykanów posiada około 50% wszystkich akcji o wartości około 27,6 biliona dolarów, podczas gdy dolne 50% pod względem majątku netto posiada około 1%.
- •Boomersi posiadali 54% amerykańskich akcji w pierwszym kwartale 2026 roku, wobec 22% pokolenia X i 9% millenialsów.
- •Młodsi inwestorzy zwiększają oszczędności emerytalne – według Fidelity wpłaty pokolenia Z na IRA wzrosły o 65% rok do roku w pierwszym kwartale 2026 roku, a wpłaty millenialsów o 31%.
- •Badanie The Motley Fool wśród 2 000 inwestorów pokazało posiadanie akcji związanych z AI na poziomie 68% w pokoleniu Z i 65% wśród millenialsów, wobec 38% wśród boomersów.
Posiadanie akcji w Stanach Zjednoczonych pozostaje nierównomierne w zależności od wieku i zamożności. Starsi Amerykanie posiadają większość wartości rynkowej, podczas gdy młodsi inwestorzy handlują częściej, korzystają z innych narzędzi i przejawiają większe zainteresowanie obszarami takimi jak sztuczna inteligencja.
Ten przegląd opiera się na danych z Gallup, Rezerwy Federalnej, badania The Motley Fool obejmującego 2 000 inwestorów oraz kilku innych raportów. Analizuje, ilu Amerykanów posiada akcje, gdzie koncentruje się wartość i jak różni się zachowanie inwestycyjne wśród boomersów, pokolenia X, millenialsów i pokolenia Z.
Badania stosują różne definicje i metodologie. Niektóre obejmują akcje trzymane przez konta emerytalne lub fundusze inwestycyjne, inne koncentrują się na bezpośrednim posiadaniu. Poniższe dane wskazują źródła, gdzie to istotne, aby można je było porównać. To rozróżnienie ma znaczenie, ponieważ szeroki udział w rynku nie oznacza, że gospodarstwa domowe mają równy dostęp do jego wartości czy do decyzji związanych z zarządzaniem inwestycjami.
58% dorosłych Amerykanów posiadało akcje w 2026 roku
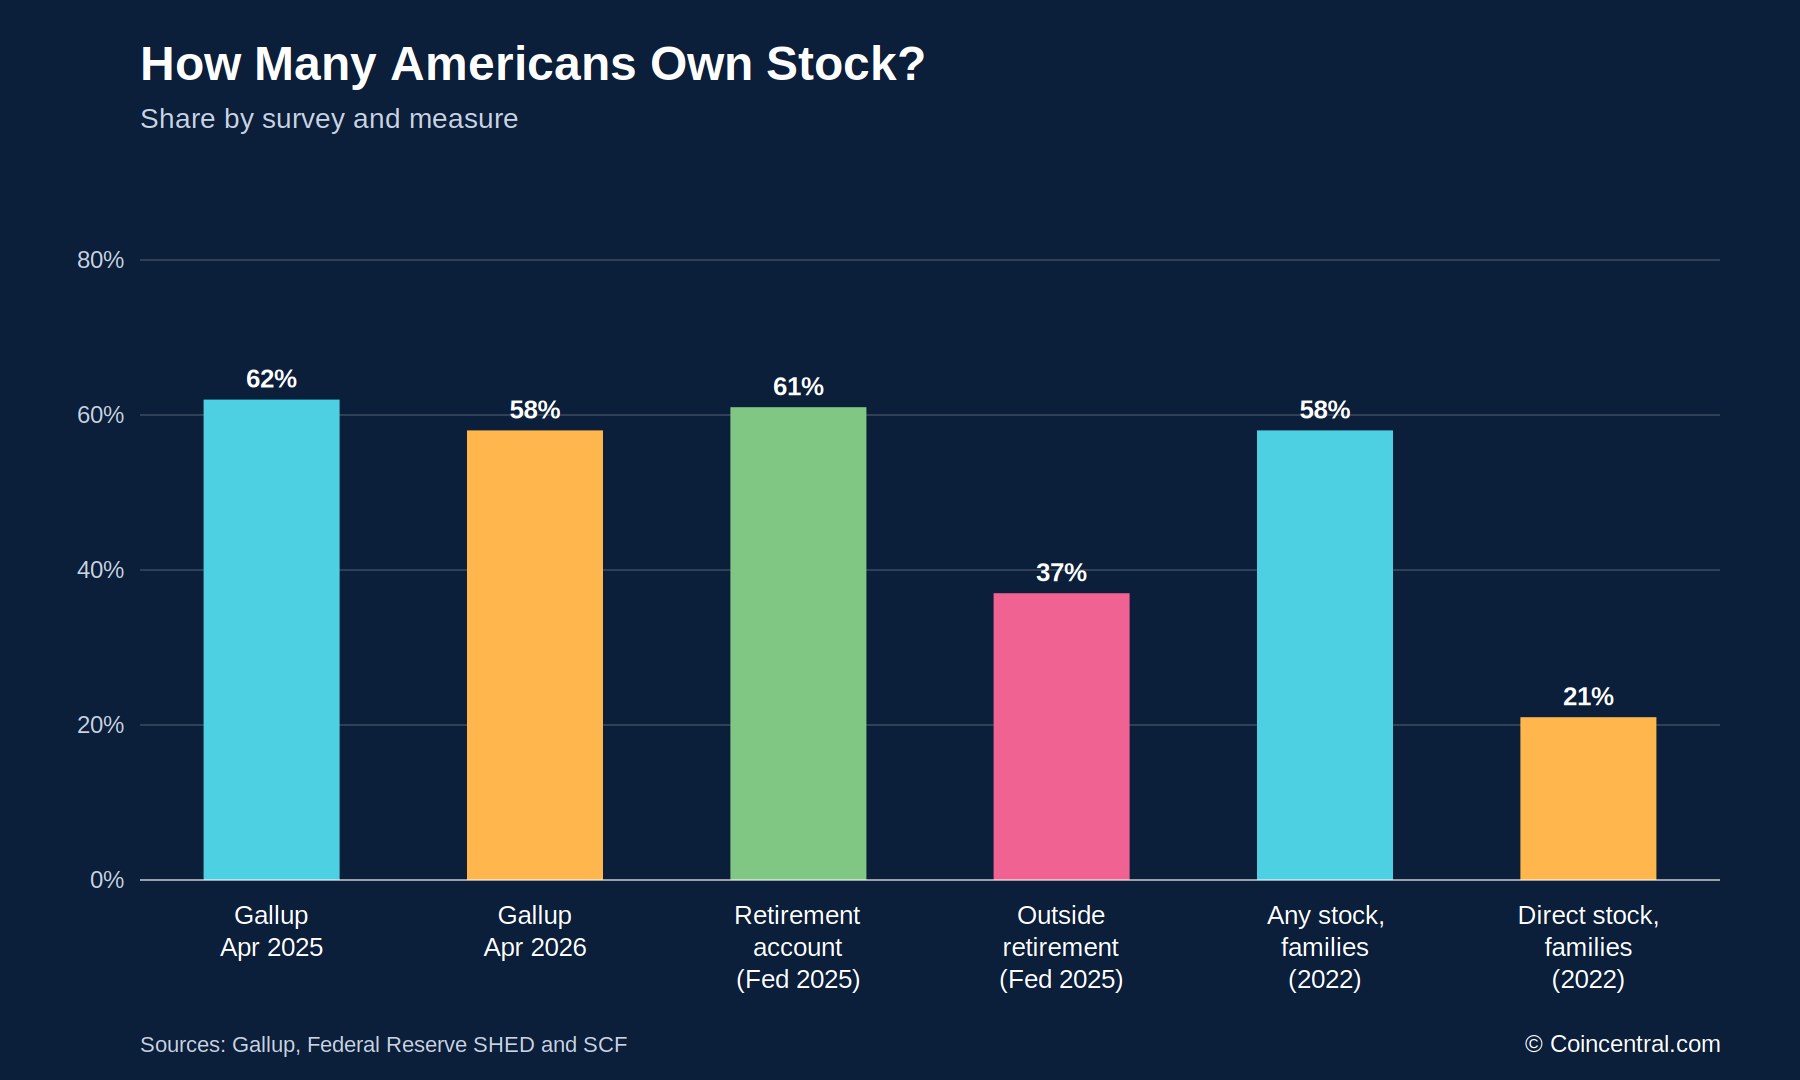
Badanie Gallup z kwietnia 2026 roku wykazało, że 58% dorosłych Amerykanów posiadało akcje, co odpowiada około 156 milionom osób. Wskaźnik spadł z 62% rok wcześniej i był to pierwszy spadek od 2016 roku.
Gallup obejmuje akcje posiadane bezpośrednio oraz te trzymane przez fundusze inwestycyjne, fundusze indeksowe lub samodzielnie prowadzone kontaerytalne. Większość Amerykanów, którzy kwalifikują się jako posiadacze akcji, trzyma swoją ekspozycję w planach emerytalnych, a nie na standardowym koncie maklerskim.
Badanie Rezerwy Federalnej z 2025 roku dotyczące ekonomii gospodarstw domowych i decyzji (Survey of Household Economics and Decision-making) ilustruje to rozróżnienie. Wykazało, że 61% dorosłych ma konto emerytalne, w tym 401(k), IRA lub Roth IRA. Dla porównania, 37% posiada akcje, obligacje, ETF-y lub fundusze inwestycyjne poza kontem emerytalnym.
Badanie finansów konsumenckich Rezerwy Federalnej (Survey of Consumer Finances) daje dłuższą perspektywę historyczną. W 2022 roku 58% rodzin posiadało akcje w jakiejkolwiek formie, ale tylko 21% posiadało akcje pojedynczych spółek bezpośrednio. Bezpośrednie posiadanie utrzymuje się na poziomie około 20% od około trzech dekad.
Rozróżnienie to wpływa na sposób pomiaru posiadania. Osoba, której 401(k) jest zainwestowany w fundusz indeksowy, liczy się jako posiadacz akcji, nawet jeśli nigdy nie złożyła zlecenia. Osoby kupujące akcje bezpośrednio podejmują bardziej aktywne decyzje i są zazwyczaj starsze i zamożniejsze.
Zamożne gospodarstwa domowe posiadają większość wartości rynkowej
Udział w rynku i wartość to odrębne miary. Dane Rezerwy Federalnej pokazują, że najbogatsze 1% Amerykanów posiada około 50% wszystkich akcji o wartości około 27,6 biliona dolarów w pierwszym kwartale 2026 roku.
Najbogatsze 10% posiadało 87% akcji o wartości około 48 bilionów dolarów. Najniższe 90% posiadało pozostałe 13% – mniejszy udział niż samo 1% na szczycie. Dolne 50% pod względem majątku netto posiadało około 1% akcji, wartych około 590 miliardów dolarów.
W rezultacie 20-procentowy roczny wzrost S&P 500 generowałby około połowy swojego zysku w dolarach dla górnych 1%, mimo że wiele innych gospodarstw domowych również ma pewną ekspozycję poprzez plany emerytalne lub fundusze.
Udziały są stosunkowo skromne nawet wśród rodzin posiadających akcje. Mediana wartości wynosiła 52 000 dolarów w 2022 roku, licząc fundusze inwestycyjne i konta emerytalne. Wśród rodzin posiadających akcje bezpośrednio mediana wynosiła 15 000 dolarów – najniższy poziom odnotowany w tym badaniu.
Różnica odzwierciedla przesunięcie w kierunku inwestowania poprzez fundusze. Plany emerytalne i fundusze inwestycyjne dały większej liczbie rodzin pewną ekspozycję na rynek, podczas gdy bezpośredni akcjonariusze nadal odpowiadają za większą część zysków związanych ze wzrostem cen akcji.
Boomersi posiadają 54% amerykańskich akcji
Według rozkładu kont finansowych Rezerwy Federalnej za pierwszy kwartał 2026 roku boomersi posiadali 54% wszystkich amerykańskich akcji o wartości 29,71 biliona dolarów. Pokolenie X posiadało 22%, czyli 12,23iona dolarów, a millenialsi 9%, czyli 4,94 biliona dolarów.
Publikacja Rezerwy Federalnej nie podawała odrębnej wartości akcji dla pokolenia Z. Jednak badanie z 2025 roku dotyczące ekonomii gospodarstw domowych i decyzji wykazało, że 36% pokolenia Z posiada akcje przez konto emerytalne, a 20% poza nim.
Gospodarstwa domowe kierowane przez osoby poniżej 40 lat posiadały około 6% akcji. Ten udział podwoił się w tej dekadzie, a wartość ich udziałów akcyjnych wzrosła około trzykrotnie od 2020 roku, według danych cytowanych przez pisarza inwestycyjnego Bena Carlona.
Boomersi posiadali więc ponad połowę akcji w kraju, podczas gdy pokolenie X i millenialsi razem posiadali mniej niż jedną trzecią. Rozkład ten jest spójny z liczbą lat, jakie każde pokolenie miało na zarabianie, oszczędzanie i pomnażanie inwestycji.
Majątek netto gwałtownie rośnie z wiekiem
Raporty badania finansów konsumenckich Rezerwy Federalnej pokazują ścisły związek między wiekiem a majątkiem gospodarstw domowych. Gospodarstwa kierowane przez osoby w wieku 65–74 lat miały medianę majątku netto blisko 1,2 miliona dolarów. Gospodarstwa kierowane przez osoby poniżej 35 lat miały medianę poniżej 15 000 dolarów.
Gospodarstwa pokolenia X, kierowane zazwyczaj przez osoby w wieku 44–59 lat, miały medianę majątku netto około 450 000 dolarów. Millenialsi, w wieku około 28–43 lat, mieli medianę blisko 130 000 dolarów. Gospodarstwa kierowane przez osoby w wieku 65–74 lat kontrolowały około jednej trzeciej całkowitego majątku amerykańskich gospodarstw domowych.
Średni majątek netto jest wyższy od mediany, ponieważ starsze gospodarstwa posiadają znaczne ilości akcji i nieruchomości. Młodsze grupy nadal mają niższy wskaźnik posiadania domów i udziału w rynku akcji, chociaż tanie biura maklerskie i robo-doradcy stworzyły dodatkowe drogi dostępu do rynku. SEC odnotowała rosnące korzystanie z tych usług wśród młodszych inwestorów.
Kanadyjskie dane pokazują podobny wzorzec związany z wiekiem, choć dotyczą innego rynku krajowego. Statistics Canada ustaliła, że typowy kanadyjski głowa gospodarstwa z pokolenia X w wieku 40 lat miała około 500 000 dolarów w aktywach i 100 000 dolarów długu. Boomer w tym samym wieku miał mniej niż 300 000 dolarów aktywów i około 30 000 dolarów długu.
Statistics Canada podała również, że kanadyjscy millenialsi w wieku 25–34 lat mieli w 2019 roku medianę majątku netto 70 600 dolarów – prawie dwa razy więcej niż pokolenie X w tym samym wieku.
Młodsi Amerykanie częściej korzystają z kont emerytalnych
Wysokie koszty mieszkań, kredytyenckie i inflacja nadal wpływają na młodszych Amerykanów. Mimo to dostępne dane wskazują na rosnące korzystanie z kont emerytalnych z odroczonym podatkiem.
Udział kont IRA posiadanych przez osoby poniżej 30 lat prawie się podwoił w ciągu ostatnich 10 lat, według danych Wall Street Journal cytowanych przez Carlona. Fidelity Investments poinformowało, że wpłaty pokolenia Z na IRA wzrosły o 65% rok do roku w pierwszym kwartale 2026 roku, a wpłaty millenialsów o 31%.
Trzy czwarte osób w wieku 35 lat i młodszych wybrało konta Roth, w porównaniu z mniej niż połową dekadę wcześniej.
Dane historyczne dają dodatkowy kontekst. Tylko 4% amerykańskich gospodarstw domowych posiadało akcje na początku lat 50. Do początku lat 80. wskaźnik osiągnął 19% i szybko rósł w latach 90. Do 2022 roku 58% rodzin posiadało akcje w jakiejś formie.
Carlon wskazywał niższe bariery wejścia jako jeden z czynników szerszego udziału. Technologia uprościła inwestowanie, opłaty spadły, a minimalne salda w dużej mierze zniknęły. Zauważył też, że drogie mieszkania mogą pozostawiać niektórym młodym ludziom więcej gotówki na inwestowanie w akcje, ponieważ nie są w stanie kupić domów.
Carlon twierdzi, że więcej ludzi powinno inwestować, a wcześniejszy start daje zyskom więcej czasu na procent składany na kontach emerytalnych, gdy pieniądze pozostają zainwestowane przez dziesięciolecia.
Akcje związane z AI pokazują największą różnicę międzypokoleniową
The Motley Fool przebadało 2 000 amerykańskich inwestorów w wieku 18 lat i starszych. Około 59% z nich stwierdziło, że posiada akcje związane z AI. Posiadanie było wyższe wśród młodszych inwestorów: 68% w pokoleniu Z i 65% wśród millenialsów, w porównaniu z 48% w pokoleniu X i 38% wśród boomersów.
Młodsi posiadacze częściej również określali się jako inwestorzy długoterminowi w akcje AI. W badaniu 43% millenialsów i 41% pokolenia Z określiło się jako inwestorzy długoterminowi. Tylko 10% pokolenia Z i 10% millenialsów stwierdziło, że nie planuje kupować akcji AI, wobec 19% pokolenia X i 35% boomersów.
Oczekiwania dotyczące wpływu AI na zwroty z rynku różniły się według wieku. Około 73% millenialsów i 67% pokolenia Z oczekiwało pozytywnego wpływu w ciągu najbliższych 10 lat. Wśród boomersów 42% oczekiwało wpływu pozytywnego, a 16% negatywnego – najwyższy odsetek odpowiedzi negatywnych wśród wszystkich pokoleń.
We wszystkich odpowiedziach56% inwestorów oczekiwało, że akcje AI wyprą szerszy rynek w ciągu następnej dekady. Około 22% pokolenia X i 22% boomersów stwierdziło, że wzrosty związane z AI są już wycenione, w porównaniu z 14% millenialsów.
Osobne pytanie o posiadane sektory wykazało jeszcze większą różnicę. Akcje związane z AI posiadało 74% pokolenia Z i 69% millenialsów, w porównaniu z 53% pokolenia X i 39% boomersów. Była to największa różnica międzypokoleniowa wśród sektorów objętych badaniem.
Akcje wzrostowe i spekulacyjne przyciągają młodszych inwestorów
Akcje wzrostowe były najczęstszą kategorią, posiadaną przez 57% inwestorów ogółem. Były głównym wyborem pokolenia Z (61%), millenialsów (58%) i pokolenia X (55%).
Młodsi inwestorzy częściej również zgłaszali posiadanie akcji wartościowych. Udział wynosił 51% w pokoleniu Z i 43% wśród millenialsów, wobec 32% w pokoleniu X i wśród boomersów. Młodsi inwestorzy byli ponad dwa razy bardziej skłonni posiadać aktywa spekulacyjne, takie jak akcje za grosze czy meme stocks.
Starsi inwestorzy wykazywali większą preferencję dla dużych, uznanych spółek. Około 48% boomersów posiadało akcje amerykańskie, wobec 35% pokolenia Z. Boomersi i pokolenie X zgłaszały też wyższe posiadanie akcji naftowo-gazowych, bankowych oraz biotechnologicznych lub związanych z urządzeniami medycznymi.
Pokolenia różniły się opiniami na temat liczby pozycji potrzebnej do wydajnego portfela. Około 37% pokolenia Z stwierdziło, że od jednej do pięciu akcji może stworzyć taki portfel, wobec 24% boomersów. Tymczasem 22% boomersów twierdziło, że mocny portfel wymaga ponad 20 akcji, w porównaniu z 8% pokolenia Z.
The Motley Fool zaleca posiadanie co najmniej 25 akcji z kilku branż, dodając jednocześnie, że właściwa liczba zależy od tolerancji ryzyka i od tego, jak blisko inwestor chce śledzić każdą pozycję.
Akcje tematyczne, obejmujące AI, czystą energię i biotechnologię, posiadało 9% boomersów i 11% pokolenia X. Dla pokolenia Z było to 5%, a dla millenialsów 7%. Źródło zauważyło też, że młodsi inwestorzy mogą preferować szerokie pozycje, takie jak akcje wzrostowe i fundusze indeksowe.
Pokolenie Z i millenialsi handlują częściej
Częstotliwość handlu znacznie różni się między pokoleniami. Około 47% pokolenia Z i 39% millenialsów stwierdziło, że handluje przynajm raz w tygodniu, w porównaniu z 22% pokolenia X i 15% boomersów.
Handel codzienny zgłosiło 15% pokolenia Z i 13% millenialsów. Pokolenie X i boomersi odnotowali po 6%. Na drugim końcu skali 60% boomersów handlowało rzadziej niż raz w miesiącu, wobec 12% pokolenia Z.
Częsty handel może wiązać się z opłatami transakcyjnymi, podatkami od krótkoterminowych zysków kapitałowych i ryzykiem decyzji podejmowanych pod wpływem emocji. Badania konsekwentnie pokazują, że większość aktywnych traderów osiąga z czasem gorsze wyniki niż prosta strategia kupna i trzymania.
Przy wyborze akcji wszystkie cztery pokolenia najwyżej oceniały czynniki fundamentalne. Przewaga konkurencyjna, zaufanie do kierownictwa spółki i wypłata dywidend należały do głównych kryteriów. Media społecznościowe zajęły ostatnie miejsce, a twórcy TikToka byli najmniej wpływowym źródłem dla każdego pokolenia.
Narzędzia AI, w tym ChatGPT, zajęły siódme miejsce spośród 10 czynników ogółem. Pokolenie Z oceniało je wyżej niż boomersi, ale nadal znajdowały się w środku listy.
Płatne usługi doradcze miały nieco większe znaczenie dla starszych inwestorów. Boomersi ocenili je na 4,9 w skali 10-punktowej, wobec 5,5 dla pokolenia Z. Darmowe portale i blogi inwestycyjne uzyskały podobne oceny we wszystkich pokoleniach, od 5,3 do 5,7.
Emerytura to główny cel starszych inwestorów
Emerytura była głównym celem inwestycyjnym dla 71% boomersów i 61% pokolenia X. Odpowiednie wskaźniki dla millenialsów wynosiły 42%, a dla pokolenia Z 33%.
Oszczędzanie na emeryturę pozostało najczęstszym pojedynczym celem pokolenia Z – 24%. Budowanie długoterminowego majątku plasowało się tuż za tym wynikiem z 19%, znacznie powyżej 9% pokolenia X i 7% boomersów.
Oszczędzanie na duży zakup, taki jak dom czy samochód, było częstsze wśród młodszych inwestorów. Udział wynosił 9% w pokoleniu Z i 4% wśród millenialsów, wobec 2% pokolenia X i 1% boomersów.
Ruch niepodległości finansowej i wczesnej emerytury, znany jako FIRE, był najbardziej popularny w pokoleniu X – 5%. Zainteresowanie tą koncepcją było podobne we wszystkich czterech pokoleniach.
Strategie dywidendowe i źródła wiedzy różnią się według wieku
Akcje dywidendowe były obecne w portfelach wszystkich pokoleń. Od 14% do 16% inwestorów w każdej grupie posiadało ponad połowę portfela w akcjach dywidendowych, dla większości inwestorów kategoria ta stanowiła mniej niż połowę ogółu pozycji.
Niezawodny dochód był głównym powodem posiadania akcji dywidendowych podawanym przez pokolenie Z (45%) i millenialsów (44%). Długoterminowy procent składany wskazało 43% obu grup, wobec 31% boomersów.
Starsze pokolenia częściej reinwestowały dywidendy automatycznie. Robiło to około 61% boomersów, wobec 53% pokolenia X, 41% millenialsów i 30% pokolenia Z. Młodsi inwestorzy częściej wydawali ten dochód.
Ponad połowa pokolenia Z (57%) i 52% millenialsów postrzegała inwestowanie dywidendowe jako dodatkowy zarobek lub alternatywę dla pracy dorywczej. W pokoleniu X było to 29%, a wśród boomersów 16%.
Źródła wiedzy inwestycyjnej także się różniły. YouTube było używane przez 67% pokolenia Z i 56% millenialsów, wobec 26% pokolenia X i 14% boomersów. TikToka używało 47% pokolenia Z i 4% boomersów. Reddita używało 29% pokolenia Z i 3% boomersów.
Połowa boomersów (50%) zwracała się do doradcy finansowego po porady dotyczące dywidend, wobec 24% pokolenia Z.
Wcześniejsze badania pokazują różnice w podejściu do ryzyka i wartości
Badanie Statisty z 2022 roku pytało respondentów, jak zainwestowaliby 100 000 dolarów. Prawie połowa boomersów i pokolenia Silent Generation wybrała akcje. Udział wynosił 53% dla pokolenia X, 63% dla millenialsów i 81% dla pokolenia Z.
Badanie Stanforda z 2022 roku wykazało, że dwie trzecie inwestorów w wieku 58 lat i starszych było tylko częściowo lub wcale zaniepokojonych kwestiami środowiskowymi i społecznymi. Około dwóch trzecich inwestorów z pokolenia millenialsów i Z stwierdziło, że są bardzo zaniepokojeni tymi kwestiami.
Zachowania oszczędnościowe również się różniły. Badanie State Street Global Advisors z 2022 roku wykazało, że tylko 1 na 20 inwestorów z pokolenia X zmniejszył wpłaty emerytalne z powodu inflacji, wobec 18% millenialsów i 11% boomersów.
Badanie The Motley Fool z kwietnia 2021 roku wykazało, że około 73% pokolenia Z posiadało akcje, a kryptowaluty były w tej grupie również popularne. Raport Accenture z 2017 roku ustalił, że 67% millenialsów chciało rekomendacji generowanych komputerowo jako części swojej strategii inwestycyjnej.
Młodsi inwestorzy nie zawsze przyjmowali nowsze narzędzia tak powszechnie, jak sugerują odczucia. Badanie Morningstar z 2020 roku wśród 1 Amerykanów w wieku 18–25 lat wykazało, że tylko 18% korzystało z robo-doradcy, a około 3 na 10 spotkało się z ludzkim doradcą finansowym.
Ponieważ niektóre z tych badań mają kilka lat, stanowią tło, a nie aktualne pomiary. Nowsze dane z Gallup, Rezerwy Federalnej i The Motley Fool dają bardziej aktualny obraz roku 2026.
Ogółem dane pokazują, że boomersi i pokolenie X kontrolują większość wartości rynkowej i skłaniają się do stabilniejszych, długoterminowych nawyków inwestycyjnych. Pokolenie Z i millenialsi posiadają mniejszy udział w akcjach, ale handlują częściej, deklarują wyższe posiadanie akcji związanych z AI i coraz częściej korzystają z kont emerytalnych.
Ogólny wskaźnik posiadania akcji spadł do 58% w 2026 roku, a majątek pozostaje skoncentrowany w najbogatszych gospodarstwach domowych. Przyszłe badania pokażą, czy młodsi inwestorzy będą nadal zmniejszać lukę w posiadaniu akcji.
Źródło: CoinCentral

