Dziś na giełdzie: kontrakty terminowe na akcje nieco wyżej przed danymi o inflacji CPI i wynikami banków
Najważniejsze informacje
- •Kontrakty terminowe na Dow wzrosły o około 236 punktów, czyli 0,5%,trakty na S&P 500 zyskały 0,2%, a kontrakty na Nasdaq 100 pozostały bez zmian, ponieważ traderzy czekali na wrześniowy raport CPI.
- •Ekonomiści oczekują, że wrześniowa inflacja ogółem wzrosła o 3,6% rok do roku, a wyższy odczyt mógłby przywrócić scenariusz październikowej podwyżki stóp przez Fed przed posiedzeniem banku centralnego 27–28 października.
- •JPMorgan rzadko nie sprostał kwartalnym oczekiwaniom, ze skorygowanym EPS 5,75 dolara poniżej szacunku 5,90 dolara, choć przychody ogółem wzrosły o 8% do 50,9 miliarda dolarów, a przychody z rynków akcji przewyższyły oczekiwania, rosnąc o 49% rok do roku.
- •Kapitał rotował z technologii do spółek defensywnych i opieki zdrowotnej, dając Dow niewielką przewagę nad zdominowanym przez technologie Nasdaq.
- •Ropa Brent utrzymywała się powyżej 105 dolarów za baryłkę, gdy Huti kontynuowali ataki na saudyjskie instalacje energetyczne, bezpośrednio łącząc podwyższone koszty energii z dzisiejszym skupieniem na inflacji.
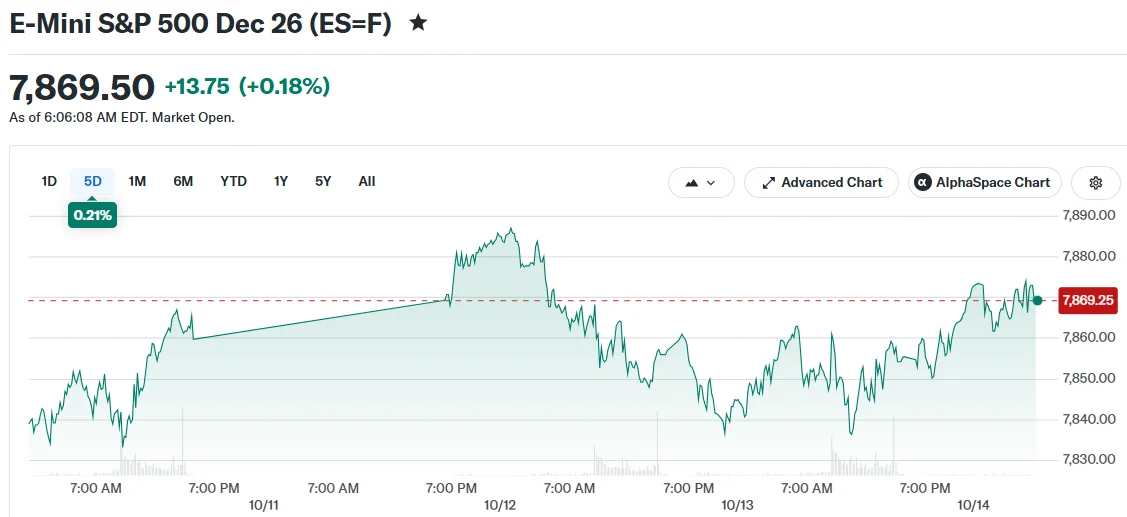
Kontrakty terminowe na akcje w USA nieco wzrosły w środę, ponieważ inwestorzy wstrzymywali się przed nowymi danymi o inflacji, a trwa także sezon wyników za trzeci kwartał. Barron's zapewnia relację na żywo z sesji.
Kontrakty na Dow wzrosły o około 236 punktów, czyli 0,5%. Kontrakty na S&P 500 zyskały 0,2%, a kontrakty na Nasdaq 100 pozostały bez zmian. Obrót utrzymywał się w wąskim zakresie, gdy inwestorzy wstrzymywali się z większymi ruchami do publikacji raportu o indeksie cen konsumpcyjnych.
Wrześniowy raport CPI w centrum uwagi
Raport CPI uże się o 8:30 czasu wschodniego. Indeks cen konsumpcyjnych śledzi średnią zmianę cen płaconych przez amerykańskich konsumentów, co czyni go jednym z najczęściej obserwowanych wskaźników inflacji. Ekonomiści oczekują, że wyższe ceny paliw i energii podniosły we wrześniu inflację ogółem o 3,6% rok do roku. Eksperci powiedzieli, że wyższy odczyt mógłby przywrócić scenariusz podwyżki stóp procentowych przez Fed w październiku. Rezerwa Federalna zaplanowała posiedzenie na 27–28 października.
CPI bazowe, które wyklucza zmienne ceny energii i żywności, również będzie obserwowane, ponieważ Wall Street ocenia, co Fed może zrobić z stopami procentowymi. Decydenci zazwyczaj traktują wskaźnik bazowy jako miarę fundamentalnych trendów cenowych.
Uwaga skupia się też na rynku obligacji. Rentowności amerykańskich obligacji skarbowych pozostały stabilne we wczesnym obrocie, a rentowność 10-letnich obligacji znajduje się w pobliżu wieloletnich maksimów. Długoterminowe rentowności kształtują stopy kredytów hipotecznych i koszty pożyczek dla przedsiębiorstw, dając inwestorom akcyjnym powód, by śledzić je razem z danymi o inflacji.
Wyniki banków i spółki chipowe w centrum uwagi
Banki zameldowały we wtorek mieszane wyniki. JPMorgan, największy amerykański bank pod względem aktywów, rzadko nie sprostał kwartalnym oczekiwaniom co do zysków, a akcje banków ogólnie spadły.
JPMORGAN $JPM Q3’26 EARNINGS HIGHLIGHTS 🔹 Managed Revenue: $50.9B; +8% YoY 🔹 Adj. EPS: $5.75 (Est. $5.90) 🔴 🔹 GAAP EPS: $5.57; +10% YoY 🔹 Fixed Income Markets: $5.4B (Est. $5.89B) 🔴 🔹 Equity Markets: $5.0B (Est. $4.5B) 🟢; +49% YoY Segment Revenue: 🔹 Consumer &… pic.twitter.com/avi7a3KMHL
— Wall St Engine (@wallstengine) October 13, 2026
Źródło: Wall St Engine na X
Dane opublikowane przez Wall St Engine pokazały, że skorygowany zysk JPMorgan na akcję wyniósł 5,75 dolara, poniżej szacunku 5,90 dolara, podczas gdy zysk GAAP na akcję w wysokości 5,57 dolara wzrósł o 10% rok do roku. Przychody z rynków długu w wysokości 5,4 miliarda dolarów nie osiągnęły szacunku 5,89 miliarda dolarów, natomiast przychody z rynków akcji w wysokości 5,0 miliarda dolarów przewyższyły oczekiwania 4,5 miliarda dolarów, rosnąc o 49% rok do roku. Przychody ogółem wyniosły 50,9 miliarda dolarów, o 8% więcej niż rok wcześniej.
ne banki inwestycyjne również zameldowały we wtorek, a te wyniki sugerują, że konsumenci radzą sobie dobrze mimo wyższych stóp procentowych. Wyniki banków często odczytuje się jako barometr całej gospodarki, ponieważ instytucje pożyczkowe znajdują się w centrum kredytu konsumenckiego i działalności korporacyjnej. Dziś sprawozdają kolejne firmy finansowe — BlackRock, Bank of America, Morgan Stanley i State Street mają zaplanowane publikacje wyników.
Kapitał odpływał z technologii do spółek defensywnych i opieki zdrowotnej. Akcje defensywne zwykle notują stabilniejszy popyt w różnych fazach cyklu gospodarczego. Ta rotacja znowu dała dziś rano Dow niewielką przewagę nad zdominowanym przez technologie Nasdaq.
W centrum uwagi są też spółki chipowe. ASML raportuje w środę, a TSMC w czwartek. ASML dostarcza sprzęt litograficzny niezbędny do produkcji zaawansowanych chipów, a TSMC to największy na świecie producent kontraktowy chipów, dzięki czemu ich wyniki dają szeroki obraz popytu na półprzewodniki. Inwestorzy będą szukać oznak, że popyt napędzany AI pozostaje silny.
Akcje były gotowe na odbicie, gdy wyprzedaż chipów łagodniała w Korei Południowej. Indeks KOSPI wzrósł po spadku o 12% w ciągu ostatnich pięciu dni. Indeks jest mocno obciążony półprzewodnikami, będąc domem dla gigantów pamięci Samsung Electronics i SK Hynix. Kontrakty na Nasdaq 100 były tuż powyżej poziomu odniesienia.
Ceny ropy pozostają zmartwieniem. Kontrakty terminowe na ropę Brent, globalny benchmark, utrzymywały się powyżej 105 dolarów za baryłkę, gdy Huti kontynuowali bombardowanie saudyjskich instalacji energetycznych. Koszty energii bezpośrednio przekładają się na odczyty inflacji konsumenckiej, łącząc wzrost cen ropy z dzisiejszym skupieniem na CPI.
Ten artykuł ukazał się pierwotnie na CoinCentral.

