Cena docelowa 2 USD dla ENA od Standard Chartered: co musi się udać?
Najważniejsze informacje
- •Standard Chartered miał podobno po raz pierwszy rozpocząć publikację badań nad Etheną, przypisując ENA cel cenowy 2 USD z horyzontem do końca 2028 roku.
- •USDe od Etheny to syntetyczny dolar zabezpieczony aktywami krypto połączonymi z krótkimi pozycjami futures — zabezpieczenie, które ogranicza ryzyko kierunkowe, ale pozostawia ryzyko stopy fundingowej, płynności, egzekucji, powierzenia aktywów i kontrahenta.
- •Propozycja fee-switch Etheny miałaby kierować część netto przychodów protokołu na skupy ENA dopiero po osiągnięciu określonych kamieni milowych podaży USDe i zatwierdzeniu ram przez governance.
- •Rynek dolarów onchain rośnie — według danych Visa Onchain Analytics cytowanych w artykule skorygowany wolumen stablecoinów wzrósł o 58%, a skorygowana liczba transakcji o 35% w ciągu 12 miesięcy do 31 sierpnia.
- •ENA broni pierwszej strefy wsparcia na wykresie dziennym przy 0,244–0,246 USD, podczas gdy wcześniejsza prognoza Standard Chartered dla Chainlinka nie wywołała ruchu cenowego w dniu publikacji — co podkreśla, że same cele banków nie napędzają krótkoterminowych cen tokenów.
Standard Chartered, globalny bank z siedzibą w Londynie, miał podobno objąć Ethenę (ENA) pokryciem analitycznym z ceną docelową 2 USD obowiązującą do końca 2028 roku — donosi The Defiant. Rozpoczęcie pokrycia oznacza moment, w którym zespół badawczy zaczyna publikować rekomendację i cel cenowy dla aktywa, a ponieważ notatka banku nie została upubliczniona, argumentację należy oceniać poprzez model biznesowy Etheny i związane z nim warunki. Pięć punktów wyznacza ramy dyskusji: horyzont celu sięga końca 2028 roku; USDe opiera się na zabezpieczeniu w kryptowalutach połączonym z krótkimi pozycjami futures; wzrost protokołu wymaga drogi prowadzącej do wartości ENA; mechanika skupów pozostaje uzależniona od governance i kamieni milowych; a ENA utrzymuje się w okolicach 0,245 USD na wykresie dziennym.
Jak działa model dolara Etheny
Ethena to protokół syntetycznego dolara zbudowany na infrastrukturze kryptowalutowej — inna struktura niż stablecoiny utrzymujące rezerwy w gotówce i jej ekwiwalentach. Jego flagowy produkt, USDe, to cyfrowe aktywo denominowane w dolarach, zabezpieczone aktywami krypto i odpowiadającymi im krótkimi pozycjami futures, zgodnie z dokumentacją Etheny. Konstrukcja ma na celu ograniczenie skutków kierunkowych ruchów zabezpieczenia: jeśli aktywa krypto zabezpieczające USDe rosną lub spadają krótkie pozycje pochodne mają poruszać się w przeciwnym kierunku.
Nagrody ze stakingu zabezpieczenia oraz płatności fundingowe na rynkach perpetual futures — okresowe płatności między traderami long i short, które pomagają utrzymać ceny kontraktów zgodne z rynkiem spot — mogą przyczyniać się do zwrotów generowanych przez produkt oszczędnościowy Etheny, sUSDe. Zabezpieczenie zostało jednak zaprojektowane wyłącznie w celu ograniczenia ryzyka kierunkowego. Nie eliminuje ono ryzyka stopy fundingowej, płynności, egzekucji, powierzenia aktywów ani ryzyka kontrahenta. Z tego powodu USDe należy oceniać przez pryzmat odporności całego modelu operacyjnego, a nie samego pegu dolarowego.
Dlaczego szerszy rynek dolarów onchain ma znaczenie
Cyfrowe dolary są coraz częściej wykorzystywane do rozliczeń, zabezpieczenia, produktów oszczędnościowych i tokenizowanych inwestycji, co daje protokołom takim jak Ethena potencjalną rolę wykraczającą poza obsługę traderów potrzebujących stabilnej równowagi między pozycjami krypto. Coindoo niedawno analizował, dlaczego kolejna faza wzrostu krypto może opierać się na dolarach, a nie na Bitcoinie. Powołując się na Visa Onchain Analytics, ta analiza wykazała, że skorygowany wolumen stablecoinów wzrósł o 58%, a skorygowana liczba transakcji wzrosła o 35% w ciągu 12 miesięcy do 31 sierpnia.
Te liczby wskazują, że infrastruktura dolarów onchain się rozwija. Nie pokazują one jednak, który protokół utrzyma aktywność, jaka jej część ma wartość ekonomiczną ani czy większy rynek stablecoinów stworzy popyt na ENA. Ethena nadal musi konkurować o dystrybucję, płynność i zaufanie użytkowników.
Miejsce ENA we wzroście Etheny
Większa podaż USDe mogłaby wspierać wyższą aktywność protokołu i przychody. Korzyść dla ENA zależy od tego, jak ten przychód zostanie podzielony między rezerwy, koszty operacyjne, nagrody dla użytkowników, emisję tokenów i mechanizmy dla posiadaczy tokenów.
The Defiant wskazał program skupu Etheny jako część doniesionej tezy inwestycyjnej Standard Chartered. Publiczna propozycja fee-switch dostarcza niezbędnych szczegółów: miałaby kierować część netto przychodów protokołu na skupy ENA — odkupienia tokena z rynku — po osiągnięciu określonych kamieni milowych podaży USDe, pod warunkiem przejścia procesu governance i spełnienia warunków ramowych. To możliwa droga akumulacji wartości, a nie gwarantowane źródło popytu. Skala ewentualnych skupów zależaby od przychodów, osiągniętych kamieni milowych i ostatecznej implementacji, więc sama mocna liczba wzrostu USDe mówi tylko część historii.
Cztery testy podpierają długoterminowy argument za ENA:
- Podaż USDe: Czy Ethena przyciąga i utrzymuje salda dolarowe?
- Jakość przychodów: Czy funding, staking i inne źródła dochodów się utrzymują?
- Status fee-switch: Czy wymagane kamienie milowe i kroki governance zostały osiągnięte?
- Tokenomia: Czy skupy mają znaczenie na tle emisji ENA i szerszej podaży rynkowej?
Wcześniejsza rekomendacja Standard Chartered jako przestroga
Wcześniejsza prognoza Standard Chartered dla Chainlinka pokazuje, dlaczego cel banku nie powinien być traktowany jako proste wyjaśnienie kolejnego dziennego ruchu tokena. Zespół Coindoo odnotował, że LINK był w dniu publikacji sierpniowej prognozy banku w zasadzie bez zmian, po czym następnego dnia zyskał około 6%, zanim kontynuował odbicie w kolejnych sesjach.
Timing uczynił z prognozy część narracji rynkowej, ale nie ustalił, że to rekomendacja wywołała zakupy. Obecny ruch ENA następuje w momencie, gdy altcoiny odbijają się szerzej, co jeszcze trudniej pozwala oddzielić zainteresowanie jednym doniesionym celem od szerszego tła rynkowego. Przeszłe reakcje rynkowe nie gwarantują przyszłych wyników. Przypadek Chainlinka służy głównie jako przypomnienie, że analityka może przyciągać uwagę, podczas gdy cena nadal zależy od płynności, pozycjonowania, apetytu na ryzyko i własnej struktury technicznej tokena.
ENA broni pierwszego wsparcia
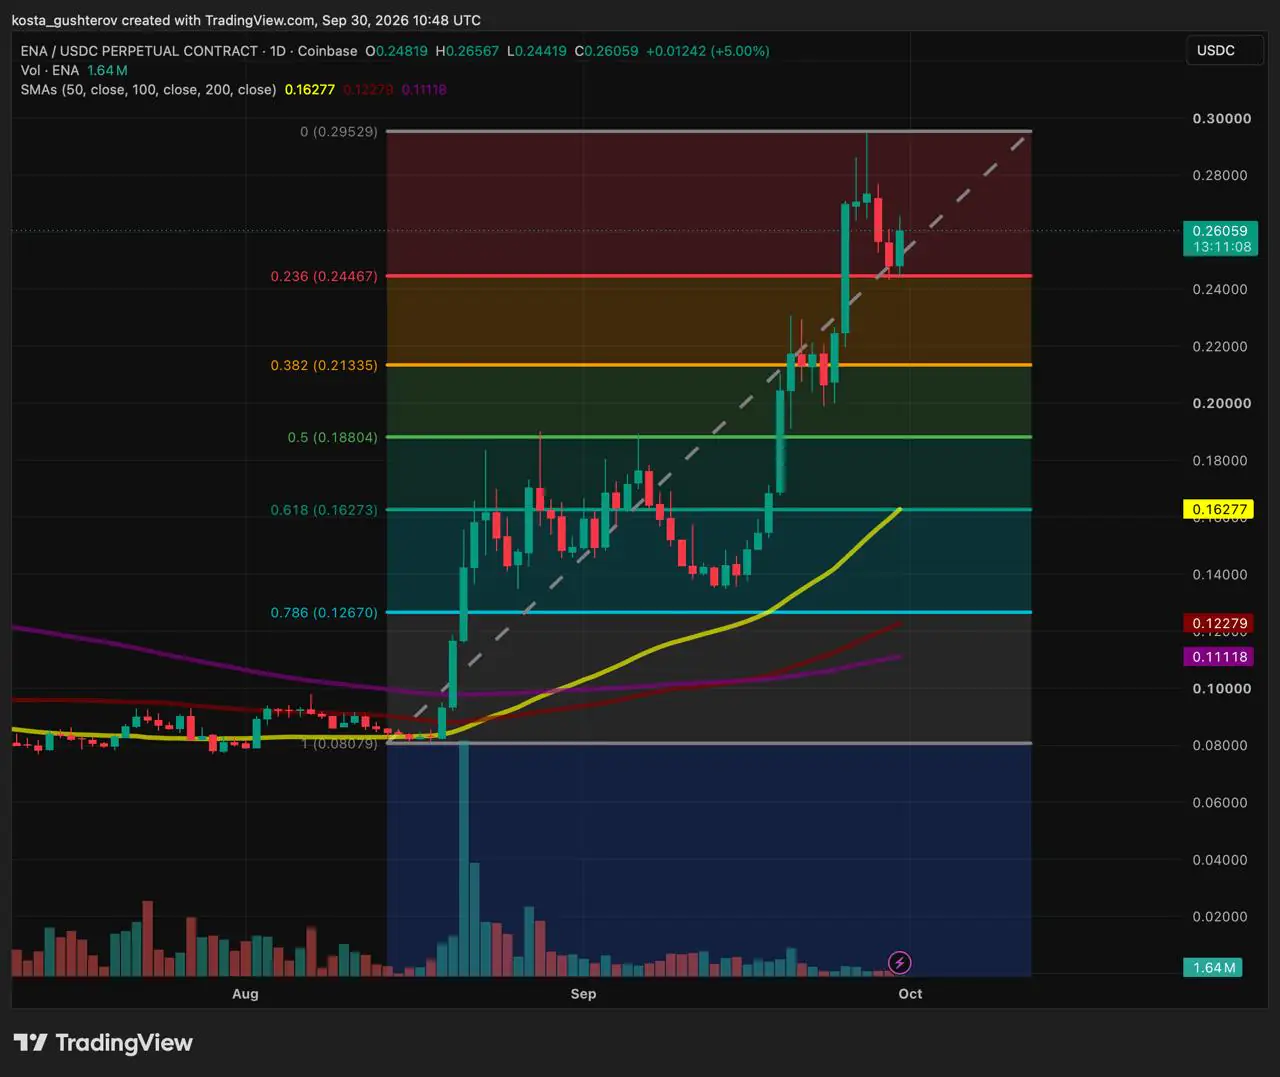
Na dziennym wykresie ENA/USDC pierwszy zakres wsparcia znajduje się w okolicach 0,244–0,246 USD. Rekompensata 23,6% według Fibonacciego przebiega przy około 0,2447 USD, a rosnąca ukośna linia trendu zbliża się do tego samego obszaru. Dzienne zamknięcia utrzymujące ENA powyżej tego zakresu mogłyby wskazywać, że kupujący nadal bronią ostatniego wzrostu, natomiast trwałe zejście poniżej mogłoby otworzyć drogę do kolejnej, szerszej strefy wsparcia.
ENA wielokrotnie hamowała, korygowała i odbudowywała się wokół obszaru 0,21–0,22 USD podczas wrześniowego wzrostu. Ta historia nadaje rekompensacie 38,2% przy około 0,213 USD więcej kontekstu niż sama linia Fibonacciego. Jeśli pierwsze wsparcie osłabnie, to właśnie w tym zakresie rynek mógłby pokazać, czy kupujący pozostają aktywni.
Doniesiony cel tworzy ramy do weryfikacji
komendacja 2 USD — poziom około ośmiokrotnie wyższy od notowań ENA w okolicach 0,245 USD — daje ENA długoterminową narrację, ale użyteczne dowody będą napływać w mniejszych krokach. Czytelnicy mogą obserwować, czy USDe rośnie poza korzystnymi warunkami fundingowymi, czy Ethena dodaje nowe zastosowania bez osłabiania kontroli ryzyka oraz czy rama fee-switch przynosi widoczną korzyść posiadaczom ENA.
Na razie wykres dzienny oferuje bliższy test przy około 0,245 USD. Długoterminowa teza opiera się na zdolności Etheny do przekształcenia rosnącego biznesu cyfrowego dolara w trwałą, mierzalną wartość dla jej tokena.
Ten artykuł omawia cel cenowy Standard Chartered doniesiony przez The Defiant i jest dostarczany wyłącznie w celach informacyjnych. Nie stanowi porady finansowej ani inwestycyjnej.

