Stablecoiny w 2026 roku: kluczowe dane o wielkości rynku, użytkowaniu i płatnościach
Najważniejsze informacje
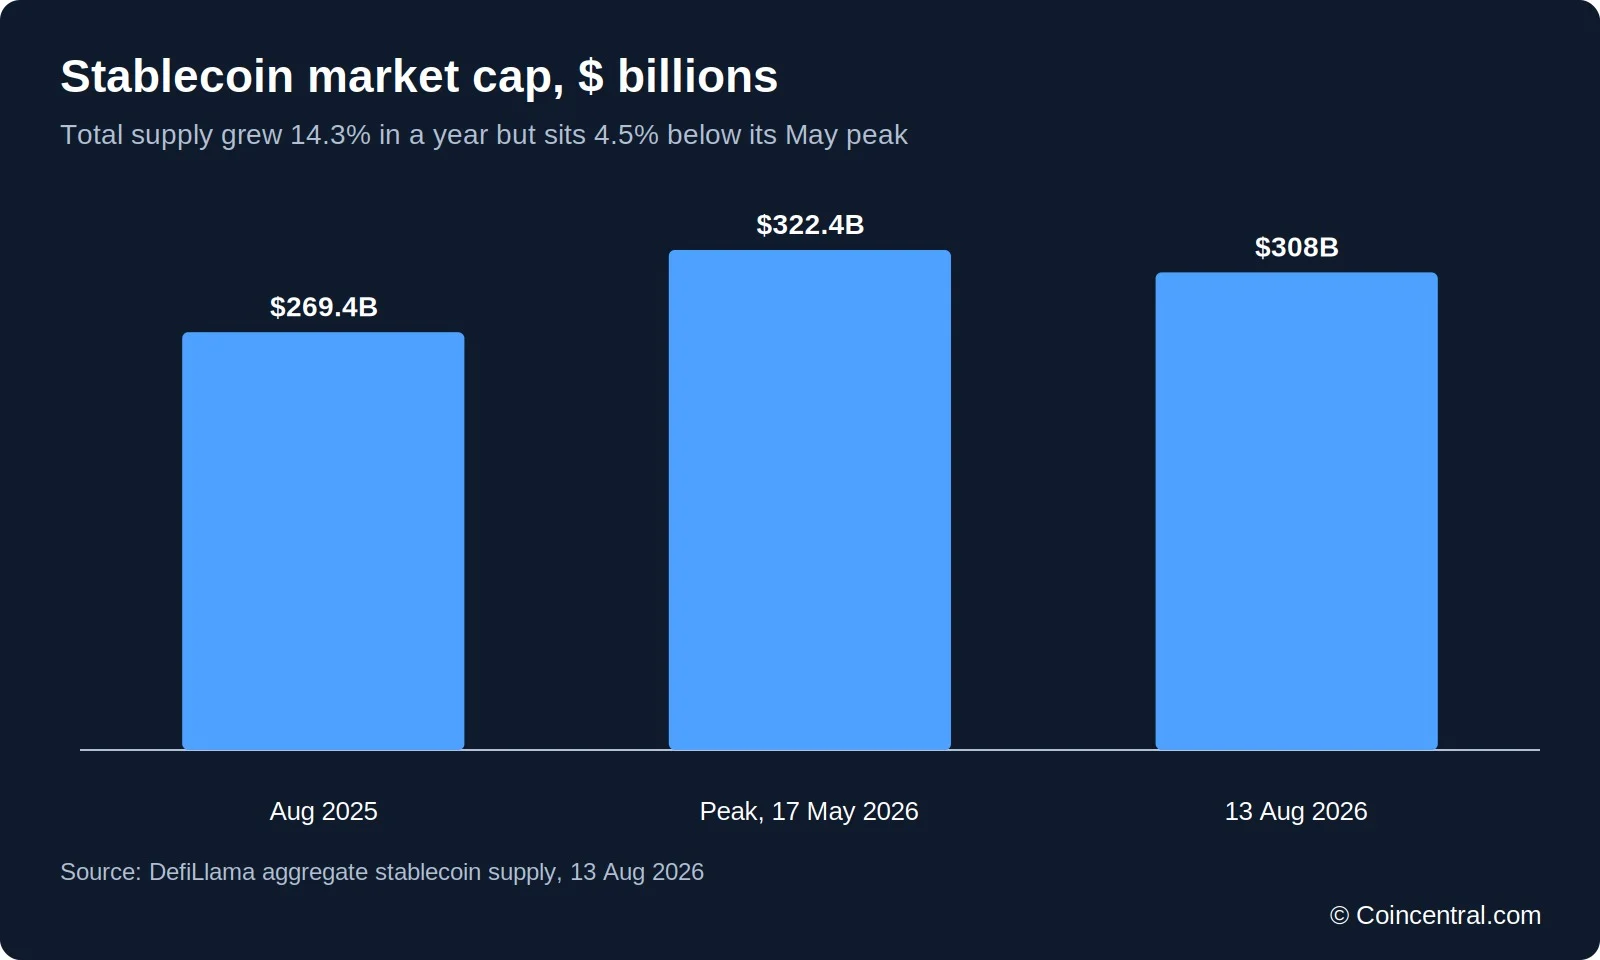
- •Łączna podaż stablecoinów wyniosła 308,0 mld USD na 13 sierpnia 2026 r. — wzrost o 14,3% rok do roku, ale o 4,5% poniżej szczytu z maja 2026 r. po korekcie w czerwcu i lipcu.
- •USDT firmy Tether i USDC firmy Circle łącznie stanowią około 82% podaży stablecoinów, a tokeny denominowane w dolarach odpowiadają za około 99,5% rynku.
- •Rzeczywiste płatności za towary i usługi oszacowano w 2025 r. na 350–550 mld USD — ułamek brutto transferów on-chain, które sięgały ponad 62 bilionów USD.
- •Amerykańska ustawa GENIUS Act obniżyła wartość notowanych, uznanych firm płatniczych o około 18%, czyli około 300 mld USD, a firmy płatności transgranicznych spadły najbardziej — o około 27%.
- •Prognozy zakładają wzrost rynku stablecoinów do 1,9–4 bilionów USD do 2030 r., przy czym zastosowania międzyfirmowe mają napędzać około 85% przyszłej wartości.
Stablecoiny to tokeny cyfrowe zaprojektowane tak, aby utrzymywać stałą wartość, najczęściej powiązaną z jednym dolarem amerykańskim. Stworzone jako narzędzia dla traderów kryptowalut, do 2026 roku stały się infrastrukturą dla firm, banków i instytucji płatniczych przenoszących pieniądze na całym świecie. Ten artykuł zbiera kluczowe liczby dotyczące rynku. Dane dotyczą stanu na 13 sierpnia 2026 r., o ile nie zaznaczono inaczej, a tam, gdzie źródła się różnią, podajemy obie wartości. Zagregowane dane o podaży pochodzą z DefiLlama na 13 sierpnia 2026 r.
1. Wielkość rynku i wzrost
Łączna podaż stablecoinów wyniosła 308,0 mld USD 13 sierpnia 2026 r. według DefiLlama, w porównaniu z 269,4 mld USD rok wcześniej — wzrost o 14,3% w ciągu dwunastu miesięcy. Podaż osiągnęła szczyt na poziomie 322,4 mld USD 17 maja 2026 r. i obecnie znajduje się o 4,5% poniżej tego poziomu, będąc płaska od początku roku po korekcie skoncentrowanej w czerwcu i lipcu.
Inne serwisy podają nieco inne wartości ze względu na moment pomiaru i konwencje liczenia. Jeden z raportów wycenił rynek na 312 mld USD w październiku 2025 r., podczas gdy Statista podała 292,75 mld USD za lipiec 2026 r. Stablecoiny stanowią około 13% wartości rynku kryptowalut według jednego ze źródeł i około 10% według danych Statisty. Około 269 milionów adresów on-chain posiada saldo w stablecoinach, według rwa.xyz.
Podaż stablecoinów oderwała się od cen kryptowalut. W poprzednim rynku bessy spadła o ponad 30%, ale podczas spadków w 2026 r. utrzymuje się blisko rekordowych poziomów.
2. Tether i USDC dominują na rynku
USDT firmy Tether stanowi około 59% podaży stablecoinów, a USD Coin (USDC) jest drugi z około 23%, co daje tej parze łącznie około 82% rynku, według DefiLlama. Przy ponad czterech piątych podaży skoncentrowanych w dwóch tokenach ujawnienia rezerw z sekcji 7 pełnią funkcję testuności dla całego rynku. Obraz zmienia się, gdy miarą jest wolumen: USDT odpowiada za około 74% obrotu stablecoinami na scentralizowanych giełdach, jednak to USDC prowadził pod względem skorygowanego wolumenu transakcji w 2025 r. z wynikiem 18,3 biliona USD wobec 13,3 biliona USD dla USDT, według danych Artemis, o których informował Bloomberg.
Statista liczy 213 stablecoinów na świecie, a tylko dwa przekroczyły 10 mld USD wartości rynkowej — reszta pola jest niewielka.
Dominuje dolar amerykański. Około 99,5% podaży jest denominowane w dolarach — według BIS wskaźnik ten wynosi 99,4%. Stablecoiny niedolarowe osiągnęły rekord zaledwie około 2 mld USD, wzrost o około 42% w 2026 r. Stablecoiny euro totaledają łącznie około 450–500 milionów euro, a wśród emitentów są Circle (EURC), Societe Generale Forge (EURCV) i Banking Circle (EURI) — wszyscy autoryzowani zgodnie z unijnymi zasadami MiCA, według EBC.
3. Które blockchainy i regiony obsługują stablecoiny
Ethereum obsługuje największą podaż stablecoinów — około 49%, Tron jest drugi z około 31%; łącznie posiadają około 79% całej podaży. Solana ma około 5%, BNB Chain około 4%, Hyperliquid około 2%, a Base, Arbitrum i Polygon po około 1%.
Płatności opowiadają inną historię. Tron obsługuje 60–80% przepływów realnej gospodarki, choć jego udział spadł z około 74% w styczniu 2025 r. do około 60% na koniec roku, gdy regulowany wolumen przeniósł się na Ethereum, Solanę, BNB Chain i Polygon.
Azja jest największym regionem przepływów stablecoinów — 12,5 biliona USD w 2025 r., wzrost o 67% rok do roku, według CoinDesk. Ameryka Łacińska jest najszybciej rosnącym regionem pod względem realnego zastosowania, napędzanym ochroną przed inflacją i przekazami pieniężnymi, a większość przepływów stablecoinów odbywa się poza Stanami Zjednoczonymi. W Azji Południowej wolumen kryptowalut napędzany stablecoinami wzrósł o 80% do 300 mld USD między styczniem a lipcem 2025 r., według raportu Hinkal powołującego się na dane branżowe.
Statista wykazuje 60,72 miliona aktywnych adresów miesięcznie, wzrost o 5,98% w 30 dni, oraz 295,65 miliona posiadaczy, wzrost o 2,75%, przy miesięcznym wolumenie transferów 6,28 biliona USD, spadek o 25,19% w tym samym okresie. Liczba portfeli różni się w zależności od metody: rwa.xyz liczy około 269 milionów adresów posiadających saldo, podczas gdy Hinkal podaje ponad 500 milionów unikalnych adresów portfeli do trzeciego kwartału 2025 r., w porównaniu z 350 milionami w 2023 r.
4. Wolumen transakcji: ile to rzeczywiste płatności?
Surowy wolumen on-chain wygląda ogromnie. Szacunki brutto transferów stablecoinów w 2025 r. wahają się od około 28 bilionów USD (BIS) przez 33 biliony USD (Artemis) do ponad 62 bilionów USD (BCG i Allium), a różnica wynika z różnych zasad ustalania, co się liczy.
Większość tego wolumenu to nie wydatki, lecz handel aktywność botów i przenoszenie środków między portfelami a giełdami. BCG szacuje, że tylko około 7% transferów, czyli 4,2 biliona USD, stanowiło rzeczywistą aktywność gospodarczą. Rzeczywiste płatności za towary i usługi były znacznie mniejsze: BCG wycenia je na 350–550 mld USD w 2025 r., wzrost o około 60% rok do roku, podczas gdy McKinsey i Artemis szacują około 390 mld USD — mniej niż 1% całkowitego wolumenu transferów. Statista podaje zannualizowany wolumen płatności stablecoinami na koniec 2025 r. w wysokości 390 mld USD, z czego płatności międzyfirmowe wyniosły 226 mld USD, czyli 58%.
Niektóre wartości miesięczne pozostają imponujące. Stablecoiny rozliczyły 7,2 biliona USD w lutym 2026 r., po raz pierwszy wyprzedzając amerykańską sieć ACH — system batchowy obsługujący dużą część codziennego ruchu płatniczego w USA, od wynagrodzeń po bezpośrednie wpłaty — na poziomie 6,8 biliona USD, a marzec osiągnął 7,5 biliona USD. Szacunki różnią się, ponieważ blockchainy rejestrują, jak przepływa wartość, a nie dlaczego, co zmusza badaczy do wnioskowania o celu każdego transferu.
5. Napływy i odpływy netto
Przepływy netto mierzą nowe tokeny wyemitowane pomino tokeny wykupione: rosnąca podaż oznacza, że pieniądze wchodzą do systemu stablecoinów, a spadająca podaż — że z niego wychodzą. Podaż skurczyła się w czerwcu i lipcu 2026 r., a w sierpniu się ustabilizowała. Czerwiec był najsłabszym miesiącem z odpływem 8,04 mld USD, a wartości miesięczne netto sumują się do około zera od początku roku.
Łączna wartość maskuje różnice między emitentami. W ciągu 30 dni do 13 sierpnia Global Dollar (USDG) rósł najszybciej spośród dziesięciu największych tokenów — o 17,2%, podczas gdy World Liberty Financial USD (USD1) spadł najbardziej, o 9,0%. USDT stracił 0,7%, a USDC 1,2%.
Traderzy śledzą też Stablecoin Supply Ratio (SSR), które porównuje wartość rynkową Bitcoina z podażą stablecoinów; niższa wartość oznacza większą siłę nabywczą stablecoinów względem Bitcoina. SSR wynosił około 4,16 na 13 sierpnia 2026 r., obliczony na podstawie wartości Bitcoina około 1 281,7 mld USD (CoinGecko) i podaży stablecoinów 308,0 mld USD — to wartość pochodna, niepochodząca z jednego źródła.
6. Płatności, karty i adopcja biznesowa
Wydatki na kartach powiązanych ze stablecoinami osiągnęły około 18 mld USD w ujęciu zannualizowanym pod koniec 2025 r. i na początku 2026 r., co jest zbliżone do transferów peer-to-peer wynoszących około 19 mld USD. Wydatki kartowe rosły o około 106% rocznie od stycznia 2023 r. Inne źródła stosują różne definicje: Statista podaje 4,5 mld USD wydatków kartowych powiązanych ze stablecoinami w 2025 r., wzrost o 673% z 582 mln USD w 2024 r., podczas gdy Visa raportowała zannualizowane wartości stablecoinowe 3,5 mld USD pod koniec 2025 r. i 4,5 mld USD wolumenu rozliczeń w styczniu 2026 r.
Płatności międzyfirmowe wzrosły z poniżej 100 mln USD miesięcznie na początku 2023 r. do ponad 6 mld USD miesięcznie w połowie 2025 r., a płatności konsumencko-firmowe wzrosły o 131% w2025 r. Średni transfer peer-to-peer w stablecoinach wyniósł 47 USD, w porównaniu z 250 USD dla tradycyjnego przekazu pieniężnego.
Koszty i szybkość napędzają większość zainteresowania. Przesyłanie pieniędzy za granicę nadal kosztuje średnio 6,49% (Bank Światowy, I kw. 2025), znacznie powyżej celu G20 wynoszącego 3%, podczas gdy transfery stablecoinami są około 40% tańsze po uwzględnieniu wszystkich kosztów, według BVNK. Tylko 35% detalicznych płatności transgranicznych dociera do odbiorcy w ciągu godziny, wobec celu G20 wynoszącego 75%; transfery stablecoinami zazwyczaj rozliczane są w minuty lub sekundy.
Anketa EY-Parthenon przeprowadzona wśród 350 liderów korporacji i instytucji finansowych daje obraz wykorzystania biznesowego. Została przeprowadzona w połowie 2025 r., przed podpisaniem ustawy GENIUS Act, więc jest migawką, a nie bieżącym udziałem w rynku.
7. Rezerwy i stabilność
To, co zabezpiecza stablecoina, różni się w zależności od emitenta. Tether zgłosił około 141 mld USD bezpośredniej i pośredniej ekspozycji na amerykańskie bony skarbowe na 31 marca 2026 r., co — jak twierdzi — czyni go 17. największym posiadaczem obligacji skarbowych USA. Circle trzyma około jedną trzecią rezerw USDC w obligacjach skarbowych, resztę w overnight repo i gotówce, podczas gdy GUSD firmy Gemini jest w pełni zabezpieczony depozytami bankowymi. Circle przechowuje rezerwy USDC w Circle Reserve Fund — zarejestrowanym w SEC funduszu rynku pieniężnego zarządzanym przez BlackRock, z BNY Mellon jako depozytariuszem; Deloitte & Touche jest niezależnym audytorem Circle.
Poduszka bezpieczeństwa Tethera skurczyła się. Na 31 marca 2026 r. posiadał 191,77 mld USD aktywów wobec 183,54 mld USD zobowiązań, co pozostawiało 8,23 mld USD nadwyżkowych rezerw; do 30 czerwca aktywa wynosiły 187,75 mld USD wobec 183,64 mld USD, pozostawiając 4,11 mld USD. Nadwyżkowe rezerwy — różnica między tym, co emitent posiada, a tym, co zawinięte jest posiadaczom — to bufor absorbujący straty, gdyby aktywa rezerw straciły na wartości.
Emitenci jako grupa plasują się obecnie wśród 20 największych zagranicznych posiadaczy krótkoterminowych obligacji skarbowych USA. Hinkal podaje, że Tether i Circle łącznie posiadały 177,6 mld USD ekspozycji na obligacje skarbowe na koniec drugiego kwartału 2025 r., a tokenizowane fundusze obligacji skarbowych dodają więcej: Circle USYC posiada około 3,0 mld USD, a BlackRock BUIDL około 2,7 mld USD.
Stabilność nie jest gwarantowana. W marcu 2026 r. stablecoin ResolvUSD (USR) został wyeksploatowany o około 80 mln USD, spadł do 0,14 USD, a jego wartość rynkowa obniżyła się o 55,9% do około 49 mln USD. Regulatorzy zauważają, że stablecoiny często zachowują się bardziej jak jednostki funduszy ETF niż gotówka: mogą odbiegać od parytetu, a wykup może być powolny.
8. Regulacje i reakcja rynku
Inwestorzy potraktowali amerykańską ustawę GENIUS Act — federalne praw o stablecoinach podpisane w 2025 r. — jako realne zagrożenie dla firm płatniczych. Badanie MFW wykazało, że ustawa obniżyła wartość notowanych, uznanych firm płatniczych o około 18%, czyli około 300 mld USD, przy czym firmy zajmujące się płatnościami transgranicznymi spadły najbardziej — o około 27%, podczas gdy sieci kartowe i firmy skupione na krypto zostały w dużej mierze osłonięte.
Cios był większy niż wcześniejsze zmiany regulacyjne. Poprawka Durbin obniżyła wartości firm o 5,3%, a spodziewane euro cyfrowe wiązało się ze spadkiem o 11,6% dla amerykańskich firm. Dla porównania: 35 notowanych amerykańskich firm płatniczych objętych badaniem było wartych około 1,5 biliona USD w 2024 r. — około 77% wartości rynkowej wszystkich notowanych amerykańskich banków komercyjnych.
Inne rynki też się ruszają. Singapurskie ramy prawne działają z 6–8 emitentami. Japonia jako pierwsza uchwaliła przepisy, a JPYC wystartował w październiku 2025 r. Korea Południowa ma ramy prawne, ale brak dedykowanej ustawy o stablecoinach, a Chiny utrzymują całkowity zakaz dla sektora prywatnego. Główne reżimy regulacyjne dzielą trzy cechy: pełne zabezpieczenie rezerwami, wykup po wartości nominalnej i zakaz wypłacania odsetek posiadaczom. W USA rezerwy muszą być trzymane jeden do jednego w gotówce i krótkoterminowych obligacjach skarbowych, z miesięcznymi audytowanymi ujawnieniami.
Regulatorzy przyglądają się sprawie. Wzmianki o „stablecoinie” w dokumentach SEC USA wzrosły do 2 298 w 2025 r. z 586 w 2024 r. Na początku 2026 r. 44% uczestników rynku wskazało regulacje i zgodność jako główne wąskie gardło skalowania aktywów tokenizowanych.
9. Tokenizowane aktywa świata rzeczywistego
Stablecoiny istnieją obok rosnącego zbioru tokenizowanych aktywów świata rzeczywistego. Łączna wartość on-chain wynosiła około 25 mld USD według DefiLlama i 29–31 mld USD według rwa.xyz w połowie 2026 r., a różnica wynika z tego, co każdy z trackerów uwzględnia. Około 50–55% tokenizowanych aktywów to obligacje skarbowe USA, surowce stanowią około 34%, a akcje około 7%, według CoinDesk Data. Liczba posiadaczy osiągnęła około 949 000, wzrost o około 13% w 30 dni (rwa.xyz).
Tokenizowane obligacje skarbowe urosły do około 12–15 mld USD w 2026 r., z 8,9 mld USD na początku roku. Circle USYC i BlackRock BUIDL to dwa największe fundusze, każdy po około 2,4–3,0 mld USD, a USYC wyprzedził BUIDL na czołowej pozycji na początku 2026 r. Tokenizowane złoto osiągnęło około 3,2 mld USD dla Tether Gold (XAUt) i 2,3 mld USD dla Paxos Gold (PAXG). Tokenizowane akcje pozostają małe — około 1,1 mld USD, wzrost o około 46% w marcu 2026 r., z przewodnictwem xStocks. Deutsche Bank Research opisuje trzy formy pieniądza cyfrowego, które wyłaniają się równolegle.
10. Perspektywy: prognozy do 2035 r.
Prognozy wskazują na stały wzrost, ale znacznie się różnią. Instytucje finansowe oczekują, że stablecoiny obsłużą 5–10% globalnych płatności do 2030 r., co odpowiada około 2,1–4,2 biliona USD rocznie. Citi prognozuje cały rynek stablecoin na 2–4 biliony USD do 2030 r., podczas gdy Hinkal podaje scenariusz bazowy 1,9 biliona USD i agresywny 4 biliony USD; dzisiejszy rynek to 308 mld USD.
Około 85% przyszłej wartości stablecoinów ma pochodzić z zastosowań międzyfirmowych, bazując na dzisiejszej bazie B2B około 226 mld USD rocznie, według McKinsey. Stablecoiny nadal stanowią mniej niż 1% globalnych płatności transgranicznych.
Uznane firmy budują własne tory. Visa, Mastercard, Stripe i Coinbase wspierają nową platformę stablecoinową, a trzy japońskie megabanki planują wspólnego stablecoina jenowego do 2027 r.
Szybkość jest jednym z wabików: FXC Intelligence twierdzi, że stablecoiny mogą rozliczać transakcje do 500 razy szybciej niż systemy tradycyjne na niektórych trasach. Prywatność budzi obawy, ponieważ każdy transfer na publicznym blockchainie pokazuje nadawcę, odbiorcę i kwotę.
Co pokazują liczby
Dane przedstawiają rynek duży, skoncentrowany i wciąż rosnący. Podaż przekracza 300 mld USD, dwaj emitenci posiadają jej większość, a dolar jest niemal jedyną używaną walutą. Widać też rozdźwięk między wolumenem a użyciem: biliony dolarów przemieszczają się w łańcuchach, ale rzeczywiste płatności to kilkaset miliardów. Regulacje, rezerwy i adopcja biznesowa zdecydują, jak szybko ten dystans się zamknie. Warte śledzenia sygnały to miesięczne przepływy netto, zmiany między największymi tokenami oraz miesięczne ujawnienia rezerw wymagane obecnie przez amerykańskie prawo.
Czytelnicy powinni podchodzić do prognoz ostrożnie. Źródła stosują różne definicje, daty i metody, więc ten sam temat może dać kilka wartości. Sprawdzanie, jak powstała każda liczba, to najlepszy sposób korzystania z tych danych.
Źródła
- DefiLlama, dashboard Stablecoins (podaż, łańcuchy, przepływy)
- Bank Rozliczeń Międzynarodowych (BIS), badania nad stablecoinami
- Międzynarodowy Fundusz Walutowy (MFW), Stablecoins and the Future of Payments: Evidence from Financial Markets
- Artemis Analytics, dane o transakcjach stablecoinów
- Bloomberg, doniesienia o wolumenie stablecoinów Artemis
- Boston Consulting Group (BCG) i Allium, analiza płatności stablecoinowych
- McKinsey & Company, badania nad płatnościami stablecoinowymi
- CoinDesk Data, Global Digital Asset Adoption Index i dane o aktywach tokenizowanych
- rwa.xyz, dane o tokenizowanych aktywach świata rzeczywistego
- Tether, raporty transparentności i atestacji (BDO)
- Circle, raporty transparentności i rezerw USDC
- Gemini, raporty atestacyjne GUSD
- Bank Światowy, Remittance Prices Worldwide
- EY-Parthenon, ankieta adopcji stablecoinów 2025
- Europejski Bank Centralny (EBC), badania nad stablecoinami euro
- Visa, aktualizacje rozliczeń stablecoinowych
- Statista, statystyki i fakty o stablecoinach
- Hinkal, 15 Cross-Border Stablecoin Statistics 2026 (kwiecień 2026)
- FXC Intelligence, dane o rynku płatności transgranicznych
- Deutsche Bank Research, badania nad pieniądzem cyfrowym
- CoinGecko, kapitalizacja rynkowa Bitcoina
- Citi, prognoza rynku stablecoinów
Ten artykuł bazuje na materiałach opublikowanych pierwotnie na CoinCentral: Stablecoin Statistics 2026: Market Size, Usage and Payments.

