Akcje SpaceX spadają, a ryzyko kredytowe osiąga rekord w związku z planem zadłużenia na 40 mld dolarów
Najważniejsze informacje
- •Akcje SpaceX zamknęły się spadkiem o 2,51% na poziomie 167,60 USD 7 października, po osiągnięciu 176,42 USD w poprzedniej sesji.
- •Spread pięcioletnich credit default swapów SpaceX wzrósł do 194 punktów bazowych, z 110 punktów bazowych przy debiucie kontraktów w czerwcu.
- •Według doniesień SpaceX prowadzi rozmowy z Apollo Global Management w sprawie finansowania o wartości 40 mld dolarów, w tym 10 mld dolarów w kredytach syndykowanych, na zakup chipów Nvidii.
- •Nakłady inwestycyjne w drugim kwartale przekroczyły 18 mld dolarów, co stanowi ponad sześciokrotny wzrost w porównaniu z tym samym kwartałem ubiegłego roku, przy czym większość wydatków kierowana jest do działu AI.
- •Analitycy oczekują średnio, że przychód przekroczy w tym roku 45 mld dolarów i osiągnie 114 mld dolarów w przyszłym roku; Google płaci 950 mln dolarów miesięcznie, a Anthropic ponad 1,5 mld dolarów miesięcznie.
Akcje SpaceX cofnęły się 7 października, gdy inwestorzy zareagowali na najnowsze plany finansowania sztucznej inteligencji firmy, a spready credit default swapów wzrosły do najwyższego poziomu od czasu aktywnego rozpoczęcia obrotu kontraktami w czerwcu.
Space Exploration Technologies (SPCX) zamknęły się na poziomie 167,60 USD, spadając o 2,51%, po osiągnięciu 176,42 USD w poprzedniej sesji. Spadek zbiegł się z gwałtownym wzrostem ryzyka kredytowego SpaceX, ponieważ inwestorzy obligacyjni zareagowali niechętnie na firmę w związku z doniesieniami o emisji długu o wartości 40 mld dolarów na sfinansowanie zakupów chipów Nvidii.
Spready CDS osiągają rekordowy poziom
Spread pięcioletnich credit default swapów SpaceX skoczył w środę do 194 punktów bazowych, co oznacza, że roczna ochrona 1 miliona dolarów długu spółki przed niewypłacalnością kosztuje obecnie około 19 400 dolarów. Kontrakty rozpoczęły obrót na poziomie 110 punktów bazowych i od tego czasu pozostają w silnym trendzie wzrostowym. Credit default swapy działają podobnie do ubezpieczenia kredytobiorcy, więc rozszerzający się spread stanowi bieżący, oparty na rynku wskaźnik tego, jak duże ryzyko niewypłacalności inwestorzy obligacyjni obecnie przypisują SpaceX — miernik ten stale rośnie od debiutu kontraktów.
Skok nastąpił po doniesieniu Financial Times report, że SpaceX prowadzi rozmowy z Apollo Global Management w sprawie finansowania o wartości 40 mld dolarów na zakup chipów Nvidii. Z tej kw 10 mld dolarów miałoby pochodzić z kredytów syndykowanych — długu dostarczanego przez grupę pożyczkodawców dzielących ekspozycję — a pozostała część zostałaby wyemitowana jako obligacje klasy inwestycyjnej, kategoria ratingowa zazwyczaj wiążąca się z niższymi kosztami pożyczkowymi niż długi wysokodochodowe.
Wydatkowanie od IPO
Potencjalna emisja wydłużyłaby intensywną serię finansowań i przejęć. SpaceX zwrócił się na rynek długu krótko po swoim IPO, pozyskując około 20 mld dolarów i zwiększając gotówkę do około 100 mld dolarów. Firma przejęła także Cursor, startup tworzący AI do programowania, za 60 mld dolarów.
Nakłady inwestycyjne wzrosły w drugim kwartale do ponad 18 mld dolarów, z 10 mld dolarów w pierwszym kwartale i 2,8 mld dolarów w tym samym kwartale ubiegłego roku — wzrost ponad sześciokrotny w ujęciu rocznym, który daje wyobrażenie o skali planowanej emisji na 40 mld dolarów. Większość tych wydatków kierowana jest do działu sztucznej inteligencji SpaceX, obejmującego centra danych i rozwiązania Grok.
Oprócz rozszerzających się spreadów kredytowych rentowność obligacji SpaceX wzrosła w tym miesiącu. Obligacje zapadające w 2056 roku przynoszą obecnie 7,9%, a te z terminem zapadalności w 2046 roku wzrosły do 7,92%. Spread względem amerykańskich obligacji rządowych — premia, której żądają inwestorzy za posiadanie długu spółki zamiast obligacji skarbowych — wzrósł o 1,76 punktu procentowego od czerwca.
Wzrost przychodów ma zrekompensować ryzyko
Elon Musk i jego zespół stawiają na to, że oczekiwany wzrost przychodów uzasadni bieżące wydatki. Analitycy są optymistyczni co do tego, że firma ma przestrzeń do rozwoju: średnia prognoza zakłada, że roczny przychód przekroczy w tym roku 45 mld dolarów, a w przyszłym roku wzrośnie do 114 mld dolarów.
SpaceX zabezpieczył już poważne kontrakty AI, w tym od Google, które płaci 950 mln dolarów miesięcznie, podczas gdy Anthropic płaci ponad 1,5 mld dolarów miesięcznie.
Niektórzy analitycy są bardziej optymistyczni. Goldman Sachs prognozuje, że przychód osiągnie 474 mld dolarów do 2030 roku, wspierany przez działalność Starlink i centrów danych, podczas gdy Morgan Stanley widzi przychody rosnące powyżej 330 mld dolarów w 2030 roku. Obie firmy uczestniczyły w IPO spółki w czerwcu.
SpaceX ma również duży kapitał własny wspierający jego pożyczki. Przy kapitalizacji rynkowej przekraczającej 2,27 bln dolarów firma mogłaby z łatwością sprzedawać ak, aby pozyskać gotówkę, gdyby jej dług znalazł się pod znaczną presją.
Na tym tle bliskie horyzonty do obserwacji są konkretne: czy rozmowy z Apollo doprowadzą do sfinalizowanego pakietu i na jakich warunkach, jak rekordowo szerokie spready kredytowe ustabilizują się po poznaniu struktury oraz czy nadchodzące kwartalne raporty pokażą, że kontrakty AI już w księgach — w tym miesięczne płatności od Google i Anthropic — rosną w kierunku poziomów przychodów prognozowanych przez analityków.
Analiza techniczna
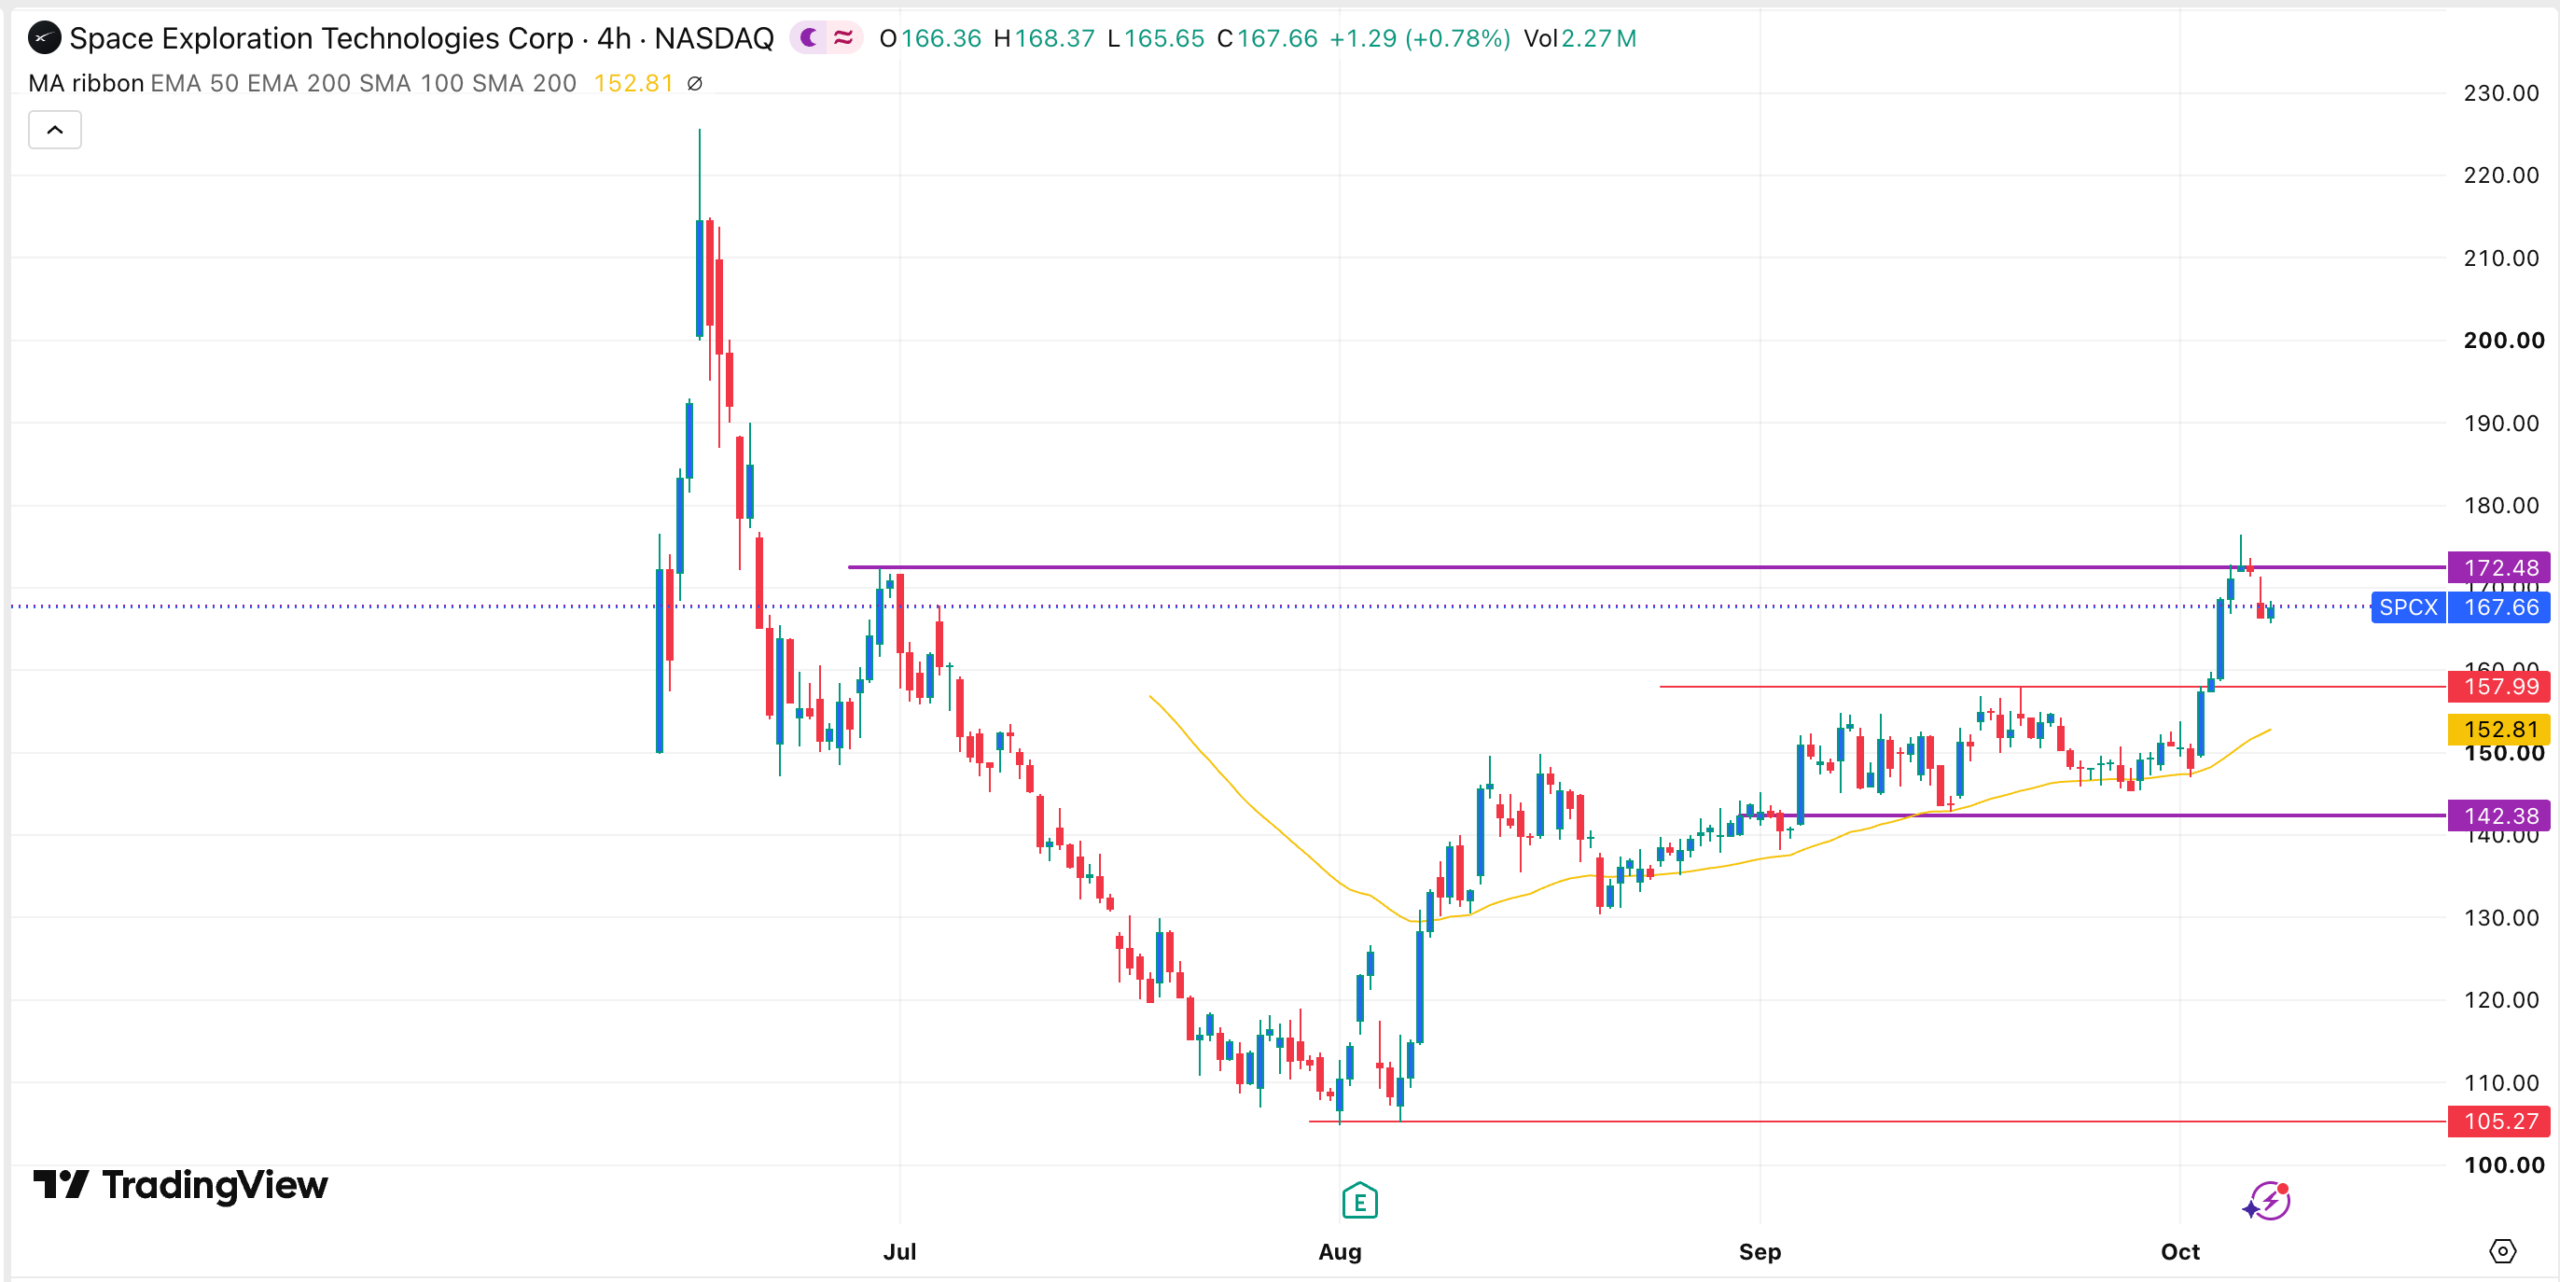
Wykres czterogodzinny pokazuje, że SPCX radziła sobie dobrze w ciągu ostatnich kilku dni. Akcje wykonały niedawno silny wybicie w górę ponad kluczowy poziom oporu 157,9 USD — najwyższy poziom z 21 września — i pozostają powyżej 50-okresowej średniej kroczącej, co jest sygnałem byczym.
Sformowała się jednak również świeca typu shooting star 6 października, co wyjaśnia obecne cofnięcie. Zgodnie z analizą najbardziej prawdopodobnym scenariuszem jest spadek do 160 USD, po którym nastąpi wznowienie trendu wzrostowego.
Ten artykuł ma wyłącznie charakter informacyjny i nie stanowi porady finansowej ani inwestycyjnej. Spready kredytowe, ceny obligacji, prognozy analityków i poziomy techniczne mogą się zmieniać w miarę rozwoju sytuacji rynkowej.
Ten artykuł pochodzi pierwotnie z The Market Periodical.

