SpaceX z przychodami 14,58 mld USD w trzecim kwartale, segment AI rośnie o 830%; Musk potwierdza komitety fuzji z Teslą
Najważniejsze informacje
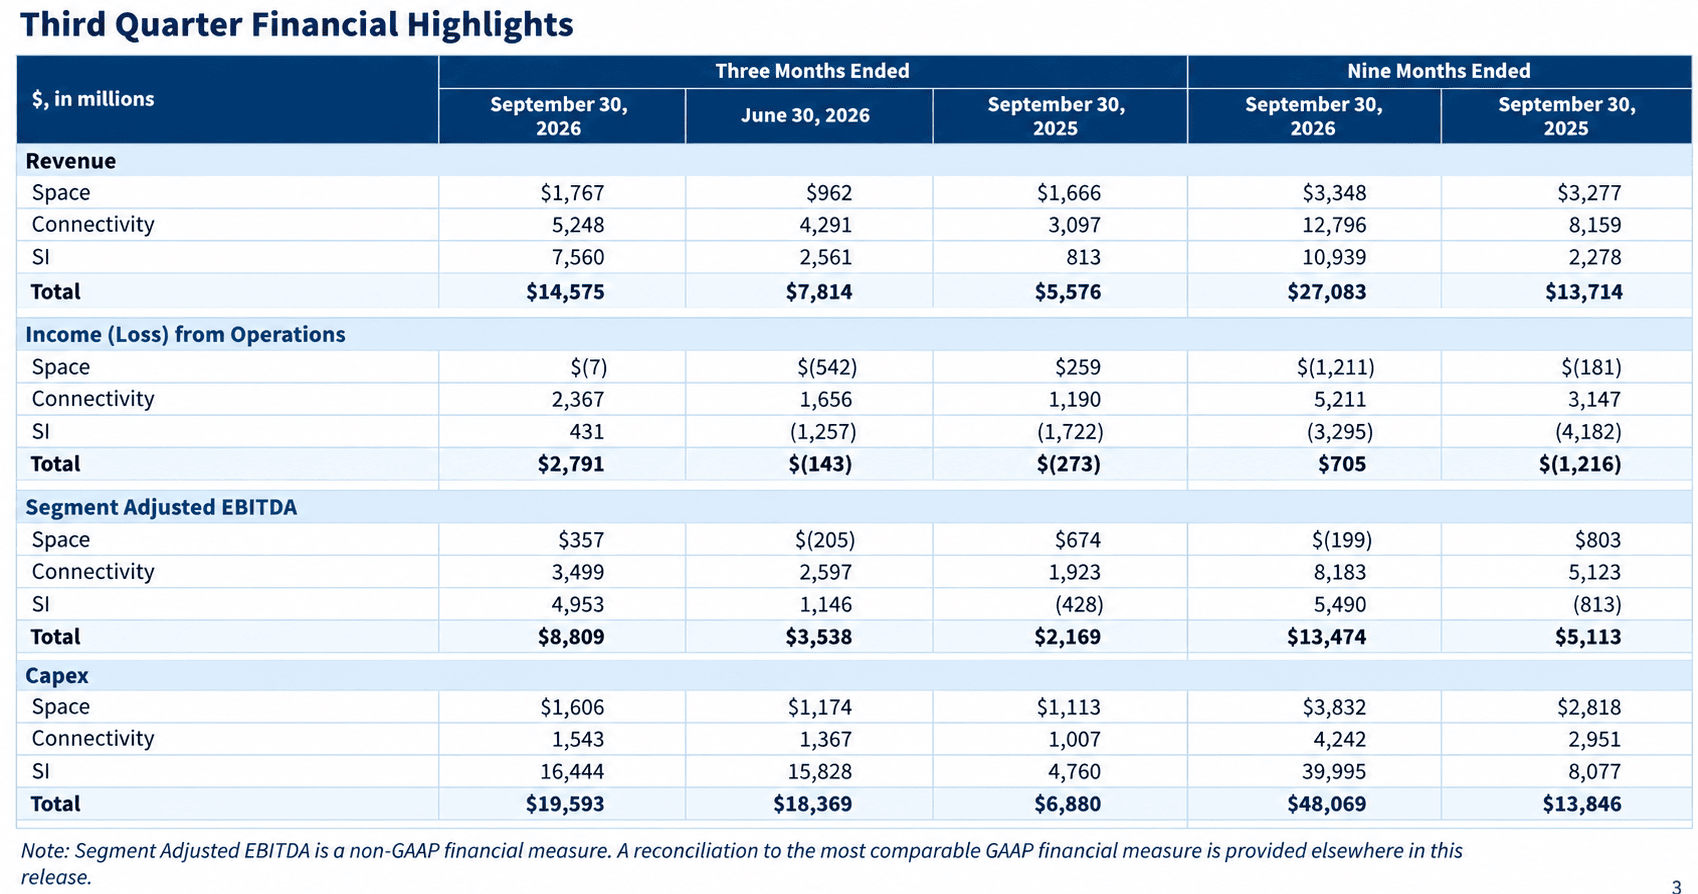
- •Segment Super Intelligence wygenerował 7,56 mld USD przychodów, o 830% więcej rok do roku, dzięki czemu moce obliczeniowe i oprogramowanie AI po raz pierwszy stały się największym źródłem przychodów spółki.
- •Spółka wykazała zysk netto GAAP w wysokości 4,4 mld USD — pierwszy solidnie rentowny kwartał od debiutu — po stracie 1,05 mld USD kwartał wcześniej.
- •Dziewięciomiesięczne nakłady inwestycyjne w wysokości 48 mld USD przewyższyły operacyjne przepływy pieniężne rzędu 13,1 mld USD o ok. 35 mld USD, choć ok. 90 mld USD w gotówce i papierach wartościowych stanowi bufor.
- •Przychody łączności Starlink wzrosły o 69% do 5,25 mld USD, a liczba abonentów konsumenckich wzrosła o 89% do 13,6 mln, natomiast Starship Flight 14 stał się pierwszą misją Starship generującą przychody.
- •SpaceX i Tesla powołały specjalne komitety z niezależnych dyrektorów w celu zbadania fuzji, a każda transakcja wymagałaby aprobaty ponad 50% wszystkich akcji Tesli.
SpaceX opublikował 20 października po zamknięciu sesji wyniki za trzeci kwartał 2026 roku, które potwierdziły transformację spółki z operatora rakietowo-satelitarnego z pobocznym projektem AI w działalność związaną z mocami obliczeniowymi i oprogramowaniem AI, będącą jednocześnie właścicielem wiodącego na świecie systemu startowego i czołowej sieci satelitarnego internetu.
Przychody wzrosły o 161% rok do roku do 14,58 mld USD, wyraźnie powyżej konsensusu wynoszącego ok. 12,7 mld USD i o około 1,7 mld USD ponad prognozy. Po debiucie giełdowym w 2026 roku spółka notowana jest pod tickerem SPCX, a jej nowo nazwany segment Super Intelligence (SI) wygenerował 7,56 mld USD przychodów — wzrost o 830% rok do roku i po raz pierwszy ponad połowę całości. Ta zmiana struktury przychodów jest kontekstem dla reszty raportu: największym źródłem przychodów SpaceX są teraz moce obliczeniowe i oprogramowanie AI, a nie wynoszenie ładunków czy łączność szerokopasmowa — to pierwszy kwartał, w którym restrukturyzacja SpaceXAI jest w pełni widoczna w podziale przychodów.
Skorygowana EBITDA wyniosła 8,81 mld USD wobec konsensusu ok. 6,6 mld USD, co oznacza wzrost o 306% rok do roku. Spółka odwróciła wynik, osiągając zysk netto GAAP w wysokości 4,4 mld USD po stracie 1,05 mld USD w kwartale roku poprzedniego — to pierwszy solidnie rentowny kwartał od debiutu. Skorygowany EPS wyniósł ok. 0,35 USD, ponad dwukrotnie przekraczając oczekiwania rynku rzędu 0,13–0,16 USD.
Segment SI napędzany umowami chmurowymi, Cursor i Grokiem
Segment dodał 6,7 mld USD przychodów przyrostowych z trzech źródeł: aktywacji dużych nowych umów na usługi chmurowe, przejęcia platformy programistycznej Cursor — które zamknięto w połowie kwartała i wniosło 608 mln USD — oraz rosnącej adopcji rodziny modeli Grok, w tym nowo uruchomionego agentowego systemu Grok Bot. Wszystkie trzy to nowe lub nowo aktywowane linie przychodów — młoda baza przychodowa, w której koncentracja klientów w obszarze mocy obliczeniowych AI pozostaje sygnalizowanym ryzykiem.
Segment odnotował też dramatyczny zwrot. Po stracie operacyjnej 1,26 mld USD jeszcze w drugim kwartale SI osiągnął operacyjny zysk w wysokości 431 mln USD — mimo absorpcji 1,2 mld USD kosztów akcji związanych z Cursor — oraz dostarczył 4,95 mld USD skorygowanej EBITDA.
Podczas rozmowy o wynikach CFO Bret Johnsen podał uderzający wskaźnik: przy obecnych cenach nowe wdrożenia mocy obliczeniowych zwracają się w niecały rok, a ceny obliczeń utrzymują się „nieco powyżej górnej granicy” przedziału 30–50 za wat. Cennik za wat to standardowa miara ekonomii centrów danych, więc wskaźnik zwrotu poniżej roku oznacza w istocie, że każde nowe wdrożenie odzyskuje koszt budowy w ciągu mniej więcej pierwszego roku eksploatacji. Moc nominalna osiągnęła 1,7 gigawata na koniec kwartału, wobec 0,6 GW rok wcześniej — niemal trzykrotny wzrost w ciągu dwunastu miesięcy — w miarę kontynuowania budowy obiektu COLOSSUS II.
Segmenty Starlink i Space pozostają silne
Starlink, od dawna filar zysków SpaceX, pozostaje w dobrej kondycji. Przychody z łączności wzrosły o 69% rok do roku do 5,25 mld USD, a zysk operacyjny segmentu wzrósł o 99% do 2,37 mld USD. Liczba abonentów konsumenckich wzrosła do 13,6 mln, o 89% więcej niż rok wcześniej, a ARPU wzrósł o 5% kwartał do kwartału do 69 USD. Starlink jest już zainstalowany na ponad 3800 samolotach, a przychody od klientów biznesowych i instytucji rządowych skoczyły o 91%. Innymi słowy, segment, który od lat stanowi fundament rentowności SpaceX, nadal dynamicznie rośnie, mimo że SI staje się większym biznesem.
Segment Space wniósł 1,77 mld USD, o 6% więcej rok do roku. Kwartał uświetniła misja Starship Flight 14 — pierwsza misja Starship generująca przychody — która wyniosła 26 satelitów Starlink V3 o łącznej przepustowości downlink mniej więcej dziesięciokrotnie większej niż start Falcona 9. Ten lot zamienia Starship z programu rozwojowego w samodzielny aktyw generującychody. SpaceX ogłosił też Starbase w Luizjanie — nowej generacji kosmodrom, którego pierwszy start planowany jest na 2029 rok.\n## Wysokie nakłady inwestycyjne obciążają przepływy pieniężne
Kwartał nie obył się bez napięć. Nakłady inwestycyjne wyniosły łącznie 19,6 mld USD, z czego 16,4 mld USD w segmencie SI, a dziewięciomiesięczne wydatki kapitałowe w wysokości 48 mld USD wielokrotnie przewyższają operacyjne przepływy pieniężne rzędu 13,1 mld USD — niedobór ok. 35 mld USD przez dziewięć miesięcy. Skorygowana EBITDA w wysokości 8,8 mld USD również znacznie przewyższa zysk operacyjny GAAP wynoszący 2,8 mld USD — różnica warta monitorowania. Mimo to około 90 mld USD w gotówce i papierach wartościowych stanowi potężny bufor, a trwałość tego bufora przy obecnym tempie wydatków to centralne pytanie finansowe związane z tą rozbudową.
Komitety fuzji powołane w SpaceX i Tesli
Musk potwierdził podczas rozmowy, że zarówno SpaceX, jak i Tesla powołały specjalne komitety, złożone z niezależnych dyrektorów i utworzone na wniosek akcjonariuszy, w celu zbadania fuzji. Ponieważ Musk jest stroną skonfliktowaną w obu spółkach, nie może uczestniczyć w dyskusjach. Taka struktura oznacza, że ostateczną decyzję o ewentualnym połączeniu podejmą niezależni dyrektorzy i akcjonariusze, a nie sam Musk. Wypowiadał się ostrożnie: „Nie sądzę, żebyśmy musieli zakładać, że fuzja SpaceX i Tesli jest pewna. Myślę, że to byłoby przesadą. Czy uważam, że to byłby dobry pomysł? Tak.”
Logika strategiczna, w ujęciu Ark Invest, zakłada połączone podmioty generujące 3,8 bln USD przychodów do 2031 roku, gdzie przepływy pieniężne z robotaxi Tesli finansują orbitalne centra danych SpaceX, a moce obliczeniowe SpaceX służą jako warstwa planowania dla wdrożeń Optimusa. Bariery ładu korporacyjnego pozostają jednak istotne: każda transakcja wymagałaby aprobaty ponad 50% wszystkich akcji Tesli głosujących za.
Prognozy Muska najpewniej zaostrzą debatę. Przewiduje on roczne przychody powtarzalne (ARR) w wysokości od 500 mld do 1 bln USD do końca 2027 roku — liczby, które w ujęciu rocznym przekładają się na ponad 55 mld USD w 2026 roku, ale implikują trajektorię wzrostu, której żadna spółka notowana na giełdzie nigdy nie utrzymała.
Kwartał przyniósł SpaceX serię kamieni milowych: wzrost SI o 830% stanowił pierwszą pełną walidację restrukturyzacji SpaceXAI, rentownośću była pierwszą w nowym modelu operacyjnym, a komitety fuzji potwierdziły miesiące spekulacji. Ryzyka — intensywność kapitałowa, koncentracja klientów w mocy obliczeniowych AI oraz złożoność ładu korporacyjnego przy łączeniu dwóch spółek kontrolowanych przez Muska — pozostają znaczne. Najbliższe punkty odniesienia są konkretne: rekomendacje komitetów fuzji, postęp budowy COLOSSUS II, trajektoria w kierunku celu ARR na koniec 2027 roku oraz droga Starbase w Luizjanie do pierwszego startu w 2029 roku.

