Statystyki skupów akcji 2026: skupy S&P 500, największe spółki i trendy
Najważniejsze informacje
- •Skupy akcji spółek z S&P 500 osiągnęły rekordowe 1,02 biliona dolarów w 12 miesiącach do września 2025 — wzrost o 11,1% i dopiero drugi kroczący roczny wynik powyżej biliona dolarów, po okresie zakończonym w czerwcu 2022.
- •Wydatki na skupy są silnie skoncentrowane: Apple wydało 96,7 mld dolarów przez 12 miesięcy, a Apple, Nvidia, Alphabet i Meta odpowiadały łącznie za ponad 22% skupów w trzecim kwartale 2025, przy czym dwadzieścia największych spółek stanowiło 49,5%.
- •Sektor technologiczny i finansowy stanowiły łącznie około 49% wydatków na skupy w ujęciu 12-miesięcznym — technologie informatyczne 27,6%, a finanse 21,4%. Duże autoryzacje na 2026 rok, w tym rozszerzenie Nvidii o 150 mld dolarów i program General Motors o wartości 20 mld dolarów, sygnalizują utrzymanie dynamiki, ale są to zatwierdzenia, a nie zakończone zakupy, i mogą być wykorzystane przez kilka lat.
- •Tylko 17,1% spółek z S&P 500 zmniejszyło w trzecim kwartale 2025 rozwodnioną liczbę akcji o co najmniej 4%, ponieważ nowe emisje rekompensują znaczną część skupów, a 1% federalny podatek akcyzowy nie zmienił istotnie zachowań w zakresie skupów.
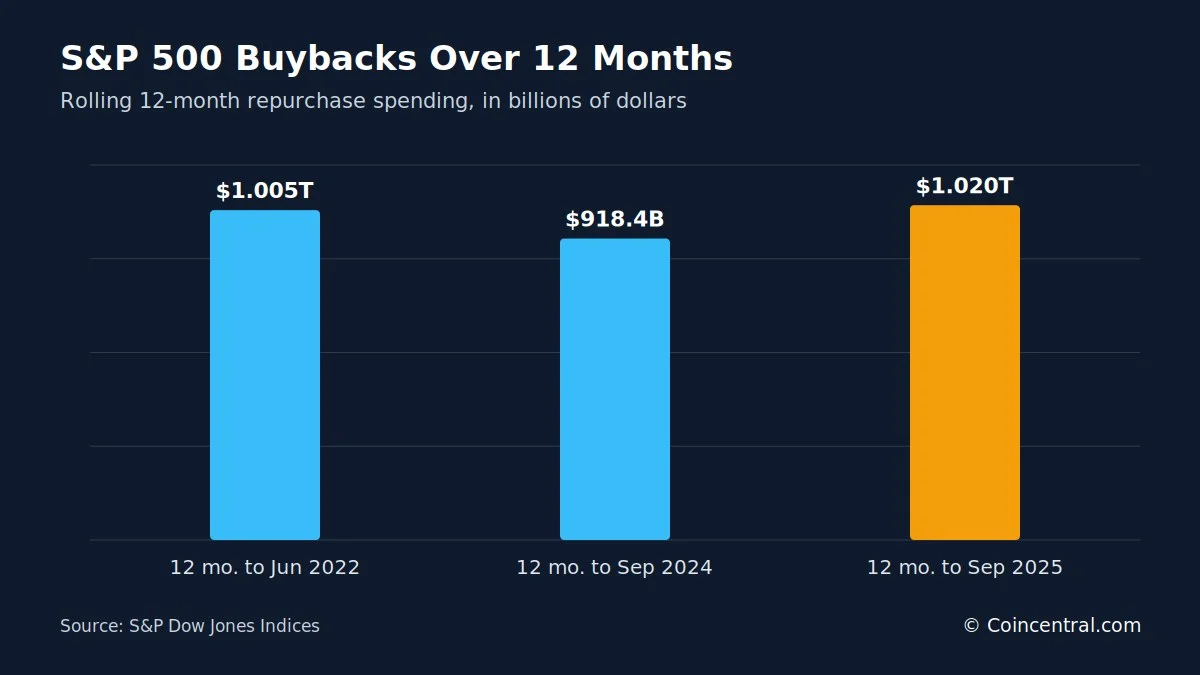
Skupy własnych akcji stały się jednym z największych kanałów, za pośrednictwem których amerykańskie spółki zwracają gotówkę akcjonariuszom. Spółki z indeksu S&P 500 wydały rekordowe 1,02 biliona dolarów na skupy własnych akcji w 12 miesiącach kończących się we wrześniu 2025 roku — wzrost o 11,1% z 918,4 mld dolarów w poprzednim okresie 12-miesięcznym. Wraz z dywidendami łączna kwota zwrócona akcjonariuszom osiągnęła rekordowe 1,685 biliona dolarów.
Tempo utrzymało się w 2026 roku. Nvidia zatwierdziła w wrześniu 2026 roku rozszerzenie programu skupu akcji o 150 mld dolarów, a General Motors ogłosił w październiku 2026 roku nowy program skupu o wartości 20 mld dolarów.
Autoryzacja nie jest jednak tym samym co faktyczne wydatki. Spółka może zatwierdzić 100 mld dolarów przyszłych zakupów, a następnie wykorzystywać je przez kilka lat — albo nigdy nie wydać całości.
Najnowsza pełna publikacja S&P Dow Jones Indices obejmuje trzeci kwartał 2025 roku. W tym artykule dane te służą do obliczenia sum dla całego indeksu, a komunikaty spółek z 2026 roku traktowane są jako odrębna miara.
Kluczowe statystyki skupów akcji w pigułce
Poniższe liczby dają szybki obraz sytuacji w zakresie skupów akcji. Każda z nich jest szczegółowo omówiona w dalszej części artykułu.
- Spółki z S&P 500 wydały rekordowe 293,5 mld dolarów na skupy akcji w pierwszym kwartale 2025 roku.
- Wydatki w drugim kwartale 2025 spadły o 20,1% do 234,6 mld dolarów, a następnie wzrosły o 6,2% do 249,0 mld dolar w trzecim kwartale.
- Łączna suma za 12 miesięcy do września 2025 osiągnęła rekordowe 1,020 biliona dolarów.
- Jedyny wcześniejszy 12-miesięczny okres z wynikiem powyżej biliona dolarów zakończył się w czerwcu 2022 — wyniósł wtedy 1,005 biliona dolarów.
- Skupy wyniosły 942,6 mld dolarów w roku kalendarzowym 2024 i 519,8 mld dolarów w 2020 roku.
- Apple wydało 96,7 mld dolarów na skupy akcji w 12 miesiącach do września 2025.
- Apple, Nvidia, Alphabet i Meta stanowiły łącznie ponad 22% skupów w trzecim kwartale 2025.
- Dwadzieścia największych spółek odpowiadało za 49,5% skupów w trzecim kwartale 2025.
- Sektor technologii informatycznych stanowił 27,6% skupów w ujęciu 12-miesięcznym, a sektor finansowy 21,4%.
- Tylko 17,1% spółek z S&P 500 zmniejszyło w trzecim kwartale 2025 liczbę rozwodnionych akcji o co najmniej 4%.
- Amerykańskie spółki publiczne płacą 1% federalny podatek akcyzowy od netto skupów własnych akcji.
Próg biliona dolarów
Bilion dolarów to najgłośniejszy wynik. Przekroczono go w 12 miesiącach kończących się we wrześniu 2025 roku, gdy skupy wzrosły o 11,1% rok do roku. Był to dopiero drugi raz, gdy łączne wydatki w ujęciu rocznym przekroczyły 1 bilion dolarów; pierwszym był 12-miesięczny okres kończący się w czerwcu 2022, gdy spółki wydały 1,005 biliona dolarów.
Skupy akcji w takiej skali dorównują rocznej produkcji gospodarczej średniej wielkości kraju, a niewiele działalności korporacyjnych osiąga takie rozmiary.
Czytając te dane, istotne jest jedno rozróżnienie: liczby dotyczące Nvidii i GM to ogłoszenia spółek, podczas gdy pozostałe sumy odzwierciedlają zakończone wydatki rejestrowane przez S&P. Mieszanie tych dwóch kategorii dawałoby mylący obraz.
Czym jest skup akcji?
Skup akcji polega na tym, że spółka odkupuje własne akcje od inwestorów. Zazwyczaj następnie umarza te akcje, przez co w obiegu pozostaje ich mniej.
Prosty przykład ilustruje mechanizm. Spółka ma 1 miliard akcji i zarabia 10 mld dolarów, więc zysk na akcję (EPS) wynosi dolarów. Jeśli odkupi i umorzy 100 milionów akcji, pozostanie 900 milionów. Przy tym samym zysku EPS rośnie do około 11,11 dolara.
Spółka nie zarobiła więcej pieniędzy; ten sam zysk jest po prostu dzielony na mniejszą liczbę akcji. To jeden z powodów, dla których skupy mogą podnosić EPS i wspierać kurs akcji. Akcjonariusze, którzy zachowują swoje akcje, posiadają większy udział w spółce.
Spółki decydują się na skupy z kilku powodów. Mogą mieć nadwyżkę gotówki, uważać swoje akcje za niedowartościowane albo chcieć poprawić wyniki w przeliczeniu na akcję. Decyzja zależy od oceny kursu akcji przez zarząd oraz od tego, co jeszcze można by zrobić z gotówką.
Skupy akcji a dywidendy: jak spółki zwracają gotówkę
Spółki zwracają pieniądze akcjonariuszom na dwa główne sposoby: płacąc dywidendy albo odkupując akcje. Dywidenda przekazuje gotówkę bezpośrednio akcjonariuszom, a skup wykorzystuje gotówkę spółki do zakupu akcji w obiegu.
Skupy są instrumentem bardziej elastycznym. Gdy spółka wprowadzi regularną dywidendę, inwestorzy oczekują jej kontynuacji, a obniżka może sygnalizować kłopoty. Skupy można zwiększać, ograniczać lub wstrzymywać przy znacznie mniejszej reakcji rynku — to jeden z powodów, dla których spółki korzystają z nich, gdy mają dużo gotówki.
Skupy obecnie przewyższają dywidendy. W 12 miesiącach kończących się we wrześniu 2025 roku spółki wydały 1,020 biliona dolarów na skupy akcji i 664,9 mld dolarów na dywidendy, co daje łącznie 1,685 biliona dolarów zwróconych akcjonariuszom. Skupy stanowiły około 61% tej sumy.
Dywidendy nadal mają znaczenie. Dają inwestorom stały dochód, podczas gdy skupy nagradzają tych, którzy pozostają przy spółce, poprzez większy udział w majątku.
Statystyki kwartalne: rekord w pierwszym kwartale 2025
Największym pojedynczym kwartałem w publikowanych danych S&P był pierwszy kwartał 2025 roku z kwotą 293,45 mld dolarów; silne wyniki i przepływy pieniężne pomogły zwiększyć wydatki.
Następnie spółki się wycofały. Wydatki w drugim kwartale spadły o 20,1% do 234,57 mld dolarów, po czym wzrosły o 6,2% do 249,00 mld dolarów w trzecim kwartale — nadal powyżej 226,6 mld dolarów wydanych w trzecim kwartale 2024.
Skok z pierwszego kwartału pokazuje, jak szybko mogą się zmieniać wydatki. Skupy szybko reagują na zyski, poziom gotówki i warunki rynkowe. Pierwszy kwartał 2025 był o około 24% wyższy od pierws kwartału 2024, a dynamika już narastała: czwarty kwartał 2024, z kwotą 243,2 mld dolarów, był najsilniejszym kwartałem tego roku.
Średnia dla siedmiu kwartałów w zbiorze danych wynosiła około 246 mld dolarów, i tylko pierwszy kwartał 2025 znajdował się znacznie powyżej tego poziomu.
Roczne statystyki skupów od 2017 roku
Długoterminowe dane pokazują wyraźny skok. Roczne skupy wynosiły około 519 mld dolarów w 2017 roku i osiągnęły około 943 mld dolarów w 2024 roku.
Wydatki gwałtownie wzrosły po amerykańskiej reformie podatku korporacyjnego z 2017 roku, osiągając 806 mld dolarów w 2018 roku. Pandemia obniżyła następnie wydatki do 520 mld dolarów w 2020 roku. Spółki odbiły się od dołka, wydając 882 mld dolarów w 2021 i 923 mld dolarów w 2022, spadły do 795 mld dolarów w 2023, a rok kalendarzowy 2024 ustanowił roczny rekord — 942,6 mld dolarów. Następnie, w 2025 roku, wartość w ujęciu kroczących 12 miesięcy przekroczyła 1 bilion dolarów.
Roczne wydatki wzrosły o około 82% od 2017 do 2024 roku. Od 2021 do 2024 utrzymywały się w przedziale od 795 mld do 943 mld dolarów — znacznie powyżej poziomu sprzed 2018 roku. Spadki też są widoczne: wydatki w 2019 były o około 10% niższe niż w 2018, a 2023 wypadł słabiej niż 2022.
Skupy spadają, gdy spółki chronią gotówkę
Skupy akcji są cykliczne i mają tendencję do gwałtownego spadku, gdy gospodarka słabnie.
W czwartym kwartale 2007, tuż przed pogłębieniem się kryzysu finansowego, spółki z S&P 500 wydały około 141,7 mld dolarów. Do drugiego kwartału 2009 kwartalne wydatki spadły do 24,2 mld dolarów — spadek o ponad 80%, przy czym drugi kwartał 2009 stanowił około jednej szóstej poziomu z czwartego kwartału 2007. Spółki decydowały się na utrzymanie gotówki w warunkach stresu na rynkach kredytowych, a niewiele innych budżetów korporacyjnych spadało tak szybko.
Ten sam wzorzec pojawił się w 2020 roku. Roczne skupy spadły z 728,7 mld dolarów w 2019 do 519,8 mld dolarów w 2020 — spadek o około 29% — po czym w kolejnym roku odbiły się do niemal 882 mld dolarów. Rekordowe sumy z ostatnich lat pokazują, jak szybko spółki wracają do zakupów, gdy warunki się poprawiają.
Najwięksi gracze: Apple, Nvidia, Alphabet i Meta
Sumy kształtuje garstka spółek, a żadna nie ukształtowała współczesnych statystyk skupów tak mocno jak Apple.
Apple wydało około 20,4 mld dolarów na skupy akcji w trzecim kwartale 2025 96,7 mld dolarów w 12 miesiącach do września 2025. W ciągu pięciu lat wydało około 468 mld dolarów; w ciągu dziesięciu lat łącznie około 755 mld dolarów. Apple zajmowało wówczas 19 z 20 największych pozycji kwartalnych skupów w historycznym rankingu S&P, a pozostałą pozycję należała do Mety.
Nvidia jest teraz także dużym graczem. Wydała 14,9 mld dolarów w trzecim kwartale 2025 i 51,8 mld dolarów przez 12 miesięcy, w porównaniu z 34,5 mld dolarów rok wcześniej — wzrost o około 50%. Alphabet wydał około 55,8 mld dolarów przez 12 miesięcy, w tym 11,5 mld dolarów w trzecim kwartale, podczas gdy Meta wydała 44,2 mld dolarów przez 12 miesięcy i 8,5 mld dolarów w trzecim kwartale.
Razem Apple, Nvidia, Alphabet i Meta wydały 55,2 mld dolarów w trzecim kwartale 2025 — ponad 22% wszystkich skupów S&P 500 w tym kwartale. Suma Apple za 12 miesięcy była około 1,7 razy większa niż Alphabeta, a przepływy pieniężne spółki pozwalają jej jednocześnie inwestować w biznes, płacić dywidendy i umarzać akcje.
Statystyki skupów według sektorów
Nagłówki przyciąga sektor technologiczny, ale spółki finansowe również są dużymi graczami. Razem te dwa sektory stanowiły niemal połowę wszystkich wydatków.
Sektor technologii informatycznych wydał 70,6 mld dolarów w trzecim kwartale 2025, czyli 28,4% całości, oraz 281,6 mld dolarów w ujęciu 12-miesięcznym, czyli 27,6%. Spółki finansowe wydały 65,3 mld dolarów w trzecim kwartale 2025 — wzrost o 26,3% wobec poprzedniego kwartału i o 48,2% rok do roku — oraz około 218,6 mld dolarów w ujęciu 12-miesięcznym, z czego same JPMorgan wydały 27,6 mld dolarów.
Trend trwał także w 2026 roku. Goldman Sachs odkupił około 4 mld dolarów swoich akcji w drugim kwartale 2026 i wypłacił kolejne 1,36 mld dolarów dywidend.
Technologia i finanse wydały łącznie 500,2 mld dolarów w ujęciu 12-miesięcznym, czyli około 49% z 1,020 biliona dolarów. Usługi komunikacyjne zajęły trzecie miejsce z kwotą 146,1 mld dolarów, a energetyka była najmniejszym z pokazanych siedmiu sektorów, z kwotą 59,4 mld dolarów.
Skupy są skoncentrowane w niewielu spółkach
Setki spółek odkupuje akcje, ale większość wydatków pochodzi od małej grupy. Dwadzieścia największych spółek odpowiadało za 49,5% skupów w trzecim kwartale 2025. Historyczna średnia dla dwudziestu największych wynosi około 47,8%, a przed pandemią była niższa — około 44,5%.
To ma znaczenie przy czytaniu nagłówków o bilionach dolarów: przeciętna spółka z S&P 500 nie wydaje miliardów każdego kwartału.
Mimo to skupy są powszechne. W trzecim kwartale 2025 co najmniej niektóre skupy zgłosiło 387 spółek z S&P 500, a 333 wydało co najmniej 5 mln dolarów. W 12 miesiącach do września 2025 akcjeupywało 436 spółek. Skupy to standardowe narzędzie w całej amerykańskiej gospodarce korporacyjnej, nie tylko w Big Tech. Innymi słowy, dwadzieścia największych spółek wydało około połowy całości, a reszta indeksu podzieliła się drugą połową.
Czy skupy zmniejszają liczbę akcji?
Nie zawsze. Spółka może wydać miliardy na skupy bez większej zmiany liczby akcji, ponieważ emituje również nowe akcje — w ramach wynagrodzeń pracowniczych, opcji na akcje, ograniczonych jednostek akcyjnych i przejęć. Część każdego skupu po prostu rekompensuje nową emisję, więc wydane dolary i rzeczywisty spadek liczby akcji mogą się znacznie różnić.
W trzecim kwartale 2025 tylko 17,1% spółek z S&P 500 zmniejszyło liczbę rozwodnionych akcji — wielkość stosowaną w obliczeniach EPS — o co najmniej 4% rok do roku. Gdy liczba akcji spada, EPS rośnie nawet przy płaskim zysku: jeśli zyski rosną o 5%, a liczba akcji spada o 3%, EPS może wzrosnąć o około 8%. To może pomóc spółce osiągnąć cele na akcję, a efekt jest realny, ponieważ pozostali akcjonariusze posiadają większy udział w spółce.
Przydatna analiza biera więc pod uwagę dwie liczby: wydane dolary oraz rzeczywisty spadek liczby akcji w obiegu.
Cena nadal ma znaczenie. Skup dodaje wartości, gdy akcje są kupowane poniżej ich wartości. Jeśli akcje warte 100 dolarów kupuje się za 70 dolarów, pozostali akcjonariusze zyskują, ale zakup za 150 dolarów może zniszczyć wartość.
Podatek 1% od skupów i jego wpływ
Ustawa Inflation Reduction Act wprowadziła federalny podatek akcyzowy od skupów dokonanych po 31 grudnia 2022 roku. Podatek wynosi zazwyczaj 1% wartości rynkowej netto skupów dokonywanych przez objęte amerykańskie spółki publiczne.
S&P oszacowało koszt podatku na około 2,25 mld dolarów w trzecim kwartale 2025, co obniżyło łączne zyski operacyjne S&P 500 o 0,36%. W 12 miesiącach kończących się we wrześniu 2025 wpływ wyniósł około 0,40% zysków operacyjnych. S&P doszło do wniosku, że podatek nie zmienił istotnie zachowań w zakresie skupów, a rekordowe wydatki od momentu jego wejścia w życie potwierdzają ten pogląd. Spółki zdają się traktować go jako niewielki koszt.
Podatek opiera się na skupach netto i płaci go spółka, a nie poszczególni akcjonariusze. Przy 1% jest niewielki w porównaniu z kosztem samych akcji: skup o wartości 10 mld dolarów generowałby około 100 mln dolarów podatku.
Autoryzacje 2026, indeks skupów i wydatki na AI
Nowe programy w 2026 roku pokazują, że duże skupy trwają. Rada Nvidii zatwierdziła we wrześniu 2026 kolejne 150 mld dolarów zdolności skupu, zwiększając całkowitą dostępną autoryzację spółki do około mld dolarów. Z doniesień wynika, że jest to więcej niż wartość rynkowa około 84% spółek z S&P 500, a samo nowe zatwierdzenie stanowi około 64% całkowitej dostępnej autoryzacji Nvidii.
General Motors ogłosił w październiku 2026 program o wartości 20 mld dolarów, co pokazuje, że skupy mają znaczenie także poza Big Tech. Program GM jest mniejszy, ale jak na spółkę spoza sektora technologicznego jest duży. Są to autoryzacje, a nie zakończone zakupy, i spółki mogą je rozłożyć na wiele lat.
S&P prowadzi również indeks S&P 500 Buyback Index, który śledzi 100 akcji S&P 500 o najwyższych wskaźnikach skupu. Na sierpień 2026 spółki finansowe stanowiły około 30,1% indeksu, dobra konsumpcyjne trwałego użytku 17,4%, a technologie informatyczne 16,7%. Do największych pozycji należały Salesforce, Gartner, Workday, Newmont, Adobe, Airbnb oraz czołowi przetwórcy ropy. Ponieważ indeks porządkuje spółki według skupów w relacji do wielkości, największe wydatki w dolarach nie zawsze oznaczają czołowe pozycje.
Otwartym pytaniem są wydatki na AI. Firmy technologiczne wkładają duże sumy w centra danych, chipy i energię, a mimo to wiele z nich prowadzi duże programy skupu. Silne wolne przepływy pieniężne pozwalają spółkom takim jak Nvidia, Apple, Alphabet i Meta na jedno i drugie — na razie. Jeśli koszty AI będą dalej rosnąć, mogą ograniczyć gotówkę pozostającą na skupy.
Podsumowanie statystyk skupów akcji
Skupy akcji to bilionowa część amerykańskich rynków. Spółki z S&P 500 wydały 942,6 mld dolarów w 2024 roku, ustanowiły kwartalny rekord 293,5 mld dolarów w pierwszym kwartale 2025 i doprowadziły wydatki w ujęciu kroczących 12 miesięcy do 1,020 biliona dolarów we wrześniu 2025. Sektor technologiczny i finansowy stanowiły niemal połowę tej kwoty.
Aktywność jest skoncentrowana. Samo Apple wydało 96,7 mld dolarów przez 12 miesięcy, a dwadzieścia największych spółek odpowiadało za 49,5% wydatków w trzecim kwartale 2025.
Nagłówkowe liczby wymagają ostrożności. Autoryzacja 100 mld dolarów nie oznacza, że wydano 100 mld dolarów, a tylko 17,1% spółek zmniejszyło rozwodnioną liczbę akcji o co najmniej 4%. Skup akcji nie jest automatycznie dobry ani zły; jego wartość zależy od zapłaconej ceny, kondycji finansowej spółki i tego, czy gotówka mogłaby zarobić więcej gdzie indziej.
Przy czytaniu wiadomości o skupach pomaga kilka sprawdzeń, które pozwalają odróżnić rozmiar z nagłówków od rzeczywistego efektu:
- Sprawdź, czy liczba to autoryzacja czy zakończone wydatki.
- Spójrz na spadek liczby akcji, a nie tylko na wydane dolary.
- Zwróć uwagę na to, jak skoncentrowane są wydatki w niewielukach.
- Rozważ zapłaconą cenę w porównaniu z wartością spółki.
- Przeanalizuj wolne przepływy pieniężne, zadłużenie i inne zastosowania gotówki, takie jak inwestycje w AI.
Pewna jest skala: lata z wynikiem powyżej biliona dolarów mogą stać się normą, a nie wyjątkiem.
Źródła
- S&P Dow Jones Indices: S&P 500 Q3 2025 Buybacks
- S&P Dow Jones Indices: S&P 500 Buyback Index
- S&P Dow Jones Indices: Historical Buyback Data
- Internal Revenue Service: Publication 510
- IRS: Final Regulations on Corporate Stock Repurchases
- Reuters: Nvidia Adds $150 Billion to Share Repurchase Program
- Reuters: General Motors Announces $20 Billion Buyback
- Goldman Sachs: Q2 2026 Form 10-Q

