Zapasy gazu ziemnego w regionie South Central o 11,2% poniżej poziomu sprzed roku i poniżej pięcioletniej średniej
Najważniejsze informacje
- •Zapasy gazu ziemnego w regionie South Central są o 11,2% niższe niż we wrześniu 2025 roku i poniżej pięcioletniej średniej – według raportu NGI opublikowanego 18 września2026 r.
- •Region dysponuje dużymi mocami podziemnych magazynów i stanowi kluczowy korytarz dostaw dla instalacji eksportu LNG wzdłuż wybrzeża Zatoki Meksykańskiej.
- •Utrzymujące się upały i silny popyt na LNG utrzymywały zatłoczenia do magazynów znacznie poniżej norm sezonowych w okresie napełniania od kwietnia do października.
- •Kontrakty futures na gaz ziemny wymazały głębokie wcześniejsze straty w piątek, a silny popyt na LNG pomógł kontraktowi październikowemu odbić od testu wsparcia technicznego.
- •Oczekuje się, że El Niño sprawi, iż Zachód będzie w tej zimie znacznie zimniejszy, łagodząc popyt na ogrzewanie na Północnym Wschodzie, co czyni Zachód jedynym regionem, w którym American Gas Association przewiduje wzrost rachunków za ogrzewanie gazem.
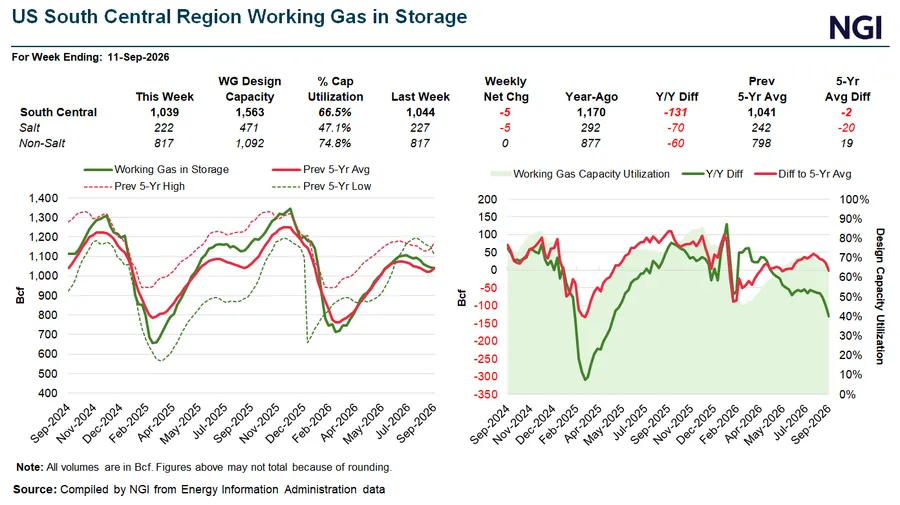
Zapasy gazu ziemnego w regionie South Central – centrum magazynowym skupionym wokół Teksasu i sąsiednich stanów – pozostają poniżej pięcioletniej średniej, a co istotne, znacznie ustępują poziomom z września 2025 roku, według raportu Natural Gas Intelligence (NGI) opublikowanego 18 września 2026 r.
W skrócie
- Zapasy w regionie South Central są o 11,2% niższe niż w 2025 roku
- Magazyny regionalne poniżej pięcioletniej średniej
- Upały i LNG napędzają wysoki popyt
Dwucyfrowy deficyt rok do roku ma znaczenie wykraczające poza regionalne dane. Region South Central dysponuje dużymi mocami podziemnych magazynów i stanowi kluczowy korytarz dostaw dla instalacji eksportu LNG wzdłuż wybrzeża Zatoki Meksykańskiej. Podziemne magazynowanie odgrywa centralną rolę na północnoamerykańskim rynku gazu, wygładzając sezonowe wahania między letnim okresem zatłoczania a zimowym popytem na ogrzewanie, a raport wskazał upały i LNG jako siły napędzające wysoki popyt w regionie.
Porównania rok do roku i do pięcioletniej średniej to standardowe miary kondycji magazynów, wskazujące, jaki bufor operzytorzy mają przed zimą. Zapasy są zazwyczaj odbudowywane w okresie zatłoczania od kwietnia do października, więc deficyt tej skali we wrześniu – w głębi okna napełniania – podkreśla, jak bardzo regionalne przyrosty odbiegają od normalnego tempa sezonowego.
Obraz magazynów ukształtował się na tle zmiennej sesji na rynkach gazu. W relacjach z tego samego dnia NGI poinformowało, że ceny spot gazu ziemnego spadły w znacznej części Stanów Zjednoczonych w piątek, gdy łagodniejsza pogoda weekendowa obciążała rynki północne, podczas gdy wysokie premie w Południowym Wschodzie dalej się rozmywały pomimo utrzymujących się upałów w stanach South Central.
Kontrakty futures podążały zmienną ścieżką. Kontrakty na gaz ziemny wymazały głębokie wcześniejsze straty w piątek, a silny popyt na LNG pomógł kontraktowi październikowemu odbić od testu wsparcia technicznego, mimo że oczekiwania poluzowania się bilansów okresu przejściowego – między szczytem letniego zużycia gazu w energetyce a rozpoczęciem zimowego popytu na ogrzewanie – obciążały znaczną część krzywej zimowej.
Ceny terminowe umocniły się w okresie handlowym 9–16 września, poinformowało NGI, gdy rekordowe wrześniowe upały utrzymywały zużycie gazu w energetyce na poziomie letnim na Południu, a zatłoczenia do magazynów pozostawały znacznie poniżej norm sezonowych. W miarę zawężania się okna napełniania pytanie, czy deficyt regionalny uda się zmniejszyć przed nadejściem popy na ogrzewanie, prawdopodobnie pozostanie w centrum uwagi obserwatorów oceniających drogę do zimy.
Patrząc w stronę sezonu grzewczego, El Niño ma sprawić, że Zachód będzie w tej zimie znacznie zimniejszy, łagodząc jednocześnie popyt na ogrzewanie na Północnym Wschodzie, co czyni Zachód jedynym regionem, w którym American Gas Association (AGA) przewiduje wzrost rachunków za ogrzewanie gazem.
Osobno NGI ogłosiło, że kilka zmian w tabelach cen rynku spot, pojawiających się w jego usługach danych, wejdzie w życie w październiku, w ramach trwających starań, aby publikowane indeksy cenowe odzwierciedlały aktualne warunki rynkowe na północnoamerykańskim rynku gazu.
Powiązane relacje NGI (18 września 2026 r.)
- Weekendowe ochłodzenie obniża ceny cash gazu ziemnego
- Cisza przed burzą? Premie na gaz ziemny załamują się w okresie przejściowym
- El Niño nie ociepli całych Lower 48, gdy Zachód się ochładza
- Kontrakty futures na gaz ziemny odbijają od wsparcia, popyt na LNG łagodzi chłodniejsze prognozy
- Zmiany w indeksach cenowych gazu ziemnego NGI wejdą w życie w październiku
- Rekordowe wrześniowe upały podnoszą kontrakty terminowe na gaz na październik
Oryginalny raport, "Why Double-Digit Year/Year South Central Storage Shortfall Matters", napisał Kevin Dobbs, który dołączył do zespołu NGI w kwietniu 2020 r. Wcześniej pracował jako reporter i redaktor finansowy w S&P Global Market Intelligence, obejmując firmy finansowe i rynki, a wcześniej w karierze był reporterem działu enterprise w Des Moines Register. Posiada licencjat z języka angielskiego z South Dakota State University. Strona źródłowa podaje adres e-mail kontaktowy (kevin.dobbs@naturalgasintel.com) oraz konto na X (https://twitter.com/KNatgas).

