ETF-y Solany notują znikomy tygodniowy zysk, gdy napływ kapitału spada o 97%, a momentum SOL słabnie
Najważniejsze informacje
- •Tygodniowe netto wpływy do amerykańskich ETF-ów Solany spadły o około 97% do około 4,9 mln dolarów w tygodniu zakończonym 4 września, z około 142,7 mln dolarów tydzień wcześniej.
- •Tylko trzy z sześciu produktów ETF na Solanę (BSOL, FSOL i GSOL) odnotowały niezerowe przepływy netto, podczas gdy pozostałe trzy wykazały zerowy przepływ przez cały okres.
- •4 września ETF-y Solany zanotowały netto odpływ 5,2 mln dolarów, podczas gdy ETF-y Bitcoina przyciągnęły 174,6 mln, a ETF-y Ethereum 25,9 mln dolarów netto wpływów.
- •Dane z CME wykazały wzrost długich pozycji na SOL o 577 kontraktów i spadek krótkich o 1 210 kontraktów, ale dane wyłączają pozycje zabezpieczające, co osłabia byczą interpretację.
- •Dane odzwierciedlają słabnące momentum, a nie potwierdzony odwrót inwestorów, a kwoty dolarowe nie są skorygowane o wielkość funduszy ani nie pozwalają odróżnić świeżego kapitału od wymiany aktywów.
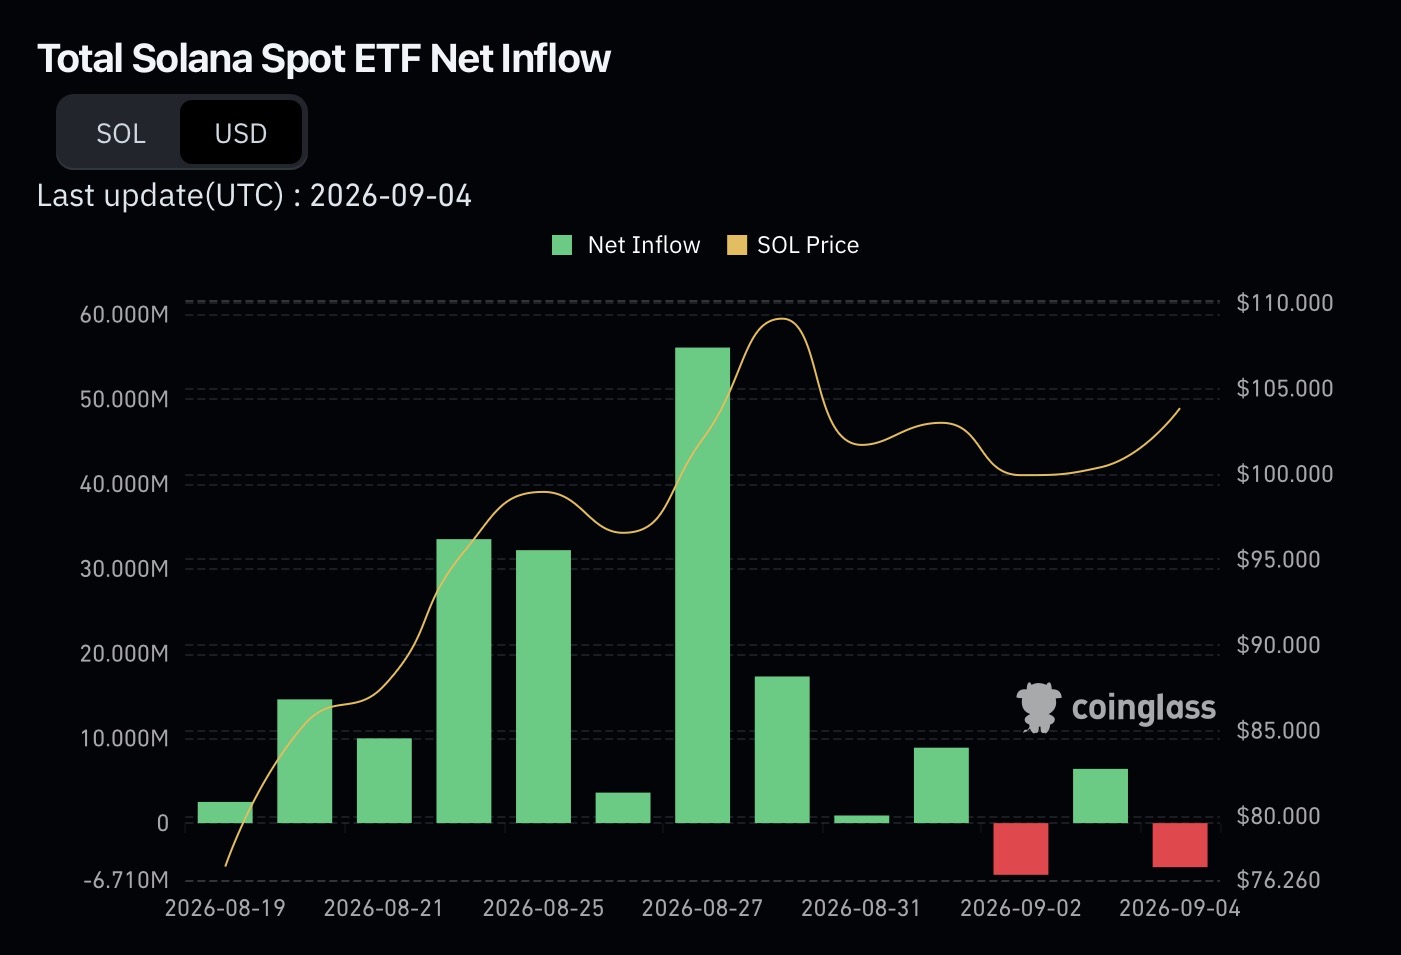
Tygodniowe netto wpływy do amerykańskich ETF-ów Solany spadły o około 97% do około 4,9 mln dolarów w tygodniu zakończonym 4 września, w porównaniu z około 142,7 mln dolarów w poprzednich pięciu sesjach handlowych.
Kategoria pozostała na plusie netto, zamiast przejść w wyraźny tygodniowy odpływ — wynik, który wskazuje na słabnące momentum, a nie potwierdzony odwrót inwestorów.
Przepływy do ETF-ów Solany ukazują wąską i nierówną bazę popytu
Tylko trzy z sześciu produktów ETF na Solanę — BSOL, FSOL i GSOL — odnotowały niezerowe przepływy netto w okresie statystycznym, podczas gdy VSOL, TSOL i SOEZ wykazały zerowy przepływ netto w każdym objętym danymi dniu handlowym, zgodnie z danymi śledzonymi przez Farside Investors oraz CoinGlass.
Krucho pozytywny bilans tygodnia maskował również trudne zakończenie. Już 4 września ETF-y Solany odnotowały netto odpływ 5,2 mln dolarów, co oznacza, że tygodniowy wynik 4,9 mln dolarów przetrwał tylko dlatego, że wpływy z wcześniejszych dni zrekompensowały ten odpływ z sesji kończącej tydzień. Ten wzorzec odbija wahania momentum opisane we wcześniejszym materiałach o rekordowej serii napływów do Solany oraz późniejszym codziennym odbiciu śledzonym w relacjach o odbudowie przepływów do ETF-ów Solany.
Te kwoty dolarowe mają istotne ograniczenia strukturalne. Dane nie są skorygowane o aktywa zarządzane przez każdy fundusz, nie obejmują każdego produktu ETF na kryptowaluty i nie pozwalają odróżnić świeżego kapitału od zwykłej wymiany aktywów przez inwestorów. To ostatnie zastrzeżenie ma szczególne znaczenie dla Solany — stosunkowo młodej kategorii ETF, której produkty są pod względem aktywów wciąż niewielkie w porównaniu z bazą funduszy Bitcoina i Ethereum, więc nawet umiarkowane ruchy w dolarach mogą gwałtownie zmieniać tygodniowe wartości procentowe.
Bitcoin przoduje w porównaniu alokacji ETF między klasami aktywów
𝗕𝗨𝗟𝗟𝗜𝗦𝗛: For all the talk of $BTC being boring, investors have quietly added another $1.9 billion to its ETFs in just two weeks. pic.twitter.com/tQTL3k3TSz
— Blockto (@TheBlocktoApp) September 7, 2026
4 września ETF-y Bitcoina odnotowały netto wpływy w wysokości 174,6 mln dolarów (CoinGlass), podczas gdy ETF-y Solany zanotowały netto odpływ 5,2 mln dolarów. Podział dzienny pokazał również, że ETF-y Ethereum przyjęły 25,9 mln dolarów netto wpływów w tej samej sesji.
Ta różnica wskazuje, że Bitcoin uzyskał najmocniejszą przyrostową alokację ETF w tym jednodniowym porównaniu — w kontraście do wieloaktywowej serii napływów opisanej we wcześniejszym materiale o popycie na fundusze ETH, XRP i SOL. Co istotne, dane nie dowodzą, że inwestorzy przenieśli kapitał z Solany do Bitcoina, ani nie obejmują wszystkich istniejących funduszy kryptowalutowych. Wyższa kwota dolarowa przepływów do ETF-ów Bitcoina nie oznacza też automatycznie silniejszego popytu w relacji do znacznie większej bazy funduszy Bitcoina.
Pozycjonowanie na CME daje sygnał z zastrzeżeniami
Dane z instrumentów pochodnych dodały nowy element do obrazu popytu, nie rozstrzygając go. Dane CME Group pokazują, że długie pozycje na SOL wzrosły o 577 kontraktów, a krótkie pozycje spadły o 1 210 kontraktów, co dało łącznie niższą pozycję netto krótką.
Ta asymetria wygląda na byczo, ale źródłowe dane jednoznacznie zastrzegają, że raportowane kolumny pozycji długich i krótkich wyłączają pozycje sklasyfikowane jako zabezpieczające. Mniejsza pozycja netto krótka nie może więc być przypisana wyłącznie funduszom aktywnie zamykającym zakłady na spadek; równie dobrze może odzwierciedlać korekty strategii zabezpieczającej wśród uczestników rynku bez wyraźnego przekonania kierunkowego.
Odczytane wraz ze spowolnieniem ETF, przesunięcie na CME staje się kolejnym punktem danych, a nie samodzielnym byczym sygnałem. Inwestorzy oceniający, czy popyt na SOL faktycznie rośnie, muszą rozpatrywać razem zarówno przepływy kapitału do produktów ETF, jak i zmiany w pozycjonowaniu instrumentów pochodnych — nie w izolacji.
Następnym sprawdzianem jest trwały, szeroko rozłożony popyt
Jeden pozytywny tydzień, podtrzymany przez trzy z sześciu produktów i zakończony odpływem pod koniec tygodnia, nie ustanawia trwałego trendu. Silniejszym dowodem byłyby kolejne tygodnie dodatnich przepływów do ETF-ów Solany rozłożone na szerszą liczbę produktów, a nie skoncentrowane w kilku nazwach.
Porównywanie przyszłych przepływów ze stabilną bazą aktywów, zamiast oceniania ich wyłącznie na podstawie surowych kwot dolarowych, pomogłoby odróżnić rzeczywisty wzrost popytu od liczb zawyżonych wielkością funduszu. Aktywność kreacji i umarzania, wraz z kolejnymi zmianami pozycji długich, krótkich, opcji i zabezpieczeń na CME, da wyraźniejszy obraz, którego jednotygodniowy zrzut danych Farside zapewnić nie może.
Dopóki nie nadejdzie to szersze potwierdzenie, historia ETF-ów Solany pozostaje historią stygnącego momentum, a nie odwrócenia trendu — co śledzone jest w bieżących materiałach o trendach przepływów do ETF-ów Solany.
