Miękkie zatrudnienie usunęło jedno ryzyko. CPI w 42. tygodniu musi usunąć drugie
Najważniejsze informacje
- •Amerykańskie wrześniowe zatrudnienie wzrosło tylko o 29 tysięcy przy stopie bezrobocia 4,2%, a rewizje pozostawiły lipiec i sierpień łącznie o 60 tysięcy miejsc słabsze niż pierwotnie raportowano.
- •Protokół FOMC z 7 października pokazał, że większość uczestników uznaje kolejną podwyżkę za prawdopodobnie odpowiednią do końca roku, a personel szacował sierpniową inflację PCE ogółem na około 3,8%, a bazową na 3,4%.
- •Sierpniowe realne wydatki konsumpcyjne wzrosły o 0,6% mimo płaskich realnych dochodów do dyspozycji, a benzyna i mieszkania napędzałypniowy CPI, który wrześniowe dane muszą osłabić, by potwierdzić sygnał miękkiego rynku pracy.
- •Sierpniowy CPI Chin wzrósł o 0,8% rok do roku przy spadających cenach żywności, ale PPI skoczył o 3,8%, a ceny energii, elektroniki i złotej biżuterii pozostały wysokie, co utrzymuje globalną dezinflację niekompletną.
- •Trwała lektura miękkiego lądowania wymaga zsynchronizowanego chłodzenia amerykańskiego CPI, cen Chin, CGPI Japonii i europejskich danych fabrycznych przed posiedzeniami banków centralnych G3 28–30 października.
Krótka odpowiedź
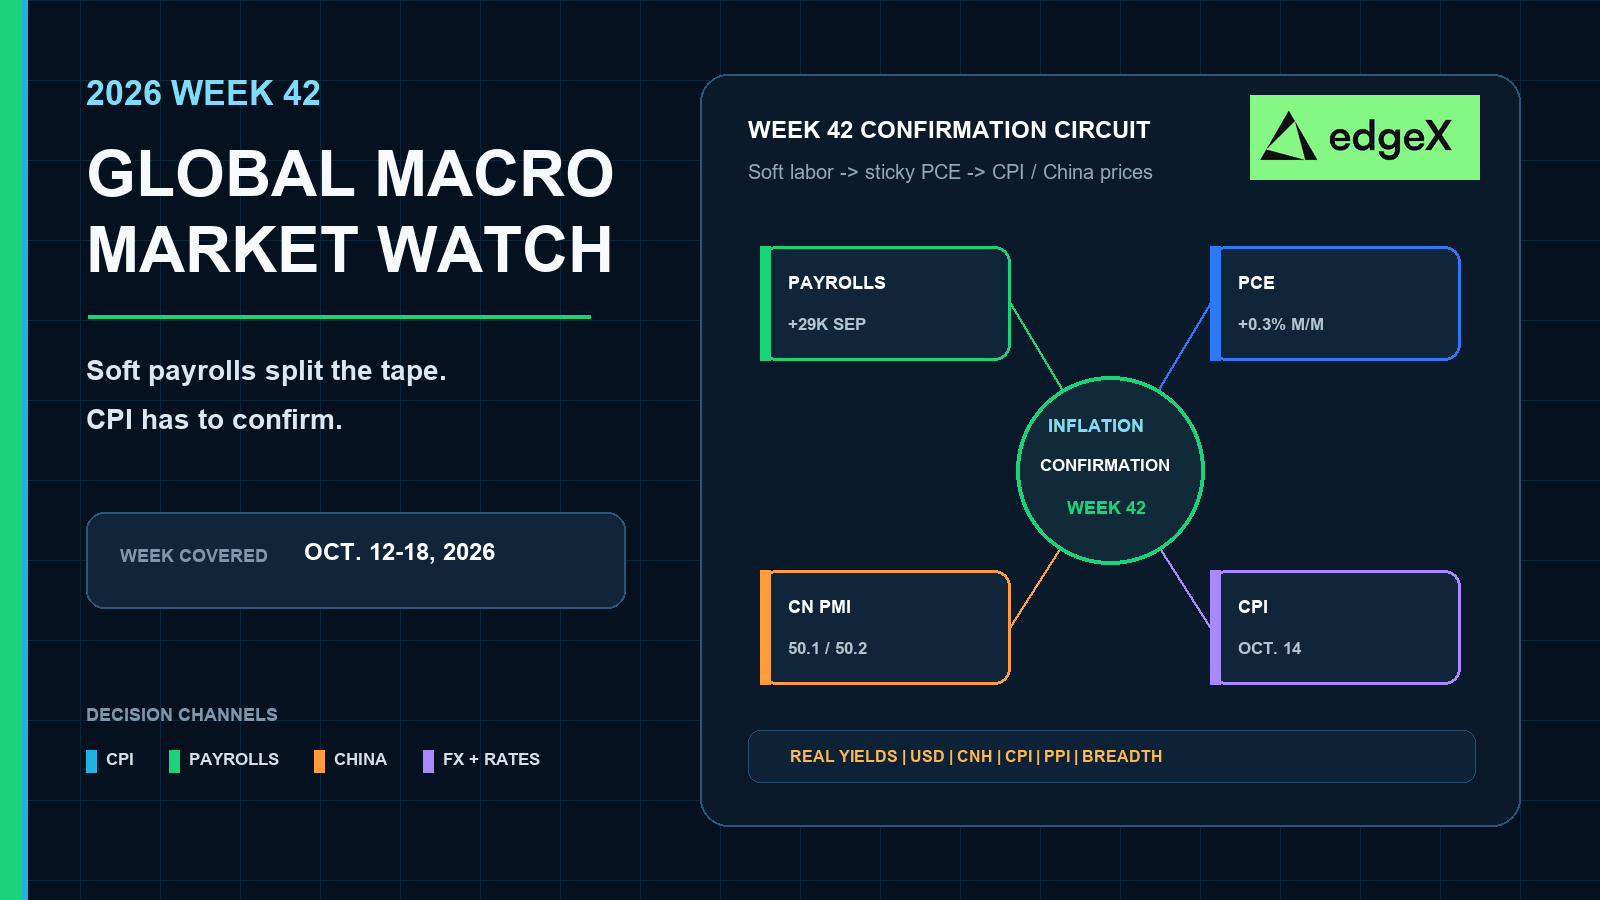
Traktuj 42. tydzień jako test potwierdzenia przed klastrem decyzji G3 z 28–30 października. Miękkie amerykańskie dane o zatrudnieniu już zażegnały strach przed zatrudnieniem. Nie rozstrzygnęły jednak trajektorii stóp. Tydzień zostanie zaliczony tylko wtedy, gdy wrześniowy CPI osłabi sierpniową mieszankę benzyny i mieszkania, a ceny popychowe w Chinach, Japonii i Europie przestaną odbudowywać presję na stopy. Jeśli te odczyty pozostaną gorące, miękki rynek pracy nie utrzyma kolejnej podwyżki poza stołem.
Dlaczego 42. tydzień to tydzień potwierdzenia
Tydzień 40 odpowiedział na pytanie o rynek pracy, na które rynki czekały. Zatrudnienie zwolniło. Wzrost płac ostygł. Rewizje obniżyły dane z dwóch poprzednich miesięcy. Wyceny kontraktów terminowych obniżyły prawdopodobieństwo podwyżki w najbliższym okresie. To była ulga, a nie rozstrzygnięcie.
Niedokończona połowa to ceny. Popy w sierpniu pozostał silny. Preferowany przez Fed wskaźnik inflacji pozostał lepki. Protokół z 7 października, opublikowany w 41. tygodniu, wciąż pozostawiał kolejną podwyżkę na koniec roku na stole. Tydzień 42 leży między tym zapisem a klastrem decyzji G3 pod koniec października. Jego zadaniem jest potwierdzenie: czy miękki rynek pracy przetrwa lepkie ceny, czy kanał cenowy przywróci drugą podwyżkę do gry?
Handluj konfliktem. Miękki odczyt zatrudnienia może przecenić krótkoterminowe rentowności na jedną sesję. Trwała zmiana trajektorii wymaga, aby wrześniowy CPI, CPI/PPI Chin, CGPI Japonii, amerykańska sprzedaż detaliczna i PPI oraz europejskie dane przemysłowe poruszyły się razem.
Kalendarz makroekonomiczny świata na 42. tydzień
| Data | Region | Wydarzenie | Dlaczego rynki się przejmują |
|---|---|---|---|
| 13 października | Japonia | Indeks cen dóbr producentów (CGPI) | Zaplanowana aktualizacja cen popychowych Japonii przed późno październikowym posiedzeniem BOJ. |
| 14 października | Stany Zjednoczone | CPI, wrzesień 2026 | Główne amerykańskie publikacje o inflacji przed decyzją FOMC z 28 października. |
| 14 października | Chiny | CPI i PPI, wrzesień 2026 | Zaplanowana aktualizacja inflacji konsumenckiej i producenckiej Chin. |
| 15 października | Stany Zjednoczone | Sprzedaż detaliczna i PPI, wrzesień 2026 | Sprawdzenie amerykańskiego popytu i cen popychowych w tym samym tygodniu po CPI. |
| 15 października | Strefa euro | Produkcja przemysłowa, sierpień 2026 | Europejski odczyt wolumenów produkcyjnych przed późno październikowym posiedzeniem EBC. |
| 16 października | Strefa euro | CPI finalny, wrzesień 2026 | Europejskie potwierdzenie cen konsumenckich przed posiedzeniem EBC 28–29 października. |
| 28–30 października | Stany Zjednoczone / strefa euro / Japonia | FOMC; EBC; posiedzenie BOJ | Najbliższy aktywny klaster polityki G3 po tygodniu potwierdzenia. |
Miękkie zatrudnienie zażegnało strach przed zatrudnieniem
Wrześniowy raport o sytuacji na rynku pracy ostudził obawy o zatrudnienie bez potrzeby scenariusza załamania. Zatrudnienie wzrosło tylko o 29 tysięcy. Stopa bezrobocia utrzymała się na 4,2%. Średnie wynagrodzenie godzinowe wzrosło ledwie o 0,1%, czyli o 3,0% rok do roku. Tygodniowy wymiar godzin utknął na 34,4, a nadgodziny w przemyśle pozostały bez zmian na 3,0. Taka mieszanka mówi, że zatrudnianie i presja płacowa złagodniały razem.
Breadth znaczyło więcej niż jeden miękki nagłówekLepszy odczyt to źródła, z których wciąż napływały miejsca pracy. Ochrona zdrowia dodawała dalej, ale 17 tysięcy to znacznie poniżej średnich 33 tysięcy z poprzedniego roku. Usługi finansowe pozostały w odwrocie i od szczytu w maju 2025 zmniejszyły się o 129 tysięcy. Miękki rynek pracy tutaj nie jest wypadkiem jednego sektora. Stare silniki miejsc pracy zwolniły, a jedna wrażliwa na stopy kategoria dalej traciła.
Rewizje i opóźnione wakaty wciąż działają w obie strony
Rewizje znaczyły tyle, co miesięczny odczyt. Lipiec zmienił się z niewielkiego wzrostu na spadek o 10 tysięcy, a sierpień skorygowano do 133 tysięcy, co daje 60 tysięcy mniej w dwóch poprzednich miesiącach niż pierwotnie raportowano. JOLTS za sierpień, opublikowane 29 września, wciąż pokazywały wakaty niemal bez zmian na 7,1 mln. To sierpniowy zrzut wakatów opublikowany w 40. tygodniu, a nie dowód, że wrześniowe wakaty już pękły. Miękkie zatrudnienie obniżyło strach przed zatrudnieniem. Nie rozstrzygnęło kanału wakatów przed CPI w 42. tygodniu.
Lepki popy utrzymał otwarty kanał inflacyjny
Dane o rynku pracy ostygły. Popy gospodarstw domowych nie. Sierpniowy raport BEA o dochodach i wydatkach osobistych pokazał płaskie realne dochody do dyspozycji przy wzroście realnych PCE o 0,6%. Gospodarstwa wydawały mocniej, niż rosły ich realne dochody. Dlatego same miękkie zatrudnienie nie mogło zamknąć debaty o inflacji.
Struktura tych wydatków jest użyteczna. Towaryziły miesięczny wzrost, a największe podwyżki kategorii przyszły z benzyny i innych dóbr energetycznych, usług gastronomicznych i noclegowych oraz samochodów i części. Usługi też rosły, ale nie był to cichy, wyłącznie usługowy dryf. Popy na energię i towary pozostał żywy na tyle, by utrzymać ryzyko cenowe na stole. Ten sam zestaw BEA z 30 września utrzymał też realny PKB drugiego kwartału na wzroście 2,2% w ujęciu rocznym w trzecim szacunku. Przydatne tło. Nie główny wątek 42. tygodnia.
Sierpniowy CPI wyznacza poprzeczkę, którą musi przeskoczyć wrześniowy CPI
Publikacja sierpniowego CPI pozostaje punktem odniesienia, który 42. tydzień musi potwierdzić lub osłabić. Sama benzyna odpowiadała za ponad jedną trzecią miesięcznego wzrostu ogólnego wskaźnika. Mieszkania przyspieszyły do 0,3% po wzroście 0,1% w lipcu. Skoczyły też komunikacja, noclegi poza domem i ceny biletów lotniczych, podczas gdy opieka zdrowotna i ubezpieczenia samochodowe ostygły. Jeśli wrześniowy CPI osłabi tę mieszankę benzyny i mieszkań, miękki rynek pracy zyska przestrzeń. Jeśli nie, lepki kanał popytu pozostanie żywy do 28 października.
Protokół pozostawił kolejną podwyżkę na stole
Protokół FOMC z 7 października z posiedzenia 15–16 września to sąsiedztwo 41. tygodnia, a nie skończona ocena tego tygodnia. Mimo to zmieniają ustawienie 42. tygodnia. Uczestnicy widzieli ryzyka inflacyjne przechylone na stronę wzrostu, a ryzyka na rynku pracy w zasadzie zrównoważone. Wszyscy poparli ruch do 3,75%–4,00%. Kilku podniosło swoje szacunki neutralnej stopy. Wielu stwierdziło, że obecna polityka nie jest restrykcyjna lub tylko nieznacznie restrykcyjna. Większość oceniła, że kolejna podwyżka będzie prawdopodobnie odpowiednia do końca roku, podkreślając jednocześnie otwartość na napływające dane.
Język personelu utrzymywał tę samą presję. Personel oszacował sierpniową inflację PCE ogółem na około 3,8%, a bazową na około 3,4%, wskazując na wcześniejsze podwyżki ceł, koszty energii i geopolity oraz ceny dóbr konsumpcyjnych związanych z AI. Wyceny kontraktów terminowych obniżyły krótkoterminowe prawdopodobieństwa podwyżki po miękkim odczycie zatrudnienia. Traktuj to wyłącznie jako barwę wycen rynkowych. Pisany protokół wciąż pozostawiał kolejną podwyżkę na koniec roku jako trajektorię, którą większość uczestników uznawała za prawdopodobnie odpowiednią. Miękki rynek pracy pomaga tylko wtedy, gdy odczyty inflacyjne 42. tygodnia dadzą decydentom powód, by przepisać tę skłonność.
Chiny, Japonia i Europa filtrują ten sam rozdział
Chiny nie oferują czystej globalnej dezinflacji przed 14 października. Sierpniowy CPI NBS wzrósł o 0,8% rok do roku, ale struktura znaczyła więcej niż nagłówek. Żywność spadła o 1,4%, wieprzowina o 11,8%. Energia wzrosła o 4,1%, a benzyna skoczyła o 9,3%. Podsumowanie China Daily pokazało też, że tablety, komputery i telefony dalej podnoszą się dwucyfrowo, a złota biżuteria drożała o 33,6%. Miękka żywność nie anuluje cen konsumpcyjnych powiązanych z AI i energią.
Ceny producentów mówią tę samą historię z drugiej strony. Sierpniowy PPI NBS wzrósł o 3,8% rok do roku. Środki produkcji wzrosły o 5,0%. Dobra konsumpcyjne wciąż spadały o 0,5%. Ceny zakupowe wzrosły o 5,8%. Presja nadrzędna pozostała silniejsza niż gotowe dobra konsumpcyjne. To filtr popychowy dla metali, CNH i spółek cyklicznych Azji, a nie szeroki sygnał reflacji konsumenckiej.
Aktywność odbiła się tylko na powierzchni
Wrześniowy oficjalny PMI przywrócił przemysł na 50,1, a usługi na 50,2. Budownictwo wzrosło do 50,3, najwyższego odczytu w tym roku. Nowe zamówienia pozostały słabe na 46,5, a nieruchomości poniżej 50. Sierpniowe zyski przemysłu zwolniły do 4,2% po 11,2% w lipcu, mimo że zyski elektroniki skoczyły o około 110%, a produkcja wysokiej technologii wzrosła o 54,7% w pierwszych ośmiu miesiącach. Siła AI i sektora nadrzędnego niesie te dane. Popy gospodarstw domowych nie.
Japonia i Europa utrzymują ten sam filtr. Japoński CGPI za sierpień spadł o 0,2% miesięcznie, ale pozostał o 7,6% wyżej rok do roku. Ceny eksportu wciąż rosły o 11,1% rok do roku w walutach kontraktów, a import o 16,7%, nawet po spadku o 1,0% miesięcznie. Europejskie sąsiedztwo 41. tygodnia nie było czystsze. Handel detaliczny wzrósł tylko o 0,1% po spadku o 0,6%, czyli o 0,8% rok do roku, a 1,3% miesięczne odbicie w Niemczech i tak zostawiło sprzedaż o 0,4% niższą rok do roku. Ceny producentów w przemyśle skoczyły o 1,9% miesięcznie, niemal wyłącznie przez energię. Z wyłączeniem energii ceny producentów wzrosły tylko o 0,2%. Miękkie amerykańskie zatrudnienie nie anuluje gorących cen popychowych Azji i Europy, jeśli te kanały dalej karmią FX, metale i krótkoterminowe rentowności.
Przegląd 40. tygodnia: miękkie zatrudnienie spotkało lepkie ceny
Tydzień 40, 28 września – 4 października, był najnowszym ukończonym oknem tygodniowym na moment odcięcia 8 października. Tydzień otworzyła Azja. Pakiet danych o zyskach przemysłu Chin pokazał roczny sumaryczny wzrost wciąż dodatni, ale sierpień ostro zwolnił, a wzrost skoncentrował się w elektronice i produkcji wysokiej technologii, a nie w szerokim popycie gospodarstw.
Środek tygodnia złożył amerykański problem potwierdzenia. Sierpniowe JOLTS utrzymały wakaty niemal bez zmian, przypominając rynkom, że kanał wakatów jeszcze nie pękł w opóźnionych danych. Następnego dnia pakiet BEA o dochodach i wydatkach za sierpień pokazał realne wydatki wciążsnące przy płaskich dochodach, z energią, usługami gastronomicznymi i pojazdami w głównej roli. Oficjalny PMI Chin tylko tego samego dnia przekroczył z powrotem 50, a nowe zamówienia pozostały słabe.
2 października zamknął tydzień miękki odczyt zatrudnienia. Zatrudnianie zwolniło, wzrost płac ostygł, a dwa poprzednie miesiące skorygowano w dół. Rynki terminowe obniżyły prawdopodobieństwa podwyżki na tej uldze z rynku pracy. Ukończony zapis 40. tygodnia wciąż zostawił ostrzejszy przekaz dla 42. tygodnia: rynek pracy ostygł, wydatki i ceny nie, a protokół z 7 października później utrzymał kolejną podwyżkę na koniec roku na stole. Miękkie zatrudnienie obniżyło jedno ryzyko. Podniosło poprzeczkę dla wrześniowego CPI i globalnych odczytów popychowych, które nastąpią.
Mapa decyzji między klasami aktywów
| Mix 42. tygodnia | Krypto | Akcje | Surowce | FX i stopy |
|---|---|---|---|---|
| Miękki amerykański CPI po miękkim zatrudnieniu, z chłodniejszymi cenami popychowymi Chin/Japonii | Niższa presja realnych stóp może wspierać BTC i ETH, jeśli dźwignia pozostanie kontrolowana. | Duration i high-beta mogą złapać popyt; liderzy AI wciąż potrzebują wyników, a nie tylko ulgi w trajektorii. | Złoto może się umocnić, jeśli realne stopy spadną; metale przemysłowe potrzebują potwierdzenia popytu z Chin. | Krótkoterminowe rentowności odpuszczają; USD mięknie selektywnie przed końcem października. |
| Gorący amerykański CPI bazowy, gdy PPI Chin i ceny producentów w Europie pozostają silne | Wyższe realne stopy i cichsza płynność najpierw uderzą w lewarowane krypto. | Long-duration osiąga gorsze wyniki; spółki jakościowe i z przepływami gotówki trzymają się lepiej. | Złoto mierzy się z oporem rentowności; energia i metale przemysłowe pozostają dwukierunkowe. | Realne stopy i USD się umacniają; prawdopodobieństwa podwyżki przed 28 października odbudowują się. |
| Trwale miękkie zatrudnienie, ale CPI/PPI Chin przyspieszają na energii i elektronice | Ryzyko w Azji może dalej uciskać krypto high-beta nawet przy stabilnych ameryskich stopach. | Spółki z China-sensitive i materiały przegrywają z amerykańskimi spółkami krajowymi. | Miedź i powiązane metale słabną przy słabym popycie; ropa pozostaje geopolityczna. | CNH mięknie; waluty surowcowe rozchodzą się z czystymi grami na trajektorii USD. |
| Chłodny CPI ze słabą amerykańską sprzedażą detaliczną i miękką produkcją przemysłową strefy euro | Ulga w stopach pomaga tylko, jeśli dezinwestycja ze strachu przed wzrostem nie zdominuje. | Rewizje wyników znaczą więcej niż pierwszy odczyt CPI; defensywy mogą prowadzić. | Złoto może osiągać wyniki lepsze niż surowce przemysłowe. | Krzywe mogą stromeleć byczo; niepewność trajektorii polityki pozostaje podwyższona w USD i JPY. |
Co potwierdzi sygnał 42. tygodnia?
Scenariusz bazowy to szum potwierdzenia, a nie czysty jednokierunkowy trend. Trwała lektura miękkiego lądowania wymaga, aby wrześniowy CPI osłabił sierpniowe pchnięcie benzyny i mieszkań, CPI/PPI Chin utrzymały miękką żywność bez kolejnego skoku energii i elektroniki, CGPI Japonii zatrzymał roczne tempo popychowe przed ponownym przyspieszeniem, a produkcja przemysłowa strefy euro pokazała, że gorące ceny producentów nie przychodzą z załamaniem fabryk. Miękka amerykańska sprzedaż detaliczna wspiera historię chłodzenia pracy tylko wtedy, gdy PPI tego samego dnia nie otworzy ponownie kanału popychowego.
Chiny potrzebują własnej listy kontrolnej. Odczytaj 14 października CPI i PPI na tle sierpniowego podziału żywność–energia, luki zamówień w wrześniowym PMI i spowolnienia zysków, które i tak zostawiły elektronikę ekstremalnie silną. Stabilne ceny w Chinach z mocniejszymi zamówieniami wspierają powściągnięcie przy miękkim amerykańskim rynku pracy. Kolejne pchnięcie PPI lub CPI na energii utrzyma Azję selektywną nawet przy miękkim zatrudnieniu w USA. Potwierdzenie w 42. tygodniu powinno pokazać się wu łącznym CPI, cen Chin, CGPI Japonii, krótkoterminowych rentowności, dolara, CNH, EUR, JPY i metali przemysłowych. Amerykańska reakcja CPI, która umiera przed otwarciem Azji, jest mniej trwała niż zsynchronizowana globalna korekta przed klastrem G3 28–30 października.
Handluj z przewagą
W szybko zmieniających się rynkach wykonanie znaczy tyle, co kierunek. Dlatego coraz więcej traderów zwraca się ku zdecentralizowanym miejscom, takim jak edgeX, do handlu kontraktami perpetual i spot.
W odróżnieniu od tradycyjnych scentralizowanych platform edgeX jest zbudowany wokół self-custody, co oznacza, że zachowujesz kontrolę nad swoimi aktywami i sam autoryzujesz ruchy środków. Dla aktywnych traderów to istotna przewaga: dostęp do rynku bez oddawania depozytu giełdzie.
edgeX łączy też kluczowe zalety DeFi z doświadczeniem handlowym zaprojektowanym pod poważne wykonanie. Platforma kładzie nacisk na głęboką płynność, szybkie dopasowywanie zleceń i niskie poślizgi, pomagając traderom być reaktywnymi w warunkach zmienności. Dzięki obsłudze wysokiej dźwigni daje doświadczonym uczestnikom rynku większą elastyczność w wyrażaniu poglądów makro i zarządzaniu ryzykiem.
Poza wykonaniem zdecentralizowana infrastruktura handlowa może oferować przewagi strukturalne: większą przejrzystość, weryfikację on-chain i mniejszą zależność od scentralizowanych pośredników. Dla traderów, którzy chcą wydajności bez rezygnacji z kontroli, ten model jest coraz bardziej przekonujący.
edgeX jest zbudowany z myślą o tej równowadze: łącząc profesjonalne doświadczenie handlowe z zasadami rynków zdecentralizowanych.
Traderzy szukający bardziej kapitałowo wydajnego, self-custodial sposobu handlu mogą przyjrzeć się bliżej edgeX.
Często zadawane pytania
Co jest najważniejszym wydarzeniem globalnego tygodnia makro 42?
Najbardziej wpływowy katalizator to amerykański wrześniowy CPI 14 października. Rynki jednak ocenią ten odczyt na tle publikowanych w tym samym tygodniu CPI/PPI Chin, CGPI Japonii z 13 października, amerykańskiej sprzedaży detalicznej i PPI z 15 października oraz produkcji przemysłowej strefy euro, a nie jako amerykański dzień inflacyjny.
Dlaczego przegląd 40., a nie 41. tygodnia?
Produkcja została zamknięta 8 października, gdy 41. tydzień jeszcze trwał. Protokół FOMC z 7 października oraz europejskie odczyty detaliczne i cen producentów z początku października traktowane są jako sąsiedztwo 41. tygodnia. Tydzień 40, 28 września – 4 padziernika, był najnowszym ukończonym oknem tygodniowym i jest to wyraźnie oznaczone.
Dlaczego miękkie zatrudnienie samo nie rozstrzyga trajektorii Fed?
Wrześniowe zatrudnienie ostudziło zatrudnianie i płace, ale sierpniowe realne wydatki wciąż rosły przy płaskich realnych dochodach, a protokół z 7 października dalej mówił, że większość uczestników widzi kolejną podwyżkę jako prawdopodobnie odpowiednią do końca roku. Miękki rynek pracy obniża ryzyko wzrostowe. Lepkie ceny utrzymują otwarty kanał drugiej podwyżki, dopóki odczyty inflacyjne 42. tygodnia nie powiedzą inaczej.
Jak czytać Chiny w 42. tygodniu?
Użyj sierpniowego podziału jako bazy: miękkie żywność i wieprzowina wobec silniejszych cen energii, elektroniki i producentów, przy wrześniowym PMI ledwie powyżej 50 i słabych zamówieniach. CPI i PPI z 14 października aktualizują ten podział. Szerokie chłodzenie wspiera globalne trawienie. Kolejne pchnięcie na energii lub AI utrzyma CNH, metale i azjatyckie cykliczne w trybie selektywnym.
Co sprawi, że sygnał 42. tygodnia będzie trwały do końca października?
Trwały sygnał wymaga, by amerykański CPI, ceny Chin, CGPI Japonii i europejskie dane fabryczne ułożyły się razem z krótkoterminowymi rentownościami, dolarem, CNH, EUR, JPY i metalami przemysłowymi. Jeden miękki amerykański CPI, który nie wytrzyma gorących cen popychowych Azji lub Europy, jest mniej trwały niż zsynchronizowane potwierdzenie przed klastrem G3 28–30 października.

