NatWest, Bank of America i cztery inne banki chcą, by agenci zakupowi AI ujawniali swoją obecność
Najważniejsze informacje
- •NatWest Group, Bank of America, Capital One, ING Group, Commonwealth Bank of Australia i ASB Bank wspólnie opublikowały 22 września dobrowolne zasady mające budować zaufanie do zakupów dokonywanych przez agentów zakupowych AI.
- •Dokument proponuje, aby wszystkie strony transakcji w handlu agentowym były informowane, kiedy uczestniczy w niej agent AI i w czyim imieniu działa.
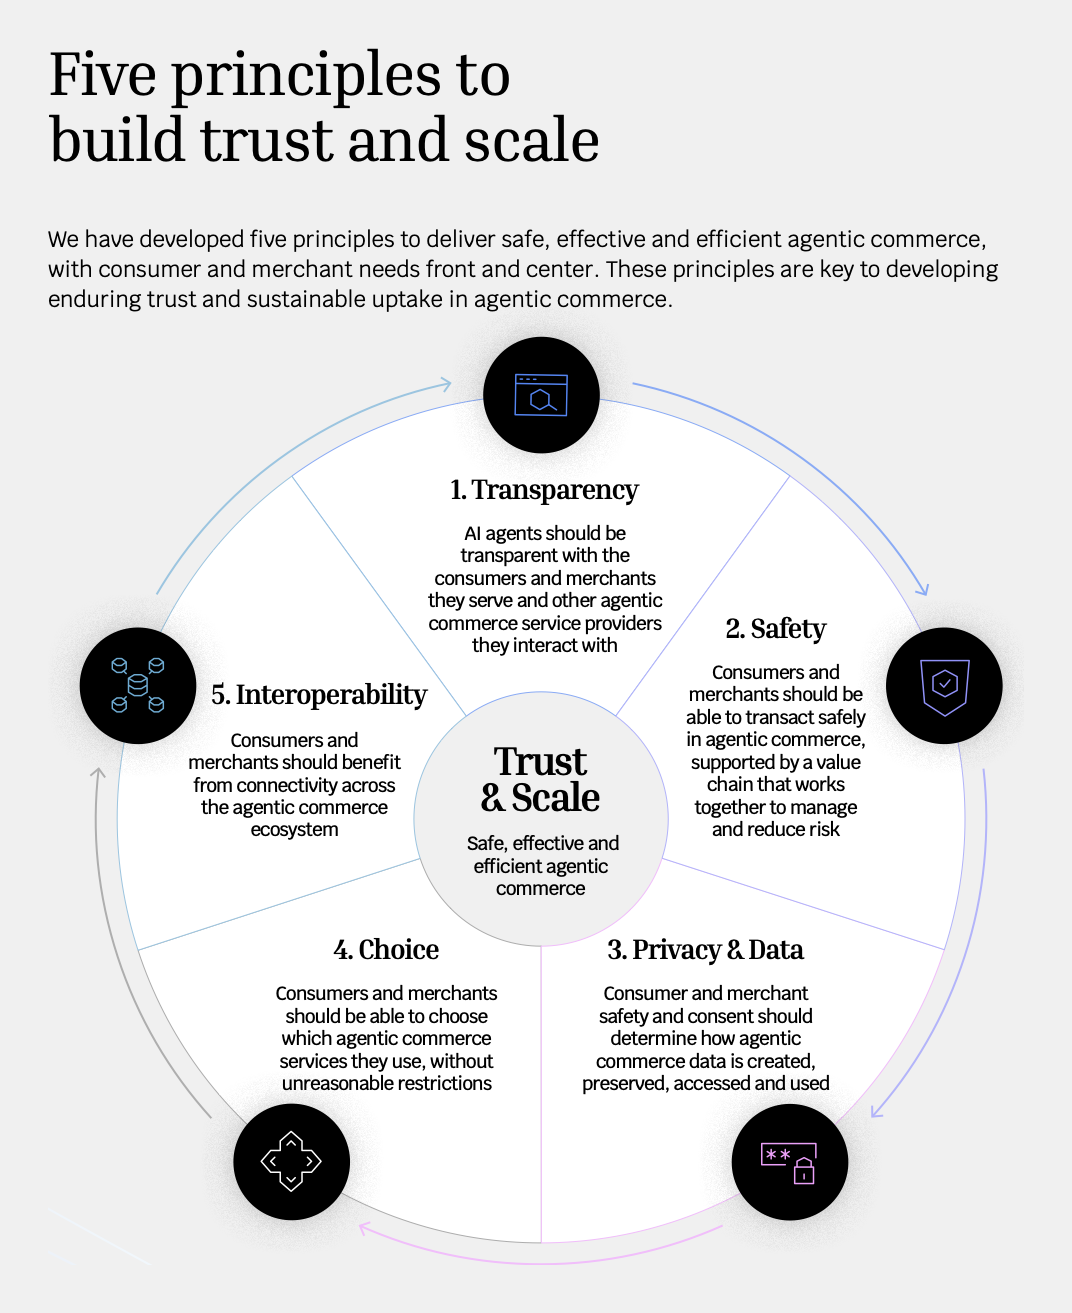
- •Ramowy opiera się na pięciu zasadach — przejrzystości, bezpieczeństwie, prywatności i danych, wyborze oraz interoperacyjności — w tym na ujawnianiu sposobu porządkowania opcji przez agentów i obsługi rekomendacji sponsorowanych.
- •Banki wskazały niebezpieczne praktyki, takie jak pobieranie danych kart konsumentów i wpisywanie ich na stronach internetowych, priorytetyzowanie metod płatności o mniejszej ochronie oraz atakujących przejmujących agentów AI lub podszywających się pod nich.
- •Handel agentowy przeszedł od zamkniętych testów do pilotaży na żywo i wczesnego skalowania — Robinhood uruchomił w maju wydawanie z kart kredytowych przez agentów AI — a banki planują konsultacje z decydentami oraz drugi dokument o wdrożeniu.
Sześć dużych banków opublikowało 22 września wspólne zasady, zgodnie z którymi każda strona zakupu w handlu agentowym (czyli transakcji przeprowadzanej przez agenta zakupowego AI w imieniu konsumenta) powinna wiedzieć, kiedy w transakcji uczestniczy agent AI i w czyim imieniu działa.
Dokument pt. „Building Trust in Agentic Commerce” został napisany wspólnie przez NatWest Group, Bank of America, Capital One, ING Group, Commonwealth Bank of Australia oraz nowozelandzki ASB Bank — skład obejmujący rynki bankowe Ameryki Północnej, Europy i Azji-Pacyfiku. Zasady mają charakter dobrowolny, a nie wiążący. Sześć banków planuje przeprowadzić konsultacje z decydentami dotyczące tych propozycji i opublikować drugi dokument o sposobie ich wdrożenia; pełny komunikat dostępny jest w komunikacie prasowym NatWest Group.
Przejrzystość na czele listy pięciu zasad
Propozycja ujawniania informacji mieści się w ramach przejrzystości — pierwszej z pięciu zasad. Pozostałe cztery to bezpieczeństwo, prywatność i dane, wybór oraz interoperacyj.
Przejrzystość obejmuje również to, jak agenci zakupowi porządkują opcje i podejmują decyzje, w tym opcje sponsorowane. Dokument ostrzega, że agenci mogą promować produkty lub metody płatności dające ich dostawcom większy udział, na przykład wyższe prowizje, nawet jeśli nie są one najlepszym wyborem dla konsumenta.
W zakresie bezpieczeństwa banki chcą, aby konsumenci kontrolowali uprawnienia przekazywane agentom, w tym możliwość przeglądania zarządzania pełnomocnictwami. Agenci powinni wprowadzać dane uwierzytelniające płatności w sposób bezpieczny i możliwy do audytu. Każda strona powinna uczestniczyć w procesie rozpatrywania sporów, a odpowiedzialność powinna spoczywać tam, gdzie wprowadzono ryzyko lub błąd.
Zasada dotycząca prywatności i danych zobowiązuje dostawców do prowadzenia możliwych do audytu zapisów instrukcji i intencji konsumentów, korzystania wyłącznie z potrzebnych im danych oraz uzależniania dalszego wykorzystania danych od zgody konsumenta i sprzedawcy.
Konsumenci i sprzedawcy powinni jednocześnie mieć swobodę wyboru usług handlu agentowego bez nieuzasadnionych ograniczeń.
„Aby jednak ten potencjał mógł się urzeczywistnić, klienci muszą mieć pewność, że zachowują kontrolę nad tym, jak dokonywane są płatności, i że ich pieniądze są bezpieczne” — powiedział dyrektor ds. płatności NatWest Mark Brant.
Wpisywanie danych kart bezpośrednio na stronach internetowych na czele listy niebezpiecznych praktyk
„Konsumenci nie wiedzą, czy agenci AI będą działać w ich interesie” — stwierdzono w dokumencie. Konsumentów niepokoi, że agenci mogą kupić niewłaściwą rzecz, wydać zbyt dużo lub stracić pieniądze przez oszustwa i fraudy, a gdy coś pójdzie nie tak, nie wiedzą, do kogo się zwrócić.
Dokument wskazuje niebezpieczne praktyki niektórych dostawców, takie jak pobieranie od konsumentów danych kart, a następnie wpisywanie ich na stronach internetowych, czy priorytetyzowanie metod płatności oferujących mniejszą ochronę. Wymienia również atakujących, którzy przejmują kontrolę nad agentami AI i sprzedawcami lub podszywają się pod nich. Sami sprzedawcy obawiają się, że spory i zwroty obciążeń (chargebacki mogą rosnąć z przyczyn wykraczających poza ich kontrolę.
Handel agentowy przeszedł już od zamkniętych testów do pilotaży na żywo i wczesnego skalowania, a te zmiany wyprzedzają formalne ramy nadzoru — powiedzieli banki. Jak podaje Cryptopolitan, Robinhood uruchomił w maju wydawanie środków z kart kredytowych przez agentów AI, podczas gdy większość firm wciąż tkwiła w fazie pilotaży.
Sześć banków zaprosiło inne banki i firmy płatnicze do stosowania zasad i pomocy w stworzeniu planu ich wdrożenia. Ponieważ zasady nie mają mocy wiążącej, ich zasięg będzie zależał od decyzji firm o ich przyjęciu; zaplanowane konsultacje z decydentami oraz drugi dokument dotyczący wdrożenia to kolejne punkty, które warto obserwować.

