Majed z Paratus: Ryzyko na Bliskim Wschodzie zostało trwale przeszacowane przed Splash Singapore
Najważniejsze informacje
- •Sprzedaż bunkru w Singapurze osiągnęła 28,2 mln ton w pierwszej połowie roku, prawie 5% więcej rok do roku, mimo zakłóceń w dostawach przez Cieśninę Ormuz.
- •Majed uważa, że przyszła przewaga Singapuru w bunkrowaniu będzie zależeć bardziej od zaufania i pomiaru niż wyłącznie od wolumenu.
- •Spodziewa się, że kryzys w Ormuz i przełożone głosowanie IMO w sprawie emisji dwutlenku węgla będą głównymi tematami dyskusji o tankowcach w tym roku.
- •ADNOC kupuje VLCC, a flota Bahri przekroczyła 100 jednostek, co pokazuje, że producenci ropy coraz częściej stają się armatorami.
- •Wyłączenia AIS, dark transfers i luki w danych śledzenia statków zwiększyły znaczenie wywiadu satelitarnego i analityki statków opartej na AI.
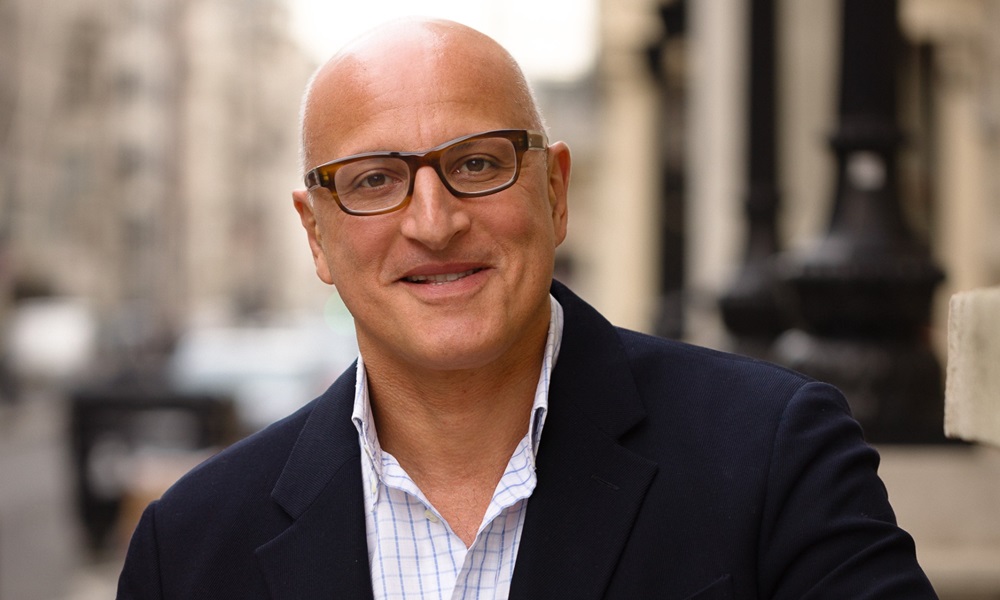
Zaleta Singapuru jako centrum morskiego się zmienia, argumentuje Gus Majed, założyciel i grupowy CEO specjalisty od ryzyka cen paliw i frachtu Paratus.
Miasto-państwo zbudowało swoją pozycję na skali, płynności i położeniu geograficznym. Według Majeda jego przyszła przewaga konkurencyjna będzie coraz bardziej wynikać z czegoś mniej namacalnego: zaufania.
„Wojna awansowała Singapur z globalnej pompy paliwowej na bezpieczną przystań systemu” — mówi Majed Splash przed wrześniową konferencją Splash Singapore.
Ponad połowa surowca do bunkrowania Singapuru wcześniej docierała przez Cieśninę Ormuz. Gdy jednak wojna zakłóciła te przepływy, łańcuch dostaw odbudowano w ciągu kilku tygodni, a sprzedaż bunkru nadal rosła, osiągając 28,2 mln ton w pierwszej połowie roku, niemal o 5% więcej rok do roku.
Ta odporność ma znaczenie, ponieważ Singapur nie jest już tylko miejscem tankowania; coraz częściej to także tam wycenia się znaczną część azjatyckiego frachtu, paliw i ryzyka, łącząc armatorów, czarterujących, finansistów i ubezpieczycieli, podczas gdy eksporterzy budują własne floty, a rządy gromadzą strategiczne surowce. „To jest prawdziwa przewaga: nie wolumen, lecz zdolność adaptacji” — mówi.
Jak twierdzi Majed, kolejnym polem rywalizacji będzie pomiar.
„Port, który potrafi potwierdzić, co statek rzeczywiście spalił, kontroluje bunkrowanie w epoce zgodności regulacyjnej” — mówi, podkreślając: „Stara przewaga Singapuru polegała na wolumenie. Jego nowa przewaga to zaufanie”.
Zanim to nastąpi, żegluga musi zmierzyć się z kwestią, która w 2026 roku dominuje praktycznie każdą rozmowę o tankowcach.
„Jedno słowo: Ormuz” — mówi Majed, pytany, co będzie dominować podczas sesji tankowcowej, której przewodniczy na Splash Singapore.
Do września żegluga będzie już siedem miesięcy w kryzysie w Ormuz i zaledwie kilka tygodni od przełożonego głosowania IMO w sprawie emisji dwutlenku węgla, co stawia geopolitikę i zgodność emisyjną w tej samej rozmowie. Majed spodziewa się debat o ryzyku koncentracji, zmianach struktur własnościowych, wycenie jednostek i podatności innych morskich wąskich gardeł.
Producenci ropy sami stają się armatorami. ADNOC kupuje VLCC, a flota Bahri przekroczyła 100 jednostek.
„Klient stał się konkurentem” — zauważa Majed.
Jednocześnie wartości nowoczesnych VLCC powyżej 130 mln dolarów wróciły do poziomów ostatnio widzianych około 2008 roku, przy starzejącej się flocie i umiarkowanym wzroście tonażu spełniającego wymogi.
Ormuz nie jest jedynym wąskim gardłem powodującym problemy. El Niño ponownie wywiera presję na poziom wody w Kanale Panamskim, a płytkie warunki na Renie zakłócają europejską żeglugę śródlądową.
„Wojna zamknęła jedną tętnicę, a klimat zaciska dwie kolejne” — mówi Majed.
Nawet jeśli dyplomacja ostatecznie rozwiąże kryzys w Ormuz, Majed wątpi, by żegluga po prostu wróciła do stanu sprzed wojny.
„Armatorzy i czarterujący nauczyli się, że cieśnina może zostać zamknięta na miesiące, a ta lekcja nie wygasa wraz z memorandum” — ostrzega.
Jego zdaniem pozostanie ona wpisana w składki od ryzyka wojennego, warunki załogowe, klauzule czarterowe i inwestycje w alternatywne trasy eksportowe przez porty takie jak Fujairah i Sohar.
„Ryzyko na Bliskim Wschodzie zostało przeszacowane i żaden podpis nie przywróci go do poprzedniego poziomu z dnia na dzień” — radzi Majed.
Konflikt zmienia też technologię. Wyłączenia AIS, dark transfers oraz rozbieżności między oficjalnymi szacunkami przepływów a danymi śledzenia statków przesunęły wywiad satelitarny i analitykę jednostek opartą na AI z narzędzi specjalistycznych w stronę podstawowej infrastruktury handlowej.
Na Splash Singapore Majed będzie przewodniczył sesji tankowcowej, a na scenie pojawią się także Christoph Toepfer, Andreas Michalopoulos i Nitin Mathur.
Co sprawiłoby, że dzień byłby wart udziału? „Otwartość” — mówi. „Ludzie nazywający wprost, ile zarabiają w dolarach dziennie i ile płacą w dolarach za mt, publicznie się nie zgadzający i ktoś, kto zmienia mi zdanie w sprawie, co do której byłem przekonany”.
Jest też jeden dodatkowy atut. „Wrzesień w Singapurze to nasze miejsce” — mówi, dodając: „Samo jedzenie jest warte tej podróży”.
Wśród ponad 100 firm uczestniczących w Splash Singapore są: Aderco, AET, Alfa Laval, Al Seer Marine, Ambica Logistics, Anglo American, Anglo-Eastern Univan Group, Anline Shipping, Asia Pacific Ship Management, AXSMarine, Baltic Exchange, Borealis Maritime, BPG Shipping, BW Group, Cetus Maritime, Complexio, Direct Search Global, Dualog, Ebury Maritime, Erasmus Kaiun Kaisha, Erasmus Shipinvest Group, Faststream Recruitment Group, Fednav, Filhet-Allard Maritime, Fleet Management, Foreguard Shipping, G2 Ocean, Geneva Dry, Getting the Market, GlobalOre, Global Risk Management, Heidelberg Materials Trading, Hempel, Idwal, Inmarsat, Inter-Asia Marine Transport, Intercargo, ISEACO, JA Mitsui Leasing, Klaveness Digital, Kpler, Leonhardt & Blumberg, Liberian Registry, Lloyd’s Register, M3 Marine, Mandarin Shipping, Manta Marine Technologies, Marconic | Maritime PR, Marcura, MarinePALS, Merchant Prospect, Mitsui OSK Lines, MOL Chemical Tankers, Norden, Nura International Shipping, Nura Shipco Management, OceanScore, OS Maritime Consultants, Pacific Basin Shipping, Pacific Carriers Limited, Paratus, Performance Shipping, Petro Inspect Asia, RightShip, Rio Tinto, Royal Ocean Marine Enterprise, seabo, Sea by Maritech, Seanergy Maritime Holdings, Sedna, Singapore Maritime Foundation, SGX Commodities, ShipMoney, ShipsFocus Ventures, Splash Maritime Group, Stamford Ship Management, Sturrock Grindrod Maritime, Suisse-Atlantique Group, Swire Shipping, Syroco, The Captain’s Table, Tiger Group Investments, TMV, Tokei Kaiun, Tribini Capital, UNISEA, United Maritime Corporation, Vale, Veritas Petroleum Services, Veson Nautical, Viasat, Victor Surveys, Western Bulk, Wilhelmsen Group, Wirana Shipping Corporation i ZeroNorth.
Pełny program Splash Singapore można znaleźć tutaj. Rejestracja na Splash Singapore, w cenie zaledwie S$750, jest dostępna tutaj. Specjalne stawki hotelowe na Splash Singapore (dostępne do 7 września) można znaleźć tutaj.

