Więcej posiadaczy, mało handlu: problem płynności RWA jest poważniejszy, niż się wydaje
Najważniejsze informacje
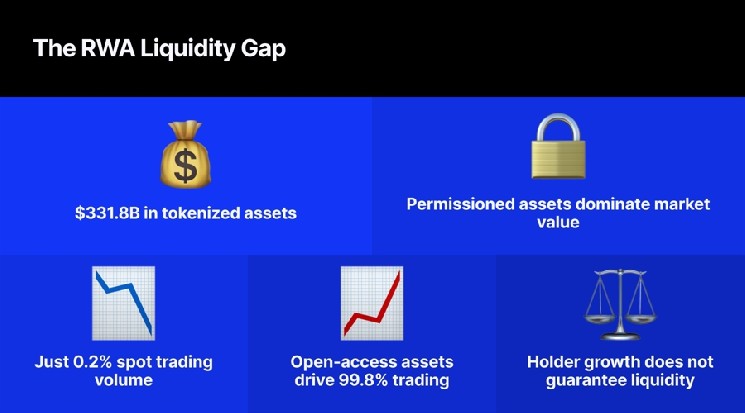
- •Produkty tokenizowane uprawnione stanowią 59% kapitalizacji rynkowej sektora RWA o wartości 331,8 mld USD, ale generują tylko 0,2% wolumenu spot, ponieważ whitelisting ogranicza transfery do małej puli zatwierdzonych kontrahentów.
- •Fundusz BlackRocka BUIDL posiada 2,77 mld USD w 10 sieciach, ale odnotował zaledwie 191 transferów w ciągu miesiąca, podczas gdy fundusz Franklin Templeton BENJI zgłosił 0 USD miesięcznego wolumenu transferów mimo 562 posiadaczy.
- •MFW scharakteryzował rynki tokenizowane jako małe, rozproszone, niepłynne i około 1,5 razy bardziej zmienne niż tradycyjne odpowiedniki, z aktywnością skoncentrowaną w transakcjach repo o średnim dziennym wolumenie 300–350 mld USD.
- •Adopcja posiadaczy szybko rośnie — BNB Chain przekroczył 2 miliony posiadaczy RWA, a posiadacze tokenizowanych akcji osiągnęli 4,3 miliona — lecz tylko 29 ze 110 głównych produktów tokenizowanych spełnia podstawowe progi płynności i dystrybucji.
- •Tokenizowane złoto okazało się wyjątkiem: PAXG i XAUT wygenerowały 90,7 mld USD wolumenu spot w pierwszym kwartale 2026 r., przewyższając roczną sumę 2025 r. wynoszącą 84,64 mld USD.
Tokenizowane aktywa świata rzeczywistego (RWA) przyciągnęły miliony posiadaczy, jednak większość wartości tego sektora rzadko zmienia właściciela. Dane z raportu Pantera Capital z września 2026 r. oraz z październikowego Global Financial Stability Report Międzynarodowego Funduszu Walutowego wskazują na rosnący rozdźwięk między wskaźnikami adopcji a rzeczywistą głębokością handlu: produkty uprawnione dominują w kapitalizacji rynkowej, praktycznie nie wnosząc nic do wolumenu spot, a nawet flagowe fundusze instytucjonalne odnotowują tylko garść transferów on-chain miesięcznie. To rozróżnienie ma znaczenie, ponieważ instytucjonalna oferta tokenizacji opiera się na założeniu, że te tokeny działają jako zbywalne instrumenty finansowe, a nie tylko cyfrowe zapisy własności. Wszystko razem sugeruje, że problem płynności sektora RWA jest poważniejszy, niż wskazuje jego nagłaśniany wzrost.
Skala luki w płynności
Zacznijmy od rozmiaru luki. Raport Pantera Capital z września 2026 r. przebadał 671 tokenizowanych aktywów o łącznej wartości 331,8 mld USD, a jego wyniki dzielą sektor na dwa odmienne światy. Produkty uprawnione — takie, które wymagają whitelistingu i zatwierdzenia do posiadania — stanowią59% całkowitej kapitalizacji rynkowej. Generują dokładnie 0,2% wolumenu handlu spot.
Powód jest strukturalny: whitelisting ogranicza transfery do wcześniej zatwierdzonych portfeli, więc pula kwalifikowanych kontrahentów jest z założenia mała. Innymi słowy, ponad połowa wartości sektora ledwo się porusza. Produkty ogólnodostępne odpowiadają za pozostałe 41% kapitalizacji i generują 99,8% całego handlu spot. Jeden świat handluje; drugi stoi w miejscu.
Fundusz BlackRocka BUIDL — tokenizowany produkt rynku pieniężnego — stanowi najjaśniejszą ilustrację. Fundusz posiada 2,77 mld USD w 10 sieciach, a mimo to ma 106 inwestorów i odnotował zaledwie 191 transferów w ciągu jednego miesiąca — mniej więcej sześć transferów dziennie dla produktu wartego miliardy dolarów. Fundusz Franklin Templeton BENJI, również tokenizowany produkt rynku pieniężnego, zgłosił 562 posiadaczy i 0 USD miesięcznego wolumenu transferów.
Obrotowość — ile podażoy aktywa zmienia właściciela w danym okresie — to miejsce, gdzie kontrast jest najbardziej wyraźny. Stablecoiny obracają się mniej więcej 21 razy względem swojego floatu co miesiąc; BUIDL obraca się 0,12 raza. To 180-krotna różnica w tym, jak bardzo te aktywa faktycznie się poruszają.
MFW: małe, rozproszone i bardziej zmienne
MFW odniósł się do rynków tokenizowanych w swoim październikowym Global Financial Stability Report z 2026 r., a jego personel opisał je jako małe, rozproszone, stosunkowo niepłynne i około 1,5 razy bardziej zmienne niż ich tradycyjne odpowiedniki.
Większość tokenizowanej aktywności odbywa się w transakcjach repo — krótkoterminowych pożyczkach zabezpieczonych, zazwyczaj papierami skarbowymi — które generują średnio 300–350 mld USD dziennego wolumenu. Wszystko pozostałe — w tym kredyty, fundusze rynku pieniężnego i tokenizowane akcje — dodaje zaledwie 65 mld USD. Dla porównania: sam amerykański rynek repo obraca około 13 bln USD dziennie. Cały tokenizowany wszechświat poza repo stanowi zaokrąglenie na tle finansów tradycyjnych.
Wzrost liczby posiadaczy nie oznacza płynności
Kontrargument ma za sobą realne dane. Liczba posiadaczy RWA na BNB Chain przekroczyła 2 miliony na początku października 2026 r., osiągając 2 032 387 adresów — wzrost o 15,56% w zaledwie 30 dni. Posiadacze tokenizowanych akcji we wszystkich sieciach osiągnęli 4,3 miliona pod koniec września — 43-krotny wzrost w ciągu jednego roku. Sam BNB Chain odpowiada za 39% wszystkich on-chain posiadaczy RWA.
Te tempo wzrostu robi wrażenie. Wymaga też kontekstu, ponieważ liczba posiadaczy i głębokość handlu to zupełnie różne rzeczy. Tylko 29 ze 110 głównych produktów tokenizowanych — tych z kapitalizacją powyżej 10 mln USD — spełnia nawet podstawowe progi zarówno płynności, jak i dystrybucji. To około26%. Ponad 50% przeanalizowanego rynku nie wykazuje znaczącej aktywności na rynku wtórnym.
Dlaczego niektóre tokenizowane aktywa handlują się lepiej
Tokenizowane złoto jest wyjątkiem potwierdzającym regułę. PAXG i XAUT wspólnie wygenerowały 90,7 mld USD wolumenu spot w pierwszym kwartale 2026 r., przewyższając roczną sumę 2025 r. wynoszącą 84,64 mld USD. Średnie miesięczne wolumeny spot osiągnęły 5,72 mld USD dla PAXG i 5,32 mld USD dla XAUT.
Złoto działa, ponieważ ma naturalną obrotowość, szeroki apel i głębokie zainteresowanie ze strony market makerów. Tokenizowane obligacje skarbowe nie działają tak samo, ponieważ pełnią rolę instrumentów typu kup i trzymaj. Dane Pantera pokazują, że tokenizowane akcje osiągają 204,6% miesięcznej obrotowości, podczas gdy produkty stawkowe ledwo osiągają 0,1%. Klasa aktywów determinuje profil płynności, a nie blockchain.
Obrotowość tokenizowanych akcji osiągnęła 204,6% w czerwcu, czyniąc je najaktywniej handlowaną kategorią RWA. Rynek nie jest jednolicie niepłynny — problem koncentruje się w produktach dominujących pod względem kapitalizacji. Tokenizowane obligacje skarbowe urósł z 13 mld do 16,5 mld USD między pierwszym a drugim kwartałem 2026 r., a mimo to generują niemal żaden handel na rynku wtórnym. Kredyty prywatne wzrosły z 4,1 mld do 5,1 mld USD w tym samym okresie, z podobnie niską obrotowością. Największe, najbardziej instytucjonalne produkty to dokładnie te, które nie handlują.
| Metryka / Cecha | Tokenizowane akcje | Tokenizowane produkty stawkowe |
|---|---|---|
| Miesięczna obrotowość | 204,6% | 0,1% |
| Zachowania inwestorów | Aktywny handel, spekulacja, hedging i wysoka szybkość. | Kup i trzymaj, ochrona kapitału i generowanie yieldu. |
| Profil płynności | Wysoka szybkość; własność zmienia ręce wielokrotnie w miesiącu. | Niska szybkość; kapitał spoczywa cicho do wykupu lub pozostaje w długoterminowej alokacji. |
Emisja jest łatwa, ale płynność już nie
Emisja stała się łatwa. Zapakowanie bonu skarbowego lub akcji w token wymaga pracy technicznej, a nie rynkowego cudu. Stworzenie płynnego rynku wtórnego wymaga market makerów, jasności regulacyjnej, interoperacyjnych platform i realnego popytu traderów chcących kupować i sprzedawać w sposób ciągły. Te elementy nie istnieją jeszcze dla większości RWA.
Tokenization Preparedness Index, wprowadzony przez Panterę, aby mierzyć, jak natywnie dany aktyw funkcjonuje on-chain, osiągnł zaledwie 2,04 w próbie. Większość aktywów to proste wrappery, a nie instrumenty natywne.
Rzeczywisty handel koncentruje się gdzie indziej. Perpetual futures na tokenizowane akcje na platformach takich jak Hyperliquid wygenerowały 67,8 mld USD wolumenu w czerwcu — 16 razy więcej niż rynek spot dla tokenów bazowych. Traderzy preferują instrumenty pochodne, ponieważ oferują dźwignię, łatwiejsze pozycje krótkie i płynność ze skoncentrowanego market-makingu, podczas gdy same tokeny spot pozostają płytkie.
Ten wzorzec odzwierciedla rozwój rynków krypto dla natywnych aktywów i sugeruje, że rynek spot RWA ostatecznie nadrobi zaległości. Potwierdza też, że rynek spot nie jest teraz miejscem, gdzie dzieją się rzeczy.
Adopcja jest realna, ale głębokość pozostaje ograniczona
Fundamentalny przypadek użycia jest realny. Tokenizacja rozwiązuje rzeczywiste problemy związane z szybkością rozliczeń, własnością ułamkową i dostępnością 24/7. MFW stwierdził, że ponad 50% handlu tokenizowanymi akcjami odbywa się poza tradycyjnymi godzinami rynku, a około 80% przeanalizowanych transakcji dotyczyło mniej niż jednej akcji — co sugeruje, że inwestorzy detaliczni wykorzystują te produkty, aby uzyskać dostęp do okazji, których w inny sposób nie mogliby osiągnąć.
To znacząca adopcja. Ale znacząca adopcja produktu nie równa się głębokiej, niezawodnej płynności. Użytkownik, który kupuje ułamkową akcję i ją trzyma, zwiększa liczbę posiadaczy, nie dodając nic do głębokości rynku.
Sceptycyzm pojawia się także wśród praktyków. Podczas panelu na Token2049 w Singapurze postacie branżowe odniosły się do tezy tokenizowanych akcji, a Anndy Lian podzielił się swoim wnioskiem na X 14 października 2026 r.:
I like @chameleon_jeff's reply about tokenized stocks: "Overrated." He is speaking my language. This panel was at Token2049 in Singapore. Panelists include @StaniKulechov, @gdog97_, and @hosseeb. Sharing my article soon. — Anndy Lian (@anndylian) October 14, 2026
Jak wyglądałby bardziej zrównoważony sektor
Autor artykułu oczekuje, że bardziej zrównoważona wersja sektora wyłoni się w ciągu dwóch do trzech lat. W tym scenariuszu tokeny ogólnodostępne dominują w handlu, a nie uprawnione, a RWA znajdują rutynowe zastos jako zabezpieczenie w pożyczkach DeFi — trend już widoczny na platformach takich jak Morpho, gdzie kredyty prywatne prowadzą pod względem wykorzystania. Market makerzy budują hybrydowe platformy łączące arkusze zleceń giełd scentralizowanych z pulami on-chain. Jaśniejsze regulacje w głównych jurysdykcjach zmniejszają tarcie, które obecnie utrzymuje aktywa zablokowane za whitelistami, a Tokenization Preparedness Index rośnie, gdy produkty stają się bardziej natywne i mniej wrapperopodobne.
Następna fala wymaga lepszej struktury rynku
Obecna faza to początek, a początki bywają chaotyczne. Jak ujął to Jeff Yan z Hyperliquid: „Overrated".
W opinii autora start musi być lepszy — nie dlatego, że technologia zawodzi, ale dlatego, że struktura rynku wokół niej nie nadążyła. Kiedy nadąży, następna fala będzie opierać się na głębokości handlu, a nie na zawyżonej liczbie posiadaczy. Ta fala — jak wynika z konkluzji — będzie trwać dłużej i mieć większe znaczenie.
Źródło: Finance Magnates

