Remita wykracza poza płatności – premiera superaplikacji fintech podczas Nigeria Fintech Week
Najważniejsze informacje
- •Remita uruchomiła swoją wszechstronną aplikację mobilną podczas Nigeria Fintech Week, co oznacza strategiczne przejście od przetwarzania płatności zaplecza do przestrzeni konsumenckich usług finansowych.
- •Aplikacja pozwala użytkownikom wyświetlać i zarządzać kontami bankowymi z wielu instytucji w jednym miejscu, udostępniając konsumentom funkcję agregacji kont, wcześniej zarezerwowaną dla organizacji.
- •Dzięki partnerstwu z PAPSS, transgraniczną siecią opracowaną przez Afreximbank we współpracy z sekretariatem AfCFTA, aplikacja umożliwia przelewy z nigeryjskich kont bankowych na dowolne konto bankowe w Afryce w walutach lokalnych.
- •Platforma integruje Loans Market do porównywania ofert pożyczek w czasie rzeczywistym, opcje inwestycyjne w akcje i obligacje skarbowe oraz budżetowanie oparte na AI z alertami i płatnościami cyklicznymi.
- •Remita przetwarza obecnie ponad 100 bilionów rocznie, głównie z płatności korporacyjnych, a aplikacja przyciągnęła już tysiące użytkowników beta bez żadnych wydatków reklamowych ani promocyjnych.
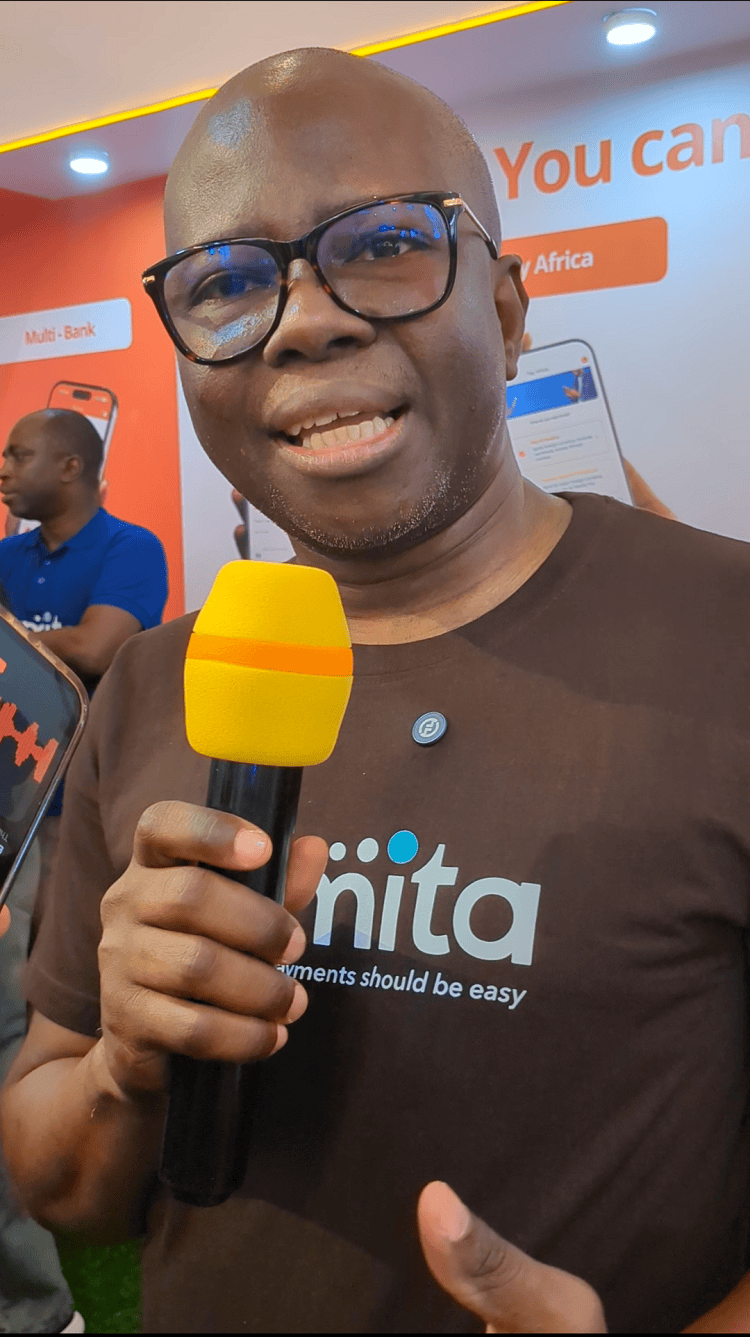
Nigeryjska platforma płatnicza Remita uruchomiła wszechstronną aplikację mobilną, co oznacza strategiczne przejście od czystego przetwarzania płatności do kompleksowej platformy rozwiązań finansowych. Firma ogłosiła premierę produktu podczas trwających Nigeria Fintech Week, dorocznego spotkania branży gromadzącego regulatorów, banki i startupy z całego kraju, opisując nową aplikację jako centrum usług finansowych.
Według Remity aplikacja wykracza daleko poza płatności. Użytkownicy mogą kupować akcje i udziały, zaciągać pożyczki, opłacać media, nabywać obligacje skarbowe oraz wykonywać przelewy i transakcje z Nigerii do kilku krajów afrykańskich, wśród wielu innych funkcji. Platforma pozwala również zarządzać wieloma aplikacjami fintech bezpośrednio z jej poziomu, co czyni ją prawdziwą aplikacją typu all-in-one.
Podczas premiery dyrektor zarządzający Remity Deremi Atanda powiedział, że ten rozwój ukazuje kolejny krok firmy i niesie jej rozwiązanie na świat.
"Więksść osób, które z nami współpracowały przez lata, znała nas w wersji przeglądarkowej, ale dziś z radością prezentujemy Remita Mobile App – to kolejna ewolucja doświadczenia Remita. Odważnie wkraczamy na rynek konsumencki, a to znacznie więcej niż płatności. To znacznie więcej niż płatności. To transformacja stylu życia. To poszerzenie dostępu do usług finansowych. To wygoda" – powiedział dyrektor zarządzający.
Wejście na rynek konsumencki to znaczący zwrot dla firmy, której infrastruktura płatnicza od lat działa w tle nigeryjskiego biznesu i administracji, w tym obsługi wpływów w ramach rządowego Treasury Single Account. Aplikacja trafia też na jeden z najbardziej konkurencyjnych rynków fintech konsumenckich w Afryce, gdzie aplikacje takie jak OPay, Moniepoint i PalmPay zbudowały duże bazy użytkowników wokół płatności mobilnych i rozszerzyły działalność na kredyty i inne usługi.\n## Produkt dwóch dekad
Atanda powiedział, że aplikacja jest owocem 20 lat pomagania zwykłym ludziom w dokonywaniu płatności i uczenia się, czego ludzie przy tym oczekują. Po dwóch dekadach, w trakcie których firma liczyła własnego regulatora wśród klientów, Remita dojrzała, zbudowała odporność i rozwinęła zrozumienie rynku potrzebne do bezpośredniej obsługi konsumentów – dodał. Efektem, jak podkreślił, jest produkt zmieniający sposób zarządzania finansami.
"Pierwszym elementem jest to, że po raz pierwszy na dużą skalę to, czego doświadczają organizacje i przedsiębiorstwa – możliwość podglądu wszystkich kont bankowych w jednej aplikacji. To pierwsza rzecz. Każdy Nigeryjczyk, niezależnie od tego, gdzie ma konto lub trzyma środki, może zacząć zarządzać swoimi finansami z jednego miejsca" – powiedział.
Agregacja kont w takiej skali dotyka wieloletniego priorytetu politycznego w Nigerii, gdzie bank centralny od ponad dekady promuje strategie włączania finansowego, aby przyciągnąć więcej dorosłych do formalnego systemu finansowegon
Zauważył, że ta funkcja była dotychczas dostępna tylko dla organizacji, dopóki Remita nie udostępniła jej zwykłym ludziom. Osiągnięcie to, jak stwierdził, stało się możliwe dzięki partnerstwom z instytucjami finansowymi, dodając, że firma zawdzięcza swój sukces wielkiemu zaufaniu i wierze ekosystemu finansowego.
"Niezależnie od banku, w którym masz konta, będziesz mógł je wyświetlić, monitorować salda i przeprowadzać transakcje. To odzwierciedla współpracę całej branży. Mówimy sobie: podczas gdy inni innowują wokół produktów, my innowujemy ekosystem – łączymy wszystkich, aby zapewnić realizację interesów klientów" – powiedział.
Kredyty, inwestycje i rachunki w jednym miejscu
Gdy użytkownicy mogą zarządzać swoimi środkami z jednego miejsca, mogą robić więcej niż płatności. Nowa aplikacja mobilna ma demokratyzować kredyt, dając użytkownikom dostęp do kilku platform pożyczkowych i umożliwiając porównywanie ofert w czasie rzeczywistym dzięki funkcji Loans Market. Z kolei platformy pożyczkowe zyskują możliwość dokładnej oceny użytkowników za pośrednictwem jednej platformy.
Aplikacja zapewnia również miejsce do inwestowania w akcje i udziały, opłacania rachunków oraz kupowania biletów lotniczych z różnych kont w jednym miejscu.
"Nie musisz więc przeskakiwać między różnymi aplikacjami. Możesz używać różnych kont bankowych do realizacji różnych celów z tego samego miejsca. To jedna z rzeczy, które nazywamy zarządzaniem finansami w pudełku" – powiedział dyrektor zarządzający.
Przelewy paneafrykańskie przez PAPSS
Poza płatnościami lokalnymi aplikacja Remita umożliwia przelewy na dowolne konto bankowe w Afryce. Funkcja powstała we współpracy z Pan-African Payment and Settlement System (PAPSS), transgraniczną siecią płatniczą opracowaną przez Africa Export-Import Bank (Afreximbank) we współpracy z sekretariatem Afrykańskiej Strefy Wol Handlu Kontynentalnego (AfCFTA) w celu rozliczania płatności między krajami afrykańskimi w walutach lokalnych. Z poziomu aplikacji użytkownicy mogą bezpiecznie obciążać dowolne ze swoich lokalnych kont bankowych, w oparciu o istniejące relacje z bankami, i przesyłać pieniądze do każdego w Afryce.
Zarządzanie pieniędzmi oparte na AI
Remita pozycjonuje również aplikację jako narzędzie do inteligentnego zarządzania pieniędzmi. Dzięki sztucznej inteligencji może ona śledzić budżety i wydatki, dostarczać sygnały i alerty oraz przedstawiać punkty działania po inteligentnej analizie trendów. Użytkownicy mogą konfigurować cykliczne płatności na różne konta i portfele, eliminując potrzebę fizycznych przypomnień, a użytkownicy, którzy mają zaległości w tych płatnościach, otrzymują inteligentne porady porównujące poprzednie okresy z bieżącym.
"Mówimy więc: usługi finansowe z jednego miejsca. Wykorzystując siłę partnerstwa w ekosystemie, wykorzystując zaufanie, które zdobyliśmy przez lata, i zapewniając, że prawdziwe włączenie finansowe i gospodarcze stanie się rzeczywistością, codzienną rzeczywistością dla zwykłych Nigeryjczyków" – powiedział Atanda.
Spojrzenie na wzrost
Firma przetwarza obecnie ponad 100 bilionów rocznie, głównie za sprawą płatności korporacyjnych – według Atandy, który stwierdził, że wartość transakcji ma teraz gwałtownie wzrosnąć wraz z wejściem Remity na rynek konsumencki.
"Wierzymy, że w ciągu najbliższych sześciu miesięcy zobaczymy znaczącą adopcję w zakresie transakcji – nie tylko natychmiastowych przelewów lokalnych, ale także transakcji paneafrykańskich. Widzimy również adopcję, która napędzi usługi, o których ludzie wcześniej nie wiedzieli, że mają do nich łatwy dostęp. Jedną z nich będzie mikroemerytura. Kolejną kredyt dla osób już zweryfikowanych. Wiele osób wciąż ma trudności z łatwym dostępem do kredytu, ale dzięki dostępowi do inteligencji danych Remita udostępnia kredyt zwykłym Nigeryjczykom wszędzie" – powiedział.
Aplikacja od pewnego czasu znajduje się w fazie beta i zgromadziła już tysiące wczesnych użytkowników, mimo że firma nie prowadziła żadnych reklam ani promocji – zauważył Atanda. Przy braku wydatków marketingowych za tymi wczesnymi liczbami to, jak aplikacja przekształci bazę beta w trwałe, masowe użytkowanie, będzie wczesnym miernikiem tego, czy podejście oparte na ekosystem przeniesie ją do codziennych finansów konsumenckich.

