Klienci ProvidusUnity Bank zgłaszają problemy z usługami dwa miesiące po fuzji
Najważniejsze informacje
- •Klienci nowo powstałego ProvidusUnity Bank zgłaszają opóźnione lub nieudane przelewy, problemy z logowaniem do aplikacji, brakujące powiadomienia oraz awarie sieci, które uniemożliwiły niektórym firmom wypłatę wynagrodzeń.
- •Po fuzji ProvidusUnity Bank stał się dziewiątym największym bankem Nigerii pod względem aktywów, prowadzi 229 oddziałów, obsługuje około 3,6 mln klientów i wykazał 4,49 bln ₦ aktywów ogółem według roku fiskalnego 2024.
- •Centralny Bank Nigerii wsparł fuzję pożyczką w wysokości 700 mld ₦ w ramach szerszego programu dokapitalizowania po dyrektywie z 2024 roku podnoszącej minimalne progi kapitałowe.
- •Sąd Najwyższy sfinalizował fuzję w połowie 2026 roku, rozwiązując zarząd Unity Bank i zatwierdzając nazwę ProvidusUnity, co rozstrzygnęło spór prawny akcjonariuszy.
- •Bank nie odniósł się publicznie do skarg, a problemy z usługami są postrzegane jako test sprawności realizacji konsolidacji w erze dokapitalizowania.
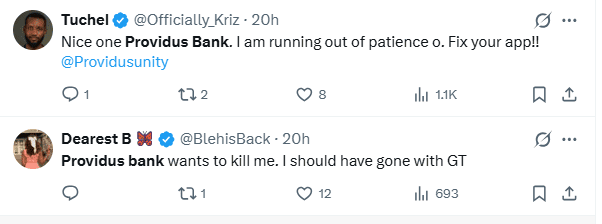
Dwa miesiące po połączeniu Providus Bank i Unity Bank w ProvidusUnity Bank Limited klienci otwarcie wyrażają w internecie niezadowolenie z uporczywych problemów z usługami nowo powstałej instytucji.
Skargi dotyczą m.in. przelewów, które znikają na godziny, a nawet dni, nieudanych logowań do aplikacji mobilnej banku, brakujących powiadomień o transakcjach oraz niemożności wypłaty wynagrodzeń pracownikom przez firmy z powodu trwających awarii sieci. Jeden z klientów zgłosił, że przelew nie dotarł na miejsce niemal pełną dobę po zainicjowaniu — było to drugie takie zdarzenie w ciągu tygodnia. Inny użytkownik powiedział, że od momentu wejścia fuzji w życie nie może zalogować się do aplikacji ani otrzymywać powiadomień. Właściciel firmy opisał, że przez dwa kolejne dni nie mógł wypłacić pensji z powodu słabej jakości usług banku.
Kilku klientów, którzy wcześniej korzystali z usług banku przy znaczących transakcjach, takich jak zakup samochodu, wskazało, że środki były zablokowane przez wiele godzin w kluczowych momentach płatności.
W wielu skargach przewija się wspólny wątek: klienci przypisują pogorszenie jakości usług bezpośrednio fuzji, a niektórzy zauważają, że Providus przed połączeniem z Unity Bank cieszył się silną reputacją w dziedzinie bankowości cyfrowej. „Od momentu fuzji Providus Bank z Unity Bank ich usługi naprawdę się pogorszyły” — skomentował jeden z użytkowników na X, a sentyment ten podziela wiele innych osób. Niektórzy użytkownicy zauważyli też, że skargi na bank stają się coraz częstsze.
Nie wszyscy klienci mieli jednak negatywne doświadczenia. Co najmniej jeden użytkownik stwierdził, że jego usługi bankowe działają dobrze od czasu fuzji, co przypomina, że problemy te mogą wpływać na klientów w różny sposób w zależności od lokalizacji, rodzaju konta lub systemu, w którym działało konto przed połączeniem.
Fala skarg stoi w wyraźnym kontraście do obrazu fuzji przedstawionego podczas jej sfinalizowania w połowie 2026 roku. Wtedy Sąd Najwyższy rozwiązał zarząd Unity Bank i zatwierdził nazwę ProvidusUnity Bank dla połączonego podmiotu, co rozstrzygnęło spór prawny między dwoma akcjonariuszami Unity Bank, który zagrażał opóźnieniem jednej z najważniejszych konsolidacji bankowych w Nigerii.
Po fuzji ProvidusUnity Bank stał się dziewiątym największym bankem w Nigerii pod względem aktywów, dysponującym 229 oddziałami i obsługującym około 3,6 mln klientów. Połączona instytucja wykazała bazę aktywów ogółem w wysokości 4,49 bln ₦ według stanu na rok fiskalny 2024. Transakcja połączyła dwie bardzo różne instytucje: Providus Bank, znany od 2017 roku z podejścia „digital-first” i skupienia na małych i średnich przedsiębiorstwach (MŚP), oraz Unity Bank, doceniany za rozległą sieć oddziałów fizycznych i długotrwałą obecność w całym kraju.
Centralny Bank Nigerii wsparł fuzję pożyczką w wysokości 700 mld ₦, co podkreśla jej rolę w szerszym dążeniu do konsolidacji sektora bankowego i zapewnienia, by banki spełniały nowe wymogi kapitałowe. To dążenie sięga dyrektywy CBN z 2024 roku ws. dokapitalizowania, która podniosła minimalne progi kapitałowe dla banków komercyjnych i wyznaczyła mniejszym instytucjom termin na wzmocnienie bazy kapitałowej — presja ta skierowała kilka instytucji w stronę fuzji i przejęć zamiast samodzielnej emisji kapitału. Dla banków średniej wielkości, takich jak Providus i Unity, połączenie aktywów było jedną z dróg do spełnienia nowych progów, a sprawność realizacji takich konsolidacji stała się szerszym testem całego procesu dokapitalizacji. Na początku oba banki przedstawiały połączenie jako sposób połączenia tradycji bezproblemowej obsługi Unity z mocnymi stronami Providus w dziedzinie technologii i bankowości cyfrowej, aby stworzyć silniejszego konkurenta dla największych banków Nigerii.
Integracja dwóch banków wymaga złożonej pracy nad zjednoczeniem ich systemów i baz danych — proces ten może zająć dużo czasu. Istniejąca infrastruktura Providus została zbudowana z myślą o własnej bazie klientów, co utrudnia wchłonięcie 3,6 mln klientów Unity Bank i większej sieci oddziałów. W rezultacie pojawiły się problemy takie jak opóźnienia przelewów, trudności z logowaniem i brakujące powiadomienia.
Dotychczas bank nie odniósł się publicznie do skarg. To milczenie jest szczególnie istotne w przypadku instytucji od dawna znanej z niezawodności cyfrowej, i to w momencie, gdy CBN obserwuje, czy fuzje ery dokapitalizowania przynoszą obiecane korzyści. Powodzenie fuzji zależeć będzie od tego, czy problemy te zostaną szybko rozwiązane — zanim frustracja klientów się pogłębi.
Powiązane artykuły: Providus i Unity Bank oficjalnie łączą się w ProvidusUnity Bank Limited; Sąd Najwyższy zatwierdza fuzję Unity-Providus Bank, kończąc batalię prawną

