Podgląd wyników Nvidia za Q3: ryzyka wydatków na AI i obawy o ład korporacyjny zagrażają dużej hossie
Najważniejsze informacje
- •Nvidia opublikuje wyniki za trzeci kwartał roku obrotowego 2027 po zamknięciu rynku USA 17 listopada 2026 r., a konsensus prognozuje przychody w wysokości 108,84 mld USD, tj. o 90,9% więcej rok do roku, oraz zysk na akcję 2,47 USD, tj. o 90% więcej.
- •Rada nadzorcza Nvidii uruchomiła niezależne dochodzenie dotyczące CEO Jensena Huanga po zarzutach z udziałem Alice Huang, byłej kierowniczki singapurskiej spółki Megaspeed, którą urzędnicy wywiadu USA mieli zidentyfikować jako agentkę chińskiego wywiadu.
- •Kapitalizacja rynkowa spółki spadła o prawie 30% w ciągu mniej niż miesiąca — z 5,77 bln USD 6 października 2026 r. do 4,07 bln USD 10 listopada — po spadku akcji o 4,3% 9 listopada w reakcji na doniesienia o dochodzeniu.
- •Przychody segmentu Data Centre, które skoczyły o 117% rok do roku do 89,0 mld USD i stanowiły około 92,5% całkowitych przychodów w Q2 roku obrotowego 2027, pozostają głównym motorem wzrostu, a kierownictwo obniżyło prognozę marży brutto na Q3 z 75% do 74%.
- •Prognoza przychodów Nvidii za Q3 zakłada zerowe przychody z mocy obliczeniowej Data Centre z Chin, więc każde dodatkowe zezwolenia eksportowe lub poprawiony dostęp do rynku stanowiłyby wzrost wartości nieujęty obecnie w prognozie spółki.
Nvidia (NVDA) przed sprawozdaniem finansowym za trzeci kwartał roku obrotowego 2027, które opublikuje w przyszły wtorek, stoi w obliczu kluczowego testu zaufania inwestorów, ponieważ obawy o trwałość boomu wydatków na infrastrukturę sztucznej inteligencji potęguje wybuchający konflikt dotyczący ładu korporacyjnego z udziałem CEO Jensena Huanga.
Akcje spółki spadły o 4,3% w poniedziałek, 9 listopada 2026 r., tracąc około 190 mld USD kapitalizacji rynkowej, po doniesieniach o dochodzeniu w sprawie tego, czy Huang był celem rzekomej operacji chińskiego wywiadu. To wydarzenie dodało nową warstwę niepewności w kwestii kierownictwa spółki, jej ekspozycji na regulacje w relacjach USA–Chiny oraz zawyżonej wyceny.
Najcenniejsza spółka świata mierzy się obecnie z połączeniem przeciwności makro i mikro, które obniżyły jej kapitalizację rynkową o prawie 30% w ciągu mniej niż miesiąca — od szczytu 5,77 bln USD 6 października 2026 r. do 4,07 bln USD we wtorek, 10 listopada 2026 r.
Data publikacji wyników i oczekiwania konsensusu
Nvidia planuje opublikować wyniki za Q3 roku obrotowego 2027 około godziny 16:20 czasu wschodnioamerykańskiego we wtorek, 17 listopada 2026 r., a konferencję telefoniczną na temat wyników przeprowadzi o 17:00 ET, co odpowiada godzinie 6:00 czasu singapurskiego w środę, 18 listopada 2026 r. Ponieważ publikacja wypada po zamknięciu rynku amerykańskiego, pierwsza reakcja handlowa nastąpi po ponownym otwarciu rynków USA w kolejnej sesji, a inwestorzy będą analizować zarówno nagłówkowe liczby, jak i konferencję pod kątem tematyki omówionej poniżej.
Konsensus rynku wskazuje na kolejny okres wyjątkowo silnego wzrostu: przychody mają wzrosnąć o 90,9% rok do roku do 108,84 mld USD, a zysk na akcję ma wzrosnąć o 90% rok do roku do 2,47 USD.
Odzwierciedlając podwyższone ryzyko, rynek opcji na dzień 10 listopada 2026 r. wyceniał ruch akcji Nvidii na około ±10,6%, powyżej dziesięcioletniej średniej maksymalnego ruchu w dniu publikacji wyników wynoszącej ±7,8%, według danych EarningsWatcher. Ta implikowana zmiana reprezentuje wahanie, jakie traderzy opcji wyceniali w obie strony wokół publikacji, podkreślając, jak duże ryzyko zdarzeniowe rynek przypisuje temu raportowi w porównaniu z własną historią dni wynikowych Nvidii.
Dlaczego wyniki Nvidii mają znaczenie dla całego amerykańskiego rynku akcji
Nadchodzące wyniki Nvidii mogą mieć istotne konsekwencje dla S&P 500 i Nasdaq 100, biorąc pod uwagę znaczącą wagę spółki w indeksach oraz coraz bardziej powiązane relacje finansowe w amerykańskim ekosystemie sztucznej inteligencji.
Na dzień 20 października 2026 r. Nvidia stanowiła około 8,18% Nasdaq 100, co oznacza, że sam ruch jej akcji o 5% mógł poruszyć indeksem o około 0,41 punktu procentowego, przy założeniu braku zmian pozostałych składników.
Co istotniejsze, rosnące obawy dotyczące finansowania cyrkularnego — ustaleń, w ramach których Nvidia inwestuje, zapewnia wsparcie finansowe lub gwarantuje zobowiązania spółek infrastruktury AI, które następnie kupują jej układy — wzbudziły pytania o niezależność i trwałość popytu związanego z AI.
W sierpniu Nvidia ogłosiła inicjatywę finansową ukierunkowaną na ponad 500 mld USD kapitału stron trzecich, z potencjalnymi gwarancjami spółki do 125 mld USD.
Takie ustalenia mogą nasilać ryzyko przenoszenia: spowolnienie popytu na AI lub zaostrzenie warunków kredytowych mogłoby osłabić przepływy pieniężne operatorów centrów danych, ograniczyć ich zdolność do finansowania nowych zakupów układów i ostatecznie obciążyć przyszły wzrost przychodów Nvidii. Taki scenariusz mógłby wywołać jednoczesną wyprzedaż wśród producentów półprzewodników, hiperskalerów, dostawców infrastruktury AI oraz instytucji finansowych narażonych na kredyty prywatne.
W konsekwencji, silniejsze niż oczekiwano wybicie wyników połączone z mocnymi prognozami mogłoby przywrócić zaufanie do szerszego cyklu inwestycyjnego AI, podczas gdy rozczarowujące wyniki lub sygnały słabnącego popytu końcowego mogłyby przyspieszyć niedawną wyprzedaż w Nasdaq 100 i S&P 500.
Na tym tle oto sześć kluczowych czynników fundamentalnych, które traderzy powinni obserwować.
1. Przychody segmentu Data Centre: główny motor wzrostu zysków
Dział Data Centre Nvidii pozostaje dominującym silnikiem zysków, wspierany przez masowe inwestycje w infrastrukturę AI ze strony hiperskalerów, dostawców usług chmurowych i suwerennych projektów AI.
W Q2 roku obrotowego 2027 przychody Data Centre skoczyły o 117% rok do roku do 89,0 mld USD, co stanowiło około 92,5% całkowitych przychodów. Całkowite przychody za Q2 sięgnęły 96,2 mld USD, o 106% więcej rok do roku. Przy udziale segmentu wynoszącym około 92,5% linii przychodów trajektorii kwartału faktycznie decyduje popyt na infrastrukturę AI, a nie pozostałe działalności.
Na Q3 kierownictwo wcześniej prognozowało całkowite przychody w wysokości 108 mld USD, plus minus 2%, podczas gdy oczekiwania konsensusu wzrosły od tego czasu do około 108,8 mld USD. Kluczową kwestią jest to, czy spółka będzie w stanie nadal dostarczać istotny wzrost sekwencyjny w miarę rozwoju bazy przychodowej.
2. Blackwell i Vera Rubin: utrzymanie przewagi technologicznej
Zdolność Nvidii do utrzymania dominującej pozycji w akceleratorach AI zależy w dużej mierze od skutecznego wdrożenia architektury Blackwell i platformy nowej generacji Vera Rubin.
W wynikach za Q2 kierownictwo potwierdziło, że Vera Rubin wszedł w pełną produkcję, a wdrożenia postępują u głównych partnerów chmurowych, w tym Microsoft Azure, Google Cloud, Oracle Cloud Infrastructure i CoreWeave.
Uwaga skupi się na mocach produkcyjnych, harmonogramach wdrożeń u klientów, zaawansowanym opakowaniu i dostępności pamięci o dużej przepustowości, a także na konkurencji ze strony AMD i wewnętrznie rozwijanych układów AI hiperskalerów.
3. Marże brutto: kluczowy test siły cenowej
Marża brutto Nvidii w Q2 według non-GAAP utrzymała się na poziomie 75%, co odzwierciedla wyjątkową siłę cenową spółki na rynku akceleratorów AI.
Jednak kierownictwo obniżyło prognozę marży brutto na Q3 do 74%, plus minus 50 punktów bazowych, ponieważ wyższe koszty produkcji, opakowania i pamięci mogą obciążać rentowność.
Przy kwartalnych przychodach oczekiwanych powyżej 108 mld USD nawet stosunkowo niewielka zmiana marży brutto może przełożyć się na istotną różnicę w zysku operacyjnym. Traderzy ocenią, czy Nvidia może zrekompensować rosnące koszty komponentów infrastruktury wyższymi cenami sprzedaży, miks produktów i efektywnością produkcji.
4. Prognozy na przyszłość: największy katalizator fundamentalny
Reakcja akcji Nvidii na wyniki będzie prawdopodobnie zależała bardziej od prognozy przychodów na Q4 roku obrotowego 2027 niż od raportowanych wyników za Q3.
Rynek będzie szukał potwierdzenia, że zamówienia na infrastrukturę AI pozostaną odporne do początku 2027 r., szczególnie po niedawnych obawach dotyczących nakładów kapitałowych hiperskalerów, ustaleń finansowania AI oraz rentowności wdrożeń AI na dużą skalę.
Nvidia ogłosiła również partnerstwa z udziałem Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs i KKR, mające na celu zmobilizowanie znacznego kapitału stron trzecich na rozwój infrastruktury AI, pod warunkiem zawarcia ostatecznych umów.
Chociaż te ustalenia mogłyby poszerzyć zdolności finansowania, inwestorzy przyjrzą się, czy wydatki na infrastrukturę AI są wspierane przez trwały popyt końcowy i generowanie gotówki.
5. Kontrole eksportu do Chin i ryzyka geopolityczne
Chiny pozostają zarówno znaczącym potencjalnym rynkiem, jak i głównym źródłem niepewności regulacyjnej dla Nvidii.
Co istotne, prognoza przychodów za Q3 zakłada brak przychodów z mocy obliczeniowej Data Centre z Chin, co odzwierciedla istniejące restrykcje i niepewności dotyczące eksportu zaawansowanych układów AI. Ponieważ prognoza już zawiera zerowe przychody z mocy obliczeniowej Data Centre z Chin, każde dodatkowe zezwolenia eksportowe lub poprawiony dostęp stanowiłyby przychody, które obecnie nie są ujęte w prognozie spółki.
Uwaga skupi się na tym, czy Nvidia może poprawić dostęp do chińskich klientów, uzyskać dodatkowe zezwolenia eksportowe, czy też zmierzy się z ostrzejszymi restrykcjami. Ten czynnik jest szczególnie ważny, ponieważ własnościowy ekosystem oprogramowania CUDA Nvidii i jej pozycja na globalnym rynku akceleratorów AI zależą częściowo od szerokości międzynarodowej bazy klientów.
6. Dochodzenie w sprawie Jensena Huanga: nowe ryzyko dla ładu korporacyjnego i bezpieczeństwa narodowego
Najbardziej znaczącym nowym katalizatorem pozawynikowym przed ogłoszeniem wyników Q3 Nvidii jest zgłaszana sprawa dotycząca ładu korporacyjnego wokół jej szefa.
Według doniesień Reuters opublikowanych 8–9 listopada rada nadzorcza Nvidii uruchomiła niezależne dochodzenie po zarzutach, że Jensen Huang utrzymywał relacje z Alice Huang, byłą kierowniczką singapurskiej spółki Megaspeed, którą urzędnicy wywiadu USA mieli zidentyfikować jako agentkę chińskiego wywiadu.
Z perspektywy wyceny akcji większym zmartwieniem jest to, że dochodzenie mogłoby stworzyć długotrwałą dyskontę z tytułu ładu korporacyjnego, zwłaszcza jeśli wprowadzi niepewność co do ciągłości kierownictwa, amerykańskich zezwoleń eksportowych lub zgodności regulacyjnej.
To wydarzenie zbiega się także z okresem zaostrzonego sceptycyzmu inwestorów wobec szerszego handlu AI, co nasila ryzyko negatywnej reakcji na ewentualne rozczarowanie wynikami. Co więcej, dowody naruszenia bezpieczeństwa, działania egzekucyjne regulatorów, zakłócenia w kierownictwie lub dodatkowe istotne ujawnienia mogłyby wywołać trwałe obniżenie wyceny, nawet jeśli spółka dostarczy mocne wyniki.
Fundamentalny wniosek: co ma największe znaczenie dla traderów
Według analizy reakcja akcji Nvidii na wyniki za Q3 będzie prawdopodobnie zależała od pięciu kluczowych czynników: wzrostu przychodów Data Centre, realizacji Blackwell/Rubin, odporności marży brutto, prognoz na Q4 oraz konsekwencji dochodzenia w sprawie Jensena Huanga — przy czym trwałość wydatków hiperskalerów na AI pozostaje nadrzędnym motorem fundamentalnym.
Scenariusz byczy, jak opisano, łączy czyste wybicie wyników, przyspieszający popyt na infrastrukturę AI, mocniejsze niż oczekiwano prognozy na Q4 i odporne marże brutto, w towarzystwie uspokajających rozwoju wydarzeń w dochodzeniu dotyczącym ładu korporacyjnego. Ta kombinacja mogłaby wywołać ostry odbicie akcji Nvidii i potencjalnie przywrócić zaufanie w szerszych sektorach półprzewodników i technologii związanych z AI.
Scenariusz niedźwiedzi koncentruje się nie tyle na rozczarowujących wynikach nagłówkowych, ile na dowodach utraty tempa wydatków na infrastrukturę AI lub na tym, że wyższe koszty zaczynają podkopywać rentowność. Co ważniejsze, każda istotna eskalacja dochodzenia — w szczególności obejmująca działania egzekucyjne regulatorów, potwierdzone naruszenia bezpieczeństwa lub zakłócenia w kierownictwie — mogłaby wprowadzić długotrwałą dyskontę z tytułu ładu korporacyjnego, nawet jeśli bazowe wyniki Nvidii pozostaną mocne.
Analiza techniczna: potencjalne przejście do fazy dużego trendu spadkowego
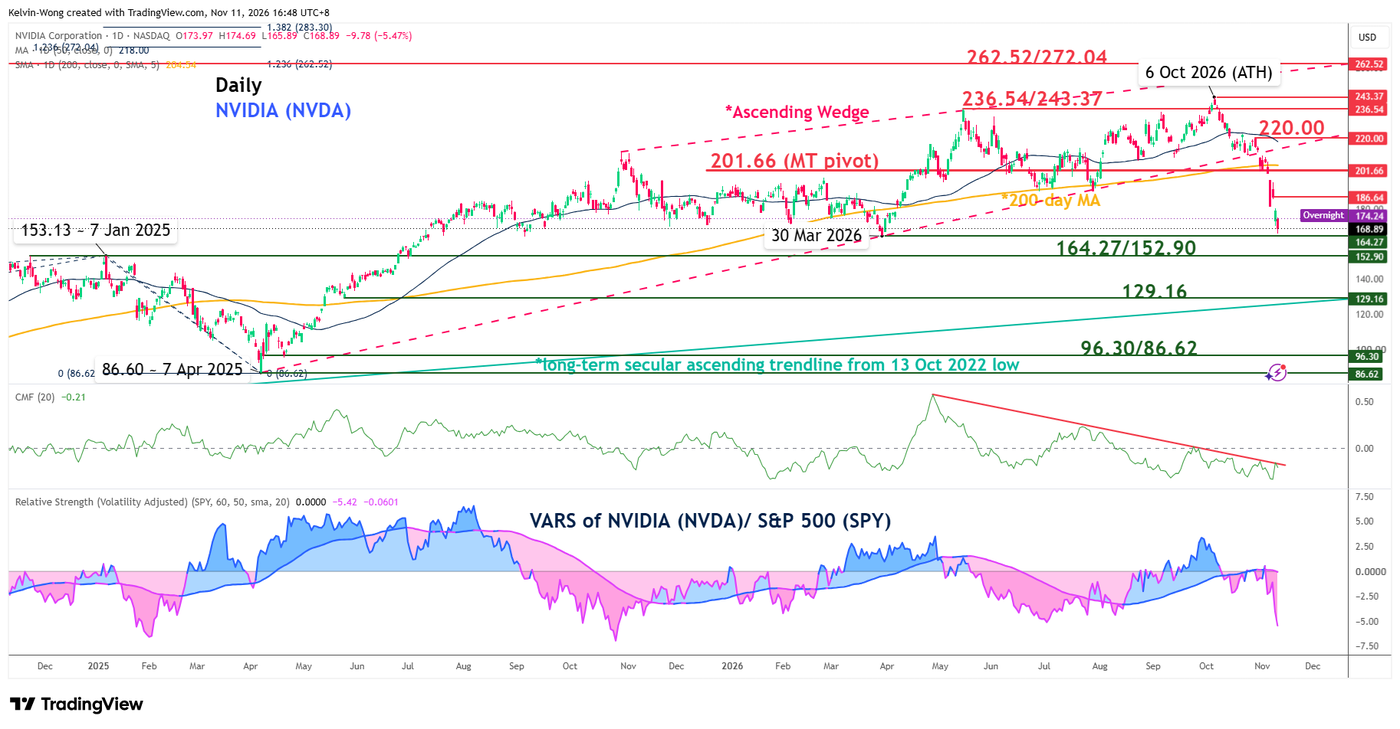
Z perspektywy wykresowej analiza argumentowała, że NVDA dokonała bessowej destrukcji poziomu. 30 października 2026 r. akcje przebiły w dół 200-dniową średnią kroczącą oraz wsparcie formacji "Ascending Wedge" — zidentyfikowanej jako główny odwrócenia bessowego wzorzec, który uformował się od dołka 86,60 z 7 kwietnia 2025 r. do historycznego szczytu 243,37 z 6 października 2026 r.
Dodatkowo wskaźnik Chaikin Money Flow, łączący momentum ceny i wolumenu, nadal wykazuje bessową kondycję momentum poniżej środkowej linii zera. Skorygowana o zmienność siła względna (VARS) Nvidii, mierzona względem szerszego funduszu ETF na S&P 500 (SPY), także nadal pokazuje wyniki gorsze NVDA.
Wszystkie te obserwacje wskazują, według analizy, że NVDA znajduje się w potencjalnej fazie dużego trendu spadkowego poniżej kluczowego średnioterminowego oporu 201,66, który pokrywa się również z 200-dniową średnią kroczącą. Przebicie poniżej 152,90, wsparcia pośredniego, w pierwszej kolejności odsłoniłoby średnioterminowe wsparcie na 129,16 — również długoterminową sekularną linię trendu wzrostowego biegnącą od dołka z 13 października 2022 r. Odwrotnie, pokonanie poziomu i zamknięcie dzienne powyżej 201,66 unieważniłoby bessowy scenariusz, otwierając drogę do potencjalnego odrabiania strat w kierunku średnioterminowego oporu na 220,00, który pokrywa się również z 50-dniową średnią kroczącą.
Atrybucja
Ten artykuł jest przeredagowaniem analizy opublikowanej przez OANDA MarketPulse 11 listopada 2026 r. Opinie wyrażone w oryginalnej analizie należą do autora i niekoniecznie odzwierciedlają poglądy OANDA Business Information & Services, Inc. ani żadnej z jej spółek stowarzyszonych, zależnych, członków zarządu ani dyrektorów. Oryginalna publikacja ma charakter wyłącznie informacyjny i edukacyjny.
Źródło oryginalne: Nvidia (NVDA) Q3 earnings preview: AI spending risks and governance concerns threaten major uptrend

