Paroksyzm Bitcoinowych ETF: Akcje NVDA Mają Premię za CEO, Której Bitcoin Nigdy Nie Potrzebował
Najważniejsze informacje
- •Akcje Nvidii spadły o ponad 8% w handlu poza godzinami sesji 12 listopada, po tym jak rada dyrektorów rozważyła przyszłość CEO Jensena Huanga, co zagroziło utratą około 600 miliardów dolarów wartości rynkowej.
- •Huang pełni rolę głównego stratega Nvidii i publicznego ewangelisty boomu AI, z ponad 60 menedżerami podlegającymi bezpośrednio jemu, a analitycy nie wskazują oczywistego następcy.
- •Historia Apple pokazuje, że planowanie sukcesji ma znaczenie: akcje spadły o 5,9% poza sesją po rezygnacji Steve'a Jobsa w 2011 roku, ale wzrosły o 1946% podczas kadencji Tima Cooka jako CEO.
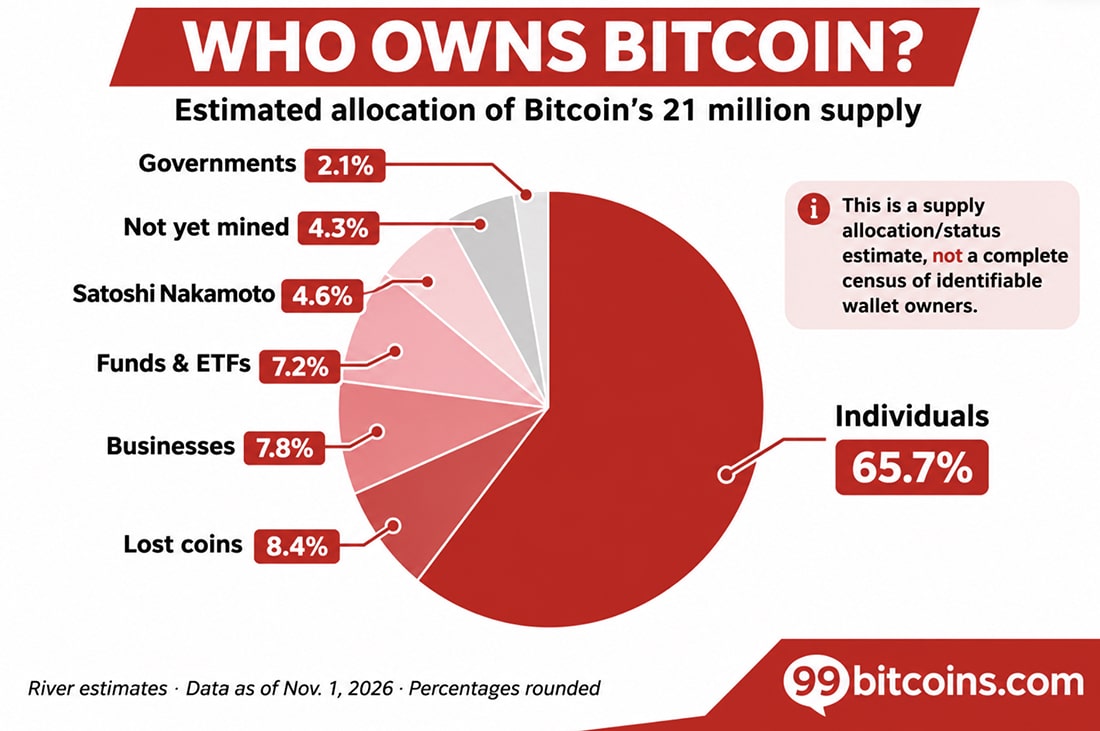
- •Amerykańskie spot ETF-y na Bitcoina przyciągnęły 55,4 miliarda dolarów skumulowanych napływów netto od uruchomienia w styczniu 2024 roku i utrzymywały około 1,31 miliona BTC 11 listopada, czyli 6,5% podaży Bitcoina w obiegu.
- •Bitcoin działa bez CEO ani reguł zależnych od osobowości, jednak produkty ETF Wall Street, w tym IBIT BlackRocka z około 793 069 BTC o wartości blisko 59,5 miliarda dolarów, kształtują obecnie znaczną część narracji o popycie rynkowym.
Inwestorzy Nvidii mają Jensena Huanga. Inwestorzy Bitcoina nie mają nikogo — i to może być największa różnica między tymi dwoma aktywami. Tymczasem Wall Street wpompowała miliardy w produkty ETF na Bitcoina, które z założenia miały działać bez korporacyjnego lidera, podczas gdy akcje NVDA niesie premię za CEO zbudowaną wokół wpływu Huanga na branżę AI.
Akcje Nvidii spadły o ponad 8% w handlu poza godzinami sesji 12 listopada, po tym jak rada dyrektorów rozważyła przyszłość Huanga. Ten ruch zagroził utratą około 600 miliardów dolarów wartości rynkowej. Popyt na chipy nagle nie zniknął — to zaufanie inwestorów do lidera Nvidii stało się siłą napędową.
Akcje NVDA i ich premia za CEO
Huang to coś więcej niż dyrektor generalny Nvidii. Jest jej głównym strategiem i publicznym ewangelistą boomu AI. Reuters poinformował, że ponad 60 menedżerów podlega bezpośrednio jemu, a analitycy nie widzą oczywistego następcy, który mógłby płynnie zastąpić jego wpływy.
Nasze przesłanie do rady dyrektorów Nvidii: Nie zwalniajcie Jensena Huanga. Nie ma jasnego następcy Jensena Huanga. Jesteśmy przekonani, że jego odejście byłoby ostatecznie stratą netto dla Nvidii, jej akcjonariuszy i rewolucji AI. Najpierw spójrzcie na dane. Historia również…
— The Kobeissi Letter (@KobeissiLetter) 12 listopada 2026
Taka koncentracja tworzy wzrosty, gdy inwestorzy ufają liderowi. Huang potrafi zamienić keynote czy prognozę w wydarzenie poruszające rynkiem. Tworzy to jednak również podatność: inwestorzy z trudem oddzielają osobę od spółki. W analizie fundamentalnej taki układ nazywa się ryzykiem kluczowej osoby, a planowanie sukcesji traktowane jest jako stały obowiązek rad nadzorczych spółek publicznych.
Akcje NVDA nadal symbolizują własność chipów kluczowych dla infrastruktury AI. Jednak doniesienia o możliwej zmianie na stanowisku lidera wystarczyły, by wstrząsnąć akcjami i ich partnerami. To zjawisko premii za CEO — zaufanie, które inwestorzy przypisują jednej osobie. Dopóki rada dyrektorów Nvidii ani spółka nie odniosą się bezpośrednio do doniesień, obserwowalnymi sygnałami są oficjalne oświadczenia, decyzje rady i własne publiczne wystąpienia Huanga.
Apple oferuje porównanie historyczne. Gdy Steve Jobs zrezygnował ze stanowiska CEO 24 sierpnia 2011 roku, akcje Apple spadły o 5,9% w handlu poza godzinami sesji. Tim Cook przejął stery i spółka nadal rosła; akcje Apple wzrosły od tego czasu o 1946% podczas kadencji Cooka. Różnica polega na tym, że Apple miało plan sukcesji i działającą firmę. Bitcoin został zbudowany wokół innej propozycji.
Paroksyzm Bitcoinowych ETF: Wall Street kupuje aktywo, nie posiadając jego reguł
Satoshi Nakamoto zniknął z widoku publicznego lata temu, a Bitcoin działał dalej. Nie ma CEO, który uspokajałby posiadaczy, nie ma rady, która mianowałaby następcę, ani kwartalnej konferencji, na której założyciel obiecuje lepszy cykl produktowy. Harmonogram emisji i reguły konsensusu nie zależą od osobowości.
Bitcoin nie jest odporny na sentyment. Jego cena nadal reaguje na adopcję, regulacje, bezpieczeństwo, płynność i popyt. Ale jego sentyment jest mniej zależny od jednego kierownika — nikt nie musi decydować, czy Satoshi wciąż jest właściwą osobą na tym stanowisku.
Rynek ETF na Bitcoina pokazuje, jak bardzo Wall Street zmieniła historię własności. Amerykańskie spot ETF-y na Bitcoina przyciągnęły 55,4 miliarda dolarów skumulowanych napływów netto od uruchomienia w styczniu 2024 roku po zatwierdzeniu regulacyjnym. Fundusze utrzymywały około 1,31 miliona BTC 11 listopada, co stanowi 6,5% obecnej podaży Bitcoina w obiegu wynoszącej 20,11 miliona.
Sam IBIT BlackRocka utrzymywał około 793 069 BTC 9 listopada, o wartości blisko 59,5 miliarda dolarów. Oferuje tradycyjnym portfelom ekspozycję na Bitcoina bez zarządzania portfelem czy kluczami prywatnymi, handlując na amerykańskich giełdach w regularnych godzinach sesji przez zwykłe konta maklerskie.
To jest paroksyzm Bitcoinowych ETF: Wall Street nie kontroluje protokołu Bitcoina, ale jej produkty kształtują obecnie ogromną część narracji o popycie na rynku. Spot ETF-y trzymają bitcoiny bezpośrednio, więc napływy i odpływy netto przekładają się na rzeczywiste zakupy i sprzedaże monet, z codziennie ujawnianymi stanami posiadania. Napływy mogą wzmocnić presję kupna, a umorzenia mogą ją odwrócić. Inwestorzy coraz częściej obserwują przepływy BlackRocka i Fidelity w poszukiwaniu wskazówek o instytucjonalnym apetycie.
Świat bez ETF-ów wyglądałby inaczej. Te 55,4 miliarda dolarów napływów netto nie wpłynęłoby przez te produkty; niektórzy inwestorzy mogliby kupić Bitcoina bezpośrednio, użyć kontraktów terminowych lub całkiem zrezygnować. 1,31 miliona BTC funduszy miałoby innych właścicieli, a rynek straciłby główną regulowaną ścieżkę dostępu instytucjonalnego.
Odjęcie 55,4 miliarda dolarów od wartości rynkowej Bitcoina nie ujawni jego ceny bez ETF-ów. Kapitalizacja rynkowa jest ustalana przez transakcje krańcowe, a nie przez sumowanie każdego zainwestowanego dolara. Prawdziwy scenariusz alternatywny dotyczy popytu, dostępu i tego, kto jest gotów kupować, gdy ceny spadają.
Tam przewaga Bitcoina spotyka się z jego nową słabością. Premia za CEO Nvidii może stać się obciążeniem, gdy zaufanie do Jensena Huanga pęknie. Bitcoin nie ma założyciela do stracenia.
Bitcoin nigdy nie potrzebował Satoshi, by utrzymać sieć przy życiu. Wall Street nauczyła jednak nowe pokolenie kupujących obserwowania jej przepływów. Protokół pozostaje zdecentralizowany. Narracja inwestycyjna jest coraz bardziej instytucjonalna.

