Nigeryjskie fintechy patrzą dalej niż debata o zagładzie AI: oszustwa i złe dane
Najważniejsze informacje
- •Paneliści podczas Nigeria Fintech Week 2026 powiedzieli, że nigeryjskie fintechy koncentrują się na praktycznych zastosowaniach AI, takich jak wykrywanie oszustw i decyzje kredytowe, a nie na globalnych debatach o egzystencjalnym ryzyku AI.
- •Dane Centralnego Banku Nigerii wskazują, że 87,5% badanych fintechów wykorzystuje AI do wykrywania oszustw, w porównaniu z 37,5% stosującymi ją do scoringu kredytowego i modelowania ryzyka.
- •Oszustwa kosztowały nigeryjskie banki i klientów 134,48 mld nairów przez pięć lat od 2020 do 2025, co napędza pilność branży wokół monitorowania opartego na AI.
- •Kierownicy argumentowali, że AI może poszerzyć dostęp do kredytu poprzez ocenę szerszych zachowań finansowych, ale ostrzegali, że niepełne lub tendencyjne dane mogą na skalę powiększać złe decyzje kredytowe.
- •Centralny Bank Nigerii ostrzegł, że decyzje oparte na AI w obszarze kredytów, oszustw i compliance będą wymagały wzmocnionego nadzoru i kontroli regulacyjnej.
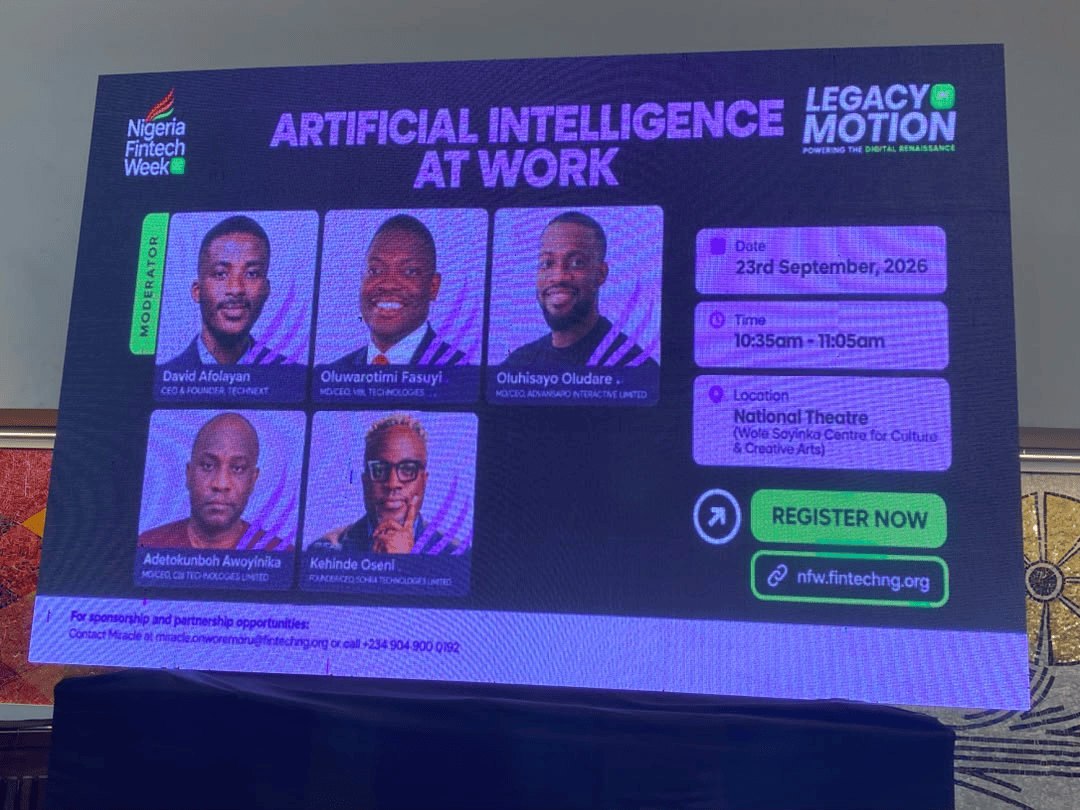
LAGOS — Najgłośniejsze debaty dotyczące sztucznej inteligencji (AI) krążą obecnie wokół ryzyka egzystencjalnego. Sam Altman, Elon Musk i inne znane postaci branży wciąż wracają do tego samego pytania: czy AI pewnego dnia zwróci się przeciwko ludzkości?
W Lagos pytanie brzmi inaczej. Chodzi tam nie o to, czy AI zniszczy ludzkość, lecz o to, czy może szybciej zatwierdzić kredyt, wcześniej wykryć podejrzaną transakcję albo obsłużyć klienta, który nigdy nie postawił stopy w oddziale banku. Ta przepaść między zagranicznymi debatami o końcu świata a codzienną pracą na miejscu wyznaczała ramy rozmów podczas Nigeria Fintech Week 2026, dorocznego spotkania nigeryjskiej branży technologii finansowych, w środę 23 września, na panelu zatytułowanym „Artificial Intelligence at Work”.
W sesji wzięli udział trzej praktycy niemający cierpliwości do abstrakcji: Oluwarotimi Fasuyi, dyrektor zarządzający i CEO VFD Technologies; Adetokunbo Awoyinika, dyrektor zarządzający i CEO CBI Technologies; oraz Olufisayo Oludare, założyciel i CEO Advansio. Ich dyskusja obejmowała infrastrukturę AI, decyzje kredytowe, wykrywanie oszustw,ść danych i rzeczywisty koszt wdrożeń.
„Kapitulacja poznawcza” i luka zaufania
Zanim jednak doszło do tych tematów, moderator David Afolayan, współzałożyciel i CEO Technext, rzucił na salę inne pytanie: jak bardzo ludzie faktycznie są gotowi ufać maszynom?
Zaczął od pokazu rąk. „Kto tu używa ChatGPT, Gemini, Claude lub Grok?” Większość rąk się uniosła. Potem przyszło ostrzejsze pytanie pogłębiające: kto sprawdza, co te narzędzia mu mówią? Sala ucichła.
Afolayan miał nazwę na lukę między tymi dwiema odpowiedziami. Nazwał ją „kapitulacją poznawczą” — nawykiem przyjmowania odpowiedzi AI za dobrą monetę po prostu dlatego, że nadeszła szybko i brzmiała pewnie.
To sformułowanie oddało dylemat leżący w sercu sztucznej inteligencji w pracy. Technologia może podejmować decyzje szybciej niż jakikolwiek zespół ludzi. Ale szybkość to nie to samo co pewność, a ktoś wciąż musi zdecydować, które z tych decyzji zasługują na zaufanie, a które wymagają drugiego przyjrzenia się.
To napięcie przewijało się pod spodem wszystkiego, o czym rozmawiał panel. Kiedy nigeryjskie fintechy ścigają się z wprowadzaniem sztucznej inteligencji na produkcję, trudniejsze pytania rzadko dotyczą tego, czy narzędzia działają. Chodzi o to, co się dzieje, gdy narzędzia się mylą, i kto wtedy uważa.
Infrastruktura przed inteligencją
Dla Fasuyiego prawdziwa zmiana nie dzieje się na ekranach, które dotykają klienci. Dzieje się pod spodem.
Tradycyjne banki działają na starszych systemach zbudowanych dla depozytów i oszczędności. Fintechy obsługują znacznie więcej transakcji cyfrowych i potrzebują infrastruktury zdolnej pochłonąć ogromne ilości danych bez spowalniania ani narażania ich na ryzyko. Sztuczna inteligencja może pomóc udźwignąć to obciążenie — ale tylko jeśli fundament jest wystarczająco mocny.
„Organizacje powinny inwestować w to, co bezpieczne, co elastyczne, co potrafi wykorzystać lub przetworzyć dużo danych, a także dodaje wartości biznesowej” — powiedział Fasuyi.
To punkt ginący w zamieszaniu wokół hype'u. Model jest tylko tak dobry, jak dane, którymi go karmi, a dane finansowe są często nieuporządkowane albo uwięzione w systemach, które ze sobą nie rozmawiają. Złe dane na wejściu, złe decyzje na wyjściu — a w kredytowaniu złe decyzje kosztująiądze.
Z raportu Centralnego Banku Nigerii (CBN) o fintechach z 2025 roku wynika, że 37,5% badanych nigeryjskich fintechów wykorzystuje sztuczną inteligencję do scoringu kredytowego i modelowania ryzyka, podczas gdy 87,5% stosuje ją do wykrywania oszustw — ponad dwukrotnie więcej niż w przypadku kredytów. Gdy pytano, co pomogłoby im się rozwijać, na szczycie listy znalazł się dostęp do danych wysokiej jakości i infrastruktury. Narzędzia są; surowca, którego potrzebują, brakuje.
Oszustwa jako najjaśniejszy przypadek użycia
Skoro finanse przechodzą na cyfryzację, cyfryzują się też ludzie próbujący je złamać. Dane CBN przytoczone w dokumencie Payments System Vision 2028 pokazują, że banki i klienci stracili 134,48 mld nairów z powodu oszustw w latach 2020–2025. Ta pięcioletnia suma to tło dla pilności branży wokół AI.
Żaden ludzki zespół nie jest w stanie monitorować takiego wolumenu aktywności w czasie rzeczywistym. W płatnościach podejrzany przelew wykryty po rozliczeniu to pieniądze już stracone. Sztuczna inteligencja może oznaczać podejrzane wzorce, zanim zamienią się w straty.
Oludare z Advansio chce, by fintechy zatrzymały się przed wystawieniem czeku. „Czy to zabieg na pokaz, czy istnieje prawdziwy biznesowy uzasadnienie?” — zapytał. Wiele firm wdraża sztuczną inteligencję, bo zrobili to konkurenci albo dlatego, że dobrze wygląda w prezentacji.
Oludare zaproponował prostszy test: czy to ogranicza straty, czy zwiększa produktywność pracowników albo przyciąga nowych klientów? „Jeśli potrafi się właściwie odpowiedzieć na te pytania” — powiedział — „to właśnie wtedy jest wasz ROI”.
Dla wielu fintechów szczere odpowiedzi na te trzy proste pytania to różnica między narzędziem, które się zwraca, a takim, które jedynie robi wrażenie.
Przemyślenie tego, kto zasługuje na kredyt
Panel zajął się też jednym z najbardziej doniosłych zastosowań AI: decydowaniem o tym, kto zasługuje na kredyt. Tradycyjne weryfikacje kredytowe opierają się mocno na pensji, przeszłych pożyczkach i historii spłat. Takie podejście wyklucza osoby z ubogą lub wadliwą historią — często właśnie te, które najbardziej potrzebują finansowania. Sposób mierzenia zdolności kredytowej faktycznie decyduje o tym, kto w ogóle może pożyc, dlatego debata wykracza poza technologię w stronę inkluzji finansowej.
Awoyinika argumentował, że sztuczna inteligencja potrafi odczytać szerszy obraz. Przytoczył przykład handlarki z Agege, która chce 500 000 nairów, ale raz już popadła w zaległości. Tradycyjny system widzi złego kredytobiorcę i na tym kończy. Technologia mogłaby zbadać resztę jej zachowań finansowych i uznać, że skoro 500 000 nairów to za dużo, to mniejsza pożyczka może być całkiem bezpieczna.
„Wdrażajmy to, żebyśmy mogli zacząć podejmować decyzje, które budują biznesy, a nie te, które biznesy niszczą” — powiedział.
Ale ta sama moc działa w obie strony. Złe dane rodzą złe decyzje, a AI wytrenowana na niepełnych lub tendencyjnych informacjach będzie powtarzać te błędy szybciej i na znacznie większą skalę niż jakikolwiek człowiek kiedykolwiek mógłby.
Dlatego jakość danych, przejrzystość i nadzór ludzki mają znaczenie, kiedy nigeryjskie instytucje wprowadzają sztuczną inteligencję do kredytów, wykrywania oszustw i compliance. CBN też zasygnalizował ten problem, ostrzegając, że decyzje oparte na AI w tych obszarach będą wymagały silniejszego zarządzania i bliższego nadzoru.
Od P(doom) do praktycznych problemów
Rozmowa o AI nie dotyczy tylko produktywności. Afolayan podniósł także temat „P(doom)” — prawdopodobieństwa, które człowiek przypisuje temu, że AI ostatecznie zniszczy ludzkość.
Ta idea stała się głównym nurtem, ponieważ czołowe postaci branży publicznie się nie zgadzają co do tego, jak niebezpieczne może być zaawansowane AI. Geoffrey Hinton szacuje swoje na nawet 50%. Dario Amodei z Anthropic mówił o 10–25%. Yann LeCun, jeden z najbardziej poważanych badaczy w tej dziedzinie, umieszcza je blisko zera. To osobiste przypuszczenia, a nie ustalona nauka.
Teza Afolayana była prostsza: obsesja na punkcie hipotetycznej apokalipsy może odciągać uwagę od problemów, które już leżą przed firmami i konsumentami. Dla nigeryjskich fintechów te problemy leżą tuż na biurku: fałszywe transakcje, nieuporządkowane dane, tendencyjne decyzje kredytowe, drogie narzędzia AI oraz ciężka praca przy budowie systemów zdolnych bezpiecznie obsługiwać ogromne ilości informacji finansowych.
Panel tak naprawdę nie pytał, czy AI pewnego dnia przejmie świat. Pytał, co firmy robią z nią dziś.
AI może pomóc fintechowi szybciej przetwarzać informacje. Może oznaczać podejrzane transakcje, wspierać decyzje kredytowe i przejmować powtarzalne prace. Ale nic z tego nie usuwa potrzeby dobrych danych, bezpiecznej infrastruktury i ludkiej oceny. Co więcej — im więcej decyzji finansowych przejmuje AI, tym ważniejsze one stają się, a nie mniej.
Dla nigeryjskich fintechów rozmowa o AI już się rozpoczęła. Prawdziwym wyzwaniem jest teraz upewnienie się, że technologia rozwiązuje dzisiejsze problemy, nie tworząc jutro większych. Jak ostrzeżenia CBN o zarządzaniu przełożą się na codzienny nadzór — i czy fundamenty danych sektora nadążą za jego modelami — to kolejna część tej historii, którą warto obserwować.
Źródło: TechNext24 — Could AI end the world? Nigerian fintechs are more worried about fraud and bad data

