Boom kryptowalutowy w Afryce o wartości 101 mld USD: lider Superteam Nigeria Nzube Ezudo mówi, że spadek w Nigerii nie oznacza utraty zainteresowania
Najważniejsze informacje
- •Afryka Subsaharyjska otrzymała w roku zakończonym w czerwcu 2026 roku kryptowaluty o wartości 101 mld USD on-chain, co oznacza wzrost o 13,4% i uczyniło ją najszybciej rosnącym rynkiem kryptowalut na świecie.
- •Rynek kryptowalut w RPA zwiększył się o 52% do 39,3 mld USD, podczas gdy rynek Nigerii skurczył się o 3% do 38,1 mld USD, mimo trzeciego miejsca kraju w indeksie oddolnej adopcji Chainalysis.
- •Napływy stablecoinów w transakcjach peer-to-peer w regionie wzrosły ponad sześciokrotnie do 14,6 mld USD między 2022 a 2026 rokiem, podczas gdy napływy Bitcoina spadły w tym samym okresie o 60%.
- •Spadek w Nigerii odzwierciedla zaostrzenie regulacji i stabilniejszą nairę; licencjonowane krajowe giełdy odpowiadają obecnie za połowę napływów do scentralizowanych giełd w kraju, wobec 27% w 2025 roku.
- •1 września 2026 roku 21 globalnych instytucji finansowych, w tym Bank of America, Citi, Goldman Sachs i afrykański Standard Bank, zobowiązało się do emisji stablecoina dolarowego, którego debiut zaplanowano na pierwszą połowę 2027 roku.
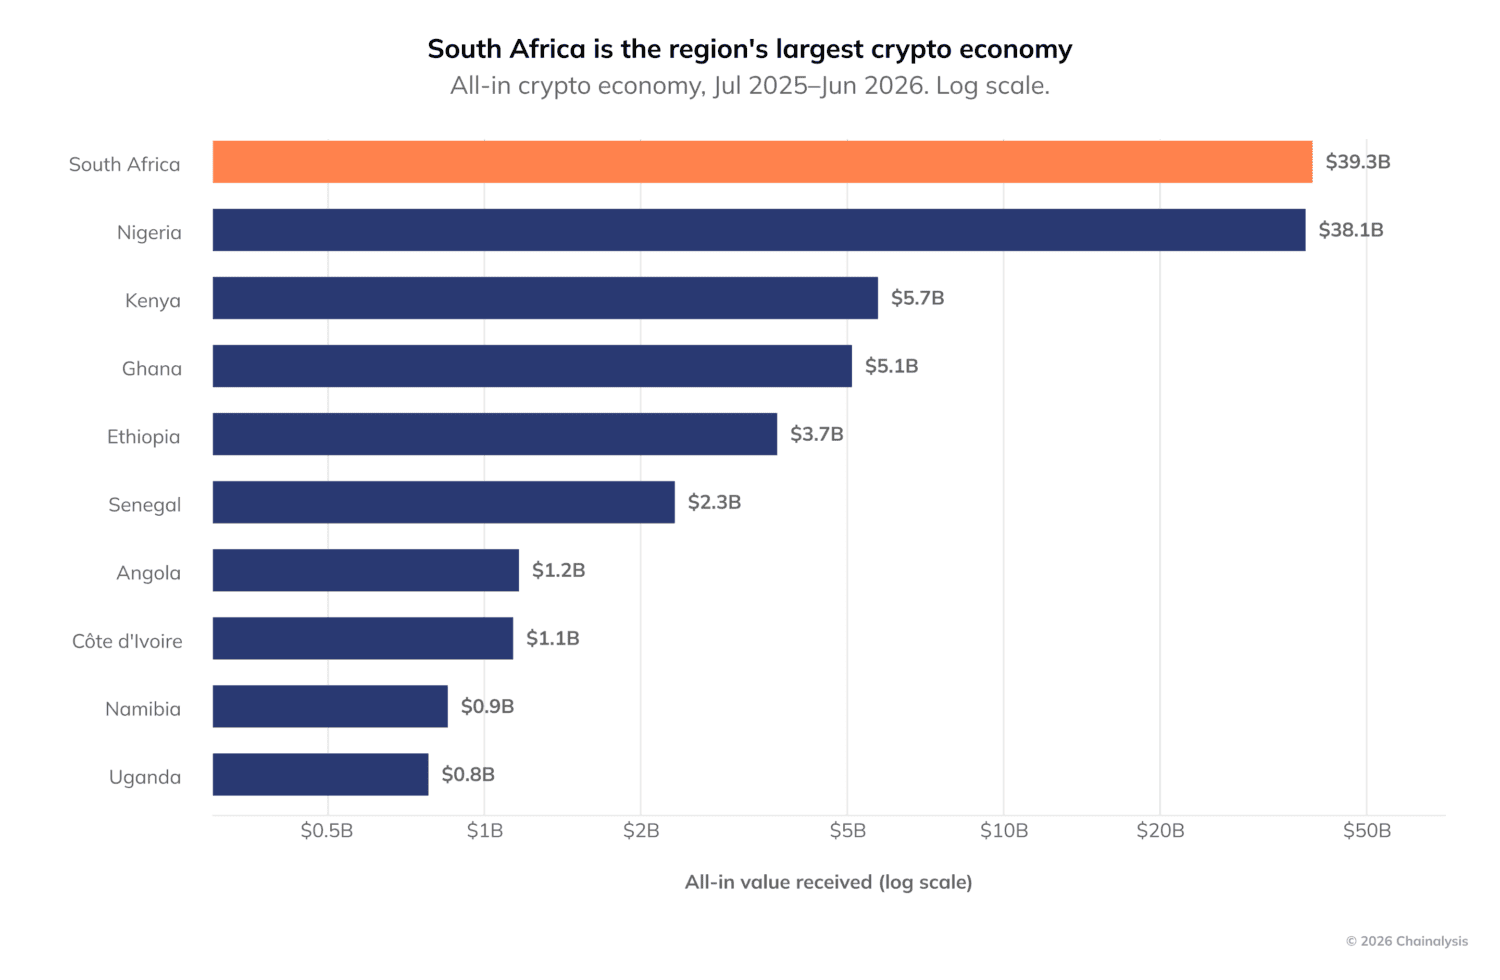
Gospodarka kryptowalutowa Nigerii skurczyła się w roku zakończonym w czerwcu 2026 roku, podczas gdy gospodarka RPA zwiększyła się o połowę. Łatwy wniosek byłby taki, że Nigeryjczycy stracili zainteresowanie. Eksperci analizujący dane twierdzą jednak coś innego: adopcja stablecoinów się pogłębia — na jednym rynku zwiększa wolumen, a na drugim zmienia jego strukturę.
Według raportu Chainalysis 2026 Geography of Cryptocurrency Report Afryka Subsaharyjska otrzymała aktywa o wartości 101 mld USD on-chain między 1 lipca 2025 a 30 czerwca 2026 roku. Oznaczało to wzrost o 13,4%, wystarczający, by region stał się najszybciej rosnącym rynkiem kryptowalut na świecie, mimo że pozostaje najmniejszym. Napływy stablecoinów w transakcjach peer-to-peer w całym regionie zwiększyły się w tym okresie ponad sześciokrotnie — z 2,3 mld USD w 2022 roku do 14,6 mld USD w 2026 roku — podczas gdy napływy Bitcoina spadły o 60%, z 36 mld USD do 14,6 mld USD.
Aby wyjaśnić, dlaczego tradycyjni kredytodawcy i nieformalni handlarze zbliżają się do tych samych kanałów, Technext przeprowadził wywiad z Nzube Ezudo, byłym bankierem korporacyjnym, który obecnie kieruje Superteam Nigeria, nigeryjskim oddziałem globalnej sieci talentów Superteam działającej w ekosystemie Solana.
Jeden kontynent, dwa tempa formalizacji
RPA i Nigeria odpowiadają łącznie za ponad trzy czwarte aktywności kryptowalutowej Afryki Subsaharyjskiej, jednak obie potęgi podążyły w przeciwnych kierunkach. Rynek RPA zwiększył się o 52% do 39,3 mld USD, wspierany przez 8,34 mld USD krajowych płatności o charakterze biznesowym — kategorii, która rosła szybciej niż napływy instytucjonalne o wartości 1,29 mld USD. Nigeria odnotowała 38,1 mld USD, co oznacza spadek o 3%, mimo że zajęła trzecie miejsce w indeksie oddolnej adopcji Chainalysis, a jej użytkownicy przesłali 25,2 mld USD do usług kryptowalutowych.
Zdaniem Ezudo rozbieżność ta odzwierciedla kolejność wdrażania regulacji, a nie słabnący popyt w Nigerii. RPA od kilku lat traktuje kryptowaluty jako regulowany produkt finansowy: giełdy posiadają licencje, banki współpracują z nimi, a przedsiębiorstwa mogą wykazywać operacje kryptowalutowe w księgach bez obaw.
„Gdy instytucje i handlowcy zyskują takie poczucie bezpieczeństwa, pojawia się wolumen. Tak wygląda wzrost o 52%” — mówi. „Spadek w Nigerii nie oznacza utraty zainteresowania. Nigeryjczycy nadal należą do najbardziej aktywnych użytkowników kryptowalut na świecie. Zmieniły się pilność i sposób kierowania transakcji”.
Na tle szoków walutowych z 2024 roku stabilniejsza naira ograniczyła zabezpieczanie się napędzane paniką. Jednocześnie zaostrzenie regulacji i raportowanie podatkowe zmieniły sposób przepływu wartości. Aktywność zdecentralizowanych giełd spadła o 45%, a transgraniczne przepływy peer-to-peer zmniejszyły się o 17%, podczas gdy krajowe giełdy scentralizowane odpowiadają obecnie za połowę napływów do scentralizowanych giełd w Nigerii — wobec 27% w 2025 roku i zaledwie 7% w 2022 roku.
Według Ezudo część tej zmiany jest rzeczywista i korzystna, ponieważ licencjonowane lokalne platformy zapewniają lepszą płynność nairy i szybsze wypłaty. Podejrzewa on, że reszta aktywności przeniosła się poza sferę publiczną — do kantorów OTC, sieci handlowców rozliczających transakcje off-chain oraz grup tradingowych na WhatsAppie i Telegramie.
„W RPA obserwujemy formalizację, która zwiększa wolumen. W Nigerii obserwujemy formalizację, która zmienia strukturę wolumenu” — mówi. „Z czasem oczekuję, że Nigeria odnotuje taki sam instytucjonalny impuls, z jakiego RPA korzysta obecnie. Celem powinno być sprawienie, by regulowana ścieżka była tak tania i łatwa, że nie będzie powodu z niej rezygnować”.
Warto odnotować jeden wyjątek dotyczący Nigerii. W ujęciu regionalnym stablecoiny wykonują coraz większą część pracy, jednak Chainalysis ustaliło, że Bitcoin nadal odpowiadał za 92% niewielkich krajowych transferów z nigeryjskich portfeli, poniżej 10 000 USD — 923 mln USD z 1 mld USD — wobec 22% w pozostałej części Afryki Subsaharyjskiej. Formalne usługi w Nigerii rosną, ale zwyczaj korzystania z transakcji peer-to-peer pozostaje wyraźnie oparty na Bitcoinie.
Poza dwiema największymi gospodarkami mniejsze rynki Afryki Zachodniej odnotowały imponujące wzrosty. Gospodarka kryptowalutowa Ghany zwiększyła się o 80% do 5,1 mld USD, a gospodarka Senegalu wzrosła o 215% do 2,3 mld USD. Ezudo podziela część sceptycyzmu, jaki budzą te dane.
„Procenty liczone od małej bazy mówią mniej, niż ludziom się wydaje” — mówi. „Senegal z wynikiem 2,3 mld USD nadal jest młodym rynkiem, więc kilka aktywnych korytarzy lub kantorów OTC może znacząco zmienić tę liczbę”.
Czynniki napędzające wzrost nie są jednak wyłącznie spekulacyjne. Ghana przez dwa lata budowała ramy regulacyjne, a gdy przedsiębiorstwa poznają zasady, zaczynają realizować rzeczywiste płatności. Senegal znajduje się w strefie franka CFA, dlatego jego wzrost wynika w mniejszym stopniu z załamania waluty, a w większym z popytu na tańsze i szybsze płatności w Afryce Zachodniej oraz w relacjach z diasporą.
„Mój test trwałości jest prosty: czy wolumen utrzyma się na spokojnym rynku? Jeśli te liczby utrzymają się w przyszłym roku, gdy ceny będą poruszać się w bok, będzie to adopcja. Jeśli znikną, był to tylko chwilowy moment” — mówi Ezudo. „Skłaniam się ku tezie o adopcji, ponieważ większą część pracy wykonują stablecoiny, a nie zmienne tokeny”.
W całym regionalnym rynku o wartości 101 mld USD większość wolumenu nadal dotyczy oszczędności i zachowania wartości — przyznaje Ezudo. Rozliczenia handlowe stanowią mniejszą część, ale rosną najszybciej; to właśnie tutaj jego zdaniem narracja zmienia się z kryptowalut jako rachunku oszczędnościowego w kryptowaluty jako kanał płatności. Liczba aktywnych korytarzy płatności kryptowalutowych wewnątrz Afryki niemal podwoiła się w ciągu roku — z 80 do 152 — a ich łączna wartość wzrosła ponad trzykrotnie, z 34,3 mln USD do 116,5 mln USD.
„Gdy waluta traci dużą część swojej wartości w ciągu kilku lat, przechowywanie dolarów on-chain jest racjonalną decyzją, a nie spekulacją” — mówi. „Sprzeciwiałbym się również określeniu «ucieczka kapitału». Mała firma chroniąca kapitał obrotowy nie ucieka. Ona przetrwa”.
Dane on-chain nie pozwalają rozstrzygnąć, jaka część wolumenu w tych korytarzach dotyczy handlu, a jaka przekazów rodzinnych, i Ezudo nie udaje, że jest inaczej.
„Portfel nie informuje, czy należy do przedsiębiorcy w Kano płacącego dostawcy w Akrze, czy do osoby wysyłającej pieniądze rodzinie” — mówi. „Z perspektywy ekosystemu oceniam, że większość aktywności nadal dotyczy małych firm i nieformalnych handlarzy korzystających z kanałów P2P, co zaciera granicę między przekazem pieniężnym a handlem. To właśnie jest ta historia: gospodarka nieformalna jest miejscem, w którym odbywa się handel wewnątrz Afryki, i to ona jako pierwsza wdraża te rozwiązania”.
Dalsze zwiększanie tego wolumenu nie będzie, jego zdaniem, problemem blockchaina. Potrzebne są trzy usprawnienia:
- Lokalne kanały wyjścia: tania i natychmiastowa wymiana na pieniądz mobilny oraz środki na rachunkach bankowych w każdym korytarzu, a nie tylko na czterech największych rynkach.
- Narzędzia biznesowe: fakturowanie, uzgadnianie transakcji i potwierdzenia, które zaakceptują księgowy firmy oraz organ podatkowy.
- Wbudowana zgodność: kontrole tożsamości i reguły Travel Rule, które pozwolą bankom i regulatorom uzyskać komfort bez utraty szybkości.
„Łańcuchy takie jak Solana już rozliczają transakcje w czasie krótszym niż sekunda za ułamek centa” — mówi Ezudo. „Blockchain nie jest już wąskim gardłem. Jest nim ostatni odcinek”.
Dlaczego tradycyjne finanse przeszły na te rozwiązania
Zdaniem Ezudo trzy czynniki przełamały opór tradycyjnych finansów. Po pierwsze, klienci odeszli: przedsiębiorstwa już wcześniej rozliczały faktury w USDT i USDC, ponieważ bankowość korespondencyjna była powolna, droga i kurczyła się wraz z wycofywaniem się globalnych banków z afrykańskich korytarzy. Po drugie, pojawiły się regulacje, a zespoły ds. zgodności przestały domyślnie odpowiadać „nie”. Po trzecie, zmienił się globalny sygnał — gdy Visa, najważniejsze banki ze Stanów Zjednoczonych i firmy płatnicze zaczęły budować rozwiązania na stablecoinach, ryzyko reputacyjne związane z ich wykorzystaniem zmieniło się w ryzyko pozostania w tyle.
„Banki patrzyły, jak przychody z opłat wychodzą za drzwi” — mówi. „Stablecoiny dolarowe są kompromisem, ponieważ rozwiązują rzeczywisty problem banków — płynność dolarową i szybkość rozliczeń — bez konieczności zajmowania stanowiska wobec ceny Bitcoina. Dla komitetu ryzyka banku regulowany, w pełni zabezpieczony token dolarowy wygląda jak szybszy instrument płatniczy, a nie aktywo spekulacyjne. To rozmowa, którą mogą prowadzić”.
Najwyraźniejszym sygnałem tej zmiany był 1 września 2026 roku, gdy 21 globalnych instytucji finansowych, w tym Bank of America, Citi i Goldman Sachs, zobowiązało się utworzyć spółkę emitującą stablecoina powiązanego z dolarem amerykańskim, którego wejście na rynek zaplanowano na pierwszą połowę 2027 roku. Standard Bank, największy kredytodawca w Afryce, jest jedyną afrykańską instytucją w tej grupie. Chainalysis odnotowuje również rosnące eksperymenty ze stablecoinami opartymi na lokalnych walutach w RPA, Ghanie, Kenii i Tanzanii — w tym model zabezpieczony cedi, analizowany przez Bank Ghany, który pozwoliłby odbiorcom otrzymywać cedi za pośrednictwem rachunków bankowych lub pieniądza mobilnego bez konieczności posiadania kryptowalut.
Nie oznacza to, że banki całkowicie przejmą rynek przekazów pieniężnych. W analizowanym okresie społeczności diaspory przesłały do regionu 888 mln USD w kryptowalutowych przekazach, z czego 645 mln USD pochodziło z Ameryki Północnej. Bank Światowy oszacował natomiast średni koszt wysłania 200 USD do Afryki Subsaharyjskiej na 7,9% — najwięcej spośród wszystkich regionów. Ezudo oczekuje konwergencji, a nie zastąpienia: banki mają zapewniać licencjonowane kanały i płynność, a startupy utrzymywać relacje z klientami.
„Pilotaż prowadzony przez bank nie zmienia z dnia na dzień jego struktury kosztów ani doświadczenia klienta” — mówi. „Zagrożone są startupy, których jedyną przewagą był arbitraż regulacyjny. Te, które mają prawdziwy produkt, poradzą sobie”.
Samodzielne przechowywanie aktywów to pamięć, nie ideologia
Nawet gdy instytucje wchodzą na rynek, portfele osobiste otrzymały 32,3% całej wartości napływającej do Afryki Subsaharyjskiej — najwyższy udział na świecie — a 70,9% tej wartości trafiło przez transgraniczne transfery P2P. Ezudo interpretuje ten wzorzec jako samoobronę wyuczoną przez doświadczenie, a nie obchodzenie prawa.
„Wiele osób tutaj doświadczyło zamrożonych rachunków, nagłych limitów wypłat, zamykania giełd lub zablokowania dostawcy płatności z dnia na dzień” — mówi. „Po takich doświadczeniach przechowywanie własnych kluczy nie jest ideologią. To zdrowy rozsądek. To zachowanie płatnicze, a nie sposób ukrywania się”.
Jego rada dla twórców rozwiązań nie polega na zmuszaniu użytkowników do powrotu do rachunków powierniczych, lecz na uczynieniu samodzielnego przechowywania aktywów bezpieczniejszym i łatwiejszym dzięki opcjom odzyskiwania dostępu, lepszemu projektowaniu portfeli oraz zgodnym z regulacjami kanałom wejścia.
Banki centralne mają powody do obaw — twierdzi Ezudo. Jeśli duża część oszczędności i handlu przeniesie się do tokenów dolarowych, polityka pieniężna straci część swojego zasięgu. Nigeria rozpoczęła koordynację zasad w lipcu 2026 roku, gdy prezydent Bola Tinubu podpisał rozporządzenie wykonawcze dotyczące koordynacji aktywów wirtualnych, powołując radę kierowaną przez Central Bank of Nigeria, której zadaniem jest harmonizacja podejścia regulatorów do aktywów wirtualnych, w tym stablecoinów.
„Ale stablecoiny są objawem, a nie przyczyną” — mówi. „Ludzie sięgali po dolary, gdy lokalna waluta była niestabilna lub trudna do przesłania. Robili to za pomocą gotówkowych dolarów i rynków równoległych na długo przed pojawieniem się kryptowalut. Zakazanie narzędzia nie usuwa popytu. Tylko przesuwa go w mniej widoczne miejsce”.
Jego zalecenie to regulowanie działalności stablecoinów, wspieranie stablecoinów opartych na lokalnych walutach na potrzeby handlu krajowego i regionalnego oraz podłączanie tych kanałów do krajowych systemów płatniczych.
„Najlepszą ochroną nairy lub cedi jest stabilna waluta, z której łatwo korzystać” — mówi Ezudo. „Jeśli banki centralne dobrze to przeprowadzą, stablecoiny mogą przenosić ich waluty, zamiast je zastępować”.
Punkty kontrolne dla tej tezy są już wpisane w kalendarz: stablecoin dolarowy konsorcjum bankowego ma trafić na rynek w pierwszej połowie 2027 roku, nigeryjska rada ds. aktywów wirtualnych została powołana w lipcu 2026 roku z zadaniem harmonizacji podejścia regulatorów do stablecoinów, a Bank Ghany analizuje model zabezpieczony cedi. Według własnego kryterium Ezudo testem będzie to, czy te wolumeny utrzymają się na spokojnym rynku — w warunkach, w których 101 mld USD z tego roku będzie można uznać za trwałą adopcję, a nie chwilowy epizod.

