Forwardy gazu ziemnego rosną na rekordowym popycie LNG, ale grudniowy skok podaży może zniweczyć zyski
Najważniejsze informacje
- •Forwardowe ceny gazu ziemnego w USA i Kanadzie wzrosły po słabej jesieni, napędzane niestabilną produkcją i rekordowym popytem na gaz zasilający LNG na poziomie 21 Bcf/d.
- •Forwardy na Południu i w regionie Northeast odnotowały najsilniejsze wzrosty, choć NGI ostrzegało, że grudniowy skok podaży może je zniweczyć.
- •Gaz spot w punkcie przyjęcia Texas Eastern M-2 urósł do 2,005 USD/MMBtu przed noreasterem, ale ceny za dostawy w weekend i poniedziałek spadły, gdy kupujący zatrzymali się po wczesnotygodniowym zapasowaniu.
- •Zapasy gazu ziemnego w USA wzrosły o mniejsze niż oczekiwano 61 Bcf w tygodniu zakończonym 6 listopada, lecz ponadprzeciętne wstrzyknięcie powiększyło nadwyżkę magazynową i obciążało futures wraz z prognozami łagodnego początku zimy.
- •Deweloperzy centrów danych zwracają się ku gazowi ziemnemu, a Anthropic ostrzegł, że rosnąca konkurencja o podaż i moce rurociągów może podnieść koszty przed jego debiutem giełdowym w przyszłym tygodniu.
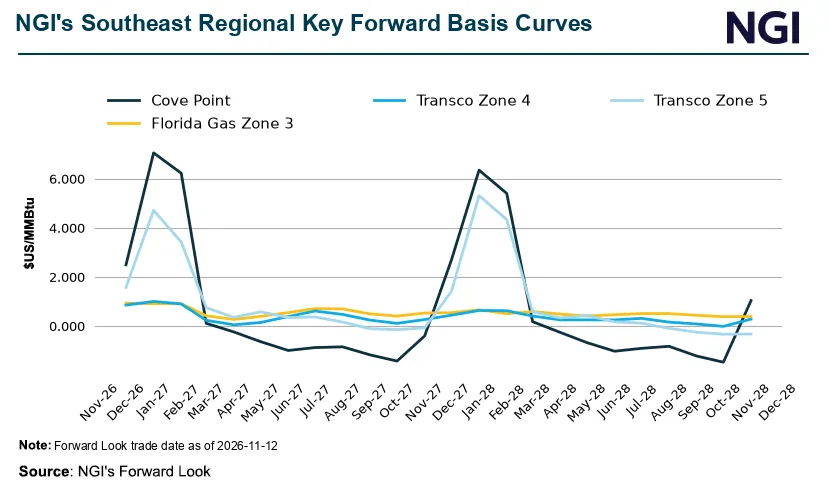
Forwardowe ceny gazu ziemnego w Stanach Zjednoczonych i Kanadzie odbiły w ostatnich sesjach, wspierane niestabilną produkcją i rekordowym popytem na gaz zasilający terminale eksportowe LNG — według Natural Gas Intelligence (NGI). Wzrost nastąpił po okresie, w którym forwardy przez większość jesieni pozostawały pod presją — zmiana istotna dla producentów, traderów i spółek użyteczności publicznej, które wyceniają przyszłe dostawy na podstawie tych dłuższookresowych benchmarków, a nie dziennych transakcji spot.
Raport z 13 listopada, autorstwa dyrektora działu LNG w NGI, Jamisona Cocklina, wskazał trzy kluczowe zjawiska: przepływy gazu zasilającego do instalacji LNG osiągnęły 21 Bcf/d; ceny na Południu i w regionie Northeast odnotowały silne wzrosty; a pogoda i produkcja mogą powstrzymać rajd. Nagłówek raportu ostrzegał również, że grudniowy skok podaży może zniweczyć zyski.
Rekordowy popyt na gaz zasilający LNG wspiera forwardy
Dostawy gazu zasilającego do terminali eksportowych LNG sięgnęły 21 Bcf/d — miliardów stóp sześciennych dziennie — poziomu opisanego przez NGI jako rekordowy. Gaz zasilający to gaz zużywany w instalacjach eksportowych do schłodzenia cząsteczek do postaci skroplonej przed wysyłką za granicę, więc przepływy tej skali oznaczają trwałe obciążenie podaży w Ameryce Północnej, a nie jednorazowe zapotrzebowanie. Ten pomógł podnieść forwardy zarówno w Stanach Zjednoczonych, jak i Kanadzie, czyli na rynkach będących pod presją przez większość jesieni. Grudniowy skok podaży sygnalizowany w nagłówku raportu jest przeciwstawieniem: dodatkowa podaż w przyszłym miesiącu może osłabić wsparcie popytowe podtrzymujące obecne ceny.
Ceny na Południu i w Northeast prowadzą we wzrostach
Według raportu najsilniejsze wzrosty na rynku forwardowym odnotowały regiony Southern i Northeast. Tego typu rozbieżności regionalne są stałym elementem rynku gazu, ponieważ punkty wyceny powiązane są z lokalnymi sieciami rurociągów, co oznacza, że siła skoncentrowana w jednym regionie może odzwierciedlać warunki odmienne od obrazu ogólnokrajowego.
Rynek fizyczny: zakupy napędzane chłodem słabną
W handlu spot dzienny indeks NGI dla punktu Texas Eastern M-2, 30 Receipt (Tetco M-2) urósł do 2,005 USD/MMBtu — ceny za milion jednostek cieplnych brytyjskich — za dostawy w piątek, przed noreasterem, który miał przynieść ostre mrozy w większości regionu. Ceny spot gazu dostarczanego w weekend i poniedziałek spadły jednak, gdy kupujący zebrali się na boczny tor po wcześniejszym w tygodniu zapasowaniu przed pierwszą masową falą chłodu sezonu. Ten schemat pokazuje, jak szybko popyt na rynku fizycznym może reagować na krótkoterminowe zjawiska pogodowe, podczas gdy dłuższookresowe forwardy śledzą szerszy zestaw fundamentów.
Przyrosty magazynów i prognozy łagodnej pogody obciążają futures
Kontrakty futures na gaz ziemny słabo radziły sobie w piątek po solidnym wzroście zapasów na początku listopada i prognozach łagodnego początku zimy. Zapasy w USA wzrosły o mniejsze niż oczekiwano 61 Bcf w tygodniu zakończonym 6 listopada, ale ponadprzeciętne wstrzyknięcie powiększyło nadwyżkę magazynową przed zimą, a niespodziewany przyrost nie podniósł futures. Magazyny pełnią rolę sezonowego bufora między produkcją a popytem grzewczym, dlatego poziom nadwyżki jest kluczowym punktem odniesienia na początku zimy.
Futures osłabły również w piątek rano, gdy cieplejsze nocne prognozy i odbijająca produkcja osłabiły czwartkowy rajd napędzany pogodą. Spodziewane później w sesji ponadprzeciętne wstrzyknięcie do magazynów groziło dodatkową presją.
Centra danych poszerzają obraz popytu
Relacja NGI odnotowała także, że deweloperzy centrów danych zwracają się ku gazowi ziemnemu jako źródłu zasilania, choć ryzyko cenowe różni się znacznie w zależności od huba. Anthropic ostrzegł, że rosnąca konkurencja o podaż gazu i moce przepustowe rurociągów może podnieść koszty przed jego debiutem giełdowym w przyszłym tygodniu. To nowsze źródło popytu dochodzi do zimowych obciążeń grzewczych i przepływów eksportowych LNG już kształtujących rynek.
Przy popycie zimowym wciąż się kształtującym NGI wskazało pogodę i produkcję jako zmienne mogące zdecydować o utrzymaniu rajdu na rynku forwardowym. Tygodniowe dane o magazynach, rewizje prognoz i to, czy sygnalizowany grudniowy skok podaży się zmaterializuje, to konkretne sygnały do śledzenia, gdy sezonowa równowaga podaży i popytu staje się jaśniejsza.
Źródło: Natural Gas Intelligence

