Akcje META przed testem wynikami, podczas gdy wydatki na AI Muse sięgają 145 mld dolarów
Najważniejsze informacje
- •Meta opublikuje wyniki za trzeci kwartał 21 października — będzie to pierwszy raport od uruchomienia asystenta AI Muse.
- •Analitycy oczekują wzrostu przychodów w trzecim kwartale o 23% do około 63 mld dolarów, przy prognozowanym zysku na akcję 5,94 dolara wobec 1,05 dolara rok wcześniej, napędzanych reklamami.
- •Meta prognozuje roczne nakłady kapitałowe w wysokości 130–145 mld dolarów po wydaniu 50,9 mld dolarów w drugim kwartale, podczas gdy wolne przepływy pieniężne spadły do 784 mln dolarów z 8,5 mld dolarów rok wcześniej.
- •Asystent Muse przekroczył 5 milionów pobrań w ciągu 22 dni od debiutu, choć dynamika zaczęła słabnąć, a Meta wypuściła modele Muse Wonder, które — jak twierdzi — zbliżają się do wydajności Anthropic i OpenAI.
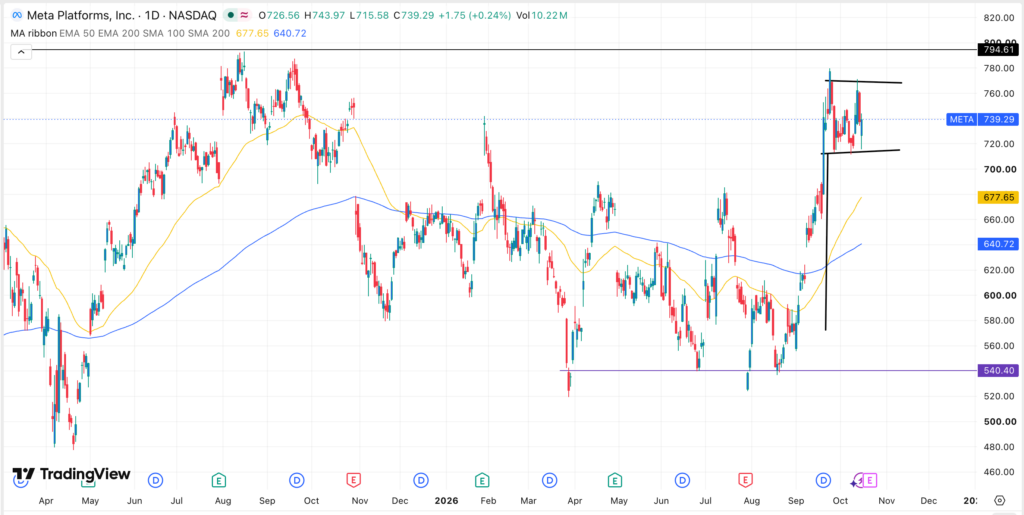
- •Technicznie META utworzyła formację byczej flagi po odbiciu z 520 dolarów w kwietniu do 780 dolarów, a wybicie może celować w opór 780 dolarów, a następnie w 800 dolarów.
Akcje META zbliżają się do kluczowego testu, gdyż Meta Platforms, spółka macierzysta Instagrama, WhatsAppa i Facebooka, przygotowuje się do publikacji wyników za trzeci kwartał 21 października. Akcje, które w ostatnich tygodniach były notowane w wąskim przedziale, ostatnio cofnęły się w okolice 738 dolarów, gdy inwestorzy oceniali rosnące wydatki firmy na sztuczną inteligencję.
Uwaga skupi się na Muse — agencie AI spółki — oraz na planach nakładów kapitałowych. Meta nieprzerwanie rozszerza swoją ofertę AI, ostatnio wraz z wprowadzeniem modeli Muse Wonder, jednak inwestorzy zastanawiają się, jak szybko te inwestycje mogą generować dodatkowe przychody. Firma spodziewa się rocznych nakładów kapitałowych w wysokości od 130 do 145 mld dolarów, a przyszłotygodniowy raport o wynikach będzie kolejną okazją do oceny wydatków, marż i generowania gotówki. Jakakolwiek korekta tego przedziału prognoz będzie najbardziej bezpośrednim sygnałem, jak długo Meta zamierza utrzymać obecne tempo inwestycji w AI.
Analitycy oczekują kontynuacji wzrostu przychodów
Nadchodząca publikacja będzie miała dodatkową wagę, ponieważ będą to pierwsze wyniki finansowe Meta od momentu uruchomienia Muse. Według danych Yahoo Finance analitycy oczekują kontynuacji wzrostu przychodów w trzecim kwartale, przy czym średnia szacunków zakłada skok o 23%, napędzany działalnością reklamową. Jeśli szacunki się potwierdzą, przychody wzrosłyby do 63 mld dolarów z 51,2 mld dolarów rok wcześniej. Reklamy pozostają największym źródłem przychodów Meta i przez cały rok notują dalszy wzrost.
Zyski również mają wyraźnie wzrosnąć. Średnie szacunki wskazują na zysk na akcję w wysokości 5,94 dolara trzecim kwartale, wobec 1,05 dolara w tym samym okresie rok wcześniej — wzrost ponad pięciokrotny. W skali roku analitycy oczekują, że EPS wyniesie 30,8 dolara wobec 23,49 dolara rok wcześniej.
Najnowsze wyniki pokazały, że główny biznes spółki radzi sobie dobrze. Przychody wzrosły do 60,8 mld dolarów w drugim kwartale z 47,5 mld dolarów rok wcześniej. Wyzwanie leży jednak po stronie kosztów: wydatki wzrosły do 70% przychodów, najwyższego poziomu od lat, napędzane pracami badawczo-rozwojowymi nad rozwiązaniami AI.
Nakłady kapitałowe i Muse w centrum uwagi
Nakłady kapitałowe będą jedną z najściślej obserwowanych pozycji w raporcie, ponieważ wydatki od kilku lat wykazują silny trend wzrostowy. Meta wydała już 50,9 mld dolarów w drugim kwartale, wobec 30 mld dolarów wydanych w całym poprzednim roku, i oczekuje, że roczne nakłady kapitałowe zamkną się w przedziale od 130 do 145 mld dolarów. Przy górnym limicie planowane wydatki byłyby niemal pięciokrotnie wyższe niż łączna suma z całego poprzedniego roku.
Ten skok miał istotny wpływ na wolne przepływy pieniężne — gotówkę pozostającą po sfinansowaniu działalności operacyjnej i inwestycji — które spadły o 784 mln dolarów w drugim kwartale z 8,5 mld dolarów rok wcześniej. Kierunek tej wielkości będzie obserwowany wraz z linią kapex jako miara tego, ile wewnętrznej gotówki można przeznaczyć na budowę infrastruktury AI.
Drugim głównym katalizatorem dla akcji jest Muse, niedawno uruchomiony asystent AI firmy. Muse odnotował ponad 5 milionów pobrań w ciągu 22 dni od debiutu kilka tygodni temu, choć ta dynamika zaczęła słabnąć. Po uruchomieniu Muse Meta wydała modele Muse Wonder i Muse Wonder Full. W oświadczeniu firma stwierdziła, że oba modele powstały w celu zapewnienia najnowocześniejszej wydajności w osobistych i profesjonalnych zadaniach agentowych, i że ich zdaniem zbliżają się one do wydajności modeli Anthropic i OpenAI — niezwykle bezpośrednie porównanie z dwoma najbardziej znanymi laboratoriami AI w branży. Nowe modele uzupełniają szybko rosnące portfolio AI Meta. Czy dynamika pobrań wróci i co kierownictwo powie o przekształcaniu korzystania z asystenta w przychody — to wątki związane z Muse, które będzie trzeba śledzić obok danych finansowych.
Obraz techniczny
Wykres dzienny pokazuje, że akcje META odbiły od dołka 520 dolarów w kwietniu tego roku do szczytu 780 dolarów w zeszłym miesiącu. Od tego czasu poruszają się bokiem, gdyż dynamika osłabła, a inwestorzy realizowali zyski po premierze Muse.
Bliższe spojrzenie na wykres pokazuje, że akcje utworzyły formację byczej flagi. Wzorzec ten pojawia się po tym, jak aktywo wykonuje paraboliczny ruch, a następnie konsoliduje; często poprzedza on silną kontynuację wzrostów. Akcje pozostają także powyżej wszystkich średnich kroczących. W tym układzie akcje są ustawione na prawdopodobny wybicie wzrostowe w kierunku kluczowego oporu na poziomie 780 dolarów. Przebicie powyżej tego poziomu wskazywałoby na dalsze zyski, potencjalnie do 800 dolarów.
Ten artykuł ma charakter wyłącznie informacyjny i nie stanowi porady finansowej ani inwestycyjnej.

