Chińskie kontrakty terminowe na lit osiągają pięciomiesięczne minimum, gdy wznowienia pracy kopalń zwiększają obawy o nadpodaż w 2027 r.
Najważniejsze informacje
- •Najaktywniejszy kontrakt terminowy na węglan litu w Guangzhou zamknął się we wtorek na poziomie 144,000 yuan za tonę, a w środę spadł dalej do 143,000 yuan.
- •CATL wznowił pracę kopalni Jianxiawo pod koniec czerwca, przywracając około 46,000 tonnes rocznych mocy produkcyjnych, co odpowiada mniej więcej 3% globalnej produkcji.
- •US Defense Logistics Agency zebrała oferty na około 16,000 tonnes węglanu litu klasy bateryjnej dla krajowych zapasów obronnych w okresie pięciu lat.
- •Chiny planują od September 1 nałożyć 2% podatek konsumpcyjny na produkty bateryjne, który rok później wzrośnie do 4%.
- •Akcje spółek litowych wyprzedawano w ostatnim miesiącu, a główni notowani producenci w Australii, Hongkongu i Stanach Zjednoczonych odnotowali dwucyfrowe spadki.
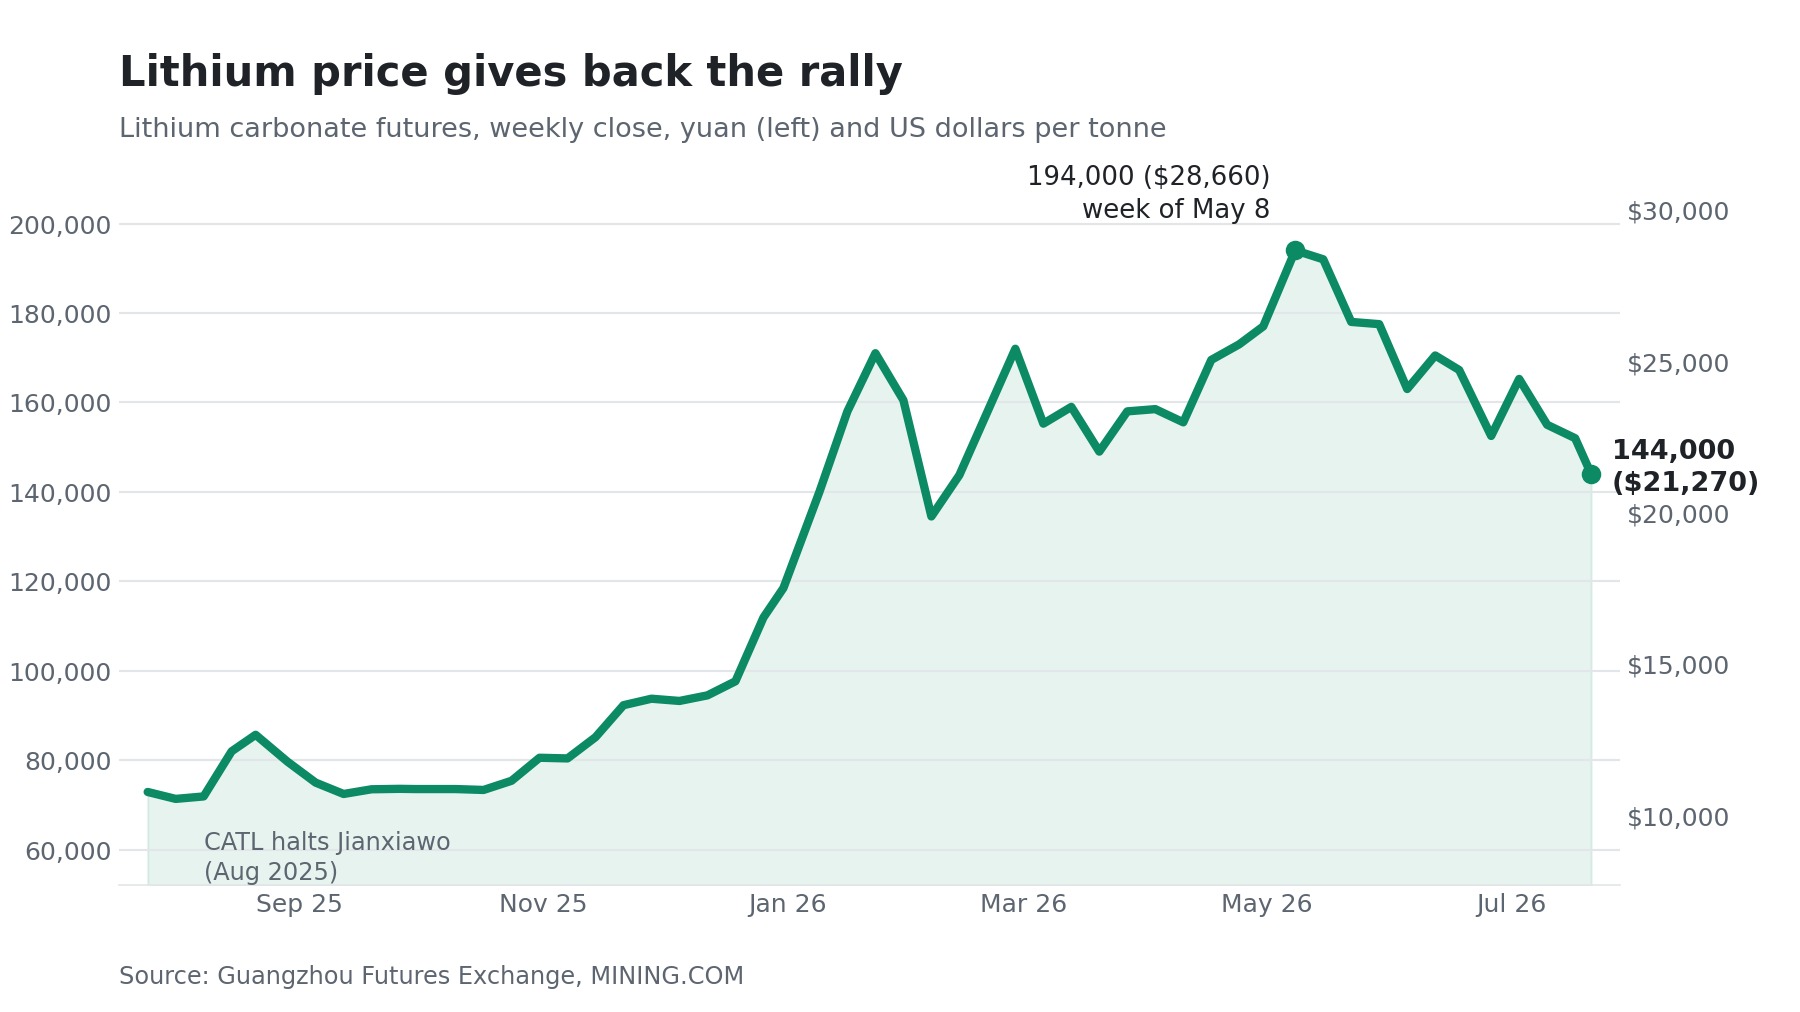
Kontrakty terminowe na lit w Chinach spadły we wtorek do pięciomiesięcznego minimum, ponieważ oczekiwania, że seria wznowień pracy kopalń może w przyszłym roku ponownie doprowadzić rynek do nadpodaży, przeważyły nad silnym krótkoterminowym popytem ze strony pojazdów elektrycznych i magazynowania energii.
Najaktywniejszy kontrakt na węglan litu na Guangzhou Futures Exchange spadł do 136,800 yuan ($20,210) za tonę, najniższego poziomu od February 10. Później odrobił część strat w handlu popołudniowym i zamknął się na poziomie 144,000 yuan, nadal tracąc 4.95% w trakcie sesji. W środę kontrakt spadł o kolejne 0.7% do 143,000 yuan ($21,126).
Kontrakt cofnął się już o niemal 30% od dwuletniego maksimum powyżej 200,000 yuan osiągniętego w połowie maja. Mimo to pozostaje ponad dwukrotnie wyżej niż rok wcześniej, przed zamknięciem dużej kopalni Jianxiawo należącej do CATL, które wywołało trwający miesiącami rajd. Pomimo wtorkowej wyprzedaży lit wciąż zyskuje około 22% w 2026 r.
Spadek następuje w czasie, gdy Pekin stara się ustanowić Guangzhou jako punkt odniesienia dla globalnych cen litu. Guangzhou Futures Exchange udostępniła w tym miesiącu swój kontrakt na węglan litu inwestorom zagranicznym i planuje wprowadzić drugi kontrakt terminowy, na wodorotlenek litu, później w tym roku w ramach szerszych działań na rzecz zwiększenia wpływu na wycenę metalu wykorzystywanego w bateriach. Głębszy rynek terminowy dawałby także producentom, wytwórcom baterii i traderom kolejny punkt odniesienia do zabezpieczania ryzyka i wyceny fizycznych dostaw w czasie, gdy popyt na lit jest coraz silniej powiązany zarówno z pojazdami elektrycznymi, jak i magazynowaniem energii w sieciach.
Gromadzenie zapasów w USA
Waszyngton również dostarczył w tym miesiącu nowy argument zwolennikom wzrostów cen litu. US Defense Logistics Agency opublikowała zapytanie, w którym zwróciła się do dostawców o przedstawienie stałych cen na prawie 36 million pounds, czyli około 16,000 tonnes, węglanu litu klasy bateryjnej z dostawą w ciągu pięciu lat. Zakup, przeznaczony do krajowych zapasów obronnych, może być wart nawet $300 million.
Przyjmowanie ofert zakończyło się w piątek. Przetarg wymaga, aby całe przetwarzanie i testowanie materiału odbywało się wyłącznie na kontynentalnym terytorium Stanów Zjednoczonych.
Przy pełnym wolumenie zakup przekłada się na około $18,500 za tonę, znacznie poniżej nawet obniżonej środowej ceny w Guangzhou. Jest to część szerszych działań USA w obszarze surowców krytycznych, obejmujących Project Vault, wartą $12 billion inicjatywę gromadzenia zapasów dla sektora prywatnego, oraz szersze starania na rzecz odbudowy rezerw metali Pentagonu, które były wyprzedawane przez kilka dekad.
Dla rynku litu wolumeny są ograniczone. Rozłożony na pięć lat zakup odpowiadałby zaledwie kilku dniom globalnej konsumpcji. Mimo to przetarg oznacza wejście Waszyngtonu na rynek litu jako kupującego po raz pierwszy w erze baterii, sprawiając, że warunki przyznania kontraktu i wymóg krajowego przetwarzania są sygnałem politycznym, nawet jeśli tonaż sam w sobie nie jest wystarczająco duży, by zmienić globalną równowagę.
Wznowienia podaży
Rajd cenowy obecnie się odwraca, ponieważ podaż wstrzymana w czasie dekoniunktury wraca na rynek. CATL wznowił pracę Jianxiawo pod koniec czerwca po uzyskaniu nowego zezwolenia bezpieczeństwa, przywracając około 46,000 tonnes rocznych mocy produkcyjnych. Odpowiada to mniej więcej 3% globalnej produkcji i przywraca podaż na rynek, który uwzględniał w cenach nieobecność tej kopalni.
Australijscy producenci również podejmują działania, aby przywrócić moce. Mineral Resources wznawia działalność operacji Bald Hill, Core Lithium ponownie uruchamia projekt Finniss, a wspólne przedsięwzięcie Mt Marion zatwierdziło ekspansję wartą A$490 million. Analitycy oczekują, że te działania zwiększą podaż do 2027 r. po dwóch latach, w których niskie ceny wymusiły ograniczenia produkcji w całej branży. Moment ma znaczenie, ponieważ ceny litu reagują nie tylko na bieżącą konsumpcję, ale także na tempo, w jakim zamknięte lub opóźnione wolumeny mogą wrócić na rynek.
Nie wszystkie sygnały na 2027 r. wskazują jednak na dodatkową podaż. Zimbabwe, które w ubiegłym roku odpowiadało za około 10% światowego wydobycia litu, w piątek odrzuciło prośby branży o opóźnienie zakazu eksportu koncentratu litu, który ma wejść w życie January 1.
„We are still sticking with January 1,” minister górnictwa Polite Kambamura powiedział reporterom Bloomberg. „They have to run with this.”
Popyt pozostaje wysoki
Spadek cen nastąpił mimo ograniczonych oznak słabości popytu. Produkcja baterii trakcyjnych i magazynów energii w Chinach osiągnęła w maju 191.7 GWh, o ponad 55% więcej niż rok wcześniej. Wzrost magazynowania energii na skalę sieciową nadal pochłaniał materiał, obok odpornych wyników sprzedaży pojazdów elektrycznych.
Pekin przygotowuje się do opodatkowania tego wzrostu. Chiny nałożą od September 1 podatek konsumpcyjny w wysokości 2% na produkty bateryjne, w tym pierwotne baterie litowe i baterie litowo-jonowe. Rok później stawka podwoi się do 4%. Goldman Sachs stwierdził, że oczekiwania przed wprowadzeniem podatku mogą przyspieszyć popyt przed jego wejściem w życie.
Gdy przewodniczący Ganfeng Lithium, Li Liangbin, powiedział w listopadzie, że gwałtownie rosnący popyt może podnieść cenę węglanu litu do 200,000 yuan za tonę, prognoza wydawała się ambitna. Rynek na krótko osiągnął ten poziom w maju i od tego czasu spada. Kolejnym testem dla rynku będzie to, czy popyt ze strony baterii i magazynowania energii zdoła nadal absorbować podaż w miarę zwiększania produkcji przez ponownie uruchamiane kopalnie oraz wchodzenia w życie zmian regulacyjnych, w tym chińskiego podatku od baterii i zakazu eksportu w Zimbabwe.
Akcje spółek litowych spadły mocniej niż sam metal w miarę wygasania rajdu. W ciągu ostatniego miesiąca Liontown Resources stracił 36% w Sydney, PLS, dawniej Pilbara Minerals, zniżkował o 26%, Mineral Resources spadł o 21%, Core Lithium o 20%, a IGO stracił 18%. Ganfeng Lithium spadł o 36% w Hongkongu.
Wśród spółek notowanych w USA Lithium Americas spadł o 28%, Albemarle stracił 22%, Sigma Lithium zniżkował o 21%, a SQM spadł o 11%. Global X Lithium ETF był niżej o 15%. Producenci notowani w Sydney ponownie spadli w środę, a Liontown zniżkował o kolejne 5.1%, podczas gdy spółki notowane w USA ustabilizowały się we wczesnym handlu.
(With files from Reuters and Bloomberg News)

