Patrząc na nadwyżkę budżetową LGU i konsultacje ProGRESS
Najważniejsze informacje
- •LGU nadal notują roczne nadwyżki budżetowe, podczas gdy rząd krajowy w latach 2020–2025 średnio miał deficyt 1,5 bln P.
- •Orzeczenie Mandanas zwiększyło udział LGU w dochodach krajowych, lecz wiele funkcji społecznych i infrastrukturalnych pozostaje po stronie rządu krajowego.
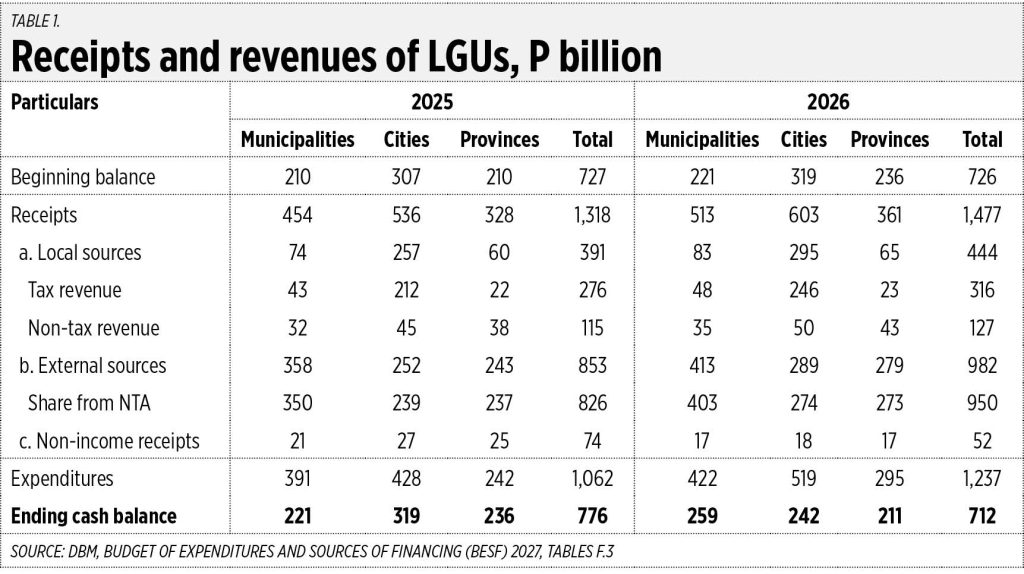
- •LGU miały saldo początkowe 727 mld P w 2025 roku, zakończyły rok na poziomie 776 mld P i mają prognozowane saldo końcowe 712 mld P w 2026 roku.
- •Office of the President ogłosił wzrost National Tax Allotment do rekordowych 1,4 bln P w 2027 roku, aby przyspieszyć dewolucję.
- •Konsultacje DoF dotyczące ProGRESS objęły PIT, MCIT, podatki akcyzowe i opodatkowanie pojazdów luksusowych, w tym nowy próg 75% dla pojazdów o wartości powyżej P8 million.
Podczas gdy rząd krajowy zmaga się z trwałym i powtarzalnym deficytem budżetowym w wysokości 1,5 bln P rocznie, średnio w latach 2020–2025, jednostki samorządu terytorialnego (LGU) nadal co roku notują nadwyżki budżetowe. Wynika to z rosnących dochodów w związku z wdrożeniem orzeczenia Mandanas, które zwiększa ich udział w dochodach krajowych, podczas gdy ich wydatki pozostają ograniczone, ponieważ wiele funkcji społecznych i infrastrukturalnych nadal realizuje rząd krajowy.
Biorąc pod uwagę dane rzeczywiste za 2025 rok i programowane za 2026 rok, LGU miały w ubiegłym roku saldo początkowe na poziomie 727 mld P, a saldo końcowe wyniosło 776 mld P. W tym roku prognozowane saldo końcowe wynosi 712 mld P.
Miasta są na ogół bardziej przedsiębiorcze w pozyskiwaniu dochodów krajowych lub lokalnych niż gminy i prowincje. Jednak jeśli chodzi o transfery z rządu krajowego za pośrednictwem National Tax Allotment (NTA), gminy otrzymują więcej niż miasta i prowincje. Rosnąca różnica między zdolnością do pozyskiwania dochodów lokalnych a zależnością od transferów jest jednym z powodów, dla których tempo dewolucji pozostaje ważnym zagadnieniem politycznym.
W ubiegłym tygodniu Office of the President, za pośrednictwem Executive Secretary Ralph G. Recto, ogłosił wzrost NTA do rekordowych 1,4 bln P na 2027 rok. Celem było przyspieszenie przekazywania funkcji z poziomu rządu krajowego do samorządów lokalnych. Pan Recto nadzorował także rozdysponowanie Special Allotment Release Orders (SAROs) w ramach Local Government Support Fund (LGSF) dla gmin w Luzon podczas Luzon National Congress League of Municipalities of the Philippines (LMP).
LGU powinny przejąć większą odpowiedzialność za świadczenie różnych usług społeczno-gospodarczych swoim mieszkańcom, ponieważ dysponują obecnie większymi zasobami niż wcześniej. Jednocześnie wiele agencji i departamentów krajowych powinno ograniczyć wydatki, aby pomóc zmniejszyć roczny deficyt budżetowy i ograniczyć potrzebę dalszego zadłużania. Należy przekazać LGU więcej funkcji.
Na przykład budżety i skala state universities and colleges (SUCs) powinny się zmniejszać, w miarę jak powstaje i rozwija się więcej uczelni i szkół wyższych należących do LGU (LUCs). Budżet Department of Health powinien również spaść, gdy powstaje i rozwija się więcej szpitali i ośrodków zdrowia należących do LGU.
Rząd krajowy powinien priorytetowo traktować konsolidację fiskalną, kontrolując gwałtowny wzrost deficytu budżetowego i rocznego zadłużenia, a także szybki wzrost stóp procentowych i płatności odsetkowych.
Wczoraj uczestniczyłem w Stakeholders Briefing Department of Finance (DoF) poświęconym ustawie Promoting Growth, Revenue and Equity towards Socio-Economic Sustainability (ProGRESS), które odbyło się w głównej siedzibie LandBank w Manili.
Pierwszym punktem całodniowych konsultacji DoF z setkami interesariuszy była reforma personal income tax (PIT) oraz minimum corporate income tax (MCIT). Następnie omówiono proponowane reformy podatków akcyzowych od cukru, alkoholu, tytoniu i tworzyw sztucznych.
Plan DoF dotyczący reformy PIT polega na niewielkiej zmianie zwolnienia z podatku dochodowego z P250,000 do P350,000, zgodnie z zapowiedzią Prezydenta w orędziu o stanie państwa z 27 lipca. Ponieważ roczny dochód na poziomie P350,000 nie jest dziś wysoki, przedstawiam własne trzy propozycje: a) zerowy podatek dla rocznego dochodu do P500,000; b) zmniejszenie liczby progów podatkowych z sześciu do pięciu; oraz c) najwyższa krańcowa stawka podatku dochodowego na poziomie 25%.
Najwyższa krańcowa stawka podatku dochodowego w Malezji wynosi 30%, w Singapurze 24%, a w Hongkongu 16%. Inni nasi sąsiedzi — Indonezja, Tajlandia i Wietnam — mają najwyższą stawkę na poziomie 35%.
Obniżka PIT oznaczałaby spadek dochodów budżetowych, ale przyniosłaby też wyższą ściągalność podatków oraz mniej unikania opodatkowania i zaniżania dochodów osobistych. Ponadto obniżka podatku dochodowego jest równoważna dużej podwyżce wynagrodzenia i wyższej kwocie netto do dyspozycji, podczas gdy konsumpcja gospodarstw domowych jest już objęta innymi podatkami, takimi jak VAT i podatek akcyzowy.
Podczas sesji popołudniowej omawiano reformę opodatkowania pojazdów luksusowych. DoF dodał do niej kolejny próg: 75% podatek dla pojazdów o wartości powyżej P8 million. Podczas otwartego forum zabrałem głos i argumentowałem, że DoF popełnił błąd, przyznając zerowy podatek dla pełnych EV oraz 50% zniżkę dla hybrydowych EV, dlatego ProGRESS powinien rozważyć wycofanie tych przywilejów dla EV — powinny one płacić tę samą stawkę podatkową co pojazdy benzynowe.
Pozostałe elementy ProGRESS omówię w kolejnych kolumnach.
Bienvenido S. Oplas, Jr. jest prezesem Bienvenido S. Oplas, Jr. Research Consultancy Services oraz Minimal Government Thinkers. Jest międzynarodowym współpracownikiem Tholos Foundation.
minimalgovernment @gmail.com

