Kalshi pod lupą w sprawie wash trade przy wolumenie krypto perpetuals
Najważniejsze informacje
- •Badacz Beni twierdził, że kontrakt ETH perpetual na Kalshi odnotował około 539 milionów dolarów wolumenu w 24 godziny przy zaledwie około 3,1 miliona dolarów otwartej pozycji — rozbieżność, która według niego uzasadnia podejrzenia wash trade.
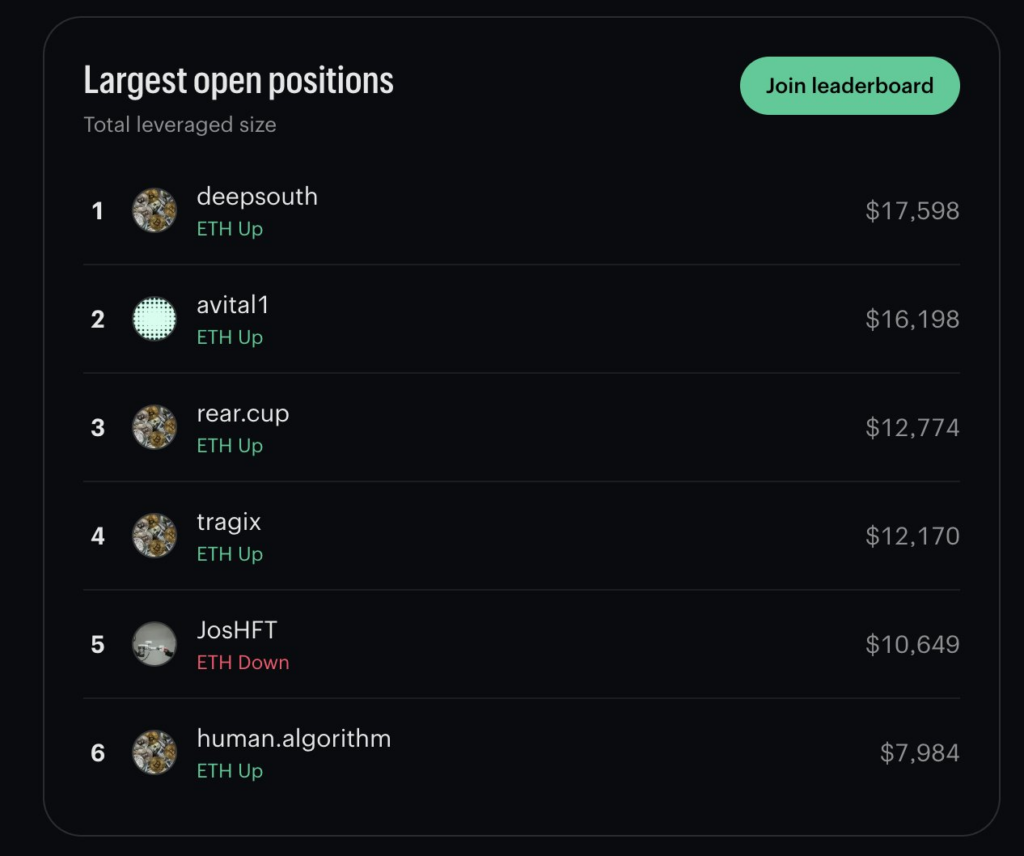
- •Transakcje o jednolitej wielkości miały stanowić około 58% wolumenu ETH perpetuals na Kalshi przez cztery osobne dni, podczas gdy największa otwarta pozycja najlepszego tradera wynosiła zaledwie 17 598 dolarów.
- •Kalshi odrzuciło zarzuty 22 września, stwierdzając, że transakcje odzwierciedlały autentyczny handel między setkami takerów a market makerem, i wyjaśniło, że jego wolumen odzwierciedla maksymalną potencjalną wypłatę, a nie wydane środki — zgodnie z metodologią Polymarket.
- •Beni argumentował, że wniosek Kalshi do CFTC o przedłużenie programu rabatowego, pozwalającego niektórym self-clearing members, w tym Jump Trading, płacić zerowe prowizje, tworzy zachętę do zawyżania wolumenu — twierdzenie odrzucone przez firmę w wpisie na blogu potwierdzającym zakaz wash trade.
- •Obawy dotyczące wash trade pojawiły się także na rynkach predykcyjnych Kalshi, gdzie jeden z użytkowników miał kupować i sprzedawać 1 dolar kontraktu Mamdani „2028 Democratic presidential nominee” co dwie sekundy, co dało łącznie 2 miliony dolarów między 1 sierpnia a 19 września.
Operator rynku predykcyjnego Kalshi stoi w obliczu pytań o aktywność handlową na swoich kontraktach perpetual na kryptowaluty, po tym jak badacz twierdził, że niezwykle powtarzalne transakcje zawyżyły raportowany wolumen platformy. Spór, który rozegrał się publicznie na X, koncentruje się na danych giełdy dotyczących instrumentów pochodnych na kryptowaluty oraz na zachętach prowizyjnych dostępnych dla jej market makerów.
Wash trade odnosi się ogólnie do transakcji, w których ta sama strona de facto występuje po obu stronach transakcji, generując zarejestrowaną aktywność bez rzeczywistej ekspozycji ekonomicznej. Raportowany wolumen jest jednym z najbardziej widocznych sygnałów aktywności i płynności giełdy, dlatego kwestionowanie tych danych przyciąga dużą uwagę na rynku, gdzie platformy są ze sobą porównywane.
Beni, pseudonimowy współzałożyciel Stealth Neolab, powiedział, że kontrakt ETH perpetual na Kalshi odnotował około 539 milionów dolarów wolumenu w ciągu 24 godzin przy około 3,1 miliona dolarów otwartej pozycji. Otwarta pozycja mierzy wartość wciąż otwartych pozycji, a nie całkowity obrót — to rozróżnienie, którego analitycy używają do oceny, jaka część aktywności odzwierciedla rzeczywiste pozycjonowanie netto. W poście na X badacz wskazał także na koncentrację transakcji o podobnej wielkości i arguedował, że taki wzorzec uzasadnia dokładniejsze przyjrzenie się pod kątem możliwego wash trade.
Kalshi odrzuciło ten wniosek 22 września. Firma stwierdziła, że transakcje odzwierciedlały autentyczny handel między setkami takerów a market makerem, a nie skoordynowaną aktywność mającą na celu sztuczne zawyżenie wolumenu.
Zarzutyyczące wash trade koncentrują się wokół ETH Perpetuals
Według Beniego wyraźnym sygnałem wash trade jest nietypowy wolumen transakcji o wartości 5 500 dolarów na Kalshi. Zaznaczył, że transakcje tej wielkości stanowią około 58% całkowitego wolumenu ETH perpetuals w ciągu czterech osobnych dni. Argumentował, że połączenie dużego obrotu i minimalnej ekspozycji netto jest niespójne z organiczną aktywnością rynkową.
Ponadto zwrócił uwagę na zaskakująco małą wielkość największej otwartej pozycji na rynku ETH perpetuals. Tablica wyników pokazuje, że najlepszy trader utrzymuje otwartą pozycję o wartości zaledwie 17 598 dolarów mimo ogromnego raportowanego wolumenu.
Lider rozwoju produktów w Kalshi, IcoBeast.eth, odrzucił zarzuty w poście na X, zauważając, że wash trade nie ma sensu, gdy obowiązują prowizje transakcyjne.
Beni stwierdził jednak, że Kalshi złożyło trzy tygodnie wcześniej wniosek do Commodity Futures Trading Commission (CFTC) o przedłużenie programu rabatowego. CFTC nadzoruje amerykańskie rynki instrumentów pochodnych, a programy tego rodzaju przechodzą przez proces wnioskowania regulacyjnego. Program pozwala niektórym self-clearing members (SCM) — w istocie market makerom — na płacenie zerowych prowizji, ponieważ rabat makerski 0,3% kompensuje opłatę takerską 0,3%. Zaznaczył, że jednym z SCM na Kalshi jest Jump Trading, który ma również partnerstwo z platformą polegające na wymianie płynności na udziały. Jego zdaniem stwarza to zachętę do zawyżania wolumenu.
„Ponieważ Kalshi zawarło umowę z Jump Trading, wymieniając płynność na udziały, co oznacza, że są bezpośrednio motywowani, by »liczby« wyglądały dobrze” — powiedział.
Tymczasem pojawiły się zarzuty, że wash trade może wykraczać poza krypto perpetuals na rynki predykcyjne Kalshi. Jeden z użytkowników zwrócił uwagę na rynek Mamdani „2028 Democratic presidential nominee”, gdzie użytkownik kupował i sprzedawał 1 dolar kontraktu co 2 sekundy, co między 1 sierpnia a 19 września dało łącznie 2 miliony dolarów.
Kalshi odrzuca zarzuty wash trade
Kalshi odrzuciło te zarzuty. IcoBeast.eth, stojący czele kontrataków, przypisał kontrowersje nieporozumieniu co do działania platformy. Wyjaśnił, że raportowany wolumen Kalshi odzwierciedla maksymalną potencjalną wypłatę, a nie faktycznie wydane środki — tę samą metodologię raportowania stosuje Polymarket. Metodologia wolumenu ma znaczenie, ponieważ nagłówkowe dane są często traktowane jako skrót określający skalę platformy i kształtują porównania międzyplatformowe.
Firma opublikowała także wpis na blogu zatytułowany „The Facts Behind Kalshi's Perpetuals Volume.” Stwierdziła w nim, że zakazuje wash trade w jakiejkolwiek formie, przyznając jednocześnie, że działa program rabatowy. Argumentowała, że zachęty platformowe nagradzają dostarczanie płynności, a nie sztuczny wolumen, stwierdzając: „Te struktury nie dają traderom zachęty do wash trade, ponieważ nie nagradzają obrotu, lecz jedynie dostarczaną pasywną płynność.”
IcoBeast.eth przeprosił także Beniego za początkowe zbagatelizowanie jego twierdzeń, dodając, że będzie się starał lepiej wyjaśniać zachęty platformy i wprowadzi dodatkowe zabezpieczenia. Kalshi utrzymuje, że na jej platformie nie dochodzi do wash trade. Dla obserwatorów najbliższe punkty odniesienia mają charakter proceduralny: przedłużenie programu rabatowego zależy od wniosku Kalshi złożonego do CFTC, a IcoBeast.eth zobowiązał się do jaśniejszych wyjaśnień zachęt platformy oraz do dodatkowych zabezpieczeń.
Zarzuty dotyczące manipulacji rynkowej pozostają nieudowodnione, dopóki nie zostaną potwierdzone ustaleniami regulatora, postępowaniem sądowym lub innymi zweryfikowanymi dowodami.
Źródło: The Market Periodical

