JPMorgan: Bitcoin ETF-y mogą zyskać większe wsparcie niż ETF-y na złoto
Najważniejsze informacje
- •Analitycy JPMorgan pod kierownictwem Nikolaosa Panigirtzoglou uważają, że Bitcoin mógłby uzyskać większe wsparcie niż złoto, gdyby inwestorzy ETF zamykali bearish hedges, zachowując ekspozycję na fundusze.
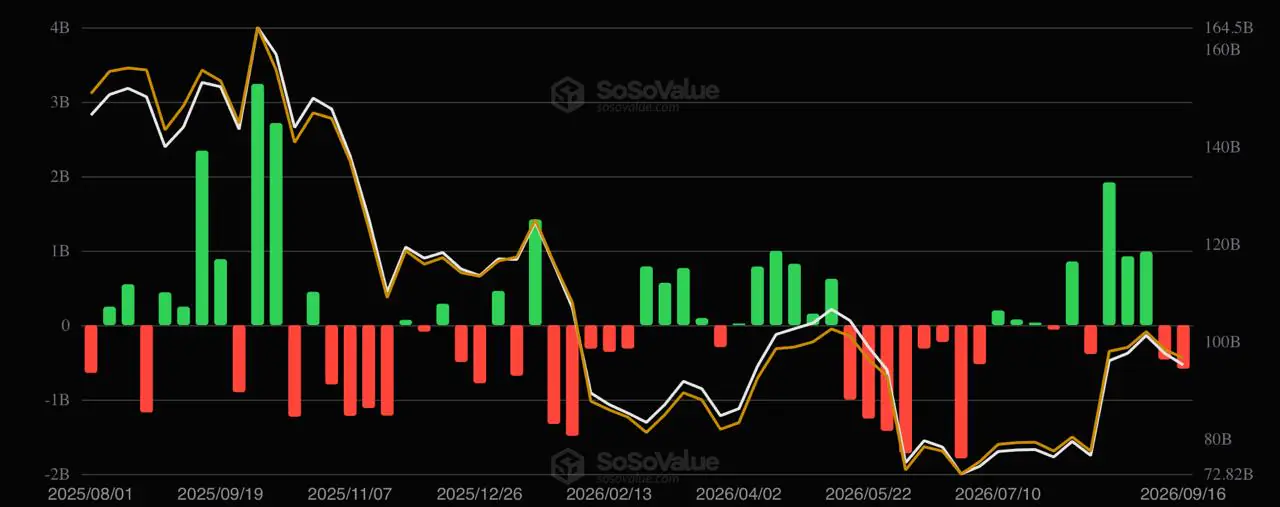
- •Tygodniowe dane SoSoValue odnotowały około 4,23 mld dolarów netto napływu do spot Bitcoin ETF między odczytami z 31 lipca i 4 września, ale przepływy stały się ujemne w tygodniach z 11 i 16 września.
- •Marcowe porównanie JPMorgan wykazało, że short interest w BlackRock iShares Bitcoin Trust wzrósł, podczas gdy w SPDR Gold Shares spadł, a wskaźnik put-to-call open interest IBIT przekraczał GLD.
- •Zamknięcie pozycji krótkich wymaga odkupienia akcji ETF, co może wspierać ceny, natomiast redukcja opcji put nie przekłada się automatycznie na równoważne zakupy ETF.
- •Wyższe rentowności obligacji skarbowych lub silniejszy dolar mogłyby zniwelować korzystne pozycjonowanie ETF, ponieważ Bitcoin i złoto nie generują dochodu, a rosnące rentowności zwiększają koszt alternatywny ich posiadania.
JPMorgan wskazuje, że Bitcoin mógłby otrzymać większe wsparcie niż złoto, gdyby inwestorzy funduszy giełdowych (ETF) zamykali bearish hedges, zachowując jednocześnie ekspozycję na same fundusze. Argument dotyczy pozycjonowania w dwóch rynkach ETF, a nie prognozy, że Bitcoin zastąpi złoto w portfelach inwestorów.
Napływy do Bitcoin ETF powróciły, ale nierównomiernie
Analitycy JPMorgan pod kierownictwem Nikolaosa Panigirtzoglou stwierdzili w nocie, o której informuje The Block, że ETF-y na Bitcoina i złoto odnotowały napływy po posiedzeniu Rezerwy Federalnej 28-29 lipca wraz z powrotem tzw. „debasement trade”.
Dane dla Bitcoina potwierdzają szerszy trend sierpniowy, ale nie bezpośredni ani nieprzerwany ruch. Tygodniowe dane z SoSoValue pokazują napływy netto w wysokości około 4,23 mld dolarów między odczytami z 31 lipca a 4 września. Suma ta obejmuje odpływ 61,53 mln dolarów w pierwszym odczycie po posiedzeniu Fed oraz kolejny odpływ 389,71 mln dolarów w tygodniu z 14 sierpnia.
Popyt następnie ponownie osłabł. Ta sama seria odnotowała odpływy netto 462,73 mln dolarów w tygodniu z 11 września oraz 586,27 mln dolarów w najnowszym odczycie z 16 września. The Block informował o napływach zarówno dla ETF-ów na Bitcoina, jak i na złoto, natomiast dane SoSoValue omawiane tutaj potwierdzają jedynie część dotyczącą Bitcoina.
Inwestorzy używają terminu „debasement trade”, gdy dodają aktywa o ograniczonej podaży z obawy, że inflacja, rosnący dług publiczny lub osłabienie waluty mogą zmniejszyć siłę nabywczą gotówki. Tradycyjnie rolę tę pełniło złoto. Bitcoin coraz częściej jest częścią tej samej transakcji, choć jego cena wciąż zmienia się znacznie gwałtowniej. ETF-y spot dają zwykłym rachunkom maklerskim sposób na uzyskanie takiej ekspozycji, ponieważ depozyt bazowego Bitina lub złota pozostaje w funduszu, a nie u inwestora.
Jak zamykanie hedges mogłoby wspierać Bitcoina
Inwestor może posiadać akcje spot Bitcoin ETF, ograniczając potencjalne straty. Na przykład może kupić opcje put, które zyskują na wartości, gdy ETF spada, albo pozycję krótką na akcjach ETF lub powiązanych kontraktach terminowych.
Rozważmy uproszczony przykład: fundusz posiada 10 mln dolarów akcji Bitcoin ETF, jednocześnie zajmując krótką pozycję na 2 mln dolarów tego samego ETF. Jeśli fundusz zamknie pozycję krótką, musi odkupić te akcje. Taki zakup może wspierać cenę ETF, mimo że pierwotna pozycja długa funduszu na 10 mln dolarów nie uległa zwiększeniu.
Opcje put działają mniej bezpośrednio. Gdy inwestorzy zmniejszają pozycje put, market makerzy mogą dostosować własne hedges, ale nie prowadzi to automatycznie do równoważnego zakupu akcji Bitcoin ETF. Zmniejszenie ochrony za pomocą opcji nie powinno więc być traktowane jako świeży popyt na ETF.
Dlaczego JPMorgan widzi potencjalną przewagę Bitcoina
Rozumowanie JPMorgan opiera się na różnicy zidentyfikowanej wcześniej w tym roku. W marcowym porównaniu pozycjonowania IBIT i GLD bank stwierdził, że short interest w BlackRock iShares Bitcoin Trust, znanym jako IBIT, wzrósł, podczas gdy short interest w SPDR Gold Shares, czyli GLD, spadł. Porównanie to opisał marcowy artykuł The Block. Oba produkty różnią się też dojrzałością: amerykańskie spot Bitcoin ETF-y zaczęły być notowane w styczniu 2024 roku, podczas gdy GLD jest notowane od 2004 roku.
Analitycy ustalili również, że wskaźnik put-to-call open interest dla IBIT był wyższy niż dla GLD. W praktyce inwestorzy Bitcoin ETF wydawali się używać większej ochrony przed spadkiem niż inwestorzy największego ETF na złoto.
Te dane nie są bieżącym odczytem każdej pozycji na rynku. Wskazują natomiast, dlaczego Bitcoin mógłby mieć więcej defensywnej ekspozycji do zamknięcia, gdyby inwestorzy mniej dążyli do ochrony przed tym samym ryzykiem spadku. Większa pula pozycji krótkich i opcji put może wywołać ostrzejszą reakcję, gdy te pozycje są zamykane lub redukowane.
Rentowności i dolar pozostają ważne
Pozycjonowanie ETF to tylko część rynku. Inwestorzy mogą zamykać pozycje ochronne, a jednocześnie redukować ekspozycję na aktywa ryzykowne, jeśli rentowności obligacji skarbowych szybko wzrosną lub dolar umocni się. Szersze otoczenie stóp procentowych pozostaje zatem istotne. Złoto i Bitcoin nie generują dochodu, więc wyższe rentowności zwiększają koszt alternatywny ich posiadania względem gotówki i krótkoterminowych bonów skarbowych.
Historyczna reakcja Bitcoina na podwyżki stóp Fed pokazuje, że aktywo zachowywało się różnie poszczególnych cyklach zacieśniania. Czasami inwestorzy traktowali je jako hedge na ograniczoną podaż. Innym razem notowane było bardziej jak aktywo wyższego ryzyka wrażliwe na warunki płynności.
Wskaźniki, które potwierdzałyby tezę JPMorgan
Pojedynczy pozytywny dzień Bitcoina nie rozstrzygnąłby kwestii. Bardziej przekonujący byłby scenariusz łączący stabilny popyt na ETF z dowodami, że inwestorzy używają mniej pozycji defensywnych.
- Przepływy spot Bitcoin ETF: Pozytywne przepływy wskazywałyby, że bazowa ekspozycja się utrzymuje.
- Short interest IBIT: Spadek mógłby być spójny z mniejszą liczbą pozycji krótkich.
- Put-to-call open interest IBIT: Niższy wskaźnik mógłby sygnalizować mniejszy popyt na ochronę przed spadkiem.
- Przepływy Gold ETF: Dalszy popyt pokazywałby, że ruch nie jest zwykłą rotacją ze złota.
- Rentowności i dolar: Gwałtowny wzrost któregokolwiek mógłby zniwelować korzystne pozycjonowanie ETF.
Dane o short interest są publikowane z opóźnieniem i nie ujawniają, dlaczego dana pozycja została otwarta. Są bardziej informacyjne, gdy rozpatruje się je razem z przepływami ETF, aktywnością opcji i warunkami makroekonomicznymi.
Sumy przepływów nie pokazują pełnego obrazu
Sumy przepływów ETF mogą odzwierciedlać różne zachowania inwestorów. Jeden fundusz może pozyskiwać nowy kapitał, podczas gdy inny rynek może jedynie obserwować, jak dotychczasowi posiadacze usuwają ochronę przed spadkiem. Oba zjawiska mogą początkowo wyglądać konstruktywnie, ale nie niosą tej samej informacji o zaangażowaniu inwestorów.
Argument JPMorgan zyskałby na sile tylko wtedy, gdyby udziały Bitcoin ETF pozostawały odporne przy spadku pozycji defensywnych. Taka kombinacja wskazywałaby, że inwestorzy nie grają jedynie krótkoterminowego odbicia, lecz są skłonni utrzymać ekspozycję z mniejszą ochroną.
Niniejszy artykuł ma charakter wyłącznie informacyjny i nie stanowi porady finansowej ani inwestycyjnej. Przepływy ETF, short interest i pozycjonowanie opcji mogą zmieniać się szybko.

