John Mauldin: powrót do gospodarki „Muddle Through”
Najważniejsze informacje
- •Sierpniowy raport BLS wykazał 162 000 utworzonych miejsc pracy, przekraczając szacunki 58 000, przy rewizji lipca z -23 000 na +21 000 i bezrobociu 4,1%.
- •Beige Book Fed opisywał umiarkowaną aktywność gospodarczą, z dziesięcioma z dwunastu okręgów raportującymi wzrost od niewielkiego do umiarkowanego, co odpowiada wzrostowi PKB około 1,5-2%.
- •Wzrost PKB w II kwartale o 1,5% został obniżony o około 1,3 punktu procentowego przez import, w dużej mierze odzwierciedlający zakupy sprzętu do centrów danych AI, które zniekształcają nominalne dane PKB.
- •Mauldin spodziewa się, że Fed uniknie podwyżek stóp przed wyborami midtermowymi, a ewentualna podwyżka jest bardziej prawdopodobna później, mimo jastrzębich sympatii Kevina Warsha.
- •Mauldin wskazuje inflację na poziomie 3,9% jako główne zagrożenie i ostrzega przed możliwym zderzeniem rynku obligacji z rosnącymi wydatkami Kongresu.
W swoim najnowszym komentarzu John Mauldin powraca do swojej długotrwałej tezy, że Stany Zjednoczone wciąż znajdują się w „gospodarce Muddle Through” — takiej, w której PKB rośnie w czasie nieco poniżej 2%, co ma miejsce od 25 lat. Pisząc w weekend Święta Pracy (GoldSeek), analizuje najnowsze dane o zatrudnieniu, Beige Book Rezerwy Federalnej, deficyty handlowe i stopy procentowe, by ocenić, czy ta rama nadal się sprawdza. Ujęcie „Muddle Through” od lat powraca w twórczości Mauldina jako jego punkt odniesienia, względem którego napływające dane potwierdzają lub podważają prognozę umiarkowanego wzrostu.
Solidny raport o zatrudnieniu
Na pierwszy rzut oka raport o zatrudnieniu BLS był całkiem solidny, choć z kilkoma drobnymi zastrzeżeniami. Ogólnie Mauldin nazywa go najlepszym raportem od pewnego czasu. Miesięczny raport o sytuacji na rynku pracy opiera się na dwóch odrębnych badaniach — badaniu zakładów dotyczącym listy płac, którego rynki pilnują najbliżej, oraz badaniu gospodarstw domowych, z którego pochodzą stopa bezrobocia i wskaźniki aktywności zawodowej — i oba nie zawsze się zgadzają. Cytując Barry'ego Habiba z MBS Highway (źródło: Morning Update):
„Biuro Statystyki Pracy (BLS) opublikowało sierpniowy raport o zatrudnieniu, pokazujący 162 000 nowo utworzonych miejsc pracy, znacznie powyżej szacunków 58 000. Do mocnego raportu dodały się pozytywne rewizje dwóch poprzednich miesięcy łącznie o 55 000. Warto odnotować, że lipiec skorygowano z ujemnych -23 000 na dodatnie +21 000, co stanowi większość rewizji.
„Chociaż dzisiejszy raport BLS był mocny we wszystkich aspektach, nie zgadza się z innymi raportami o rynku pracy od ADP i Revelio. BLS uwzględnia sektor rządowy, więc aby porównywać podobne rzeczy, musimy spojrzeć na prywatną listę płac BLS, która wyniosła +127 000. Dla porównania +38 000 w ADP wobec 37 000 w Revelio — wyraźnie duże rozbieżności.
„Dodatkowo BLS podało, że 74 000 miejsc pracy powstało w modelu urodzeń/śmierci, który próbuje ująć wzrost zatrudnienia w małych firmach — wobec zerowego wzrostu zatrudnienia w małych firmach w ADP.”
Podczas gdy większość mediów i rynków skupia się na badaniu zakładów, Mauldin zwraca uwagę na wybitne elementy w badaniu gospodarstw domowych. Od Steve'a Moore'a:
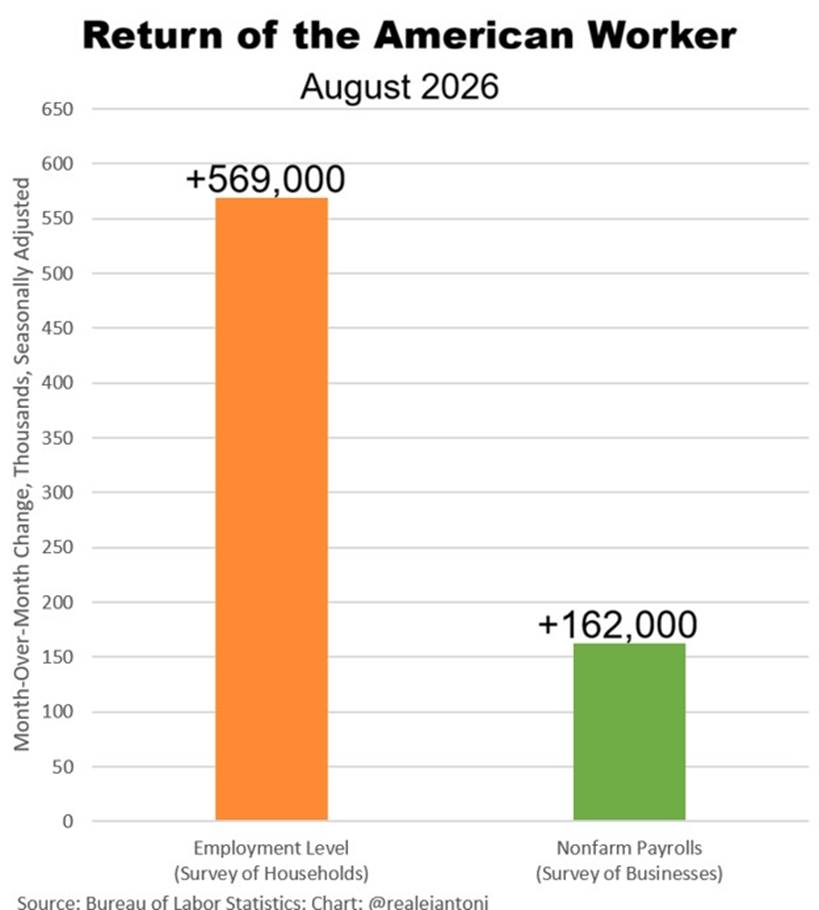
„Ale wielka liczba, która rzuca się w oczy, to powrót amerykańskiego pracownika. Po wielu miesiącach niepokojących spadków w sile roboczej (milion brakujących pracowników) od zeszłorocznego szczytu, w sierpniu widzieliśmy całkowite odwrócenie. Zgodnie z badaniem gospodarstw domowych 683 000 więcej pracowników weszło na rynek pracy, a 569 000 z nich znalazło pracę i zaczęło zarabiać. Wskaźnik aktywności zawodowej wzrósł. Budowa centrów danych jest jednym z głównych motorów nowego zatrudnienia.”
Mauldin nazywa to bardzo pożądanym rezultatem, zauważając, że bezrobocie na poziomie zaledwie 4,1% wróży dobrze. Dodaje, że w pewnym momencie pojawi się poważna analiza tego, jak duży napływ nielegalnych imigrantów wpłynął na dane o zatrudnieniu, i że przy deportacjach rządowych oraz dobrowolnych liczba pracowników w USA spada — co, przynajmniej w ostatnim miesiącu, wreszcie uwidoczniło się we wskaźniku aktywności zawodowej, dane budzącej wcześniej niepokój.
Beige Book bez zachwytu
Peter Boockvar, pisze Mauldin, znakomicie podsumowuje Beige Book Rezerwy Federalnej, które śledzi klimat biznesowy w 12 okręgach Fed. Publikowane mniej więcej osiem razy w roku przed posiedzeniami Federalnego Komitetu Otwartego Rynku, Beige Book jest kompilowane z relacji anegdotycznych zbieranych przez każdy regionalny bank Fed i często daje bardziej szczegółowy, bieżący obraz gospodarki niż oficjalne publikacje statystyczne. Były dobre fragmenty, ale wiele z niego było po prostu „nudne” — pasujący opis Muddle Through. Po stronie pozytywnej:
„Chociaż wiemy, że nakłady inwestycyjne na centra danych są ogromne, zamożny konsument mocno wydaje, a rząd USA wprowadza do gospodarki o 2 biliony dolarów więcej, niż pobiera z podatków.”
Ale druga strona medalu, według Boockvara: „…netto wynik gospodarczy wciąż wydaje się wokół 1,5-2% (PKB), gdy słucha się opisu z Beige Book Fed: 'Aktywność gospodarcza wzrosła umiarkowanie od początku lipca. Dziesięć z dwunastu okręgów Fed odnotowało wzrost w zakresie od niewielkiego do umiarkowanego; dwa okręgi nie odnotowały zmian.'” Rynek pracy również brzmiał mdło: „Zatrudnienie ogółem wzrosło bardzo nieznacznie, przy czym trzy okręgi wykazały umiarkowane przyrosty zatrudnienia, cztery niewielkie przyrosty, a pięć okręgów nie odnotowało zmian.”
Taka jest ogólna sytuacja gospodarcza w USA. A jednak raporty o wynikach korporacji zdają się opisywać inny świat — jedna firma po drugiej wykracza poza oczekiwania. Rynek akcji jest o włos od historycznych szczytów, a choć niektóre sektory mają się gorzej, inwestorzy ogólnie nie mają na co narzekać. Mauldin, który uważnie śledzi finansowanie funduszy emerytalnych i wcześniej wyrażał obawy o ich niedofinansowanie, mówi, że obecne dane (z pewnymi wyjątkami wynikającymi z głupich decyzji stanowych) pokazują, że rosnący rynek wyleczył wiele z tych problemów.
Argument byczy
W sprawie byczego scenariusza dla akcji i gospodarki Mauldin kieruje się do dr. Eda Yardeniego, od dawna stratega z Wall Street znanego z ilościowego, opartego na danych komentarza rynkowego, który napisał:
„Wyniki są mocne, bo gospodarka przeżywa rozkwit. Model GDPNow Fed z Atlanty prognozuje realny wzrost PKB o 4,7% (rocznie skumulowane) w III kwartale (wykres). Wydatki konsumpcyjne mają wzrosnąć o 3,8%, podczas gdy napędzane przez AI inwestycje przedsiębiorstw pozostają mocne — wydatki na sprzęt mają wzrosnąć o 18,3%, a inwestycje we własność intelektualną o 6,8%. Sprzedaż finalna do krajowych nabywców prywatnych rośnie w tempie 4,6%.”
Mauldin zauważa, że model GDPNow jest rewidywany niemal co tydzień wraz z napływem nowych danych, i podkreśla różnicę między ocenami ekonomistów blue-chip a danymi Fed z Atlanty — rozbieżność, która czasem biegnie w drugą stronę, gdy konsensus jest bardziej byczy. GDPNow to model nowcastingu agregujący na bieżąco publikowane dane i z założenia potrafi gwałtownie zmieniać kierunek w trakcie kwartału, co jest jednym z powodów częstej rozbieżności z profesjonalnymi prognozami.
Źródło: GDPNow - Federal Reserve Bank of Atlanta
Deficyty handlowe a PKB
W rachunkach PKB eksport dodaje się do wzrostu, a import odejmuje. W drugim kwartale BEA oszacowała, że USA wzrosły o 1,5%; wzrost byłby wygodnie w górnych 2%, gdyby nie import, który odjął około 1,3%.
Źródło: Bureau of Economic Analysis, U.S. Department of Commerce
Ed Yardeni wskazuje, że duża część poszerzania się deficytu handlowego odzwierciedla rosnący import amerykańskiego sprzętu komputerowego, komponentów i akcesoriów w dobie boomu budowlanego AI — poszczególne komponenty centrów danych AI odnotowują ogromne wzrosty w ciągu ostatniego roku. To wyraźna ilustracja tego, jak boom inwestycyjny w AI zniekształca arytmetykę nominalnego PKB: nawet gdy napędza krajową budowę i wydatki na sprzęt, importowany sprzęt może mechanicznie obniżać raportowaną stopę wzrostu. Jak ujmuje to Mauldin: „Centra danych dają i centra danych odbierają.”
Kilka uwag o stopach procentowych
Mauldin wskazuje na jedną z najstromszych krzywych rentowności od pewnego czasu. Stromieniejąca krzywa — gdzie rentowności długoterminowe rosną szybciej niż krótkoterminowe — zazwyczaj odzwierciedla żądanie przez rynki wyższej rekompensaty za trzymanie długoterminowego długu, pośród innych czynników.
Źródło: US Treasury Yield Curve
Długoterminowe stopy procentowe rządowe rosną na całym świecie, nie tylko w USA, podobnie jak stopy hipoteczne. Nawet Japonia ma długoterminowe stopy blisko 3%, z sygnałami nadchodzących podwyżek, które mogą pomóc ustabilizować jej walutę — znacząca zmiana dla kraju, który przez dekady kotwiczył stopy policyjne blisko lub poniżej zera.
Kevin Warsh wygłosił stosunkowo jastrzębi speech w Jackson Hole. Szanse na podwyżkę na wrześniowym posiedzeniu wzrosły nieznacznie po raporcie BLS o zatrudnieniu, ale wciąż są tylko w okolicach 60%. Według osobistego zdania Mauldina Warsh wyraźnie chciałby podnieść stopy we wrześniu, choć głosów może brakować; przy braku szokująco niskiego CPI w przyszłym tygodniu spodziewa się, że Warsh zachowa tendencję do podwyżek.
Komplikacją, pisze Mauldin, jest polityczny timing: podnoszenie stóp — i sygnalizowanie początku cyklu podwyżek — tuż przed wyborami zwyczajowo się nie zdarza. Spodziewa się wzrostu stóp po midtermach i nie widzi, by Warsh podniósł stopy przed wyborami przy głosowaniu 7-5 lub 8-4; w roku wyborczym potrzebny jest szerszy konsensus. Czy się pojawi, wiele powie o zdolnościach Warsha do budowania konsensusu.
Bilansując, Mauldin kończy, że gospodarka rośnie mniej więcej tak samo jak przez ostatnie dwie dekady: ładne, solidne Muddle Through. Wielkim guzem w maści jest inflacja. Jak wielokrotnie argumentował, inflację wywołała polityka pieniężna pod Powellem, ale odpowiedź obecnie ukierunkowana jest na politykę fiskalną.
Mauldin przywołuje uwagę Andrew Rossa Sorkina, że rosnące stopy oznaczają, iż inwestorzy obawiają się, czy odzyskają swoje pieniądze od rządu USA — z zastrzeżeniem: żaden poważny inwestor obligacyjny nie wątpi, że odzyska dolara z obligacji rządowych USA — to, czego słusznie się obawiają, to ile ten dolar będzie wart. Inflacja na poziomie 3,9% może wygryźć wiele wartości. Ostatecznie, argumentuje Mauldin, rynek obligacji i wydatki Kongresu USA zderzą się, z potencjalnie wybuchowymi skutkami — zderzenie, przed którym ostrzegał już w poprzednich komentarzach, gdy deficyty i koszty odsetkowe nadal rosną.
Nowy Jork, Waszyngton, Cleveland Clinic i więcej
W sprawach osobistych Mauldin pisze, że we wtorek wieczorem będzie w Nowym Jorku na spotkaniach w środę, w czwartek wracając do San Juan; 10 listopada będzie w Waszyngtonie, a 11 października w Cleveland na wspólnej 80. urodzinowej imprezie Nancy i Mike'a Roizenów.
Dziękuje czytelnikom za miłe słowa o córce Abbi, która czeka operacja mózgu 5 listopadra. Pochwalił neurochirurga dr. Gene'a Barnetta i jego zespół w Cleveland Clinic, zauważając, że operacja jest bardzo trudna, ponieważ rosnący łagodny guz znajduje się w centrum jej mózgu. Połączenie wielu skanów MRI w czasie rzeczywistym, AI i robotyki czyni takie operacje możliwymi — dosłownie AI wskazuje, którą komórkę wziąć, a którą zostawić. Pięć lat temu, zauważa, rokowanie byłoby znacznie gorsze.
Mauldin opisuje ponury tydzień po pogrzebie, który skłonił go do refleksji; w przyszłym miesiącu skończy 77 lat. Na przyjęciu grillowym u Joe Lonsdale'a rozmawiał z kilkoma aktywistami republikańskimi, którzy byli mniej optymistyczni, niż oczekiwał, co do szans Kena Paxtona na wybór do Senatu z Teksasu, zauważając, że Paxton będzie musował zebrać znacznie więcej pieniędzy. Przy władzy w Senacie w grze wielu darczyńców republikańskich jest podobno złych, że John Cornyn nie kandyduje. Mauldin mówi, że trzyma się swojej tradycji ograniczonego komentarza politycznego, bo czytelnicy przychodzą do niego po ekonomię i finanse.
John Mauldin jest współzałożycielem Mauldin Economics () i uznanym prelegentem na światowych konferencjach inwestycyjnych, w tym MoneyShow, Agora Financial Investment Symposium i dorocznej konferencji CFA Institute.
Źródło: GoldSeek

