Czy kryptowaluty są bezpieczniejsze niż bank? Kluczowe statystyki bezpieczeństwa na 2026 rok
Najważniejsze informacje
- •Kwalifikujące się depozyty bankowe są co do zasady gwarantowane do 100 000 EUR na deponenta na bank w UE i co najmniej 250 000 USD na deponenta na ubezpieczony bank w USA, podczas gdy aktywa krypto nie mają równoważnej ochrony ubezpieczeniowej.
- •W 2023 r. upadło pięć amerykańskich banków ubezpieczonych przez FDIC, w tym Silicon Valley Bank i Signature Bank, ale ubezpieczeni deponenci zazwyczaj odzyskiwali dostęp do środków w ciągu kilku dni.
- •Zmienność to główne ryzyko Bitcoina: osiągnął rekord powyżej 126 000 USD w październiku 2025 r., po czym na koniec I kwartału 2026 r. notował stopę zwrotu od początku roku około -25%, po historycznych obsunięciach od 50% do ponad 80%.
- •Chainalysis szacuje, że w 2025 r. w wyniku hacków skradziono około 3,4 mld USD w kryptowalutach, a przepływy związane z oszustwami o wartości co najmniej 14 mld USD mogą przekroczyć 17 mld USD w miarę identyfikowania kolejnych adresów.
- •Bitcoin w samodzielnym przechowywaniu eliminuje zależność od banków komercyjnych przy podaży ograniczonej do 21 mln monet, ale przenosi obowiązki bezpieczeństwa, takie jak zarządzanie kluczami i ekspozycja na oszustwa, całkowicie na właściciela.
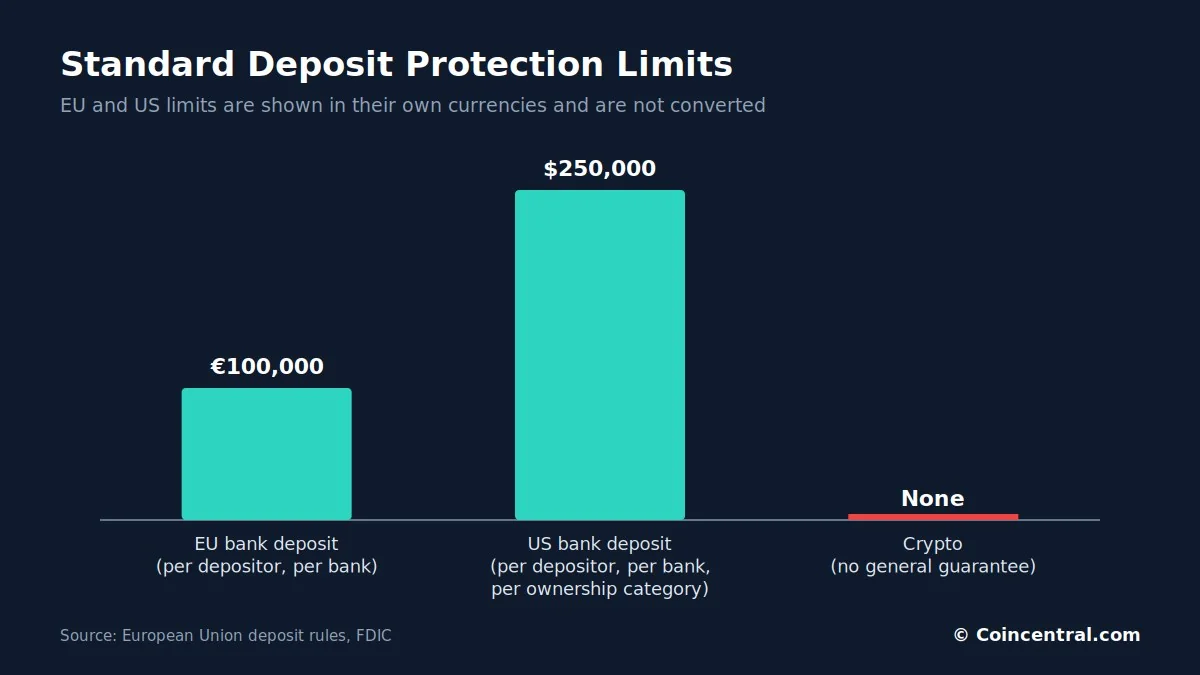
Dla codziennych oszczędności regulowane konto bankowe pozostaje dla większości ludzi bezpieczniejszą opcją. Banki są zaprojektowane tak, aby chronić wartość nominalną depozytu, podczas gdy kryptowaluty nie oferują żadnej równoważnej gwarancji.
Nie oznacza to, że banki są pozbawione ryzyka, ani że krypto jest z definicji niebezpieczne. Oba systemy chronią przed innymi kategoriami strat. W oparciu o najnowsze dane regulatorów, FDIC, Chainalysis i Fidelity Digital Assets, to porównanie omawia ubezpieczenie depozytów, upadłości banków, zmienność, inflację, kradzieże, oszustwa i przechowywanie kluczy — główne czynniki decydujące o tym, gdzie środki są naprawdę najbezpieczniejsze.
Bezpieczeństwo banku vs krypto w skrócie
Najbezpieczniejsze miejsce dla pieniędzy zależy od tego, przed jakim ryzykiem oszczędzający chce się chronić. Depozyt bankowy jest zaprojektowany tak, aby zachować wartość nominalną. Bitcoin jest zbudowany wokół stałej podaży i własności, które nie wymagają banku.
Rozważmy proste pytanie: gdzie powinna trafić kwota 20 000 EUR, która może być potrzebna w przyszłym roku? Ochroniony depozyt bankowy to oczywisty wybór. Jeśli zapytać, które aktywo daje większą niezależność od banków i polityki pieniężnej, mocniejszą pozycję zajmuje Bitcoin.
Kluczowe zastrzeżenie dotyczy obu rozwiązań. Ani gotówka, ani krypto nie gwarantują, że pieniądze będą w przyszłości kupować tyle samo — po prostu zawodzą w różny sposób. Największa różnica między nimi dotyczy ochrony depozytów.
Ubezpieczenie depozytów i upadłości banków
W Unii Europejskiej kwalifikujące się depozyty są co do zasady chronione do 100 000 EUR na deponenta na bank. Portugalia stosuje ten sam limit poprzez swój Fundusz Gwarancji Depozytów, a Banco de Portugalia potwierdza objęcie ochroną rachunków bieżących, lokat terminowych i kilku innych rodzajów depozytów.
W Stanach Zjednoczonych FDIC ubezpiecza co najmniej 250 000 USD na deponenta, na ubezpieczony bank, na kategorię własności — obejmujące rachunki rozliczeniowe, oszczędnościowe, depozytowe rachunki rynku pieniężnego i certyfikaty depozytowe. Aktywa krypto nie mają takiego zabezpieczenia. Brytyjski Financial Conduct Authority wydaje równoległe ostrzeżenie: bezpośrednie inwestycje w kryptowaluty nie są chronione przez Financial Services Compensation Scheme, a FCA mówi, że inwestorzy powinni być przygotowani na utratę wszystkiego, co włożyli.
Upadłości banków się zdarzają. W 2023 r. upadło pięć amerykańskich banków ubezpieczonych przez FDIC, w tym Silicon Valley Bank i Signature Bank. W Silicon Valley Bank ponad 90% depozytów było nieubezpieczonych. Tylko w jeden dzień z banku odpłynęło około 42 mld USD, a według doniesień kolejne 100 mld USD miało opuścić bank następnego dnia. Bank upadł — a jednak deponenci ubezpieczeni byli chronieni. Zgodnie z FDIC deponenci ubezpieczeni zazwyczaj odzyskują dostęp do swoich środków w ciągu kilku dni, często już następnego dnia roboczego. Upadek banku to nie to samo, co utrata ubezpieczonych pieniędzy przez deponenta.
Limity nadal mają znaczenie. Osoba trzymająca 500 000 EUR na jednym koncie bankowym w UE ma standardową ochronę wynoszącą 100 000 EUR, podczas gdy amerykański deponent z 1 mln USD na jednym prostym koncie może mieć standardowe pokrycie wynoszące tylko 250 000 USD. Badanie FDIC z 2026 r. wykazało, że deponenci z dużymi nieubezpieczonymi saldami częściej uciekali z Silicon Valley Bank, Signature Bank i First Republic niż w pełni ubezpieczeni deponenci detaliczni. Oszczędzający poniżej progów niosą znacznie mniejsze ryzyko.
Największe ryzyko Bitcoina to zmienność cen
Saldo bankowe zwykle nie zmienia się o 20% w ciągu miesiąca. Bitcoin może — i to jest główny powód, dla którego nie nadaje się na pieniądze potrzebne w określonym terminie. Fidelity Digital Assets poinformowało, że na koniec I kwartału 2026 r. roczna stopa zwrotu Bitcoina wynosiła około -17%, a stopa zwrotu od początku roku około -25%. Solana spadła bardziej.
Bitcoin osiągnął rekord powyżej 126 000 USD w październiku 2025 r., a następnie gwałtownie spadł. Poprzednie cykle przyniosły obsunięcia o 50%, 70%, a we wcześniejszych epizodach ponad 80%. Aktywo przyniosło także silne długoterminowe stopy zwrotu — Fidelity zauważa, że przewyższyło tradycyjne aktywa w kilku okresach — ale te zyski nigdy nie przychodziły w linii prostej.
Wyobraźmy sobie 30 000 EUR odłożonych na wkład własny na przyszły rok. Na chronionym koncie euro pozostaje blisko 30 000 EUR przed odsetkami i inflacją. W Bitcoinie może stać się 45 000 EUR lub 18 000 EUR i nikt nie zna tego z wyprzedzeniem. Jeśli Bitcoin spadnie ze 100 000 USD do 50 000 USD, posiadacz nadal posiada tę samą ilość BTC; połowa jego wartości w dolarach znika, a żadny ubezpieczyciel nie pokrywa tej luki.
Inflacja eroduje oszczędności bankowe, a Bitcoin ma stałą podaż
Banki prowadzą pod względem bezpieczeństwa nominalnego, ale nie chronią siły nabywczej. Pieniądze na koncie zachowują wartość nominalną, gdy ceny rosną. Jeśli trzymać 100 000 EUR w gotówce przez dziesięć lat przy średniej inflacji 3% rocznie, wyciąg nadal pokaże 100 000 EUR — ale kupi tylko tyle, ile dziś kupuje około 74 000 EUR. Nie ma gwałtownej krachu w aplikacji bankowej; strata narasta powoli wraz ze wzrostem cen. Odsetki mogą zrównoważyć część lub całą erozję, w zależności od stopy i zasad podatkowych.
Bitcoin działa inaczej. Jego podaż jest ograniczona do 21 mln BTC, a nowa emisja spada mniej więcej co cztery lata przez halving. Żaden bank centralny nie może stworzyć kolejnych 10 mln BTC, co eliminuje jedno konkretne ryzyko — rozcieńczenie podaży decyzją — bez gwarancji popytu czy ceny.
Waluty fiat są zarządzane przez banki centralne dążące do celów takich jak stabilne ceny, więc oszczędzający stają przed kompromisem: depozyty oferują krótkoterminową stabilność, a Bitcoin sztywną podaż połączoną z dużymi wahaniami cen. Czy Bitcoin jest lepszą ochroną przed inflacją? Być może w długich okresach, ale nie niezawodnie w krótkich — Bitcoin może spadać, gdy ceny konsumpcyjne rosną. W roku wysokiej inflacji oszczędzający może stracić 2% do 4% realnej siły nabywczej; posiadacz Bitcoina może stracić 40% w kilka miesięcy.
Statystyki kradzieży kryptowalut
Bezpieczeństwo krypto się poprawiło, ale kradzieże pozostają duże. Chainalysis szacuje, że około 3,4 mld USD w kryptowalutach zostało skradzionych w wyniku hacków w 2025 r., z czego kompromitacje prywatnych portfeli stanowiły około 20% skradzionej wartości — około 713 mln USD. Firma zanotowała około 158 000 incydentów kradzieży w 2025 r., w porównaniu z 54 000 w 2022 r., dotykających co najmniej 80 000 indywidualnych ofiar.
Te liczby nie oznaczają, że 20% użytkowników krypto pada ofiarą hacków. Pokazują, że bezpośrednie posiadanie niesie rodzaj ryzyka bezpieczeństwa, którego ubezpieczony deponent bankowy nie ponosi w tym samym stopniu. Banki też mierzą się z cyberprzestępczością — przejęciami kont, oszustwami kartowymi, phishingiem, wyciekami danych, ransomware i oszustwami wewnętrznymi — ale różnica polega na tym, gdzie leży odpowiedzialność. Od klienta nie oczekuje się co do zasady pokrycia całej straty banku, ponieważ banki działają w ramach zasad kapitałowych, kontroli oszustw, ubezpieczeń, uwierzytelniania klientów, procedur rozpatrywania sporów i ochrony depozytów. Samodzielne przechowywanie przenosi większość tych obowiązków na jednostkę.
Statystyki oszustw kryptowalutowych
Oszustwa są większe niż hacki. Chainalysis początkowo wykryło co najmniej 14 mld USD płynących do znanych adresów oszusta w 2025 r. i prognozowało, że liczba ta może przekroczyć 17 mld USD w miarę identyfikowania kolejnych adresów. Średnia kwota wpłaty na oszustwo wzrosła z 782 USD w 2024 r. do 2 764 USD w 2025 r., a oszustwa podszywające się wzrosły o około 1400% rok do roku.
Banki też widzą oszustwa, ale systemy bankowe i kartowe często mają sposoby na zamrożenie podejrzanych transakcji, zakwestionowanie nieautoryzowanych płatności lub przywrócenie dostępu do konta. Transakcje krypto są po potwierdzeniu co do zasady nieodwracalne, co czyni błędy i oszustwa kosztownymi. Płatność wysłana na zły adres lub do oszusta jest zwykle bezpowrotnie stracona.
Samodzielne przechowywanie, giełdy i stablecoiny
Bitcoin może być przechowywany bez banku i giełdy. Przy odpowiednim samodzielnym przechowywaniu właściciel kontroluje klucze prywatne potrzebne do wydania środków, a jeśli bank lub giełda upadnie, Bitcoin w samodzielnym przechowywaniu nie jest dotknięty. Ta wolność ma koszt: właściciel staje się odpowiedzialny za bezpieczeństwo. Zapomniane hasło bankowe można zresetować, ale utrata frazy odzyskiwania portfela bez kopii zapasowej może oznaczać brak drogi powrotu. Sieć Bitcoin nie zna Twojej tożsamości — rozpoznaje tylko ważne podpisy kryptograficzne. Nikt nie musi dawać Ci pozwolenia na korzystanie ze środków i nikt nie jest odpowiedzialny za Twoje ratunek.
Krypto przechowywane na giełdzie
Niektórzy unikają ryzyka kluczy, zostawiając kryptowaluty na giełdzie. Hasła można odzyskać, a kupowanie i sprzedawanie jest proste — ale to giełda trzyma klucze prywatne, a klient ma jedynie roszczenie wobec firmy. FTX pokazało, co się dzieje, gdy ten model zawodzi: klienci myśleli, że trzymają krypto na dużej globalnej giełdzie, a firma upadła. Celsius, BlockFi i inne firmy nauczyły podobnych lekcji, dlatego istnieje powiedzenie "Not your keys, not your coins".
Porównajmy 50 000 EUR na kwalifikującym się portugalskim depozycie bankowym z 50 000 EUR Bitcoina na giełdzie. Depozyt może być chroniony do 100 000 EUR; Bitcoin nie ma takiej gwarancji, nawet jeśli aplikacja wygląda jak bankowość internetowa.
Stablecoiny
Stablecoiny takie jak USDC i USDT dążą do utrzymania wartości blisko 1 USD, co eliminuje większość wahań cen Bitcoina — ale nie zamienia tokenu w ubezpieczony depozyt. Posiadacze niosą ryzyko emitenta, rezerw, blockchaina, smart kontraktów, portfela, utraty pega i ryzyko regulacyjne. Dla zwykłych oszczędności gotówkowych ubezpieczone konto bankowe co do zasady oferuje silniejszą ochronę; siłą stablecoinów jest rozliczanie cyfrowe 24/7 i transfery transgraniczne.
Gdzie krypto ma przewagę
Konta bankowe zależą od instytucji, prawa krajowego i systemów płatniczych. Mogą być czasem zamrożone, zajęte lub ograniczone, albo dotknięte kontrolami kapitału. Bitcoin odpowiednio przechowywany samodzielnie może być przekazywany peer-to-peer bez zgody banku. Dla osób w niestabilnych systemach bankowych lub pod represjami politycznymi może to być realna forma odporności. Dla oszczędzającego w stabilnym kraju UE należy to zważyć względem zmienności i zarządzania kluczami.
Dopasowanie pieniędzy do celu
Pomyśl o pieniądzach potrzebnych na czynsz, raty kredytu, jedzenie, leczenie, podatki, pilne naprawy lub czesne. Kluczowe cechy to stabilna wartość nominalna, szybki dostęp i niskie ryzyko nieodwracalnej straty. Ubezpieczone depozyty bankowe spełniają wszystkie trzy; Bitcoin i zmienne altcoiny — nie. Celem funduszu awaryjnego nie jest stopa zwrotu — chodzi o zapewnienie, że pieniądze istnieją, gdy nadejdzie awaria.
Obraz zmienia się dla pieniędzy, które nie będą potrzebne przez wiele lat. Portfel może trzymać gotówkę, obligacje, akcje, nieruchomości i Bitcoina, a każde z nich pełni inną rolę. Gotówka daje płynność i stabilną wartość nominalną, akcje udział w zyskach firm, obligacje dochód i dywersyfikację, a Bitcoin ekspozycję na rzadkie aktywo cyfrowe o wysokim potencjale zysku i wysokim ryzyku.
Pieniądze powyżej limitu ubezpieczenia to osobny problem. Osoba z 500 000 EUR może rozłożyć kwalifikujące się depozyty na kilka banków, ponieważ limit UE obowiązuje na bank. Bitcoin nie staje się niskoryzykowym substytutem gotówki tylko dlatego, że saldo przekracza limit. Ma też znaczenie, o którą kryptowalutę chodzi: Bitcoin, Ethereum, stablecoin dolarowy i nowy memecoin niosą zupełnie różne ryzyka. Małe monety mogą stracić 99%, stracić płynność, zostać porzucone, wykorzystane lub usunięte z giełd, podczas gdy Bitcoin ma dłuższą historię i głębszą płynność.
Przez 20 lat żadna z opcji nie gwarantuje siły nabywczej. Gotówka jest powoli erodowana przez inflację, a Bitcoin może mocno wzrosnąć, zatrzymać się lub spaść — i nie istnieje żadna obietnica, że przyszli kupujący zapłacą więcej.
Wnioski
Czy krypto jest bezpieczniejsze niż trzymanie pieniędzy w banku? Dla oszczędności gotówkowych, funduszy awaryjnych i pieniędzy potrzebnych w najbliższych latach — nie. Odpowiednio ubezpieczony depozyt bankowy jest znacznie bezpieczniejszy. W UE kwalifikujące się depozyty są co do zasady gwarantowane do 100 000 EUR na deponenta na bank; w USA kwalifikujące się depozyty są co do zasady objęte ochroną do 250 000 USD na deponenta, na ubezpieczony bank, na kategorię własności. Krypto nie ma porównywalnej ogólnej gwarancji. Bitcoin może gwałtownie spaść, klucze mogą zostać utracone, giełdy mogą upaść, a portfele zostać skompromitowane. Chainalysis oszacowało, że w 2025 r. w wyniku hacków skradziono 3,4 mld USD, a oszustwa mogły kosztować około 17 mld USD w tym roku.
Mimo to Bitcoin w samodzielnym przechowywaniu eliminuje zależność od banku komercyjnego. To rzadkie, globalnie transferowalne aktywo, którego żaden bank centralny nie może tworzyć według uznania. To może czynić go użytecznym jako długoterminowa inwestycja lub zabezpieczenie przed niektórymi ryzykami systemu finansowego.
Przykład 50 000 EUR
Załóżmy, że ktoś ma 50 000 EUR. W banku pozostaje w ramach gwarancji 100 000 EUR, zachowuje wartość nominalną i może przynosić odsetki, a inflacja jest głównym długoterminowym ryzykiem. W Bitcoinie na portfelu sprzętowym nie ma ryzyka bankowego — ale wartość może stać się 75 000 EUR, 100 000 EUR lub 200 000 EUR, albo spaść do 35 000 EUR lub 20 000 EUR, a właściciel musi zabezpieczyć klucze. Na giełdzie posiadacz bierze na siebie ryzyko cenowe Bitcoina plus ryzyko giełdy. Dla ochrony kapitału na jeden lub dwa lata bank ma dużą przewagę bezpieczeństwa.
Dla większości ludzi lepszą drogą jest wykorzystanie obu rozwiązań do tego, w czym są najlepsze: krótkoterminowe i awaryjne środki trzymać na chronionych depozytach, a w Bitcoina lub inne krypto inwestować tylko kwotę, która wytrzyma duże wahania. Banki są co do zasady bezpieczniejsze dla zachowania potrzebnych pieniędzy. Bitcoin może oferować większy potencjał wzrostu i większą niezależność finansową. To użyteczne cechy, ale nie są tym samym co bezpieczeństwo.
Ten artykuł ma charakter wyłącznie informacyjny i nie stanowi porady finansowej.
Źródła
- Unia Europejska: Zasady ochrony depozytów
- Banco de Portugal: Gwarancja depozytów
- Federal Deposit Insurance Corporation: Ubezpieczenie depozytów
- FDIC: Dissecting Depositor Flight, 2026
- FDIC: Lessons From the 2023 Regional Bank Failures
- Financial Conduct Authority: Risks of Investing in Cryptoassets
- Chainalysis: 2025 Crypto Theft Reaches $3.4 Billion
- Chainalysis: 2026 Crypto Crime Report: Scams
- Fidelity Digital Assets: Signals Report Q2 2026
- Fidelity Digital Assets: Is Bitcoin's Four-Year Cycle Over?
Ten artykuł opiera się na materiale pierwotnie opublikowanym na Blockonomi.

