Przychody ponad narrację: panel HSC w Seulu wskazuje, dokąd popłynie kapitał krypto
Najważniejsze informacje
- •Ciara Sun powiedziała, że w porównaniu z ubiegłym rokiem płynność wróciła, choć inwestorzy venture pozostają konserwatywni, wspierając większe projekty, podczas gdy zespoły na wczesnym etapie bez wypuszczonych produktów czy trakcji mają trudności z pozyskaniem środków.
- •Steven McClurg argumentował, że wysoka inflacja i rosnące rentowności obligacji popychają inwestorów w stronę krypto, i oczekuje, że kolejny czteroletni cykl rynkowy poprowadzą protokoły z mocnymi projektami tokenizacyjnymi.
- •McClurg wyraził sceptycyzm wobec AI jako tezy inwestycyjnej, ostrzegając, że budowa centrów danych w USA może wyprzedzać globalny popyt na moc obliczeniową, a on i Catrina Wang zgodzili się, że AI jest ostatecznie deflacyjne.
- •Panel podkreślił weryfikowalne fundamenty ponad narrację, zauważając, że przychody on-chain, realni użytkownicy po zakończeniu zachęt i długoterminowa orientacja odróżniają projekty inwestycyjne dla instytucji od krótkoterminowych transakcji.
- •Inwestorzy wskazali tokenizowane akcje, rynek walutowy, tokenizowane depozyty oraz bezpieczeństwo i zarządzanie ryzykiem jako mniej eksponowane obszary przyciągające kapitał, a Wang doradziła founderom, by nie gonili za hype'em.
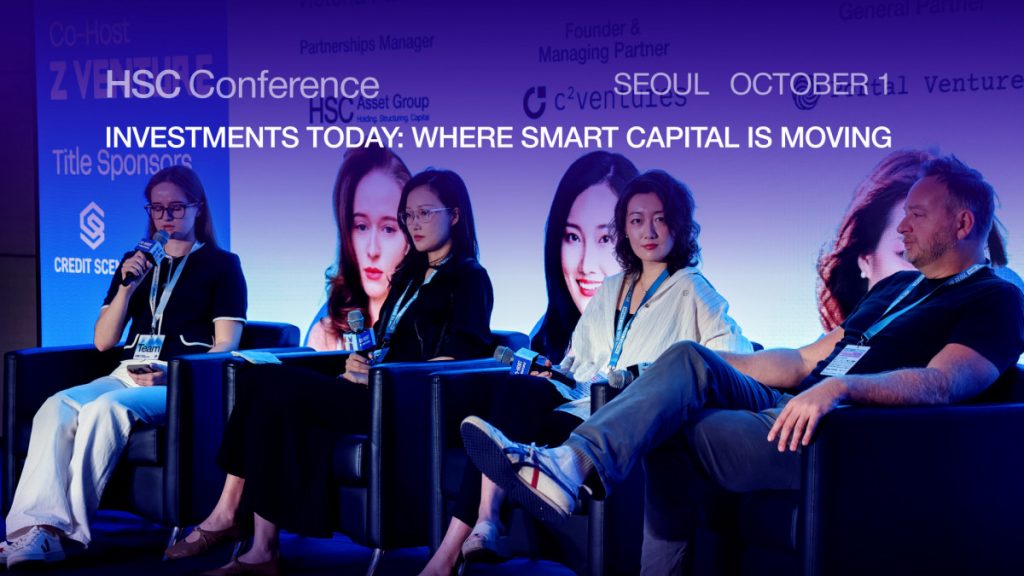
1 października konferencja HSC wróciła do Seulu — jednego z najaktywniejszych rynków aktywów cyfrowych na świecie — gromadząc inwestorów, zarządzających funduszami i allocatorów aktywów, aby przyjrzeć się, jak kapitał przepływa przez aktywa cyfrowe w obecnym cyklu rynkowym. Wśród sesji znalazł się panel „Investments Today: Where Smart Capital Is Moving”, którego moderatorką była Victoria Palchik z HSC Asset Group. W panelu wzięli udział Ciara Sun z C² Ventures, Catrina Wang z Portal Ventures i Steven McClurg z Canary Capital — inwestorzy łączący finansowanie venture na wczesnym etapie z instytucjonalnym zarządzaniem aktywami — którzy omówili, jak wiodące fundusze pozycjonują się w tej klasie aktywów, od zakładów na wczesnym etapie po inwestycje o wysokiej przekonaniu.
Kapitał pozostaje selektywny, gdy płynność wraca
Dyskusja rozpoczęła się od tego, gdzie kapitał faktycznie jest inwestowany. Sun powiedziała, że w porównaniu z ubiegłym rokiem płynność wróciła, choć inwestorzy venture pozostają konserwatywni. Większe projekty o wyższych wycenach wciąż przyciągają wsparcie, podczas gdy zespoły na wczesnym etapie bez wypuszczonego produktu czy mierzalnej trakcji mają trudności z pozyskaniem środków. Dodała, że Bitcoin wciąż absorbuje większość płynności transakcyjnej.
Wang przyznała, że ostatnia hossa ją zaskoczyła, ale powiedziała, że jej podejście jako inwestorki pierwszego czeku — wspierającej startup najwcześniejszym kapitałem zewnętrznym — się nie zmieniło. McClurg dostarczył tła makroekonomicznego: wysoka inflacja i rosnące rentowności obligacji, argumentował, popychają inwestorów w stronę krypto, a oczekuje, że kolejny czteroletni cykl — rytm rynkowy od dawna związany z halvingami Bitcoina które odbywają się mniej więcej co cztery lata — poprowadzą protokoły z mocnymi projektami tokenizacyjnymi.
Kontrariańskie spojrzenie na AI
Ta sama soczewka makro ukształtowała odpowiedź McClurga, gdy moderatorka zapytała, dlaczego nie jest entuzjastą AI jako tezy inwestycyjnej. Powiedział, że budowa centrów danych w USA może wyprzedzać moc obliczeniową faktycznie potrzebną światu, a układy są gromadzone w zapasach, zanim będą mogły być wykorzystane. Porównał to do cykli wydobywczych Bitcoina, gdzie wydawanie w dobrych czasach zmusza do sprzedaży, gdy ceny spadają.
Wang i McClurg zgodzili się, że AI jest ostatecznie deflacyjne, przy czym Wang określiła je jako innowację procesową, a nie produktową. Ta wymiana wprowadziła kolejny temat: tam, gdzie entuzjazm wyprzedza przychody, ci inwestorzy zachowują ostrożność.
Co inwestorzy obecnie wspierają
Panel zgodził się, że fundamenty mają większe znaczenie niż narracja. McClurg wskazał na ubiegłoroczny upadek spółek skarbca aktywów cyfrowych — firm zbudowanych wokół trzymania krypto w bilansie — jako dowód, że dodanie krypto do bilansu słabej spółki nie czyni jej rentowną. W przypadku protokołów, powiedział, „tego, czego nie da się podrobić, to przychody on-chain”. W przeciwieństwie do metryk raportowanych w prezentacjach dla inwestorów, opłaty i użytkowanie on-chain można sprawdzić w czasie rzeczywistym na publicznych blockchainach.
Sun skupiła się na rzeczywistym popycie użytkowników, wskazując na tokenizowane akcje — udziały zapisane jako tokeny blockchain — handel walutowy (FX) i przetwarzanie rozproszone. Ostrzegła, że tokeny i akcje mogą wychwytywać bardzo różną wartość z tego samego biznesu, co oznacza, że inwestorzy muszą badać, jak przychody są dzielone.
Na najwcześniejszym etapie, powiedziała Wang, wspiera founderów i sektor, i przywołała wczesne zakłady na realne aktywa (RWA), zanim ta kategoria się ugruntowała. Jej nacisk na founderów rósł z czasem. Po tym, jak spółka z portfolio pivota całkowicie poza krypto, zorientowała się, że nadal wspierałaby ten zespół, i teraz przykłada znacznie większą wagę do foundera niż wcześniej.
Instytucjonalne kontra jedynie interesujące
Jeśli przychody są filtrem, trudniejsze pytanie brzmi, co czyni projekt inwestycyjnie atrakcyjnym instytucjonalnie. Dla Sun testem jest to, czy użytkown i przychody wracają po zakończeniu zachęt i wygaśnięciu hype'u. Wang wyznaczyła granicę horyzontem czasowym: szybki multiple w kilka miesięcy to transakcja, powiedziała, a „większa orientacja długoterminowa” odróżnia inwestorów instytucjonalnych od jedynie zainteresowanych.
McClurg powiedział, że nie jest najlepszą osobą do odpowiedzi i wrócił do tematu makro. Rosnące stopy procentowe, argumentował, zmuszą inwestorów do znacznie większej selektywności, ponieważ nie każda firma poradzi sobie z wyższymi kosztami finansowania. Wskazał też łańcuchy prywatności jako sektor, który jego zdaniem będzie miał znaczenie w kolejnym cyklu.
Ciche trendy i droga naprzód
Pytana o trendy przyciągające kapitał bez uwagi mediów, Wang wskazała rynek walutowy i tokenizowane depozyty — salda banków komercyjnych reprezentowane jako zbywalne tokeny — w związku z przenoszeniem dolarów on-chain przez banki. Sun wymieniła zarządzanie ryzykiem i bezpieczeństwo, zwłaszcza po ostatnich hakach.
Patrząc w przyszłość, panel doszedł do wniosku, że pieniądze pójdą za biznesami generującymi przychody i projektami, których użytkownicy zostają po wygaśnięciu hype'u. Wang powiedziała, że szuka starych branż bez technologicznej infrastruktury, wymieniając filantropię i fundusze doradcze dla darczyńców — konta charytatywne pozwalające darczyńcom wpłacać aktywa i rekomendować granty w czasie — i przekazała founderom prostą zasadę: „Nie gonić za hype'em.” McClurg zakończył na lżejszej nucie, mówiąc, że wspierałby firmę zajmującą się klimatyzacją czy hydrauliką „o każdej porze”, ponieważ AI nie może łatwo zakłócić tych biznesów.
Źródło: Metaverse Post. Wydarzenie: HSC.

