Gorący CPI zamknął jedną debatę. Tydzień 43 testuje ścieżkę do G3
Najważniejsze informacje
- •Chiński pakiet danych z 19 października – PKB III kwartału, produkcja przemysłowa, sprzedaż detaliczna i inwestycje w środki trwałe – stanowi pierwszy test, czy popyt wewnętrzny może wchłonąć niedawny skok cen producenta.
- •Wstępne PMI dla Japonii, strefy euro, Wielkiej Brytanii i Stanów Zjednoczonych 23 października pokażą, czy globalna szerokość popytu nadal potwierdza lepkość cen przed posiedzeniami G3.
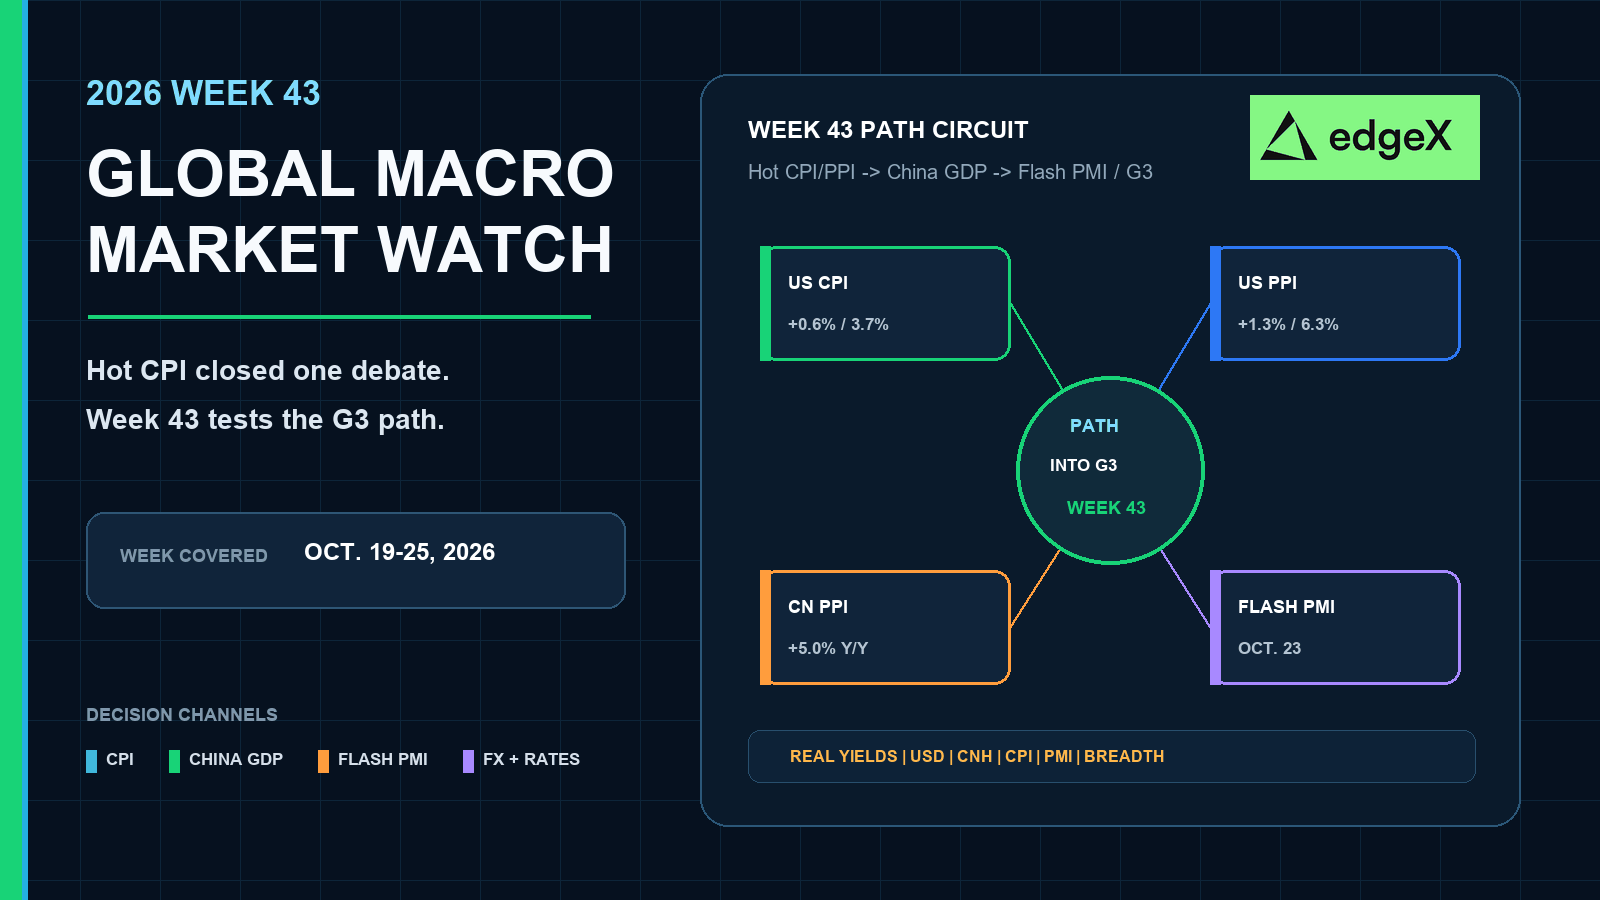
- •Tydzień 42 ustalił gorący punkt wyjścia cenowy: CPI w USA wzrósł o 3,7% r/r, PPI o 6,3%, a chińskie ceny producenta skoczyły o 5,0% przy łagodnej inflacji konsumenckiej na poziomie 0,9%.
- •Europa łączy słabą produkcję przemysłową z inflacją HICP na poziomie 3,8%, podczas gdy japońskie ceny eksportowe i importowe pozostały mocne, mimo miesięcznego ochłodzenia krajowego CGPI.
- •Jeśli dane o wzroście w Chinach i klaster PMI osłabną jednocześnie, rynki mogłyby ożywić debatę o zamrożeniu polityki przed posiedzeniami FOMC, EBC i BOJ w dniach 28–30 października.
Szybka odpowiedź
Traktujcie tydzień 43 jako tydzień potwierdzenia szerokości wzrostu, a nie kolejne powtórzenie CPI. Zachowajcie lekką ekspozycję na obligacje i spółki cykliczne, dopóki chiński pakiet danych o aktywności z 19 października i wstępne PMI z 23 października nie pokażą, czy popyt nadal potwierdza gorący impuls cenowy przed klasterem spotkań G3 w dniach 28–30 października. Jeśli wzrost w Chinach się utrzyma, a PMI pozostaną mocne, lepkość cen pozostaje scenariuszem bazowym. Jeśli oba osłabną jednocześnie, rynek może ponownie otworzyć ścieżkę zamrożenia – ale dopiero po tym, jak szerokość wzrostu zawiedzie, nie wcześniej.
Dlaczego tydzień 43 to globalny tydzień ścieżki
Debata cenowa z niekompletnego tygodnia 42 jest już rozliczona. Słaby rynek pracy w USA ochłodził obawy dotyczące zatrudnienia. Następnie ceny konsumpcyjne i produkcyjne w USA, skok cen producenta w Chinach, wciąż gorące ceny handlowe Japonii oraz słaby przemysł Europy przy lepkiej inflacji wyznaczyły globalny podział: aktywność wygląda nierównomiernie, ceny nie wyglądają na słabe. To jest punkt wyjścia. Nie jest to zadanie tygodnia 43.
Zadaniem tygodnia 43 jest przygotowanie ścieżki do późnopazaździernikowych spotkań G3. Traderzy potrzebują działającej mapy obejmującej cztery regiony, a nie notatki tylko o Chinach ani drugiego eseju o amerykańskiej inflacji. Chiński pakiet z 19 października to pierwszy test wzrostu. Klaster wstępnych PMI z 23 października przetestuje następnie, czy Japonia, Europa, Wielka Brytania i Stany Zjednoczone rozwiązują tę samą napiętą relację słabejtywności / lepkich cen w tym samym kierunku. Praktyczne pytanie jest globalne: czy szerokość popytu nadal wspiera lepkość cen przed posiedzeniami FOMC, EBC i BOJ, czy wzrost osłabnie w wystarczającym stopniu we wszystkich regionach, by ponownie otworzyć ścieżkę zamrożenia?
Globalny kalendarz makro na tydzień 43
| Data | Region | Planowane wydarzenie | Dlaczego traderzy muszą się przygotować |
|---|---|---|---|
| 19 paź | Chiny | PKB za III kwartał; wrześniowa produkcja przemysłowa, sprzedaż detaliczna, inwestycje w środki trwałe | Pierwszy test popytu wobec gorących cen producenta |
| 19 paź | Wielka Brytania | Indeks nastrojów konsumenckich | Wczesny odczyt zaufania gospodarstw domowych przed dniem PMI w Europie |
| 23 paź | Japonia | Wstępne PMI | Sprawdza, czy gorąco cen eksportowych nadal ma zaplecze w aktywności |
| 23 paź | Strefa euro / Niemcy / Francja | Wstępne PMI | Testuje, czy słaby przemysł się stabilizuje, czy nadal tonie |
| 23 paź | Wielka Brytania | Wstępne PMI | Łączy popyt w Wielkiej Brytanii z sygnałem z Europy |
| 23 paź | Stany Zjednoczone | Wstępne PMI | Testuje, czy słaby rynek pracy i mocne wydatki nadal współistnieją |
| 28–30 paź | Otoczenie G3 | FOMC, EBC, BO; PKB/PCE w USA 29 paź | Cel ścieżki tygodnia 43, nie centrum tego tygodnia |
Stany Zjednoczone: przygotowanie na słaby rynek pracy wobec wciąż otwartego popytu
Pytanie decyzyjne
Dla Stanów Zjednoczonych tydzień 43 nie polega na powtarzaniu CPI. Aktualizacje cen konsumpcyjnych i producenckich są już opublikowane. Żywe pytanie brzmi: czy słaby rynek pracy zacznie uderzać w popyt przed posiedzeniem FOMC, czy szerokość wydatków nadal będzie współistnieć z lepkimi cenami aż do amerykańskich wstępnych PMI z 23 października.
Jak ocenić amerykańską część
Przygotowujcie tydzień wokół współistnienia, a nie nostalgii za odczytem CPI. Sprzedaż detaliczna ochłodziła się względem poprzedniego miesiąca bez załamania, a wtórne zestawienia pokazują, że wydatki poza samochodami i paliwami zwalniają szybciej niż dane głównego nagłówka. Jeśli amerykańskie wstępne PMI się utrzymają, lepkość cen pozostaje wsparta popytem. Jeśli PMI zawrócą, podczas gdy rynek pracy pozostaje słaby, debata o zamrożeniu wróci nawet bez nowego dnia CPI. Sam słaby rynek pracy nie wystarcza już jako zasłona dla pozycji na obligacje.
| Przygotowanie USA na tydzień 43 | Na co patrzeć | Odczyt potwierdzający | Odczyt negatywny |
|---|---|---|---|
| Rozliczone ceny | CPI/PPI już gorące | Scenariusz bazowy lepkich cen pozostaje żywy | Blaknie tylko, jeśli szerokość wzrostu zawiedzie |
| Tło popytowe | Sprzedaż detaliczna wciąż otwarta po chłodniejszym sygnale bazowym | Wydatki mogą współistnieć ze słabym rynkiem pracy | Koszty paliw zaczynają wypierać popyt |
| Wstępne PMI USA z 23 paź | Aktywność vs słabe zatrudnienie | Współistnienie utrzymuje się do FOMC | Słaby rynek pracy zaczyna uderzać w produkcję |
Europa i Wielka Brytania: przygotowanie na słabe fabryki wobec lepkiej inflacji
Pytanie decyzyjne
Europa wchodzi w tydzień 43 z przeciwnej strony tego samego podu. Produkcja przemysłowa była słaba, przy czym słabość koncentrowała się w dobrach gospodarstw domowych, a nie stanowiła jednolitego zamknięcia. Jednocześnie inflacja w strefie euro pozostaje na tyle lepka, że słaba aktywność nie przyniosła łatwej narracji o dezinflacji. Odczyt nastrojów konsumenckich w Wielkiej Brytanii z 19 października oraz wstępne PMI dla Europy i Wielkiej Brytanii z 23 października przetestują, czy ta mieszanka się stabilizuje.
Jak ocenić część europejską
Traktujcie Europę jako problem szerokości i struktury. Dobra inwestycyjne trzymają się lepiej niż nietrwałe dobra konsumpcyjne, a wyniki poszczególnych krajów są nierówne. Jeden słaby krajowy PMI nie wystarczy, by uznać kontynent za załamany; jeden mocny odczyt nie wystarczy, by ogłosić śmierć presji inflacyjnej. Jeśli klaster europejskich PMI się ustabilizuje, ścieżka EBC pozostanie ograniczona przez ceny nawet przy słabym przemyśle. Jeśli PMI ponownie zawrócą, Europa stanie się najwyraźniejszą gałęzią słabej aktywności w mieszance tygodnia 43.
| Przygotowanie Europa / Wielka Brytania | Na co patrzeć | Odczyt potwierdzający | Odczyt negatywny |
|---|---|---|---|
| Rozliczony punkt wyjścia | Słaba produkcja przemysłowa obok lepkiego HICP | Ten sam globalny podział co w USA | Słaba aktywność nadal nie kupuje dezinflacji |
| Nastroje w Wielkiej Brytanii z 19 paź | Most zaufania gospodarstw domowych | Popyt nie załamuje się przed dniem PMI | Zaufanie słabnie przed europejskimi PMI |
| PMI Europy / Wielkiej Brytanii z 23 paź | Stabilizacja fabryk vs kolejne osłabienie | Słaby przemysł przestaje się pogarszać | Słabość dóbr gospodarstw domowych się rozszerza |
Japonia: przygotowanie na gorące ceny handlowe wobec aktywności
Pytanie decyzyjne
Przygotowanie Japonii na tydzień 43 zaczyna się od cen handlowych, a nie od słabego krajowego nagłówka PPI. Krajowy CGPI ochłodził się w ujęciu miesięcznym, ale ceny eksportowe i importowe pozostały na tyle mocne, by posiedzenie BOJ pod koniec października pozostało na stole. Wstępne PMI dla Japonii z 23 października musi pokazać, czy to zewnętrzne gorąco cenowe nadal ma zaplecze w aktywności.
Jak ocenić część japońską
Nie traktujcie niższego krajowego PPI jako całej historii Japonii. Słabsze ceny żywności i paliw tłumaczą dużą część miesięcznej ulgi w CGPI, podczas gdy ceny eksportowe utrzymały gorący kanał zewnętrzny. Jeśli wstępne PMI Japonii się utrzymają, trwałość cen handlowych nadal będzie mieć zaplecze w aktywności przed okienkiem BOJ. Jeśli osłabną, Japonia stanie się wczesnym ostrzeżeniem, że gorące ceny handlowe wyprzedzają popyt. Ponieważ Japonia publikuje pierwsza 23 października, słabe otwarcie może zabarwić odbiór PMI w Europie i USA, zanim te dane się pojawią.
| Przygotowanie Japonii na tydzień 43 | Na co patrzeć | Odczyt potwierdzający | Odczyt negatywny |
|---|---|---|---|
| Rozliczona mieszanka CGPI | Krajowe chłodzenie, gorące ceny handlowe | Okienko BOJ pozostaje żywe | Sam słaby krajowy PPI tego nie rozstrzyga |
| Aktywność powiązana z eksportem | Elektronika i impuls handlowy | Aktywność potwierdza zewnętrzne gorąco cenowe | Ceny handlowe rosną przy słabnącym popycie |
| Wstępne PMI Japonii z 23 paź | Pierwszy azjatycki test szerokości | Wyznacza mocny ton dnia PMI | Słabe otwarcie wcześniederza w globalną betę cykliczną |
Chiny: przygotowanie na wzrost wobec gorących cen producenta
Pytanie decyzyjne
Chiny to jeden z głównych dźwigni tygodnia 43, ale nie cała opowieść. Rynek już wie, że inflacja konsumencka pozostała łagodna, podczas gdy ceny producenta skoczyły. 19 października odpowie, czy popyt wewnętrzny może żyć z tym impulsem produkcyjnym.
Jak ocenić chiński pakiet
Oceniajcie całą mieszankę, a nie jedną linijkę PKB. Wzrost w III kwartale, wrześniowa produkcja przemysłowa, sprzedaż detaliczna i inwestycje w środki trwałe razem mówią, czy szok cen producenta trafia na gospodarkę, która wciąż się porusza. Mocny pakiet wspiera presję na marże przemysłowe, wrażliwość CNH i popyt na surowce przed dniem PMI; słaby pakiet mówi, że ten sam odczyt PPI to bardziej teatr szoku podażowego niż potwierdzenie popytu. Odczyt z Chin wyznacza także przekazanie do Europy i Stanów Zjednoczonych.
| Przygotowanie na Chiny 19 paź | Na co patrzeć | Odczyt byczy | Odczyt niedźwiedzi |
|---|---|---|---|
| PKB III kw. | Wzrost wciąż wchłania gorąco producenta? | Popyt potwierdza lepkość cen | Miękkie lądowanie przy gorącym PPI |
| Wrześniowa produkcja przemysłowa | Rozpęd fabryk vs ściskanie marż | Przemysł nadal pracuje | Produkcja ugięta pod kosztami |
| Sprzedaż detaliczna / FAI | Naśladowanie przez gospodarstwa domowe i inwestycje | Szerokość wzrostu nienaruszona | Popyt wewnętrzny słabnie przed G3 |
Przygotowanie pozycjonowania przed późnopazaździernikowymi G3
Tydzień 43 nie jest tygodniem posiedzeń. To tydzień, który rozlicza globalną ścieżkę przed posiedzeniami. Oznacza to, że pozycjonowanie powinno pozostać warunkowe, dopóki Chiny i wieloregionowy klaster PMI się nie opublikują.
Jeśli Chiny i szerokość PMI potwierdzą popyt, lepkość cen pozostaje żywa: rentowności na krótkim końcu i dolar wsparte, wzrost obciążony duration podatny, ropa i metale przemysłoweainteresowane kupnem. Jeśli oba osłabną, debata o zamrożeniu wraca, a ryzyko powinno zostać zredukowane przed komunikatami. Przypadek mieszany jest trudniejszy: mocne Chiny przy słabych PMI Zachodu wspierają surowce, podczas gdy duration pozostaje nerwowy; słabe Chiny przy mocnych PMI USA przenoszą ciężar z powrotem na popyt wewnętrzny. Wtórne komentarze FedWatch wokół cutoffu wciąż pozostawiały istotną szansę podwyżki 28 października i wysoką szansę co najmniej jednego dodatkowego ruchu do końca roku. To kolorystyka rynkowa, nie pierwotna blokada, ale wyjaśnia, dlaczego globalne testy wzrostu mają znaczenie przede wszystkim.
| Mieszanka tygodnia 43 | Krypto | Akcje | Surowce | FX i stopy |
|---|---|---|---|---|
| Gorące ceny + mocne Chiny/PMI | Beta BTC/ETH tylko na korektach; ignoruj czyste transakcje płynnościowe | Preferuj bilanse jakościowe nad wzrostem obciążonym duration | Utrzymaj wsparcie ropy/metali przemysłowych; obserwuj marże rafineryjne | USD i rentowności krótkiego końca pozostają licytowane; krzywa ciężko stromo rośnie |
| Gorące ceny + słabe Chiny/PMI | Najpierw risk-off; redukuj betę, dopóki szerokość się nie ustabilizuje | Rotacja w stronę defensywów i spółek generujących przepływy | Energia może pozostać mocna, nawet gdy cykliczne się chwieją | Wspiera jakościowy USD; szkodzi EM i wysokobetowemu FX |
| Słabe ceny + słabyrost | Licytacja ulgi politycznej znów dostępna | Duration i wzrost mogą złapać kupno | Podział metali: złoto w górę, przemysłowe słabe | Rentowności krótkiego końca spadają; USD selektywnie mięknie |
| Słabe ceny + mocny wzrost | Najlepsza mieszanka risk-on, jeśli potwierdzona | Szeroki apetyt na ryzyko się poprawia | Zrównoważony kupno surowców | Presja spłaszczająca bear słabnie |
Co potwierdziłoby sygnał tygodnia 43?
Tydzień 43 potwierdzi ścieżkę lepkich cen do G3, jeśli trzy rzeczy się zestawią: chiński pakiet z 19 października pokaże wzrost utrzymujący się wobec gorąca cen producenta; klaster wstępnych PMI z 23 października utrzyma Stany Zjednoczone i strefę euro powyżej stagnacji, podczas gdy Japonia nie straci rozpędu powiązanego z eksportem; oraz wycena rynkowa przestanie traktować słabe zatrudnienie jako zasłonę dla zamrożenia, dopóki globalna szerokość wzrostu pozostaje nienaruszona. Ścieżka zawiedzie, jeśli aktywność w Chinach mocno nie dosięgnie celu, a wstępne PMI razem zawrócą. Wtedy gorące wrześniowe ceny staną się opóźnionym szokiem, a nie żywą historią popytu, a posiedzenia 28–30 października ponownie otworzą debatę o zamrożeniu.
Przegląd tygodnia 42: słaby rynek pracy spotkał gorętsze ceny
Tydzień 42 jest nadal niekompletny na cutoffie 16 października, ale decydująca sekwencja jest już na taśmie. Słaby rynek pracy zmniejszył jedno ryzyko wzrostowe dla polityki. Następnie globalny kompleks cenowy podniósł drugie. To punkt wyjścia, który tydzień 43 dziedziczy. Nie jest to sama prognoza tygodnia 43.
Tydzień otworzył się w Azji od japońskiego CGPI. Krajowe ceny producenta ochłodziły się w ujęciu miesięcznym, co na pierwszy rzut oka wyglądało jak ulga. Ceny handlowe nie współpracowały. Ceny eksportowe i importowe pozostały na tyle mocne, by posiedzenie BOJ pod koniec października pozostało na stole, więc Japonia weszła w resztę tygodnia jako historia cen zewnętrznych, a nie słabegołańcucha cen.
14 października dostarczyło wtedy kluczowego globalnego pakietu inflacyjnego. Amerykański CPI przyspieszył, przy czym energia zrobiła głośną robotę, podczas gdy rdzeń i mieszkalnictwo odmówiły czystego przepustu. Tego samego dnia Chiny wydrukowały łagodną inflację konsumencką obok twardego skoku cen producenta. Ten podział miał natychmiastowe znaczenie: Chiny nie eksportowały strachu o CPI gospodarstw domowych, ale przestały też wyglądać na łatwe źródło ulgi w cenach producenta.
15 października dokończył zestaw potwierdzeń. Amerykańska sprzedaż detaliczna utrzymała się na tyle, by kanał popytowy pozostał otwarty wobec słabego zatrudnienia. Amerykański PPI skoczył i rozszerzył impuls cenowy poza półkę konsumencką. Produkcja przemysłowa strefy euro ponownie spadła, ze słabością skoncentrowaną w dobrach gospodarstw domowych, podczas gdy inflacja pozostawała na tyle lepka, że słabe fabryki nie kupiły łatwej narracji dezinflacyjnej.
Zestawione razem, kanał przyczynowy jest jasny. Słaby rynek pracy obniżył jedno ryzyko polityczne. Kompleks cenowy tygodnia 42 podniósł drugie w całych regionach. Energia prowadziła w Stanach Zjednoczonych, rdzeń się nie załamał, strona produkcyjna Chin się rozgrzała, ceny handlowe Japonii pozostały mocne, a Europa zachowała słaby przemysł obok lepkiej inflacji. Rynki mogą wciąż kłócić się o to, jak szybko szok energetyczny zblednie. Nie mogą kłócić się o to, że tydzień rozstrzygnął globalną debatę inflacyjną po stronie miękkiej… nie – po stronie gorącej.
Niedokończone pozycje z 16–18 października – szczegóły końcowe CPI strefy euro, amerykańskie ceny handlowe i produkcja przemysłowa – mogą doprecyzować historię. Mało prawdopodobne, by ją odwróciły przed testami wzrostu z 19–23 października. Dlatego ten przegląd konkluzję głównych nagłówków czyni bez udawania, że tydzień 42 jest już zamknięty, i dlatego tydzień 43 musi przejść od potwierdzenia cen do potwierdzenia szerokości popytu.
| Rozliczony punkt wyjścia tygodnia 42 | Dowody | Co tydzień 43 dziedziczy |
|---|---|---|
| CPI USA | +0,6% / +3,7%; benzyna +9,1%; rdzeń +0,3%; mieszkalnictwo +0,4% | Strach cenowy już potwierdzony |
| PPI USA | +1,3% / +6,3%; dobra +2,6%; górne ogniwa wciąż gorące | Ryzyko przenoszenia cen wciąż żywe |
| Popyt w USA | Sprzedaż detaliczna +0,8%; słabe zatrudnienie rozliczone | Popyt otwarty, ale paliwo może wypierać |
| Podział w Chinach | CPI +0,9%; PPI +5,0%; zakupy +6,9% | Łagodny CPI, brak ulgi w cenach producenta |
| Japonia / Europa | CGPI ochłodził się m/m, ale ceny handlowe gorące; produkcja przemysłowa EA słaba obok HICP 3,8% | Ten sam globalny podział poza USA |
Handluj z przewagą
W szybko zmieniających się rynkach wykonanie ma takie samo znaczenie jak kierunek. Dlatego coraz więcej traderów zwraca się w stronę zdecentralizowanych platform takich jak edgeX do handlu kontraktami perpetual i spot.
W przeciwieństwie do tradycyjnych scentralizowanych platform, edgeX jest zbudowany wokół self-custody, co oznacza, że zachowujesz kontrolę nad swoimi aktywami i sam autoryzujesz ruchy środków. Dla aktywnych traderów daje to istotną przewagę: dostęp do rynku bez oddawania depozytu giełdzie.
edgeX łączy także kluczowe korzyści DeFi z doświadczeniem handlowym zaprojektowanym pod poważne wykonanie. Platforma kładzie nacisk na głęboką płynność, szybkie dopasowywanie zleceń i niski poślizg, pomagając traderom reagować w warunkach zmienności. Dzięki obsłudze wysokiej dźwigni daje doświadczonym uczestnikom rynku większą elastyczność w wyrażaniu widmakro i zarządzaniu ryzykiem.
Poza wykonaniem zdecentralizowana infrastruktura handlowa może oferować przewagi strukturalne:zą przejrzystość, weryfikację on-chain i mniejszą zależność od scentralizowanych pośredników. Dla traderów, którzy chcą wydajności bez rezygnacji z kontroli, ten model jest coraz bardziej przekonujący.
edgeX jest zbudowany dla tej równowagi: łączy profesjonalne doświadczenie handlowe z podstawowymi zasadami zdecentralizowanych rynków.
Traderzy, którzy chcą poznać bardziej efektywny kapitałowo, samostanowiący sposób handlu, mogą przyjrzeć się bliżej edgeX.
Najczęściej zadawane pytania
Na co traderzy powinni się przygotować w tygodniu 43?
Na globalną ścieżkę do G3: chiński pakiet PKB/aktywności z 19 października, a następnie klaster wstępnych PMI z 23 października w Japonii, Europie, Wielkiej Brytanii i Stanach Zjednoczonych. Te odczyty rozliczą, czy szerokość popytu nadal wspiera lepkość cen przed posiedzeniami 28–30 października.
Czy tydzień 43 to kolejny tydzień inflacyjny?
Nie. Główne aktualizacje CPI i PPI w USA są już opublikowane. Tydzień 43 to globalny tydzień przygotowania ścieżki. Praca prognozyczna dotyczy wieloregionalnej szerokości wzrostu, a nie kolejnego powtórzenia CPI.
Dlaczego robić przegląd tygodnia 42, jeśli tydzień się nie skończył?
Ponieważ decydujące odczyty cenowe tygodnia 42 to punkt wyjścia, nie prognoza. Słaby rynek pracy spotkał gorętsze ceny w USA, Chinach, Japonii i Europie. Tydzień 43 musi przetestować, czy popyt nadal potwierdza ten impuls. Pozostałe pozycje z 16–18 października to niedokończone otoczenie.
Jaki jest najważniejszy odczyt tygodnia 43?
Chiński pakiet z 19 października jest pierwszy, bo testuje popyt wobec gorącego impulsu cen producenta. Klaster wstępnych PMI z 23 października to drugie, konieczne potwierdzenie w Japonii, Europie, Wielkiej Brytanii i Stanach Zjednoczonych.
Jak traderzy powinni traktować w tym tygodniu posiedzenia 28–30 października?
Jako cel, nie główne wydarzenie. Zadaniem tygodnia 43 jest rozliczenie globalnej ścieżki przed tymi posiedzeniami. Nie wyprzedzajcie komunikatów G3 wyłącznie na podstawie danych cenowych z tygodnia 42.

